
PrensaWeekly05.11
Posiciones de la semana
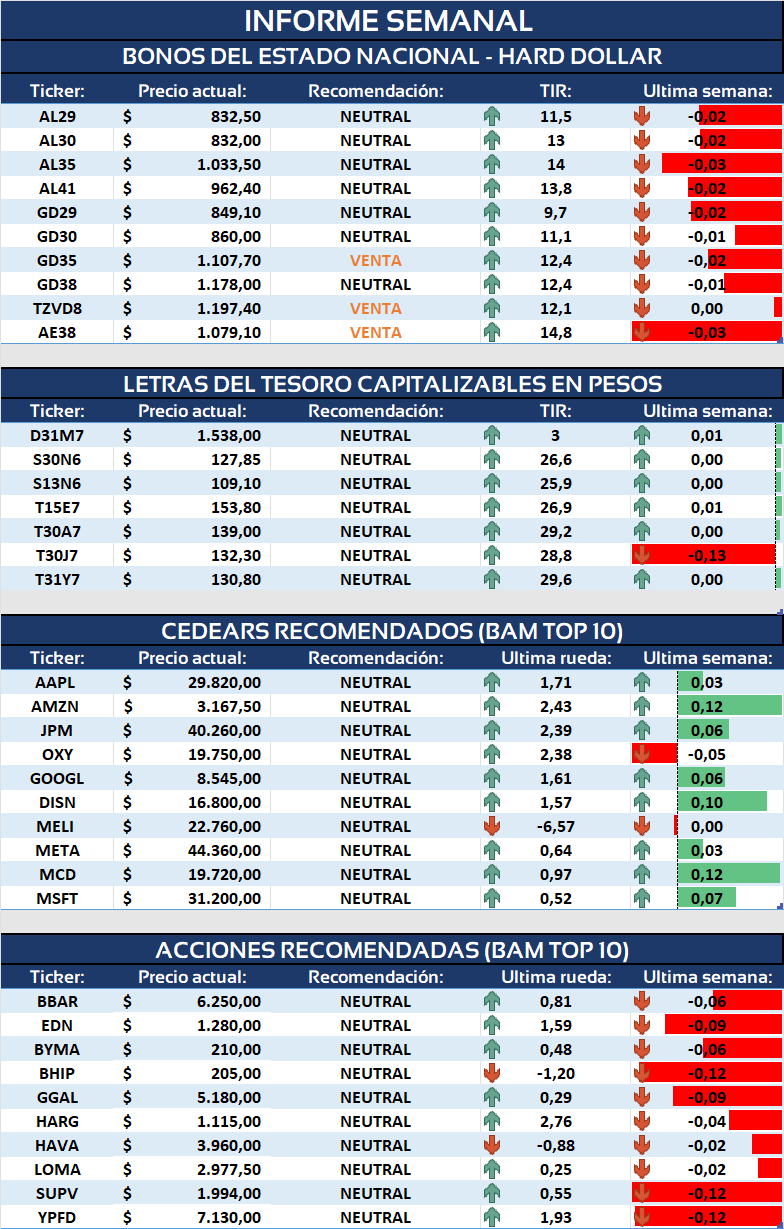
Cinco recomendaciones de venta en renta fija: ON corporativas, soberanos en dólares y un bono dollar-linked.
PLC7O (Pluspetrol Clase VII) — Venta
Es una obligación negociable hard dollar de Pan American Energy bajo ley Nueva York, emitida el 15 de enero de 2026 y con vencimiento el 15 de enero de 2037. Paga un cupón fijo de 7,8% anual en forma semestral, y el próximo vence el 15 de enero de 2027. El capital se amortiza en tres cuotas anuales hacia el final de la vida del bono. Rinde una TIR de 8,07%, con una duration modificada de 6,1, una convexidad de 51,6 y una vida promedio de 9,2 años. Es una de las ON largas más líquidas, con un volumen promedio diario de $206 millones.
Recomendación: venta. La ON rinde unos 85 pb por debajo de la curva de ON ley Nueva York, donde le correspondería una TIR cercana a 8,9% por su duration. Como alternativa, la PLC7O (Pluspetrol Clase VII), también ley Nueva York, vence el 30 de septiembre de 2037 y paga un cupón de 7,6% semestral con amortización en tres cuotas anuales. Rinde 8,98% con una duration similar (6,3), lo que suma unos 90 pb de rendimiento en el mismo tramo de la curva y con un emisor del mismo sector.
MGCNO – Pampa Energía ON Clase XXII — Venta
MGCNO – Pampa Energía ON Clase XXII
Es una obligación negociable hard dollar de Pampa Energía bajo ley argentina, emitida el 4 de octubre de 2024 y con vencimiento el 4 de octubre de 2028. Paga un cupón fijo de 5,8% anual en forma semestral, y el próximo vence el 4 de abril de 2027. Amortiza el 100% del capital al vencimiento (bullet). En su especie en pesos rinde una TIR de 3,16%, con una duration modificada de 1,8, una convexidad de 5,0 y una vida promedio de 1,9 años. Su volumen promedio diario fue de $65 millones en las últimas 20 ruedas.
Recomendación: venta. La ON rinde unos 310 pb por debajo de la curva de ON ley argentina, donde le correspondería una TIR cercana a 6,3% por su duration. Esto la convierte en la especie más cara del segmento en términos relativos. Como alternativa, el mismo emisor ofrece la MGCQO (Clase XXV), también ley argentina, con vencimiento el 6 de agosto de 2028 y cupón de 7,2% semestral. Rinde 7,61% con una duration de 1,5, lo que permite capturar más de 400 pb adicionales manteniendo el mismo riesgo de crédito y un plazo similar.
Bonar 2038 (AE38) — VENTA
El AE38 (Bonar 2038) es un bono soberano del Estado Nacional bajo ley argentina, emitido en septiembre de 2020 por US$ 10.063 millones y con vencimiento el 9 de enero de 2038. Paga un cupón vigente de 5,0% y amortiza capital en forma semestral; el próximo cupón y el próximo pago de capital vencen el 9 de enero y el 9 de julio de 2027, respectivamente. Cotiza a $107.910, con una paridad de 67,2%, una TIR de 14,73% y un current yield de 7,3%, una duration modificada de 3,6 y una vida promedio de 5,9 años.
Recomendación: venta. El bono cotiza por debajo de la curva de soberanos en dólares, con una TIR unos 125 pb inferior a la que le correspondería por su duration. Esto indica que está caro en términos relativos frente al resto de la curva.
Global 2035 — Venta
El GD35 (Global 2035) es un bono soberano del Estado Nacional bajo ley Nueva York, emitido en septiembre de 2020 por US$ 20.502 millones y con vencimiento el 9 de julio de 2035. Paga un cupón vigente de 4,1% y amortiza capital en forma semestral; el próximo cupón vence el 9 de enero de 2027 y el primer pago de capital, el 9 de enero de 2031. Cotiza a $110.770, con una paridad de 69,1%, una TIR de 12,39% y un current yield de 5,9%, una duration modificada de 4,6 y una vida promedio de 6,4 años. Es uno de los soberanos más líquidos, con un volumen promedio diario de $16.578 millones en las últimas 20 ruedas.
Recomendación: venta. El bono cotiza por debajo de la curva de soberanos en dólares, con una TIR unos 90 pb inferior a la que le correspondería por su duration. Parte de ese diferencial refleja la prima por legislación extranjera.
TZVD8 — VENTA
El TZVD8 es un bono cupón cero vinculado al dólar oficial, emitido el 12 de junio de 2026 por US$ 861 millones y con vencimiento el 15 de diciembre de 2028. No paga cupones y amortiza el 100% del capital al vencimiento. Cotiza a $119.200, con una TIR de 13,19%, una duration modificada de 1,9 y una vida promedio de 2,1 años. Su volumen promedio diario fue de $829 millones en las últimas 20 ruedas.
Recomendación: venta. El bono rinde por debajo de la curva de bonos dollar-linked, con una TIR alrededor de 100 pb inferior a la que le correspondería por su duration. Como alternativa, el TZV28 ofrece un rendimiento similar, cercano a 12,8%, con menor duration (1,5). Además, se ubica muy por encima de la curva, lo que mejora la relación riesgo-retorno.