
ANÁLISIS DE RENTA VARIABLE · CONSUMO MASIVO / RETAIL · SEPTIEMBRE 2026
Walmart Inc.
El retailer más grande del mundo y la segunda empresa con mayores ingresos del planeta. Un gigante del consumo masivo que combina precios bajos, escala descomunal y una cadena de suministro propia. Un repaso de cómo gana plata, sus resultados del Q2 del año fiscal 2027 y qué mirar hacia adelante. CEO: John Furner.
Precio · NASDAQ
US$ 105,5
Ingresos Q2'27
US$ 187.900M
Resultado operativo
US$ 9.380M
Beta (5 años)
0,59
Precio NASDAQ US$ 105,5 (−22% desde el máximo). Ingresos Q2'27 US$ 187.900M (+5,9% interanual). Resultado operativo US$ 9.380M (+28,8% i.a. · margen 5%). Beta a 5 años 0,59: acción defensiva.
1 · Walmart
Walmart es una multinacional estadounidense dedicada a la venta minorista masiva de una enorme variedad de productos. Opera bajo un modelo omnicanal (combina venta física y online) y controla gran parte de su propia cadena de suministro. Presente en 19 países, es la segunda empresa con mayores ingresos del mundo, lo que la convierte también en el mayor retailer a nivel global (capitalización de ~US$866.000M, la 19.ª empresa más valiosa del planeta). Fue fundada en 1962 por Sam Walton bajo la estrategia de precios bajos todos los días (“Every Day Low Prices”), principio que mantiene hasta hoy. Cuenta con más de 10.900 sucursales, una plataforma online y logística propia; su sede está en Bentonville, Arkansas. Entre ambos canales atiende semanalmente a unos 280 millones de clientes.
2 · Cómo y dónde vende
Walmart es una empresa verticalmente integrada: controla toda la cadena —compra, distribución, logística y comercialización quedan en manos de la propia empresa—. Y funciona con un modelo de retail omnicanal, es decir, vende por varios canales a la vez. Antes solo vendía en tiendas físicas, pero la evolución digital la obligó a expandir su presencia online.
Tiendas físicas. Opera bajo distintos formatos según tamaño y oferta: los Supercenters (gran superficie, variedad amplísima), las Discount Stores (más chicas, catálogo acotado), los Neighborhood Markets (supermercados de barrio) y Sam's Club (clubes de membresía que venden al por mayor).
Canal online. La venta se hace sobre todo por Walmart.com, que funciona como marketplace: el cliente compra productos vendidos por Walmart o por terceros, y los recibe por delivery a domicilio o los retira en sucursal (pickup). Sam's Club tiene su propia plataforma, con la misma lógica pero en formato mayorista.
3 · Modelo de negocio: precios bajos y conveniencia
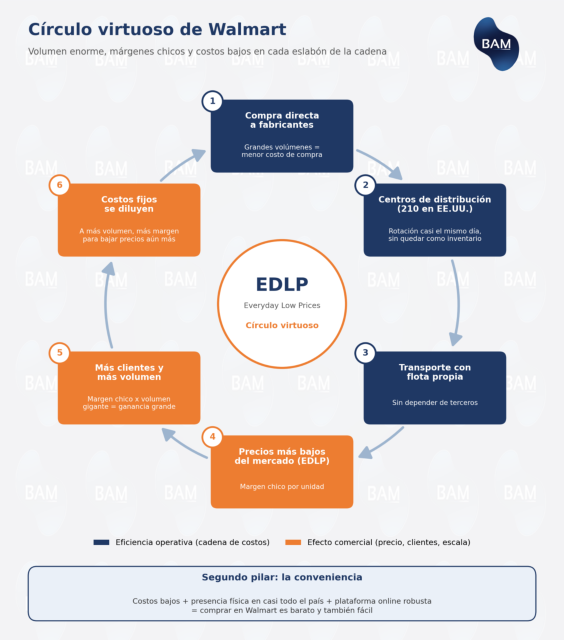
La estrategia se apoya en dos pilares: el EDLP (Everyday Low Prices, precios bajos todos los días) y la conveniencia. El negocio consiste en vender una variedad enorme de productos a una cantidad enorme de clientes a precios muy bajos: volúmenes gigantes con márgenes chicos. Para vender más barato que la competencia, la integración vertical a gran escala es clave, y todo funciona como un círculo virtuoso que se retroalimenta.
Todo empieza con la compra directa a fabricantes en grandes cantidades, lo que reduce el costo. Los productos entran a los centros de distribución (210 en EE.UU.) y no quedan como inventario: se redistribuyen casi el mismo día hacia las sucursales, lo que baja el costo de oportunidad y de almacenamiento. El transporte lo resuelve con flota propia, sin terceros. Y en el punto de venta se ofrecen los precios más bajos del mercado. El truco: precios tan bajos atraen un volumen enorme de clientes, y esos márgenes chicos multiplicados por un volumen gigante se convierten en ganancias grandes; a más volumen, más se diluyen los costos fijos, lo que permite bajar aún más los precios. La conveniencia, el segundo pilar, surge de combinar esos costos bajos con presencia física en casi todo el país y una plataforma online robusta.
4 · Operaciones: cuatro segmentos y el negocio de datos
Walmart reporta bajo cuatro segmentos. Así fueron los resultados del segundo trimestre del año fiscal 2027:
▪ Walmart U.S.: operaciones dentro de EE.UU., el segmento que más factura y el core del negocio. Ingresos de US$125,2 mil M (+3,5% YoY).
▪ Walmart International: operaciones fuera de EE.UU. (Canadá, México, China, India, entre otros), el segmento que más rápido crece. US$35,2 mil M (+12,8% YoY).
▪ Sam's Club: el club de membresía. US$25,7 mil M (+8,8% YoY).
▪ Membresías y otros ingresos: US$1,8 mil M en el trimestre.
Una clave menos visible: Walmart usa la información de sus propias ventas para mejorar el negocio y ganar plata adicional. Creó Walmart Data Ventures (les muestra a los proveedores cómo se vende su producto, cuánto stock queda y qué compran los clientes) y vende publicidad a las marcas a través de Walmart Connect. Así, no solo vende productos: también vende información y avisos —y usa esos datos para anticipar demanda—. Estas divisiones, de márgenes mucho más altos que el retail, son un motor de rentabilidad creciente. Algunos indicadores operativos del trimestre:
| Indicador | Var. YoY | Qué refleja |
|---|---|---|
| Delivery desde tienda | +40% | Crece el uso del servicio de entrega desde las tiendas. |
| E-commerce (3 segmentos) | +23% | Avance de las ventas online considerando los tres segmentos en conjunto. |
| Ingresos por membresías | +11,2% | Ingreso adicional y señal de lealtad de los clientes. |
| Transacciones en Walmart U.S. | +1,5% | No solo subieron los ingresos: entró más gente a comprar. |
Las 5 fuerzas de Michael Porter aplicadas al negocio:
| Fuerza competitiva | Intensidad |
|---|---|
| Rivalidad entre competidores | ALTA |
| Amenaza de nuevos competidores | BAJA |
| Poder de los proveedores | BAJO |
| Poder de los compradores | MEDIO |
| Amenaza de sustitutos | MEDIA |
5 · Ventajas competitivas y riesgos
Ventajas competitivas
▪ Estructura de costos: maximizó la eficiencia en cada eslabón de la cadena, resultado de décadas de inversión, lo que le permite ofrecer precios bajos de forma sostenida.
▪ Presencia en EE.UU.: con +10.900 sucursales y una plataforma online consolidada, es el retailer más grande del mundo y llega a gran parte de la población.
▪ Resiliencia defensiva: gran parte de sus ingresos son de consumo cotidiano, que se compra incluso en recesión. Se refleja en un beta de 0,59 (baja volatilidad relativa).
Riesgos
▪ Competidores: fuerte competencia en varios frentes —Amazon en digital, Costco en mayorista, Target en general merchandise y Kroger en grocery puro—, aunque ninguno ofrece exactamente lo mismo.
▪ Márgenes comprimidos: la estrategia de precios bajos obliga a operar ajustado (margen operativo de 5%), y aún debe financiar la expansión y devolver capital.
▪ Intensidad de capital: requiere reinversión constante en automatización e IA; una mala asignación de ese capital afectaría el negocio y el retorno al accionista.
6 · Resultados financieros · Q2 FY2027
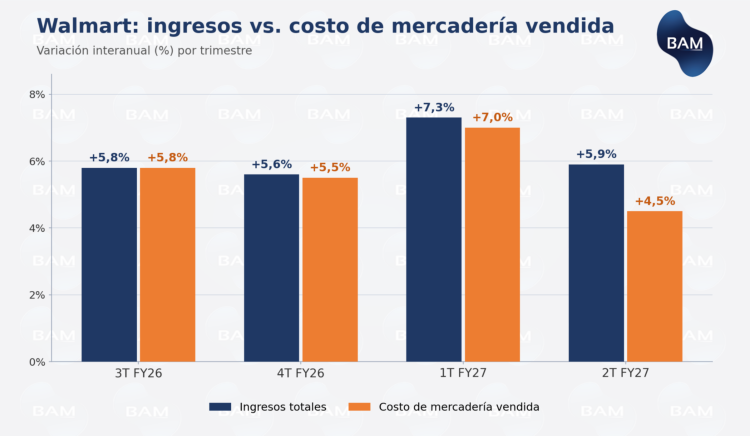
Trimestre de crecimiento. Los ingresos totales alcanzaron los US$187,9 mil M (+5,9% i.a.), impulsados tanto por precios más altos como por más transacciones. El costo de mercadería vendida creció solo 4,5% —por debajo de los ingresos—, lo que ayudó a expandir el margen (se ve claro en el gráfico).
La empresa obtuvo un margen operativo del 5% (US$9,38 mil M, +28,8% i.a.), una mejora significativa. El beneficio neto, en cambio, fue de US$6,36 mil M (−9,4% i.a.), pero la comparación no es representativa: en el Q2 FY26 hubo una ganancia extra de US$2,7 mil M por inversiones en otras compañías que este trimestre no se repitió. El EPS fue de US$0,80 (−9,1%), afectado por el mismo efecto de base.
Generación de caja. En el semestre, el flujo de caja operativo fue de US$19,7 mil M, con el que reinvirtió US$14,3 mil M en CAPEX y destinó US$4,8 mil M adicionales a pagar deuda, recomprar acciones y pagar dividendos. Aun así, la variación de caja del período fue positiva (+US$671 M), dejando una liquidez total de US$11,9 mil M. Un punto a tener en cuenta: parte de esa devolución de capital a los accionistas se financió con deuda, algo a monitorear al evaluar la sostenibilidad de la política de retorno.
Guidance para el 3T FY27 (proyección de la compañía):
| Métrica | Base 3T FY26 | Guidance 3T FY27 |
|---|---|---|
| Ventas netas (cc) | US$177,8 mil M | Aumento de 3,0% a 3,75% |
| Resultado operativo (cc) | US$7,3 mil M (ajustado) | Aumento de 2,0% a 4,0% |
| BPA ajustado | US$0,62 | US$0,62 a US$0,64 |
7 · La acción y valuación
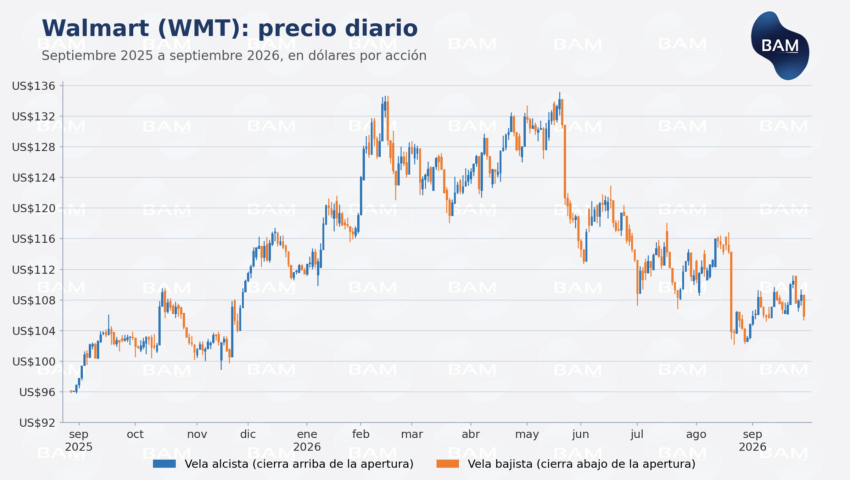
La acción de Walmart es histórica: cotiza desde 1970. Hoy opera en el NASDAQ y en BYMA bajo el ticker WMT, a US$105,5 (AR$9.540 el CEDEAR). El 19 de mayo alcanzó su máximo histórico de US$136,16 y desde entonces viene en baja, acumulando una caída del 22%; en términos de año hasta la fecha (YTD), sin embargo, todavía está 2% arriba. En valuación, cotiza a un P/E de ~39x y un forward P/E de 37x: el mercado paga 37 veces las ganancias esperadas, un múltiplo alto que refleja expectativas elevadas de crecimiento.
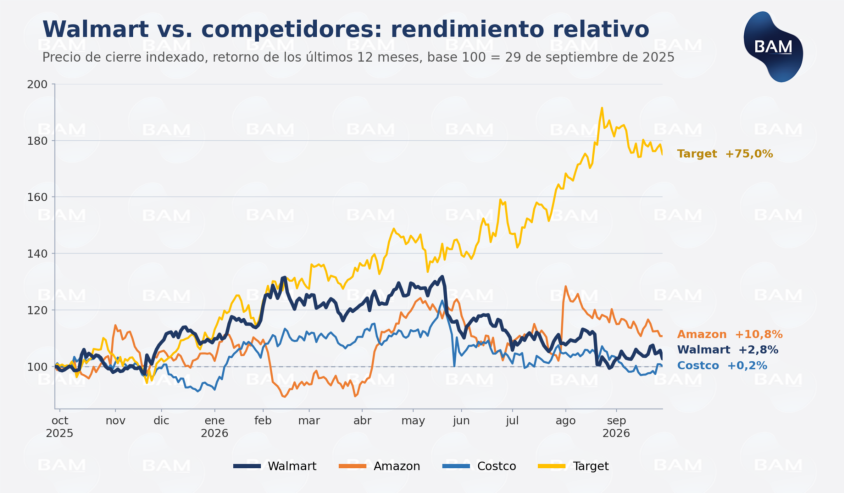
Frente a sus competidores en los últimos 12 meses, Walmart (+2,8%) quedó por detrás de Target (+75,0%) y Amazon (+10,8%), y apenas por encima de Costco (+0,2%). La corrección de los últimos meses, tras el máximo de mayo, explica ese rezago relativo.
8 · Conclusión
Walmart es el retailer más grande del mundo, con ingresos y métricas en crecimiento estable, incluso en un contexto donde el conflicto en Medio Oriente sigue impactando a las economías globales. Su modelo de negocio la mantiene en una posición dominante frente a sus competidores y ha demostrado capacidad de resistir recesiones. De cara al futuro, será clave seguir de cerca dos frentes: la innovación en su cadena de suministro y el modo en que la situación macroeconómica impacte sobre sus operaciones. En base a ese análisis, podría considerarse a Walmart como una posibilidad de inversión.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumInforme con fines informativos; no constituye asesoramiento financiero personalizado. Fuentes: InvestingPro (datos al 28-sep-2026), reportes de resultados de Walmart, Oficina de Estadísticas Laborales de EE.UU. y prensa especializada. Elaborado por Boston Asset Manager con fines informativos y educativos. No constituye una recomendación de inversión. Fuentes públicas y estimaciones propias, sujetas a revisión.