
ANÁLISIS DE RENTA VARIABLE · TECNOLOGÍA / PUBLICIDAD DIGITAL · OCTUBRE 2026
Meta Platforms
Market cap US$1,6 billones · Entre las 10 más valiosas del mundo · Integra la Magnificent 7 · CEO: Mark Zuckerberg
Meta Platforms es una empresa tecnológica multinacional que opera como matriz de Facebook, Instagram y WhatsApp, entre otras plataformas. Es uno de los jugadores centrales de la innovación tecnológica de las últimas décadas, un protagonismo que se apoya en su capacidad técnica y en un modelo de negocio que se reinventa de forma constante.
Precio (cierre 27-oct)
US$620,19
Ingresos Q3 2026
US$64.601M (+26%)
P/E (últimos 12 meses)
~21x
CEDEAR en BYMA
AR$42.760
De Harvard a la IA: los cuatro momentos que la explican
- 2004 · Fundación
- Zuckerberg y un grupo de compañeros de Harvard desarrollan Facebook.
- 2012 · Doble salto
- Sale a bolsa y compra Instagram en el mismo año.
- 2021 · Rebranding a Meta
- Se reposiciona hacia el metaverso. La apuesta no rinde lo esperado.
- Hoy · Inteligencia artificial
- Todo el foco y la inversión apuntan a ser protagonista en IA.
1 · Qué es Meta
La fundó en 2004 Mark Zuckerberg, CEO desde el día uno, junto a un grupo de compañeros de Harvard. Lo que nació como una red para estudiantes universitarios se transformó en uno de los conjuntos de aplicaciones más usados del mundo. En 2012 dio dos pasos decisivos en un mismo año: salió a bolsa y compró Instagram.
En 2021 hizo un rebranding a "Meta" y apostó por el metaverso. Esa apuesta no rindió lo esperado: Reality Labs, su división de realidad virtual, acumula pérdidas por más de US$80.000 millones desde 2020. Hoy el foco está puesto en la inteligencia artificial.
Dónde están los ingresos · Peso de cada segmento en el Q3 2026
- Family of Apps · US$64.158M
- Facebook, Instagram, WhatsApp, Messenger y Threads. La atención que Meta monetiza con publicidad. 99,3%
- Reality Labs · US$443M
- Hardware de realidad virtual y aumentada: visores Meta Quest y gafas Ray-Ban Meta. 0,7%
- Superintelligence Labs · Sin ingresos propios
- IA de frontera. De ahí nace el ecosistema Muse, la apuesta de crecimiento. —
2 · Dónde está el negocio
A efectos contables Meta reporta en dos segmentos, más un área estratégica transversal que todavía no genera ingresos propios. Family of Apps explicó el 99,3% de los ingresos del Q3 2026 (US$64.158M): las redes sociales y apps de mensajería que usan miles de millones de personas. Reality Labs aportó el 0,7% restante (US$443M) con hardware de realidad virtual y aumentada, una apuesta de largo plazo a la próxima plataforma de cómputo. Y por fuera está Meta Superintelligence Labs (MSL), el departamento de IA de frontera que persigue la "superinteligencia personal" y del que nace el ecosistema Muse: un asistente y los modelos que lo potencian (Muse Spark, Muse Wonder y Muse Code).
Ahora bien, el negocio en sí es más simple de lo que parece: Meta no vende tecnología, vende atención. Concentra una cantidad enorme de personas en un ecosistema de plataformas gratuitas, y esa masa de usuarios manda mensajes, sube contenido e interactúa sin parar. Ahí Meta captura los datos y estudia el comportamiento de cada uno. Con esa información sus sistemas de IA personalizan lo que cada persona ve, y sobre esa base les vende a los anunciantes la posibilidad de llegar, de manera segmentada, a quienes más probablemente se interesen. El producto gratuito atrae a la gente, los datos permiten entenderla y la publicidad dirigida convierte esa atención en ingresos.
Qué juega a favor · Las tres ventajas competitivas
- Escala del ecosistema · +3.600 millones de usuarios por día
- Una base de usuarios y una red de relaciones casi imposibles de replicar.
- Avance tecnológico · Casi US$60.000M en I+D este año
- Equipo de primer nivel en IA y control de su propia infraestructura.
- Datos y segmentación · Décadas de datos acumulados
- Su publicidad rinde, y eso le da poder de negociación frente al anunciante.
3 · Qué juega a favor
Las tres ventajas de Meta se refuerzan entre sí. La escala es la base: con más de 3.600 millones de personas activas por día, cuanta más gente usa sus plataformas, más valiosas se vuelven para nuevos usuarios y para los anunciantes.
Sobre esa escala se apoya el avance tecnológico: invirtió casi US$60.000 millones en I+D en lo que va del año y armó un equipo de primer nivel en IA que, sumado al control de su infraestructura, le permite innovar a un ritmo difícil de igualar. Y de ambas sale la tercera: décadas de datos acumulados que hacen que su publicidad rinda y le dan poder de negociación frente a sus clientes.
Principales aplicaciones de IA · Dónde ya está trabajando dentro del negocio
- Publicidad (Advantage+)
- Elige qué anuncio ve cada persona y arma las campañas sola.
- Algoritmo del feed
- Decide qué contenido aparece en Facebook, Instagram y Threads.
- Meta AI / Muse
- Responde preguntas, genera imágenes y redacta textos.
- WhatsApp Business
- Bots que atienden clientes y ayudan a vender por chat.
- Gafas Ray-Ban Meta
- Traducen, describen lo que se ve y responden por voz.
- Muse Code
- Asistente para programar, ofrecido a desarrolladores.
- Chips propios (MTIA)
- Hardware propio para abaratar el costo de su IA.
- Moderación de contenido
- Detecta y filtra publicaciones que violan las reglas.
4 · La apuesta por la IA
Meta ve en la inteligencia artificial una enorme oportunidad y apuesta fuerte por ella. El objetivo de fondo es la "superinteligencia personal": una IA que entienda el contexto de cada persona y actúe como una extensión de ella.
En paralelo, ya la usa para potenciar el negocio actual. La lista de arriba ordena las implementaciones más importantes, y el patrón es claro: la IA no es un producto aparte sino la capa que atraviesa todo, desde el anuncio que elige mostrarte hasta el chip que Meta diseña para abaratar su propio cómputo. Esa misma ambición es la que explica el nivel de inversión que viene a continuación.
5 · El capex: el gran interrogante
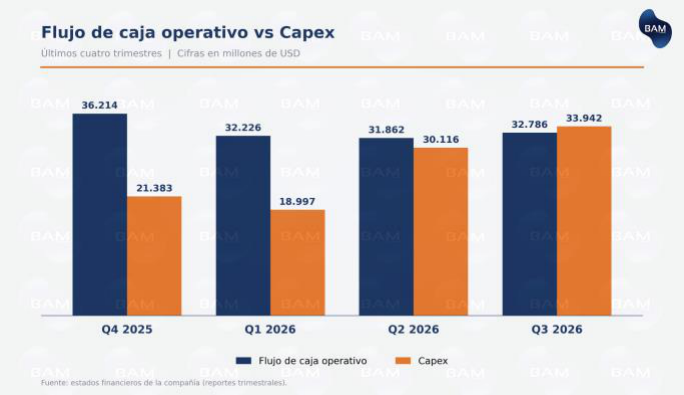
Desarrollar IA a este nivel exige centros de datos enormes, chips carísimos y mucha energía. Esa inversión en infraestructura es el CAPEX (gasto de capital), y el gráfico lo compara con el flujo de caja operativo, el dinero neto que le queda a Meta tras sus gastos.
El punto clave está en el último trimestre: el gasto superó a la caja generada. En apenas tres trimestres el capex pasó de US$21.383M a US$33.942M, y la empresa proyecta entre US$135.000 y US$145.000 millones para todo 2026. Esa guía incluye los arrendamientos financieros: con unos US$85.800M ya invertidos en los primeros tres trimestres, su piso implica un cuarto trimestre de al menos US$49.000M, más de 40% por encima del anterior.
Como su propia caja ya no alcanza, Meta salió a buscar financiamiento afuera. Colocó acciones por US$37.500 millones (ordinarias más preferentes convertibles en 2029) y prevé un programa de hasta US$60.000 millones más, desde 2027, con una nueva clase de acciones sin voto (Clase C): en total, hasta US$97.500 millones. Nvidia y AMD, dos de sus proveedores de chips, se comprometieron a comprar acciones por US$4.000 millones.
Qué juega en contra · Los tres riesgos a monitorear
- Capex agresivo · El gasto ya supera a la caja
- El retorno de la IA todavía no se ve, y eso genera incertidumbre.
- Regulación y litigios · US$18.000M + US$25.000M
- Acuerdo con estados por menores y fallo por privacidad de datos.
- Dependencia de terceros · Nvidia, energía y tokens
- Encarecen la operación y presionan los márgenes.
6 · Qué juega en contra
El primer riesgo es el propio capex: las inversiones ya superan la caja que genera el negocio y la empresa planea gastar más, en lo que parece una carrera armamentista por la IA. Como el retorno todavía no se ve, el mercado castiga la acción.
El segundo son los litigios, que golpean las finanzas y la reputación. En agosto de 2026 Meta cerró un acuerdo por hasta US$18.000 millones (a pagar en diez años y sujeto a aprobación judicial) con estados de EE.UU. que alegaban que sus plataformas fomentan la adicción en menores y recopilan sus datos de forma ilegal. Y el 21 de octubre un juez de Nuevo México le ordenó pagar US$25.000 millones por haber engañado al público sobre la privacidad de los datos (caso Cambridge Analytica); Meta apelará el fallo.
El tercero es la dependencia de proveedores: los chips para IA vienen sobre todo de Nvidia, y a eso se suman los costos de energía y de tokens de terceros.
7 · Los números del Q3 2026
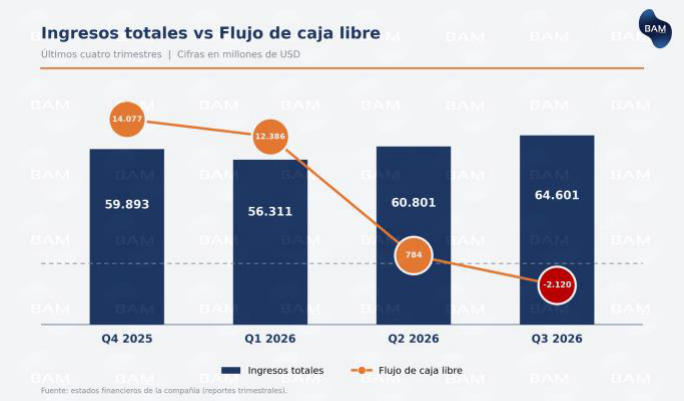
Meta reportó el miércoles 21 de octubre y tuvo un gran trimestre, por encima de las expectativas de Wall Street. Los ingresos alcanzaron US$64.601M (+26% interanual), impulsados sobre todo por un alza del 14% en el precio promedio por anuncio. El beneficio neto quedó golpeado por un cargo legal de US$9.890M, vinculado al acuerdo con los estados, y aun así llegó a US$9.860M. El EPS diluido fue de US$3,83 (+265%); sin ese cargo habría sido de US$7,40, por encima de lo que esperaba el mercado.
La contracara está en la caja. El flujo operativo fue de US$32.786M y la inversión en capex, con arrendamientos financieros incluidos, de US$34.906M. Eso deja un flujo de caja libre negativo de US$2.120M, el primero en más de una década. En paralelo, la deuda a largo plazo pasó de US$58.744M a US$80.922M, un 38% más en solo nueve meses.
Por último, Meta mantiene su dividendo trimestral de US$0,525 por acción: el último se pagó el 28 de septiembre, por unos US$1.340 millones en total, y el próximo todavía no fue anunciado.
8 · La acción
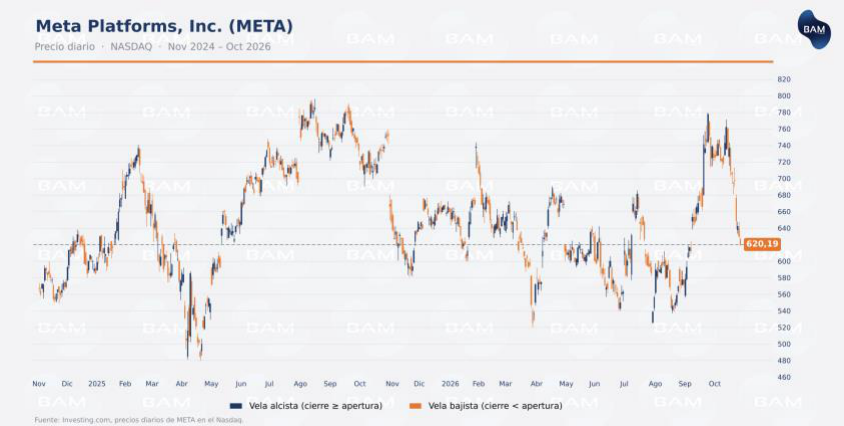
META cotiza en el Nasdaq y, vía CEDEAR, en BYMA. Al cierre del 27 de octubre el precio era de US$620,19 (AR$42.760 por CEDEAR). Viene mostrando gran volatilidad: tras su máximo histórico de US$790 el 12 de agosto de 2025 no volvió a ese nivel, y desde el arranque de 2026 acumula una caída cercana al 6%. En poco más de dos meses subió más de 40% (hasta casi US$780) para después caer 20%.
La percepción del mercado cambia todo el tiempo: los buenos resultados y el rendimiento histórico generan reacciones positivas, mientras que el capex, las dudas de si la IA devolverá lo invertido, las tasas altas y los cargos legales empujan a castigar la acción.
En valuación cotiza a un P/E de aproximadamente 21x sobre las ganancias de los últimos doce meses y a cerca de 18x sobre las que se esperan para 2027 (forward). El mercado espera que las ganancias sigan creciendo, y por eso el múltiplo futuro es más bajo. Pero cuidado: ese múltiplo también refleja la incertidumbre que el mercado le asigna al capex y a la apuesta por la IA.
Qué seguir de acá en adelante · Tres cosas antes de tomar posición
- Cómo financia el capex · Caja, deuda o emisión
- A qué ritmo y por qué montos, y si ese esfuerzo termina golpeando la rentabilidad.
- El capex del sector · Termómetro del mercado
- Hasta dónde está dispuesto a tolerar el gasto en IA de las demás compañías.
- La macro de EE.UU. · Inflación y tasas
- Influyen directamente en las operaciones y en el múltiplo de la acción.
9 · Conclusión para inversores
Meta es una empresa consolidada, con un negocio de fondo sólido: sus plataformas reúnen la mayor audiencia de redes sociales del mundo. El rumbo es claro, con la IA como prioridad absoluta, y la inversión en infraestructura no hace más que confirmarlo. Pero la caída de los últimos días muestra que el mercado todavía pide pruebas de que esa inversión va a rendir. Por eso hay tres factores que conviene tener bien presentes antes de tomar una posición, detallados más arriba.
Informe Premium · Meta: vende más que nunca, pero ya no le alcanza la caja
Equity Research · Informe Premium · Publicidad digital e inteligencia artificial · Miércoles 28 de octubre de 2026. Contenido para lectores Premium / Premium+.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumBAM · Boston Asset Manager — Equity Research. Documento informativo · No constituye recomendación de inversión.