
ANÁLISIS DE RENTA VARIABLE · SEMICONDUCTORES / MEMORIA · OCTUBRE 2026
Micron Technology
El único gran fabricante de memoria con sede en Estados Unidos y uno de los tres jugadores de un oligopolio global. El auge de la inteligencia artificial disparó la demanda de memoria —y con ella, resultados y cotización a niveles extraordinarios. Un repaso de qué fabrica, cómo gana plata y sus números del Q4 del año fiscal 2026. CEO: Sanjay Mehrotra.
Precio · NASDAQ
US$ 1.067
Market cap
US$ 1,21 bill.
Free cash flow Q4'26
US$ 33.100M
P/E
14x trailing
Micron
Micron Technology es una empresa de semiconductores especializada en la producción de memorias. Fue fundada en 1978 en Boise, Idaho (EE.UU.), donde sigue teniendo su sede. Desde sus inicios se enfocó en fabricar chips de memoria y hoy produce en fábricas propias en Estados Unidos y en varios países de Asia. Es el único fabricante de memoria DRAM con sede en EE.UU., aunque compite a nivel global con gigantes como Samsung y SK Hynix, de Corea del Sur. Su capitalización ronda los US$1,21 billones, lo que la ubica como la 13.ª empresa más valiosa del mundo.
Qué fabrica y por qué su producto es tan demandado
Micron fabrica chips de memoria, necesarios para cualquier dispositivo que procese o guarde datos. Produce dos tipos: la DRAM (memoria de trabajo: guarda temporalmente los datos que el procesador usa en el momento) y la NAND (memoria de almacenamiento: conserva fotos, apps y archivos incluso con el dispositivo apagado). Cumplen funciones distintas, pero muchos dispositivos incorporan las dos.
Un oligopolio con barreras altísimas. El mercado está dominado por tres empresas —Samsung, SK Hynix y Micron—, que juntas concentran más del 90% del DRAM mundial. Esto se explica por tres barreras de entrada: el capital necesario es enorme (fábricas de decenas de miles de millones de dólares), la tecnología es extremadamente avanzada y exige innovación constante, y la escala es determinante (gana quien fabrica más barato por unidad, y eso solo se logra con gran volumen).
El motor: la inteligencia artificial. Las memorias de Micron son fundamentales para las computadoras que entrenan y ejecutan modelos de IA. Los chips de IA (GPU) necesitan recibir datos a una velocidad enorme, y para eso usan HBM (High Bandwidth Memory), un tipo especial de DRAM apilada en capas junto al procesador. NVIDIA, Amazon, Microsoft, Google y Meta necesitan grandes cantidades de DRAM y HBM para sus centros de datos. Además, la HBM ocupa más espacio de las obleas que la DRAM tradicional: cuanto más HBM se produce, menos capacidad queda para DRAM común. Demanda creciente + pocos fabricantes + capacidad limitada = fuerte suba en el precio de la memoria.
Modelo de negocio: un mercado cíclico que busca estabilizarse
El mercado de la memoria es cíclico: cuando la demanda sube, los ingresos y las ganancias la acompañan; cuando baja, ocurre lo contrario. Eso vuelve los resultados muy volátiles y dificulta proyectar los ingresos futuros. Hoy Micron busca aprovechar la fuerte demanda global concentrándose en los productos que necesita la IA, con un portafolio diversificado (DRAM, HBM y NAND) que abastece a múltiples industrias y tecnología avanzada en eficiencia energética y control térmico.
La clave para domar el ciclo son los contratos de largo plazo: cuando el producto cumple las exigencias técnicas del cliente a precios adecuados, la relación se formaliza en acuerdos basados en confianza y estabilidad. Estos contratos hacen los ingresos futuros más predecibles y reducen el efecto del ciclo. A eso se suma que Micron es el único gran fabricante con sede en EE.UU., lo que disminuye el riesgo geopolítico para quienes buscan diversificar su suministro —y la vuelve más atractiva para clientes e inversores.
Operaciones: un fabricante integrado (IDM)
En el último trimestre, las ventas de DRAM fueron de US$39.800M (73% de los ingresos) y las de NAND, US$14.100M (26%). Micron funciona como un fabricante integrado de dispositivos (IDM): diseña, fabrica y empaqueta sus propios chips. El proceso arranca en el diseño e I+D; luego compra obleas de silicio, construye los circuitos capa por capa con equipos avanzados (entre ellos la litografía de ASML), testea, corta, empaqueta y hace una prueba final. Hacer todo dentro de la empresa le da control de costos y calidad de punta a punta; la contracara es un modelo muy intensivo en capital, con costos fijos muy altos. Los ingresos del trimestre se reparten en cuatro unidades de negocio:
| Segmento | Ingresos | % total | M. oper. | Qué hace |
|---|---|---|---|---|
| Core Data Center (CDBU) | US$18.002M | 33% | 85% | Memoria y almacenamiento para servidores de data centers y nubes. |
| Cloud Memory (CMBU) | US$16.283M | 30% | 76% | Memoria para hyperscalers, incluida la HBM para IA. |
| Mobile and Client (MCBU) | US$13.114M | 24% | 88% | Memoria para celulares y computadoras (PCs y laptops). |
| Automotive and Embedded (AEBU) | US$6.824M | 13% | 79% | Memoria para autos, industria y dispositivos embebidos (IoT). |
| Total | US$54.223M | 100% | — |
Para dar previsibilidad, Micron firmó 26 acuerdos estratégicos con clientes (SCAs), que estima en más del 35% de sus ingresos hasta 2030 (con extensiones que ya llegan a 2031). Tres cuartas partes de esos ingresos tienen un marco de precios definido —en su mayoría con bandas de piso y techo—, mientras que el cuarto restante se renegocia según el mercado. Los clientes ya comprometieron US$32.000M, casi todo en depósitos en efectivo, reflejando su confianza en la demanda de largo plazo.
Clientes y competidores
| Cliente | Qué compra |
|---|---|
| Nvidia | HBM3E/HBM4 para sus GPUs (Vera Rubin), HBM4E a medida y SOCAMM. |
| General Motors | Memoria para autos (acuerdo de suministro). |
| Samsung (Galaxy S25) | LPDDR5X para celulares. |
| Apple | Memoria móvil, como en el iPhone 15. |
| AMD | HBM para sus aceleradores. |
| Hyperscalers | Amazon, Microsoft, Google, Meta: DRAM para servidores y data centers. |
| Fabricantes de servidores y PCs | Dell, HP, Lenovo, Supermicro: DRAM y SSD. |
| Competidor | País | Compite en |
|---|---|---|
| Samsung | Corea del Sur | DRAM, HBM y NAND |
| SK Hynix | Corea del Sur | DRAM, HBM y NAND (vía Solidigm) |
| CXMT | China | DRAM convencional |
| YMTC | China | NAND |
| Kioxia | Japón | NAND |
| Western Digital / SanDisk | EE.UU. | NAND |
Ventajas competitivas y riesgos
Ventajas competitivas
- Oligopolio tecnológico: tres empresas concentran +90% del DRAM mundial. Entrar exige décadas de know-how, propiedad intelectual y miles de millones en fábricas.
- Visibilidad de la demanda: los 26 SCAs representan +35% de sus ingresos hasta 2030, reduciendo el riesgo del ciclo y dando previsibilidad.
- Integración vertical (IDM): diseña, fabrica y empaqueta internamente, controlando costos y calidad y ajustando la producción a la demanda.
- Diversificación geográfica: fábricas en EE.UU., Japón, Taiwán y Singapur (vs. Corea del Sur de sus rivales), con apoyo del CHIPS Act.
Riesgos
- Ciclicidad: el mercado alterna escasez y exceso de oferta. Hoy los precios están muy altos; cuando la demanda baje o la oferta suba, caerán y afectarán los resultados.
- Dependencia de la IA: gran parte de la demanda viene del auge de la IA. Si se desacelera la inversión en infraestructura, la demanda de memoria podría caer.
- Ingresos por precio, no por volumen: los resultados extraordinarios vienen sobre todo del aumento de precios, no de vender más unidades.
- Concentración de clientes: los 10 principales explican ~50% de los ingresos; perder uno tendría un impacto importante.
Resultados financieros · Q4 FY2026
El factor común detrás de estos números es que los precios de la memoria siguen en alza. Los ingresos totales del trimestre fueron de US$54.220M (+380% i.a. y +30% intertrimestral). El margen bruto pasó de 44,7% en el Q4 FY25 a 86,8% en el Q4 FY26. Lo que más se destaca es el beneficio neto, de US$37.700M (+1.077% i.a.), con un EPS diluido de US$32,87 (+1.061%). Un solo trimestre no alcanza para dimensionar el salto: abajo, el resultado consolidado del año fiscal completo frente al anterior.
| Concepto | FY-26 | FY-25 |
|---|---|---|
| Ingresos | 133.188 | 37.378 |
| Margen bruto | 107.504 | 14.873 |
| Porcentaje de los ingresos | 80,7% | 39,8% |
| Gastos operativos | 8.164 | 5.103 |
| Resultado operativo | 99.340 | 9.770 |
| Porcentaje de los ingresos | 74,6% | 26,1% |
| Resultado neto | 84.969 | 8.539 |
| Ganancia por acción diluida (US$) | 74,33 | 7,59 |
Flujo de caja y guidance
Las ganancias se traducen en una enorme generación de caja. En el trimestre, el flujo de caja operativo fue de US$42.900M; tras un capex de US$10.700M —destinado a construir, ampliar y equipar fábricas (Nueva York, Idaho, Singapur) para abastecer la demanda comprometida en los SCAs—, el flujo de caja libre fue de US$33.100M. La empresa cierra el trimestre con US$38.300M en caja, suficiente para cubrir su deuda de corto plazo con holgura. A la derecha, el guidance que la propia compañía proyecta para el 1T FY27.
| Concepto | Perspectiva GAAP |
|---|---|
| Ingresos | US$ 61,5 mil millones ± US$ 1,5 mil millones |
| Margen bruto | Aproximadamente 85,95% |
| Gastos operativos | Aproximadamente US$ 2,31 mil millones |
| Ganancia por acción diluida* | US$ 37,84 ± US$ 1,00 |
La acción y valuación
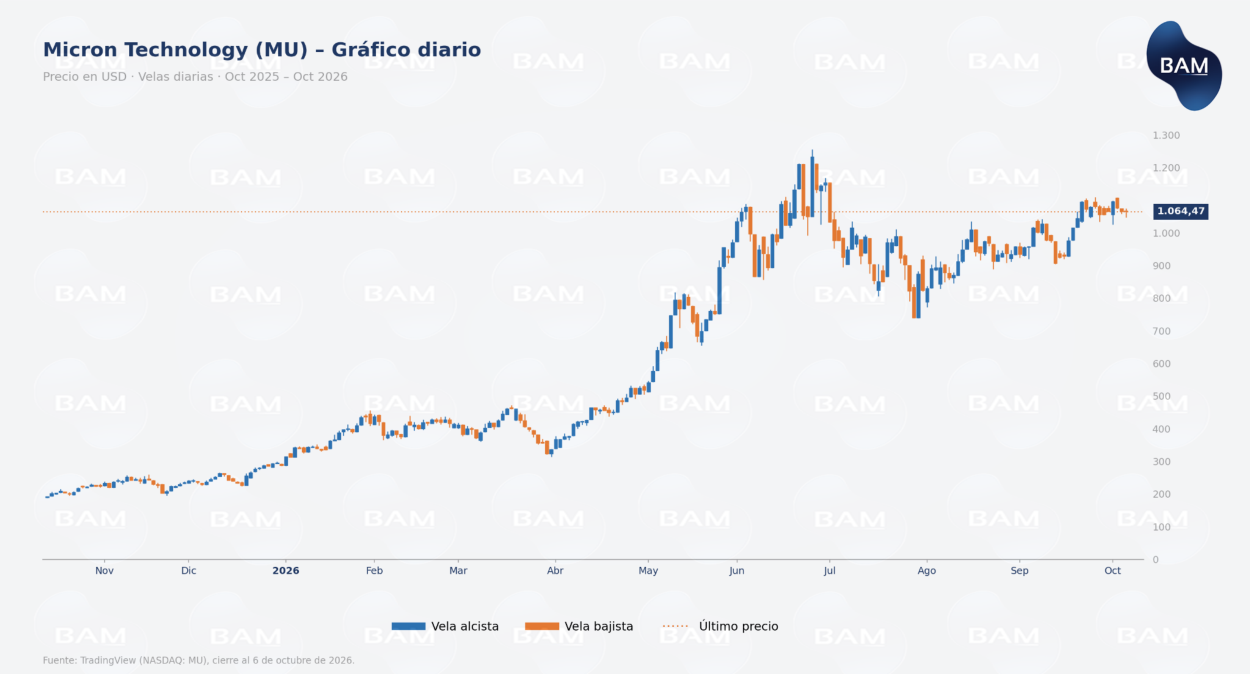
En el último año la acción acompañó con fuerza los resultados: entre octubre de 2025 y octubre de 2026 la capitalización pasó de ~US$210.000M a US$1,21 billones, y Micron se convirtió en la 13.ª empresa más valiosa del mundo. Cotiza en el NASDAQ y en la BCBA (vía CEDEAR) bajo el ticker MU, a US$1.067 (AR$344.000). En el año subió 460%; su máximo histórico fue US$1.255, el 24 de junio de 2026. Tras ese rally, el sector tuvo una corrección fuerte (Micron llegó a caer ~30% desde el máximo): el mercado empezó a dudar de que el enorme gasto en infraestructura de IA fuera sostenible y apareció el temor de que el ciclo estuviera terminando. Pese a eso, la acción se recuperó y volvió a subir.
En valuación, Micron cotiza a un P/E trailing de ~14x (el mercado paga US$14 por cada dólar de ganancia de los últimos 12 meses) y un P/E forward de ~7x, porque se espera que las ganancias sigan creciendo con fuerza. Ese forward tan bajo es, a la vez, la gran apuesta y el gran riesgo: el múltiplo solo tiene sentido si el súper-ciclo de la memoria continúa.
Conclusión para inversores
Micron es una opción a considerar para quienes buscan exposición al sector de semiconductores. Opera en un contexto de fuerte demanda y precios altos, con resultados extraordinarios que, por ahora, no muestran señales de desaceleración, y participa en un mercado oligopólico como uno de los tres grandes fabricantes de DRAM y HBM, memorias fundamentales para la IA. Sin embargo, el mercado ya descuenta gran parte de este buen desempeño (la acción subió 460% en un año). Por eso, lo clave es analizar cómo evolucionará la demanda de memoria y cómo responderá Micron a esos cambios, sobre todo cuando termine el período actual de escasez.
Elaborado por Boston Asset Manager con fines informativos y educativos. No constituye una recomendación de inversión. Fuentes públicas y estimaciones propias, sujetas a revisión.
Informe Premium · Micron Technology (NASDAQ: MU)
Semiconductores · Memoria e inteligencia artificial | Miércoles 7 de octubre de 2026
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes Premium