
ANÁLISIS DE RESULTADOS · AMAZON · TERCER TRIMESTRE 2026
La carrera de los hyperscalers: Amazon apuesta todo, el mercado todavía duda.
Fundada en 1994 por Jeff Bezos como una simple librería online, hoy es una de las más valiosas del mundo.
Fundada en 1994 por Jeff Bezos como una simple librería online, hoy es una de las más valiosas del mundo. Reportó el 29 de octubre: el margen operativo más alto de su historia, la nube creciendo al ritmo más rápido en casi cinco años y un gasto de capital que dejó el flujo de caja libre de 12 meses en rojo por US$42.400 millones. Al día siguiente la acción abrió casi 5% abajo y cerró 1,4% abajo. Acá desarmamos por qué.
- Ticker
- NASDAQ: AMZN
- Período
- Q3 2026
Ingresos del trimestre
US$201.944M
+12% interanual
Margen operativo
13,9%
récord, desde 9,7% (12,1% sin cargos únicos)
Capex del trimestre
US$75.878M
+122% interanual
Caja libre (12 meses)
−US$42.357M
la factura de la apuesta
1 De dónde sale cada dólar
| Segmento | Qué es | Q3 2026 (US$ M) | Var. i.a. |
|---|---|---|---|
| RETAIL | Los flujos de consumo (Amazon no lo reporta como segmento) | 155.960 | +6% |
| Tienda online | Lo que Amazon vende de su propio stock | 68.470 | +2% |
| Vendedores terceros | Comisiones y logística de otros vendedores (Amazon FBA) | 46.492 | +9% |
| Publicidad | Anuncios en su tienda, en Prime Video y otras plataformas | 19.637 | +11% |
| Suscripciones | La cuota de Prime y otros servicios, un ingreso que se repite | 14.006 | +11% |
| Tiendas físicas y otros | Whole Foods, Amazon Fresh y otros ingresos menores | 7.355 | +5% |
| AWS | Cómputo, almacenamiento, bases de datos e inteligencia artificial | 45.984 | +39% |
| TOTAL (Net Sales) | Ingresos consolidados del trimestre | 201.944 | +12% |
Los ingresos llegaron a US$201.944 millones, apenas por debajo de lo que esperaba Wall Street (unos US$202.000 millones). El minorista creció moderado pero estable, y lo notable no estuvo en el volumen sino en la eficiencia: el resultado operativo de Norteamérica saltó 82% interanual (cerca de 20% sin el acuerdo de US$2.500 millones con el regulador comercial de EE.UU., que pesó en 2025), apoyado en entregas más rápidas, con más alcance y a más clientes. AWS fue la estrella y, dato clave, entró por encima de lo esperado. El margen operativo total trepó a 13,9% desde 9,7% (12,1% sin los cargos únicos de 2025): Amazon no solo vendió más, ganó más por cada dólar vendido.
El único número feo es el neto: US$20.685 millones, una caída del 2,4%. No es operativo, es contable. En el Q3 de 2025 Amazon había anotado US$10.186 millones de ganancia por revaluación de inversiones (sobre todo su participación en Anthropic) y este año esa línea dio negativa en US$703 millones. Ese vaivén de casi US$11.000 millones anuló la mejora operativa y explica por qué la ganancia por acción (EPS) pasó de US$1,95 a US$1,89, por debajo de los US$1,96 que esperaba el mercado.
De cara al cierre del año, la compañía proyecta ingresos de entre US$240.000 y US$247.000 millones para el cuarto trimestre, unos US$40.000 millones más que este. Buena parte de ese salto es estacional (las fiestas inflan al minorista todos los años); frente al cuarto trimestre de 2025 equivale a crecer entre 12% y 16%. Hasta acá, la foto es la de una empresa en su mejor momento. El flujo de caja cuenta otra historia.
QUÉ ES AWS Y POR QUÉ IMPORTA
El negocio que nació de un problema interno
- El origen
- A principios de los 2000 Amazon armó la infraestructura de su tienda online y notó que a otras empresas les pasaba lo mismo. En 2006 empezó a alquilarla.
- El modelo
- Alquilar capacidad de cómputo y cobrarla por uso, como la luz o el agua, en lugar de que cada empresa compre la suya.
- La demanda
- La cartera de contratos ya firmados llegó a US$578.000 millones (US$496.000 millones tres meses antes). Las empresas hacen fila.
- Clientes y socios
- De NVIDIA, OpenAI, Anthropic y Oracle a Samsung, Volkswagen, United Airlines e IBM.
2 La nube, el segmento estrella
¿Qué es lo que más destaca del negocio actual de Amazon? En una palabra: nube. AWS facturó US$45.984 millones en el trimestre, un 39% más que un año atrás. Es el crecimiento más rápido en casi cinco años, y viene de un negocio que ya mueve casi un cuarto de los ingresos, pero aporta 63% de su ganancia operativa (US$17.773 millones).
Lo impulsó desde sus inicios Andy Jassy, hoy CEO de Amazon, con una idea simple: sacarle de encima a las empresas el costo y la complejidad de tener infraestructura propia. Les ahorra inversión y años de trabajo, y por eso hay semejante fila esperando.
Ese apetito explica por qué la nube se convirtió en la apuesta más grande de la compañía. Y no lo dicen los ejecutivos, lo dicen los números de inversión. Es ahí, también, donde empiezan las dudas: apostar fuerte cuesta caro, y esa factura es la que el mercado mira de reojo.
| LA CUENTA DEL TRIMESTRE | Por qué el récord no se traduce en caja | US$ M |
|---|---|---|
| Caja operativa | El efectivo real que generó el negocio | US$42.422 M |
| Capex neto | Lo que invirtió en infraestructura | US$75.878 M |
| Flujo de caja libre | La diferencia, en rojo | −US$33.456 M |
| Últimos 12 meses | El mismo cuadro, acumulado | −US$42.357 M |
3 El problema no está en las ventas. Está en la caja
El gasto de capital del trimestre fue de US$75.878 millones, un 122% más que un año atrás, destinado casi todo a infraestructura de nube e inteligencia artificial. La caja operativa, aun siendo enorme, no alcanzó a cubrirlo: Amazon gastó unos US$33.500 millones más de los que generó.
Mirando los últimos doce meses el cuadro se repite y se agranda: invirtió US$210.657 millones contra US$168.300 millones de caja operativa, dejando el flujo de caja libre en −US$42.357 millones. Y falta: la compañía mantiene una proyección de unos US$220.000 millones de capex para todo 2026. Es la que más invierte entre las grandes de la nube, aunque Alphabet le sigue de cerca (entre US$195.000 y US$205.000 millones).
LA CADENA DE LA IA, DE PUNTA A PUNTA
Las cinco piezas que Amazon quiere controlar
- Infraestructura
- Construir y operar sus propios centros de datos, la base de la nube.
- Chips propios
- Diseñar sus propios chips (Trainium, Inferentia, Graviton) para depender menos de NVIDIA.
- Plataforma
- Vender IA lista para usar a las empresas (Bedrock, AgentCore).
- Modelos
- Tener modelos de inteligencia artificial propios.
- IA en sus productos
- Usar la IA para abaratar y hacer más eficiente su propio negocio minorista.
4 La apuesta de Amazon
Amazon es, junto con Microsoft y Alphabet, un hyperscaler: una de las empresas que ofrecen servicios de nube operando infraestructura propia a escala masiva. Las tres corren la misma carrera, y la pregunta del millón es quién va a ofrecer el mejor servicio de nube e IA.
Como entrenar y desarrollar IA es carísimo, esa competencia se transformó en algo más simple de describir: una batalla de gasto de capital. Gana el que pueda invertir más y mejor. Lo que Amazon busca con esa plata es controlar la cadena entera, del diseño del chip al producto final.
Si se compara con lo que persigue Alphabet, las coincidencias son muchas: objetivos casi idénticos y un gasto de capital récord en ambas. La diferencia está en la caja: en los últimos doce meses Alphabet todavía dejó unos US$19.700 millones de caja libre positiva; Amazon, −US$42.357 millones.
| DE DÓNDE SALIÓ LA PLATA | Fuentes de financiamiento · 9 meses de 2026 | US$ M |
|---|---|---|
| Deuda de largo plazo | Emisión bruta en nueve meses | US$115.100 M |
| Deuda de corto plazo | Emisión neta de repagos | US$1.084 M |
| Acciones y dividendos | No emitió capital ni pagó dividendos | US$0 |
| Repagos y arrendamientos | Lo que devolvió en el período | (US$4.336 M) |
| Flujo neto de financiación | Lo que entró, neto de todo | US$111.848 M |
5 El costo de la carrera
La respuesta es corta: deuda. En los primeros nueve meses de 2026 Amazon levantó US$111.848 millones netos por financiamiento, y casi todo salió de emitir deuda de largo plazo. No emitió acciones ni pagó dividendos.
Su deuda de largo plazo saltó de US$65.600 millones a fines de 2025 a US$173.100 millones al cierre de septiembre: se multiplicó por 2,6 en nueve meses. Y eso ya tiene un precio visible en los resultados: el gasto en intereses del trimestre pasó de US$538 millones a US$1.691 millones, más del triple. Aun así, la caja bajó de US$90.106 millones a US$58.714 millones: el financiamiento no alcanzó para cubrir lo que se invirtió.
6 El termómetro del miedo
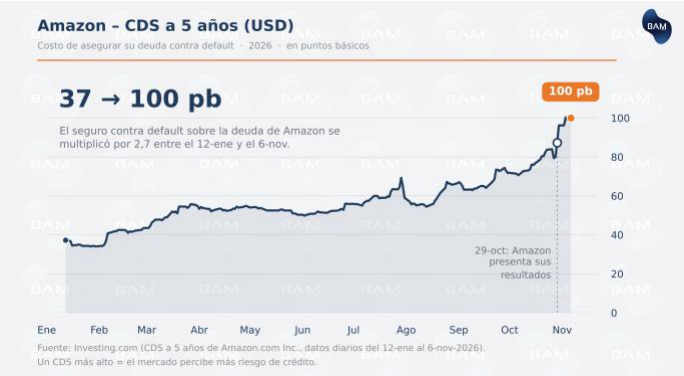
Hay un indicador que mide esa duda mejor que el precio de la acción: el CDS (Credit Default Swap). Es el precio del seguro contra el default de una empresa, y sube cuando el mercado de crédito percibe más riesgo de que no pague su deuda. Es, en esencia, el termómetro del miedo del mercado de bonos.
Desde mediados de enero, el costo de asegurar la deuda de Amazon a cinco años se multiplicó por 2,7, de 37 a 100 puntos básicos, en paralelo con la fuerte emisión de deuda y la caja libre en rojo. Dicho en dinero: asegurar US$10 millones de deuda de Amazon cuesta hoy US$100.000 por año; en enero costaba unos US$37.000. No es un caso aislado: según la prensa especializada, el seguro de Meta, Nvidia y Oracle también llegó a máximos este año.
Conviene no exagerar: 100 puntos básicos sigue siendo un nivel bajo, propio de una empresa sólida y con grado de inversión, no de una que esté cerca de no pagar. Lo relevante no es el nivel, es la tendencia: que se haya multiplicado por casi tres en menos de un año marca un cambio en cómo el mercado percibe el riesgo de la apuesta.
7 Cómo respondió la acción
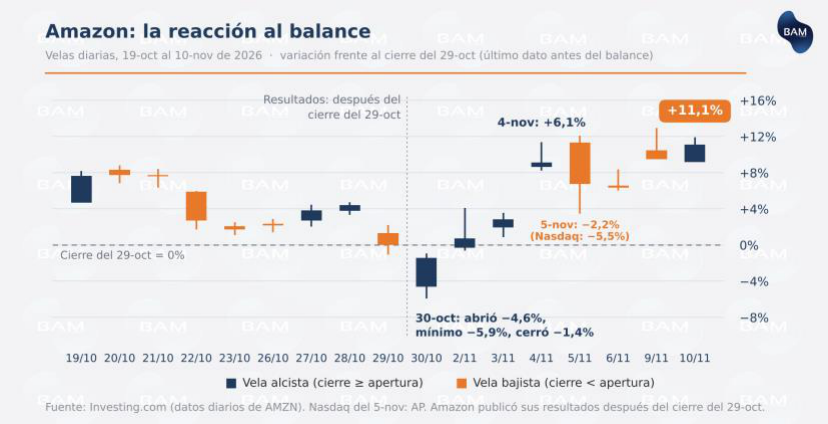
Amazon presentó el 29 de octubre después del cierre y la acción llegó a caer más de 6% en las operaciones posteriores. Al día siguiente abrió 4,6% abajo y tocó un mínimo de 5,9% abajo, pero cerró apenas 1,4% abajo: recortó la caída dentro de la misma rueda. Desde ese mínimo acumula más de 18%.
La lectura es la siguiente: la incertidumbre por el sobregasto es real, pero los resultados de la nube terminaron pesando más y ayudaron a recuperar terreno. El CEO, Andy Jassy, destacó que AWS crece al ritmo más rápido en casi cinco años y que su rentabilidad también mejora. Ese mensaje le dice al inversor que la demanda de cómputo e IA es genuina, aunque el retorno de la inversión todavía hay que verlo. Enfrentadas la apuesta y la duda, por ahora pesó más la apuesta.
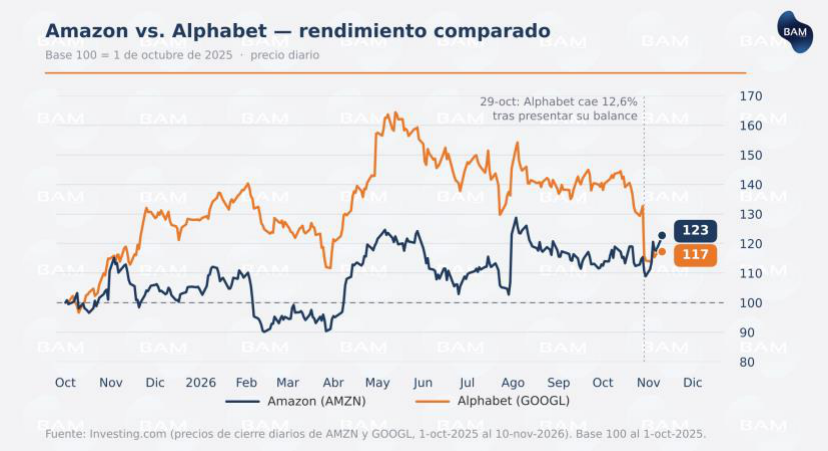
Los hyperscalers están bajo presión: el sobregasto de caja y la necesidad de recurrir a la deuda hacen que, por momentos, el mercado se olvide de la solidez del negocio. Amazon no fue castigada con la dureza con que lo fue Alphabet (cayó 12,6% el 29 de octubre), pero el reporte igual generó incertidumbre sobre la agresividad de su plan de capital.
La semana siguiente fue más volátil: el 4 de noviembre, un día después de las elecciones legislativas de EE.UU., Amazon subió 6,1%; el 5, con el Nasdaq cayendo 5,5%, cedió 2,2%. En total, la acción está 11% por encima de su cierre previo al balance, aunque el mercado de crédito lo leyó distinto: el seguro de su deuda siguió subiendo. Amazon cotiza en el Nasdaq bajo el ticker AMZN y en BYMA a través de su CEDEAR.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumBAM · Boston Asset Manager — Research · Documento informativo · No constituye recomendación de inversión