
ANÁLISIS DE RENTA VARIABLE · BANCOS / BANCA DE INVERSIÓN · OCTUBRE 2026
Morgan Stanley
Market cap US$284.000M · 3.º banco de EE.UU. por capitalización y 6.º por activos · CEO: Ted Pick · Opera en 42 países
Morgan Stanley es uno de los bancos más reconocidos de Estados Unidos y opera como banca de inversión y firma de servicios financieros. Desarrolla sus operaciones en 42 países y tiene su sede central en Manhattan, Nueva York.
Institutional Securities
US$10.029M
Wealth Management
US$9.065M
Investment Management
US$1.459M
Qué es Morgan Stanley
Morgan Stanley es uno de los bancos más reconocidos de Estados Unidos y opera como banca de inversión y firma de servicios financieros. Desarrolla sus operaciones en 42 países y tiene su sede central en Manhattan, Nueva York.
Nació en 1935 como consecuencia directa de la Ley Glass-Steagall, que obligó a separar la banca comercial de la banca de inversión. Ante esa exigencia, J.P. Morgan & Co. conservó el negocio comercial, mientras que dos de sus socios, Henry Morgan y Harold Stanley, se quedaron con el de inversión y fundaron la firma. El comienzo fue contundente: en su primer año de actividad alcanzó una participación cercana al 24% del mercado de colocaciones públicas.
Hoy ofrece una amplia variedad de servicios financieros, orientados sobre todo a clientes institucionales, corporaciones, gobiernos e individuos de alto patrimonio. A diferencia de JPMorgan o Bank of America, no funciona como un banco comercial tradicional: si bien también atiende a personas físicas, lo hace de una manera distinta, centrada en la inversión y la gestión de patrimonios más que en los servicios bancarios del día a día.
Un negocio en tres patas
Morgan Stanley se organiza como una firma integrada: sus segmentos son diversificados y se alimentan entre sí, de modo que la actividad de uno genera oportunidades para los otros.
Institutional Securities es el negocio mayorista, orientado a empresas, gobiernos e instituciones. Lo componen la banca de inversión (asesora en M&A y ayuda a financiarse colocando acciones y deuda), el equity y la renta fija, dos mesas de sales & trading donde la firma actúa como intermediario en el mercado secundario.
Wealth Management es la gestión de patrimonios para individuos, desde el minorista hasta el cliente de alto patrimonio. Cobra por tres vías: gestión de activos (comisiones recurrentes sobre lo que administra, su ingreso más estable), transacciones (operaciones puntuales, canal donde se ubica E*TRADE, la plataforma para el que opera sin asesor) y margen de interés neto (lo que gana entre los depósitos que recibe y los préstamos que otorga).
Investment Management es la gestión de activos para clientes institucionales, y cobra un porcentaje sobre los activos bajo gestión.
Los tres se complementan, pero no se comportan igual. El principal, Institutional Securities, es de alta volatilidad: sus ingresos dependen de cuántos deals concreta y de la actividad de trading, sujeta a las condiciones del mercado. Los otros dos generan flujos mucho más estables, porque dependen del volumen de activos administrados y cobran un porcentaje fijo sobre ellos.
Por qué el cliente no se va
Una característica distintiva de Morgan Stanley es que sus clientes tienden a quedarse dentro del ecosistema del banco, que funciona como un embudo entre sus segmentos. El ejemplo más claro es una salida a bolsa: cuando la firma asesora a una compañía en su IPO, los fundadores y ejecutivos obtienen grandes sumas al volverse líquidas sus acciones y opciones. Esa riqueza recién generada necesita ser administrada, y es Wealth Management quien pasa a gestionarla. El caso testigo es el IPO de SpaceX, donde el banco acompañó la salida a bolsa y después brindó servicios financieros a sus empleados. Lo mismo ocurre cuando asesora la venta de una empresa: el dueño y los accionistas reciben una suma importante que, con frecuencia, termina en Wealth Management.
Los números del 3T 2026
| Segmento / subsegmento (en millones de USD) | 3T 2026 | 3T 2025 | Var. i/a |
|---|---|---|---|
| Institutional Securities | 10.029 | 8.523 | +18% |
| Investment Banking | 2.159 | 2.108 | +2% |
| › Advisory (M&A) | 887 | 684 | +30% |
| › Equity underwriting | 525 | 652 | -19% |
| › Fixed income underwriting | 747 | 772 | -3% |
| Equity (sales & trading) | 5.799 | 4.116 | +41% |
| Fixed Income (sales & trading) | 2.011 | 2.169 | -7% |
| Wealth Management | 9.065 | 8.234 | +10% |
| Asset management | 5.544 | 4.789 | +16% |
| Net interest | 2.228 | 1.991 | +12% |
| Transactional | 1.166 | 1.308 | -11% |
| Investment Management | 1.459 | 1.651 | -12% |
| Asset management and related fees | 1.565 | 1.534 | +2% |
| Total ingresos netos del grupo | US$20.338 | US$18.224 | +12% |
Los resultados del trimestre reflejan un patrón claro, común a buena parte de los bancos estadounidenses: contra el mismo trimestre del año anterior el desempeño fue excelente, pero contra el trimestre inmediato anterior (2T 2026) los números aflojaron. Los ingresos totales fueron de US$20.338M, un 12% más interanual. De ese total, US$17.088M (el 84%) son ingresos distintos de intereses, como banca de inversión, trading y gestión de activos, y el 16% restante (US$3.250M) son ingresos netos por intereses: US$16.188M de ingresos menos US$12.938M de gastos. Los ingresos netos por intereses crecieron 30% en el año, contra 9% del resto.
Dentro de la tabla, el motor del trimestre fue Equity sales & trading, con +41%, mientras que las colocaciones de acciones (-19%) y de renta fija (-3%) retrocedieron. Wealth Management creció 10%: la baja de Transactional (-11%) se explica porque el 3T 2025 incluyó una ganancia de US$206M por la valuación de inversiones ligadas a planes de compensación de empleados; sin ese efecto, también habría crecido. Entre los segmentos, solo Investment Management cayó (-12%), a pesar de que sus comisiones de gestión subieron 2%: la diferencia se explica por el resto del segmento, mucho más ligado al resultado de las inversiones propias.
Cuánta plata queda al final
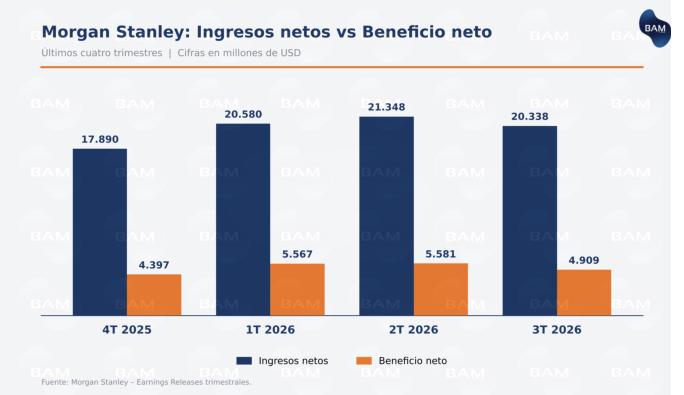
El beneficio neto se ubicó en US$4.909M (+6% interanual) y el beneficio por acción diluido, en US$3,03 (+8%). El gráfico muestra la foto completa: los ingresos vienen de máximos en el 2T y el beneficio acompañó esa misma corrección.
En rentabilidad, el banco presentó un ROE del 17,8%, que mide el retorno sobre el capital de los accionistas: indica que, al ritmo de este trimestre, por cada US$100 de capital Morgan Stanley gana US$17,8 por año (unos US$4,5 en el trimestre). El ROTCE, que es la misma métrica pero excluyendo los activos intangibles, fue del 22,6%.
Vale señalar que ambos indicadores quedaron por debajo de los del 2T 2026 y de los del 3T 2025, lo que refleja una leve pérdida de rentabilidad.
¿Aguanta una crisis?
CET1 · Capital de máxima calidad
14,9%
Tier 1 leverage · Sobre activos totales
5,9%
Liquidez · Recursos líquidos (prom. 2T)
US$542.000M
Al analizar un banco es clave entender si aguanta una crisis o un pánico bancario. Para eso existen métricas regulatorias que las entidades están obligadas a cumplir.
La primera es el CET1 (Common Equity Tier 1), el capital de máxima calidad: el que aportan los accionistas y que el banco usa como colchón para absorber pérdidas. Morgan Stanley cerró el trimestre con un CET1 del 14,9% sobre sus activos ponderados por riesgo, ampliamente por encima del mínimo exigido.
La segunda es el Tier 1 leverage, que indica cuánto capital propio tiene el banco en relación con el total de sus activos, esta vez sin ponderar por riesgo. En el trimestre fue del 5,9%.
Pero lo que más importa es la liquidez: un banco quiebra cuando no puede devolver lo que le piden. En el 2T promedió US$542.000M en recursos líquidos, más que todos sus depósitos (US$465.000M).
El negocio en el contexto actual
Con la inflación, las tasas y el rendimiento de los bonos al alza, el negocio bancario queda fuertemente expuesto, y no siempre en la misma dirección. El comportamiento de los clientes cambia: con tasas más altas el financiamiento se encarece, la cantidad de deals puede reducirse y la morosidad tiende a subir. Como contrapartida, esas mismas tasas elevan los ingresos por intereses.
La volatilidad, en cambio, alimenta al trading, que vive del volumen y de los spreads. Es una aliada, pero con un límite: ante el caos el mercado se congela y los clientes se paralizan. Las comisiones de gestión siguen al valor de los activos administrados.
En lo que va del año Morgan Stanley está en un punto dulce, aprovechando la gran actividad empresarial y los máximos de las acciones. Pero el sesgo restrictivo de la Fed presiona al conjunto del mercado. Y como el banco no opera como minorista y poco de sus ingresos viene de intereses, la suba de tasas no lo beneficia demasiado.
La acción
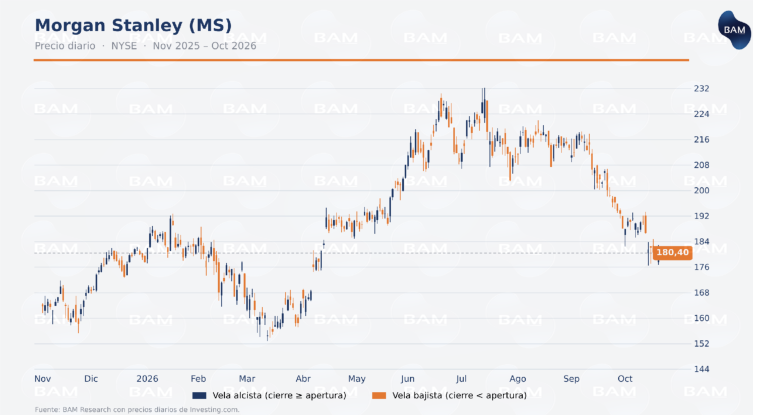
MS cotiza en la Bolsa de Nueva York y, vía CEDEAR, en BYMA, en ambos casos bajo el ticker MS. El 20 de octubre cerró en US$180,40 y el CEDEAR, en AR$7.170. El papel se movió bastante en el año, pero a este precio está casi en el mismo nivel con el que arrancó 2026. Su máximo histórico fue de US$232,25 el 15 de julio y desde entonces corrige más del 22%.
La caída se replica en todo el sector: la mayoría de los bancos estadounidenses están corrigiendo desde sus máximos. El mercado está castigando tres cosas a la vez. Resultados que desaceleran: frente al 2T el desempeño fue más flojo, sobre todo en banca de inversión y trading, y el mercado premia la tendencia. Una macro complicada: las tasas altas mejoran el margen de los préstamos, pero reducen la demanda de crédito, elevan la morosidad y encarecen el financiamiento, con lo que se cierran menos deals. Además, los bonos en cartera pierden valor cuando suben los rendimientos. Y un récord difícil de repetir: entraron US$232.400M de dinero nuevo de clientes, pero más de la mitad vino de salidas a bolsa.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumEste informe tiene fines informativos y no constituye asesoramiento financiero personalizado. Fuentes: Morgan Stanley (resultados y conferencia del 3T26), LSEG, Mergermarket, BLS, CME y datos de mercado; betas: cálculo propio de BAM Research. Datos al 19 de octubre de 2026.