
ANÁLISIS DE RESULTADOS · ALPHABET · TERCER TRIMESTRE 2026
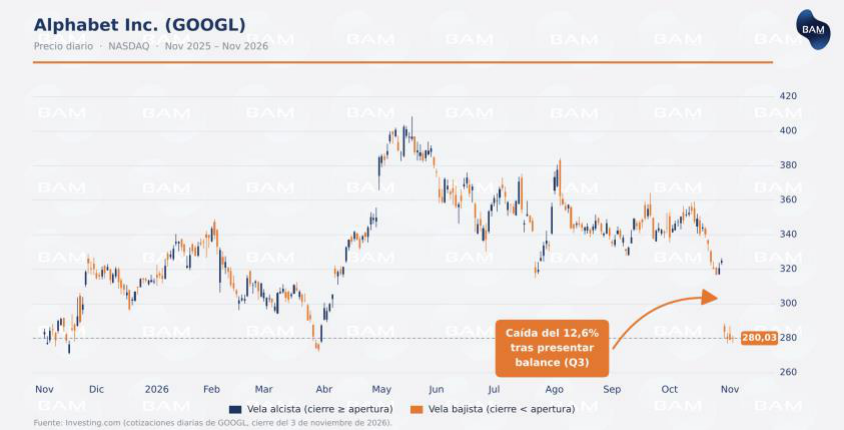
Un trimestre de ventas récord terminó con la acción 12,6% abajo
Alphabet reportó el 28 de octubre, después del cierre. Facturó más que nunca y Google Cloud duplicó sus ingresos, pero la ganancia por acción quedó por debajo de lo esperado y el mercado reaccionó con una fuerte caída. Acá desarmamos el balance para entender esa contradicción.
Ingresos del trimestre
US$127.577M
+25% interanual
Google Cloud
+103%
el motor del crecimiento
Flujo de caja libre
-US$9.065M
segundo trimestre en rojo
La acción al día siguiente
-12,6%
pese a las ventas récord
1. Empecemos por lo que salió bien
| Segmento | Qué es | Q3 2026 (US$ M) | Var. i.a. |
|---|---|---|---|
| Google Search y otros | El buscador y los avisos junto a los resultados. | 63.350 | +12,0% |
| YouTube (publicidad) | La publicidad en los videos de YouTube. | 11.207 | +9,2% |
| Google Network | Avisos en sitios y apps de terceros, a comisión. | 7.455 | +1,4% |
| Publicidad de Google | Subtotal: toda la publicidad. | 82.012 | +10,6% |
| Suscripciones y dispositivos | YouTube Premium, Google One, Play Store y hardware. | 14.290 | +11,0% |
| Google Services | Subtotal: todo el negocio de consumo. | 96.302 | +10,6% |
| Google Cloud | Infraestructura y software para empresas, más venta de TPU. | 30.709 | +102,6% |
| Other Bets | Apuestas de largo plazo, sobre todo Waymo. | 372 | +8,1% |
| Coberturas cambiarias | Resultado de las coberturas de tipo de cambio. | 194 | n/a |
| Ingresos totales | Facturación total de Alphabet. | 127.577 | +24,7% |
La publicidad sigue siendo el corazón: el 64% de los ingresos del trimestre salió de los anuncios en búsqueda, YouTube y la red de terceros. Sumado al 11% de suscripciones y dispositivos, el negocio de consumo (Google Services) facturó US$96.302M, un 10,6% más que un año atrás. Ojo con el buscador: creció 12%, contra 17% en el trimestre anterior. Pero el verdadero titular está una fila más abajo: Google Cloud más que duplicó sus ingresos y llegó a US$30.709M, con un margen operativo de 36% (24% un año atrás) y una cartera de contratos firmados por US$561.000M. Es el segmento que más miran los inversores y entró por encima de lo esperado.
Entonces, ¿por qué el beneficio neto cayó 24% interanual, hasta US$26.468M, con un EPS diluido de US$2,12 (-26%)? En buena parte, no fue el negocio. Fue un cargo de US$8.221M en “otros resultados”, generado casi todo por la caída en el valor de sus inversiones, con su participación en SpaceX a la cabeza. Es una pérdida contable que no viene de la operación: el resultado operativo creció 30% interanual, hasta US$40.576M. Ahora bien, sin esa pérdida el EPS habría sido de unos US$2,67, igual por debajo de los US$3,01 que esperaba el mercado: el margen operativo bajó a 31,8% (34% en el trimestre anterior) por el salto de los gastos en IA y de la depreciación de sus equipos.
2. Lo que vende en realidad
Detrás de ese 64% hay un mecanismo que conviene tener claro, porque explica por qué el negocio es tan rentable. Alphabet se apoya en la recolección de datos a escala masiva que consigue a través de servicios gratuitos (Google, YouTube, Gmail, etc.). A esas plataformas llega el tráfico de millones de usuarios, y esa afluencia genera una concentración de información que le permite entender y anticipar los gustos de cada persona.
Al conocer ese comportamiento, Alphabet no necesita interrumpir al usuario: lo intercepta. En lugar de forzar un anuncio en un momento cualquiera, le ofrece exactamente lo que está buscando, en el instante en que lo busca. Eso es lo que compran los anunciantes: no un espacio publicitario, sino la posibilidad de aparecer en el lugar y el momento exactos. Ahí está la diferencia con la publicidad tradicional: Google no despierta un deseo, acompaña uno que ya existe.
3. El problema no está en las ventas. Está en la caja
| Flujo de caja (US$ M) | Q3'25 | Q4'25 | Q1'26 | Q2'26 | Q3'26 | i.a. |
|---|---|---|---|---|---|---|
| Flujo de caja operativo | 48.414 | 52.402 | 45.790 | 39.069 | 42.290 | (13%) |
| Inversiones de capital (capex) | (23.953) | (27.851) | (35.674) | (44.924) | (51.355) | +114% |
| Flujo de caja libre | 24.461 | 24.551 | 10.116 | (5.855) | (9.065) | NM |
| FCF acumulado 12 meses | 73.552 | 73.266 | 64.429 | 53.273 | 19.747 | (73%) |
Acá está el quiebre. Alphabet generó US$42.290M de caja operativa en el trimestre, una cifra enorme, y eso que ya descuenta una multa de la Comisión Europea (US$5.200M) y chips TPU comprados para vender (US$3.220M). Pero invirtió US$51.355M en capex, un récord absoluto. Gastó unos US$9.000M más de los que le entraron, y el flujo de caja libre quedó en -US$9.065M. Es el segundo trimestre consecutivo en rojo. Mirá la última fila: el acumulado de doce meses se desplomó de US$73.552M a US$19.747M, una caída del 73% en un año. Ojo: la caja del balance no bajó, subió US$423M (de US$55.911M a US$56.334M), porque ese faltante se cubrió con deuda y emisión de acciones.
¿Y en qué se va toda esa plata? En la apuesta más grande de la compañía, que conviene mirar de cerca antes de juzgar la factura.
4. Qué está comprando con esa plata
La misión de la compañía no cambió en veintiocho años: organizar la información del mundo. Lo que sí cambió es la estrategia para defenderla, y ahí la IA pasó a ser la protagonista. Pichai la resume en dos palabras: “Full Stack”. Controlar la cadena de punta a punta, desde el chip que entrena la IA hasta su ejecución dentro del propio negocio. Hoy Alphabet es una de las pocas compañías que tiene esa integración casi completa, y esa integración se paga por adelantado.
Es en la tercera capa donde la apuesta se traduce en plata, y los objetivos son concretos: meter IA en la búsqueda sin romper la monetización, escalar Gemini como producto de consumo (ya llegó a los mil millones de usuarios), venderles TPU a terceros, empujar Google Cloud con IA empresarial y escalar Waymo, su servicio de autos autónomos.
| Cómo financió el agujero | Detalle | Monto |
|---|---|---|
| Emisión de deuda · neta de costos | La vía principal. La deuda de largo plazo saltó de US$46.547M a US$125.102M. | US$85.222M |
| Acciones ordinarias · emisión neta | Diluye a los accionistas actuales para financiar la inversión. | US$42.870M |
| Preferidas convertibles · emisión neta | Acciones preferidas que más adelante se convierten en comunes. | US$19.063M |
| Total levantado · los tres juntos | Capital que entró de afuera en apenas nueve meses. | US$147.155M |
| Recompra de acciones · freno total | Venía recomprando US$39.810M en el mismo período del año anterior. | US$0 |
5. Cómo está pagando la fiesta
Si la caja propia no alcanza, hay que salir a buscarla afuera. Y eso es exactamente lo que hizo. En nueve meses Alphabet levantó cerca de US$147.000M entre deuda, acciones ordinarias y preferidas convertibles. La deuda de largo plazo pasó de US$46.547M al cierre de 2025 a US$125.102M al 30 de septiembre: un salto de casi 169% en nueve meses. La liquidez, en cambio, no es el problema: entre caja y valores negociables suma US$265.098M, el doble que a fin de 2025 (aunque US$90.400M son acciones de otras empresas, como SpaceX).
El dato más elocuente es el último de la tabla. Alphabet frenó por completo las recompras de acciones, algo que venía haciendo por decenas de miles de millones al año. Pasó de devolverle plata al accionista con recompras a pedírsela con emisión nueva, y solo sostiene el dividendo (US$2.936M en el trimestre). Ese cambio de signo es, para el mercado, la señal más fuerte de todas.
6. No está sola en esto
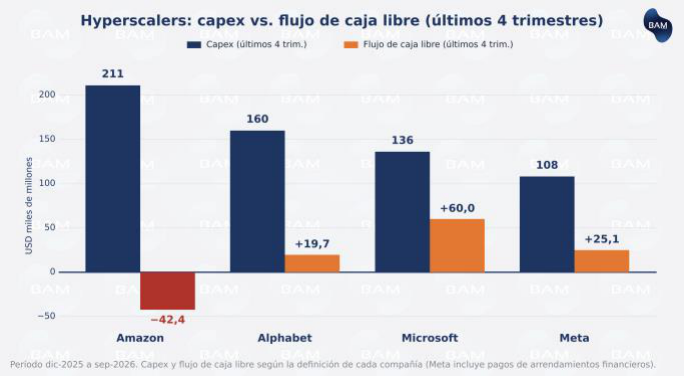
Alphabet está lejos de ser un caso aislado. Microsoft, Amazon y Meta le siguen el ritmo. Los cuatro hyperscalers (las empresas que operan infraestructura de nube a escala gigante) están bajo la misma presión por lo que invierten en IA, pero el mercado ya no los trata igual: Meta cayó 7% tras su balance y Alphabet 12,6%, mientras que Microsoft, que sigue generando caja libre positiva, casi no se movió.
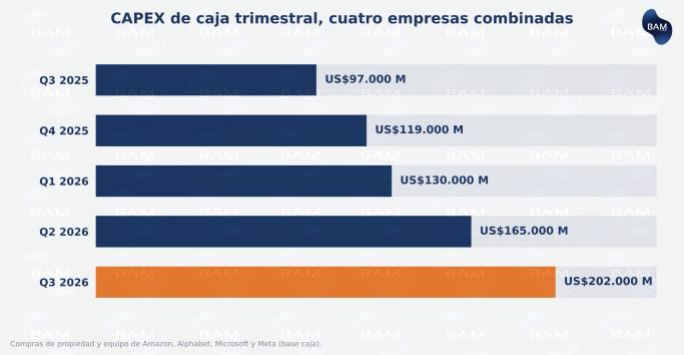
Los números del conjunto son difíciles de dimensionar. Solo en el tercer trimestre de 2026 sumaron unos US$202.000M de capex, más del doble que un año atrás (US$97.000M en el Q3 2025). Para ponerlo en perspectiva: ese gasto de un único trimestre supera el PBI anual de un país como Marruecos. Y si se toma lo invertido en los últimos doce meses, unos US$615.000M, la cifra se acerca al PBI de una economía como la de Austria.
El primer gráfico muestra por qué el mercado se puso nervioso. Amazon ya invierte bastante más de lo que genera y Alphabet apenas queda en terreno positivo mirando los últimos cuatro trimestres. El segundo muestra que la curva no afloja: el gasto combinado se duplicó en un año y no muestra señales de freno: Alphabet ya avisó que en 2027 invertirá todavía más.
Vale una aclaración sobre la acción de Alphabet: no es una, son tres. La Clase A (GOOGL) cotiza en bolsa con un voto por acción. La Clase B no cotiza, está en manos de los fundadores y otros inversores tempranos, y lleva diez votos. Y la Clase C (GOOG) cotiza sin derecho a voto. Las dos que cotizan lo hacen en el Nasdaq; en Argentina, solo la Clase A se opera, vía CEDEAR, en BYMA.
7. Por qué el mercado reaccionó así
Tres cosas mueven el precio de una acción por encima del resto: los fundamentos de la empresa, el contexto macroeconómico y las expectativas. Muchas veces una acción no se mueve por lo que pasa hoy, sino por lo que el mercado cree que va a pasar mañana. El 29 de octubre pasó exactamente eso: los fundamentos del negocio seguían siendo fuertes y aun así la acción se derrumbó, porque lo que se deterioró fue la expectativa sobre el retorno de semejante inversión.
El contexto macroeconómico tampoco ayudó. El mismo día del balance, la Reserva Federal (Fed) mantuvo su tasa en 3,75%-4,00%, con dos votos a favor de subirla, y el bono del Tesoro a diez años rinde cerca de 5%. Con el dinero más caro, cada dólar invertido en centros de datos tiene que devolver más, y más rápido.
De acá en adelante, los números a seguir son: la inversión en capex (la guía de 2026 es de US$195.000M a US$205.000M, y para 2027 la compañía anticipa un aumento significativo) y si empieza a mostrar retorno; el crecimiento de Cloud, que por ahora valida la apuesta; y el flujo de caja libre, que es donde se paga. Próxima cita: el balance del 2 de febrero de 2027.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumBAM · Boston Asset Manager — Research · Documento informativo · No constituye recomendación de inversión