
TSMC
Taiwan Semiconductor Manufacturing Company
NYSE (ADR): TSM
TSMC es la mayor fabricante de chips del planeta. Es una de las seis empresas más valiosas del mundo y representa aproximadamente el 10% del PBI de Taiwán.
Datos Clave
- calendar_todayFecha: Junio 2026
- monitoringTicker: TSM (NYSE ADR)
- categorySector: Semiconductores
- paymentsIngresos Q1 2026: USD 35.900 MM
- percentMargen Neto: 50,5% — récord
- trending_upFCO 2025: USD 73.100 MM
Ingresos Q1 2026
USD 35.900 MM
▲ +40,6% interanual
Beneficio Neto Q1 2026
USD 18.100 MM
▲ +58,3% interanual
Margen Neto
50,5%
▲ Récord histórico
Flujo de Caja Op. 2025
USD 73.100 MM
▲ +29% vs 2024
info¿Qué es TSMC?
TSMC es la mayor fabricante de chips del planeta. No diseña ni vende productos propios: se dedica exclusivamente a fabricar los chips que otras empresas diseñan. Apple, NVIDIA, AMD, Qualcomm y Google le entregan sus diseños y TSMC los convierte en silicio. Esta posición única le permite capturar una porción enorme del valor de toda la cadena tecnológica sin competir directamente con sus clientes. Es una de las seis empresas más valiosas del mundo y representa aproximadamente el 10% del PBI de Taiwán.
Su historia explica su dominio. El fundador Morris Chang se formó en la industria de semiconductores en EE.UU. y llevó ese conocimiento a Taiwán, donde construyó un ecosistema único: las plantas de TSMC, sus proveedores y las universidades que forman a sus ingenieros se encuentran en el mismo entorno geográfico, creando una eficiencia operativa que ningún rival ha logrado replicar.
business_centerModelo de Negocio
TSMC opera como "pure-play foundry": fabrica chips para terceros sin diseñar ni vender productos que compitan con sus clientes. Esto genera tres ventajas estructurales:
- Sin conflicto de interés: Apple y NVIDIA confían en TSMC precisamente porque no es su rival. Samsung e Intel, en cambio, fabrican sus propios chips y compiten con sus propios clientes.
- Economías de escala masivas: cuanto más produce, menor es el costo por chip y mayor la capacidad de reinvertir en tecnología para mantener su liderazgo.
- Lock-in de clientes: rediseñar un chip para otro fabricante toma entre 2 y 4 años y cuesta cientos de millones de dólares. Una vez que un cliente fabrica con TSMC, es muy difícil que se vaya.
emoji_eventsVentajas Competitivas
- Casi monopolio en chips avanzados: TSMC controla el 90% de la fabricación mundial de los chips más avanzados. Ningún competidor puede igualar su escala ni su calidad en este segmento.
- Cuatro décadas de ventaja tecnológica: TSMC lleva 40+ años perfeccionando sus procesos de fabricación y ya tiene planificados desarrollos hasta 2029. China lleva décadas intentando alcanzarlo sin lograrlo.
- El ecosistema no se puede copiar: la concentración de plantas, proveedores especializados y talento ingenieril en Taiwán crea una ventaja operativa que ningún rival ha podido replicar en otro lugar del mundo.
- Crece con su ecosistema: cuando Apple, NVIDIA o AMD crecen, la demanda de fabricación de TSMC crece con ellos. No importa cuál de sus clientes gane la competencia: TSMC gana igual.
- Dependencia estructural: prácticamente toda la economía digital global —IA, smartphones, centros de datos, automóviles modernos— depende de los chips que fabrica TSMC.
warningFactores de Riesgo
- Conflicto geopolítico China-Taiwán: es el riesgo más significativo. Una escalada militar o política podría interrumpir la producción y afectar gravemente la cadena global de semiconductores.
- Desastres naturales: Taiwán está en una zona sísmica activa. Un terremoto u otro evento de magnitud podría dañar instalaciones extremadamente costosas y difíciles de reemplazar.
- Dependencia de ASML: sin las máquinas de litografía de esta empresa holandesa, TSMC no puede fabricar sus chips más avanzados. Cualquier interrupción en esa relación sería crítica.
bar_chartInformación Financiera
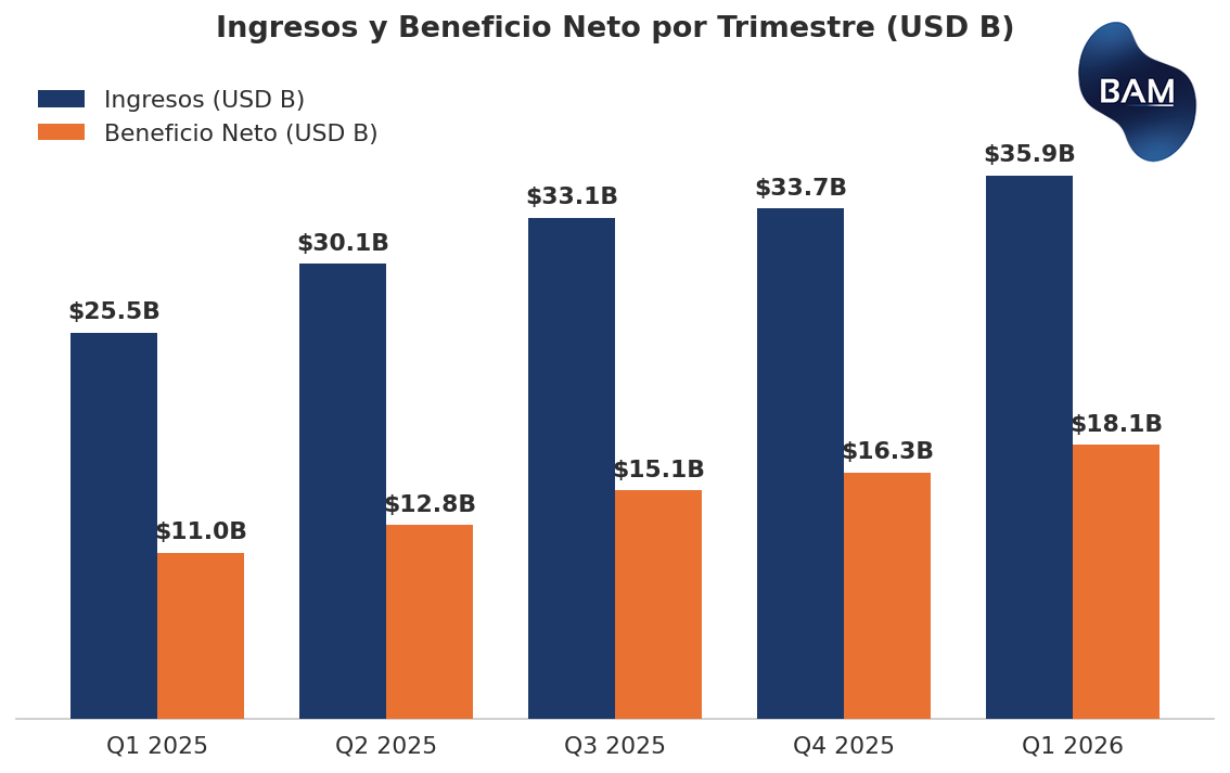
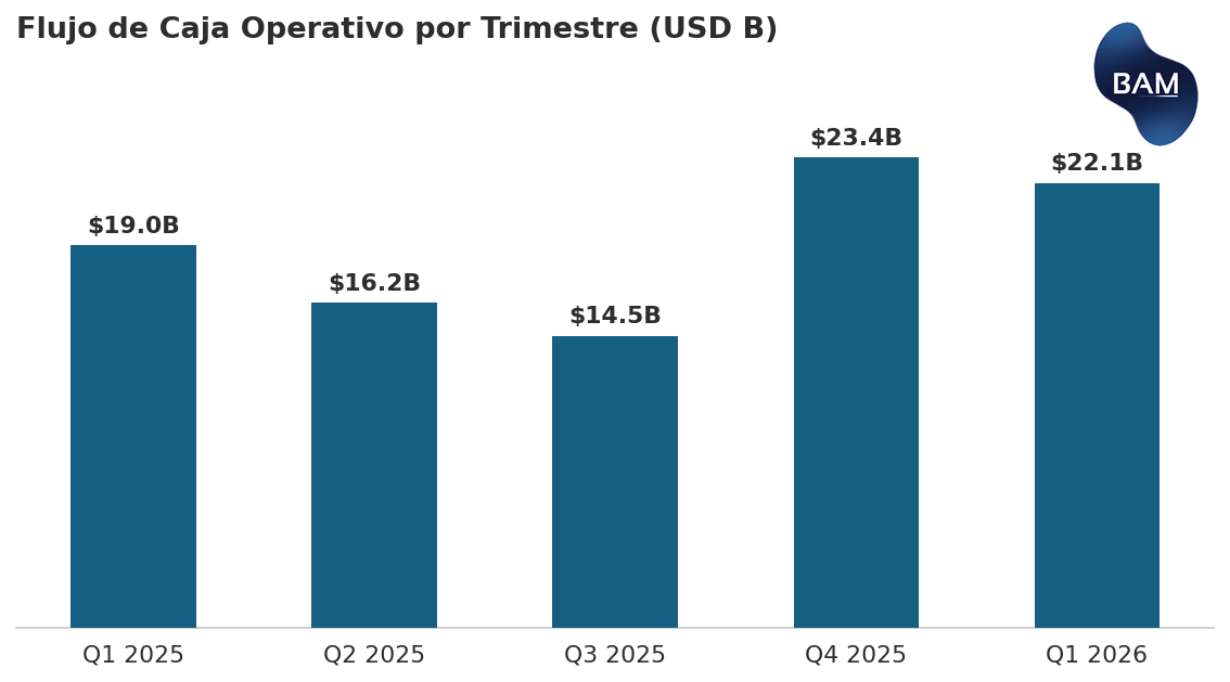
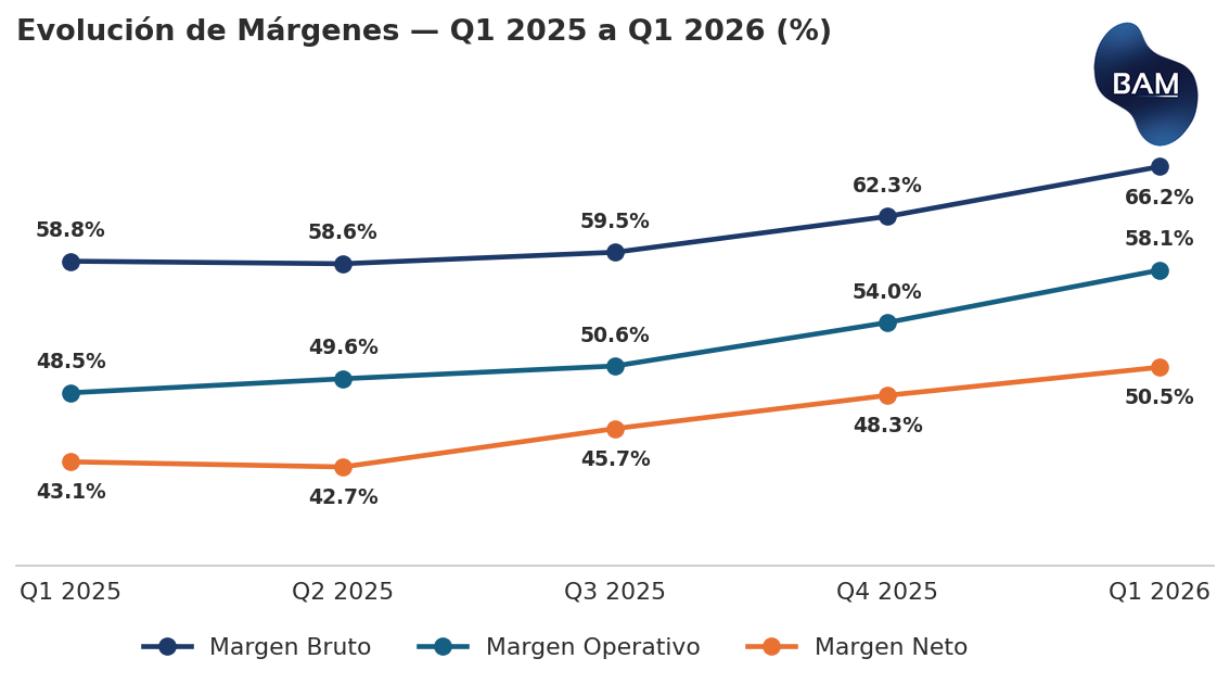
Los números de TSMC reflejan con claridad el momento que vive la industria. Los ingresos crecieron un 90% en dos años: de USD 18.870 millones en Q1 2024 a USD 35.900 millones en Q1 2026. El flujo de caja operativo de 2025 fue de USD 73.100 millones (+29% vs. 2024), equivalente al 60% de los ingresos totales —lo que le da a la empresa una capacidad extraordinaria para reinvertir en expansión sin depender de financiamiento externo. Las ganancias por acción pasaron de USD 0,28 en Q1 2024 a USD 0,70 en Q1 2026, más que duplicándose en dos años. Los márgenes mejoraron de forma consistente en todos los niveles, con el margen neto alcanzando el 50,5% en Q1 2026 —récord histórico de la compañía.
lightbulbResumen para Inversores
TSMC no es simplemente otra empresa de tecnología: es la infraestructura física sobre la que se construye toda la revolución de la inteligencia artificial. Su posición como fundición líder mundial, su ventaja tecnológica de varias generaciones frente a cualquier competidor y su modelo de neutralidad frente a los clientes le otorgan una ventaja difícil de superar. El riesgo geopolítico existe y debe considerarse. Sin embargo, el crecimiento sostenido de ingresos, la expansión consistente de márgenes y la fortísima generación de caja propia reflejan una empresa con fundamentos sólidos y alta capacidad para mantener su liderazgo en el largo plazo, especialmente en un contexto donde la inteligencia artificial impulsa una demanda de chips avanzados que supera ampliamente la oferta disponible.
Análisis Extendido — Exclusivo Premium
Equity Research completo: posición competitiva, riesgo geopolítico, resultados trimestrales, proyecciones 2026–2027, valuación DCF y consenso de analistas.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumAviso Legal: Este reporte tiene fines exclusivamente informativos y educativos. No constituye asesoramiento de inversión ni una recomendación de compra o venta de ningún instrumento financiero. Los valores mencionados son estimaciones basadas en información pública disponible y no garantizan resultados futuros. Toda decisión de inversión debe realizarse con el asesoramiento de un profesional idóneo y en función del perfil de riesgo de cada inversor. Elaborado en cumplimiento de las normas de la Comisión Nacional de Valores (CNV) de la República Argentina.