
MacroeconómicosDato al 2 de octubre de 2026 6 oct 2026
RIESGO PAÍS — OCTUBRE 2026
El mercado no castiga las cuentas de hoy: le pone precio a 2027. Sin dólares propios que lo convenzan, el riesgo país seguirá funcionando como termómetro político.
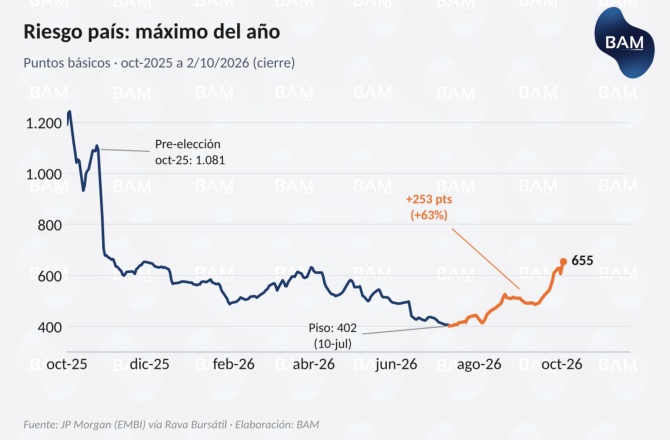
El dato: 655 puntos, máximo del año
El riesgo país —la tasa extra que se le exige a la Argentina, por encima de EE.UU., para prestarle dólares— cerró el viernes 2 de octubre en 655 puntos básicos (6,55% anual adicional), el valor más alto de 2026. Sumó 48 puntos en los dos primeros días de octubre y 253 puntos (+63%) desde el piso de 402 del 10 de julio. Este lunes abrió en torno a 646. Hubo niveles peores: antes de las elecciones de octubre de 2025 estaba en 1.081 y bajó a 650 en días tras el resultado. Esa es la primera lección: el riesgo país no es solo un indicador económico, es un termómetro del humor político, y la política puede encenderlo o apagarlo en una semana.
¿Por qué subió? Mitad afuera, mitad adentro
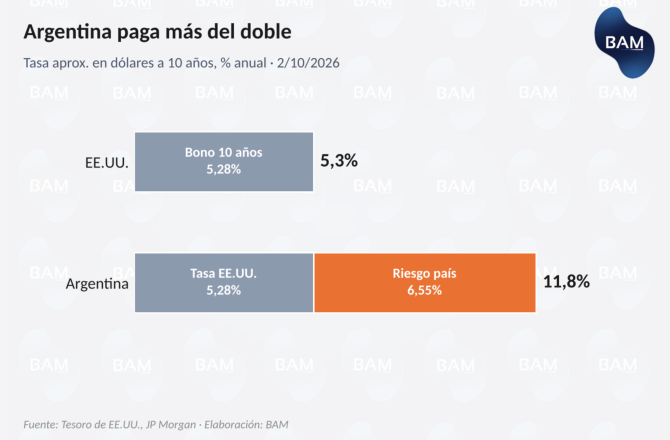
Afuera: el bono del Tesoro de EE.UU. a 10 años rinde 5,28%, el nivel más alto desde 2007, con una inflación que no cede por el petróleo y la tensión con Irán. Sumando nuestro riesgo país, la Argentina pagaría cerca de 11,8% anual por endeudarse en dólares a 10 años: más del doble que EE.UU. En septiembre subieron casi todos los riesgos de la región (Ecuador +78, Bolivia +87), pero la Argentina fue la que más sumó (+92). Adentro: el BCRA compró apenas US$ 473 millones en septiembre (US$ 22 millones por día, el peor mes del año, contra US$ 103 millones diarios en julio), las reservas brutas (US$ 48.653 millones) apenas se movieron tras pagar casi US$ 800 millones al FMI, la actividad cayó 2,9% mensual en julio y 2027 llega con vencimientos pesados en año electoral.
Lo que dicen las calificadoras. Las tres grandes mejoraron la nota este año: Fitch a B- (mayo, perspectiva estable), S&P a B- (junio, estable) y Moody's a B3 (julio, positiva). Aun así, la Argentina sigue seis escalones por debajo del grado de inversión (BBB- / Baa3). Y hay un dato más incómodo: los países con nota B- pagan en promedio unos 350 puntos; la Argentina paga entre 200 y 300 más. Ese exceso no lo explica la nota: es la prima por la historia de defaults y por la duda sobre la continuidad del programa después de 2027.
Los dólares: las familias compran más que el Central, y la inversión no llega
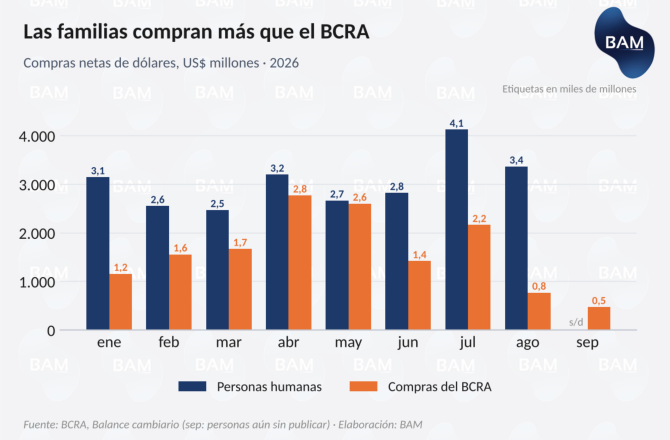
El balance cambiario del BCRA muestra dónde está el problema. Entre enero y agosto las personas humanas compraron US$ 24.345 millones netos (billetes, turismo y gastos con tarjeta), contra US$ 14.108 millones que compró el BCRA en el mismo período. Y la demanda viene creciendo: en julio y agosto promediaron US$ 3.745 millones por mes, 37% más que entre febrero y junio (US$ 2.742 millones), con 1,7 millones de personas comprando billetes. Con el dólar oficial casi quieto (+4% en el año contra 21,3% de inflación), comprar dólares es barato y las familias lo aprovechan.
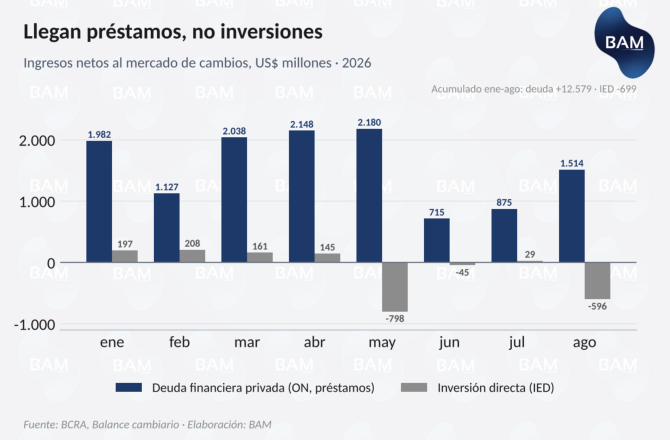
Del otro lado, la inversión directa casi no pasa por el mercado de cambios: acumula un saldo negativo de US$ 699 millones en ocho meses, por giros de utilidades y repatriaciones del sector energético (−US$ 798 millones en mayo, −US$ 596 millones en agosto). Los dólares financieros que sí llegaron fueron préstamos: US$ 12.579 millones de deuda privada (obligaciones negociables, colocaciones de provincias y créditos). Acá se cierra el círculo: ese canal es exactamente el que encarece el riesgo país. San Juan, por ejemplo, ya enfrenta tasas cercanas a 10% para su primera emisión internacional. Si las empresas y provincias dejan de colocar deuda, entran menos dólares, el BCRA compra menos y el riesgo país sube otra vez. Es como pagar las cuentas con la tarjeta: funciona mientras el banco sube el límite.
El desafío de 2027: ¿con qué dólares se paga?
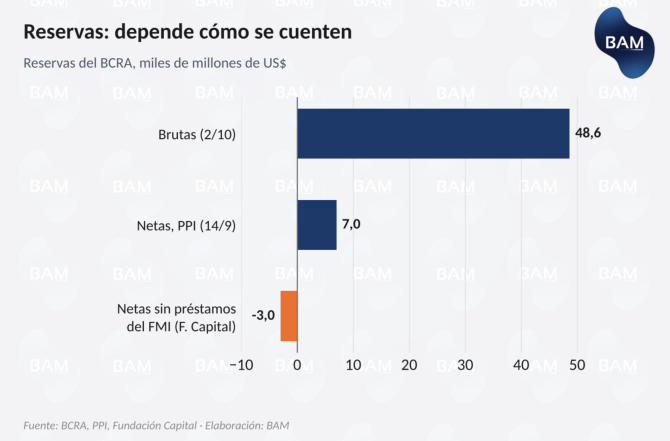
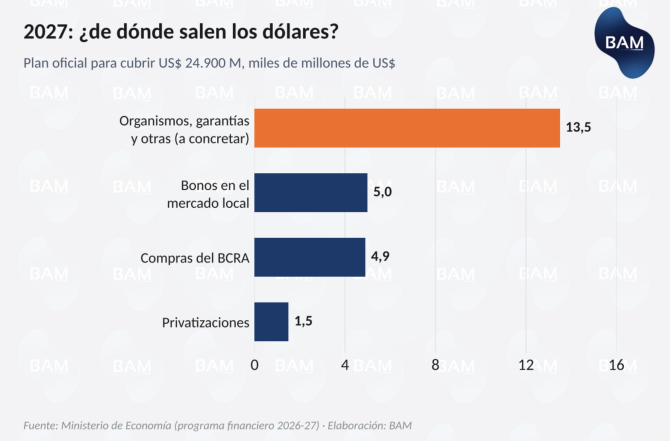
En 2027 vencen más de US$ 21.000 millones: unos 12.000 con bonistas, 7.500 con el FMI y 2.000 de BOPREAL. El programa oficial necesita US$ 24.900 millones y los cubre así: 4.900 con compras del BCRA, 5.000 con bonos en el mercado local, 1.500 con privatizaciones y 13.500 (más de la mitad) con organismos, garantías y otras fuentes que todavía hay que concretar. Las reservas tampoco dan margen: de los US$ 48.653 millones brutos, las netas rondan US$ 7.000 millones (PPI) y, sin los préstamos del FMI, quedan en torno a −US$ 3.000 millones (Fundación Capital). El Gobierno tiene tres tareas: que el BCRA vuelva a comprar (la cosecha gruesa de 2027 es la ventana, antes de votar), cerrar el financiamiento de organismos y garantías y que la inversión deje de ser deuda y pase a ser capital (los proyectos del RIGI en minería y Vaca Muerta). Hay con qué: superávit fiscal, el FMI que cerró la tercera revisión (se esperan US$ 900 millones) y una balanza energética que en ocho meses ya dejó US$ 7.834 millones.
¿Qué significa esto para el inversor?
Soberanos en dólares. La curva está partida por la elección: el AO27, que vence antes de octubre de 2027, rinde 4,4%; el AO28, que vence después, 11,6%. El mercado no duda de lo que vence antes de votar, sino de lo que viene después. Posicionamiento: núcleo en tramos cortos y medios (AL30/GD30, menos sensibles a nuevas subas del riesgo país); los largos (GD35, GD41) concentran el castigo y también la mayor ganancia si 2027 se despeja: solo como apuesta táctica y acotada.
ON y acciones. Las ON de exportadores de energía y minería, con ingresos en dólares, son una alternativa menos volátil que los soberanos. En acciones, los bancos son los más sensibles al riesgo país (cayeron entre 14% y 18% en septiembre); conviene esperar compras firmes del BCRA y priorizar energía, que resistió (YPF −1,9% en el mes). Pesos y dólar: si la presión sigue, se traslada al dólar y a los precios: la cobertura CER sigue siendo la opción defensiva frente a la tasa fija larga, y con un dólar oficial barato en términos reales, una porción dolarizada de la cartera es razonable.
Qué mirar
Las compras diarias del BCRA (en octubre suma US$ 128 millones en dos ruedas); la aprobación del desembolso del FMI en el Directorio; la inflación de septiembre (13/10); el comercio exterior (19/10); la reunión de la Fed (27 y 28/10); el balance cambiario de septiembre (fin de octubre), para ver si sigue creciendo la compra de dólares de las familias; y la emisión de San Juan, prueba de si el canal de deuda sigue abierto. Pregunta para desafiar el consenso: ¿y si bajar el riesgo país no alcanza? Con el bono americano en 5,3%, aun con 400 puntos la Argentina pagaría más de 9% en dólares; con ese nivel, en julio, el Gobierno igual descartó emitir afuera. El plan de 2027 tiene que funcionar sin el mercado internacional, y el número que lo define no es el riesgo país: son las compras del BCRA.
El plan de 2027 tiene que funcionar sin el mercado internacional, y el número que lo define no es el riesgo país: son las compras del BCRA.
Fuente: JP Morgan vía Rava, BCRA, Tesoro de EE.UU., Fitch, S&P, Moody's, Min. de Economía, PPI, F. Capital. Elaboración: BAM Análisis Macroeconómico.