
MacroeconómicosSector Externo · Dato de Septiembre 20263 nov 2026
Los dólares entran, pero no se quedan
Exportaciones récord y un superávit de US$ 2.976 M, pero tres de cada cuatro dólares extra son precio, apenas un cuarto del superávit del año llega a la caja del BCRA y las familias compran casi el doble que el Central. Generar dólares no es el problema: retenerlos, sí.
Buenos Aires, martes 3 de noviembre de 2026 · Datos al 30/10/2026
En 30 segundos
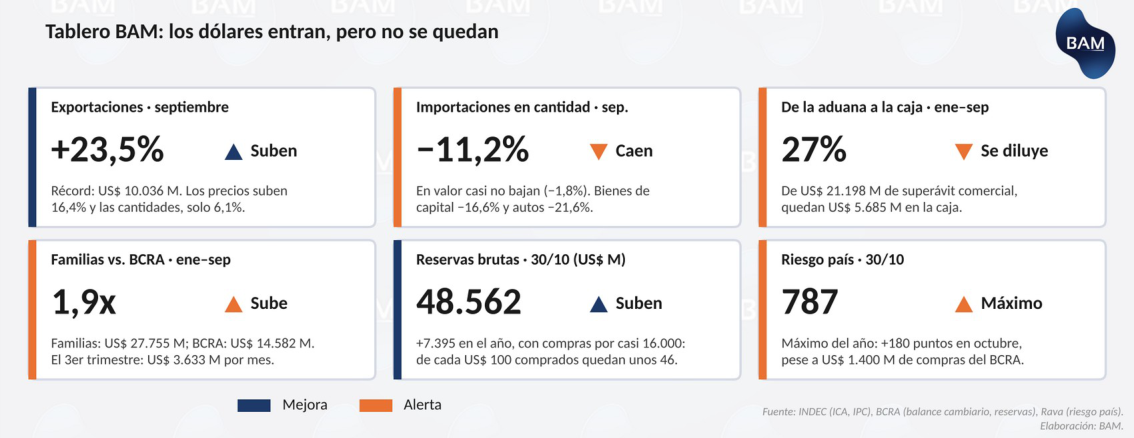
El dato. Exportaciones récord de US$ 10.036 M (+23,5%) y superávit de US$ 2.976 M, 3,2 veces el de hace un año: 34 meses seguidos en positivo. En el año suma US$ 21.198 M.
La letra chica. De cada US$ 100 que crecieron las exportaciones, 74 son precio. Y 39% de la mejora del superávit viene de importar menos (−11,2% en cantidades), no de producir más.
La caja. Solo 27% del superávit del año llegó a la caja del BCRA como superávit de cuenta corriente. Las familias compraron US$ 27.755 M, 1,9 veces lo que compró el BCRA.
La cartera. Tasa fija corta, soberanos cortos y energía exportadora; cautela con bancos y consumo interno. El riesgo país subió 180 puntos en octubre (787) pese a las compras del BCRA.
1. El dato: récord, pero ¿de qué está hecho?
En septiembre se exportaron US$ 10.036 M, el máximo mensual de la historia (+23,5% interanual), y se importaron US$ 7.060 M (−1,8%): superávit de US$ 2.976 M. La pregunta útil es de qué está hecha la mejora (Gráfico 1): de los US$ 2.039 M que subió el superávit, 37% es precio, 24% es que exportamos más y 39%, que importamos menos. A precios de septiembre de 2025 el superávit habría sido de US$ 2.228 M: 2,4 veces el de entonces, no 3,2. En los nueve meses la mezcla es mejor: 39% exportamos más, 37% importamos menos y 24% es precio.
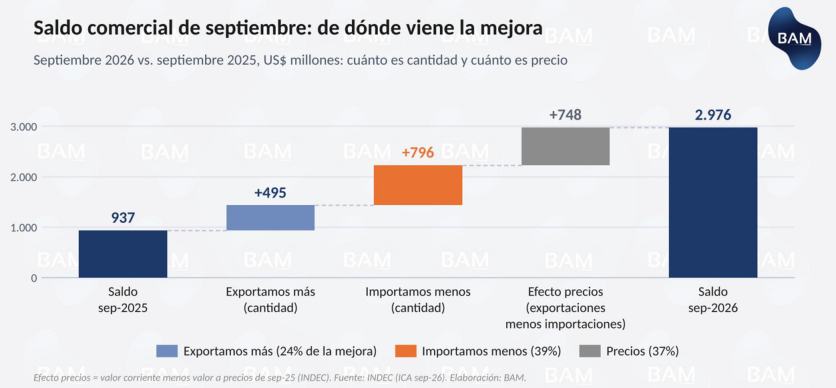
Lo genuino está en la energía: exportó 89,1% más, con cantidades +39,8% (no solo precio, +33,4%), y el saldo energético del año ya es de US$ 8.000 M (US$ 4.503 M un año atrás), 38% del superávit. El resto vende más caro, no más: las manufacturas industriales suben 17,5% en valor pero solo 4,8% en cantidades. Las importaciones casi no caen en valor (−1,8%) porque los precios suben 10,4%; en cantidades caen 11,2%, con bienes de capital −16,6% y autos −21,6%. Es el reverso de la actividad que vimos el 27/10 (EMAE de agosto +0,1%): parte del superávit viene de una economía que no invierte ni consume durables.
2. De la aduana a la caja: ¿cuánto llega al BCRA?
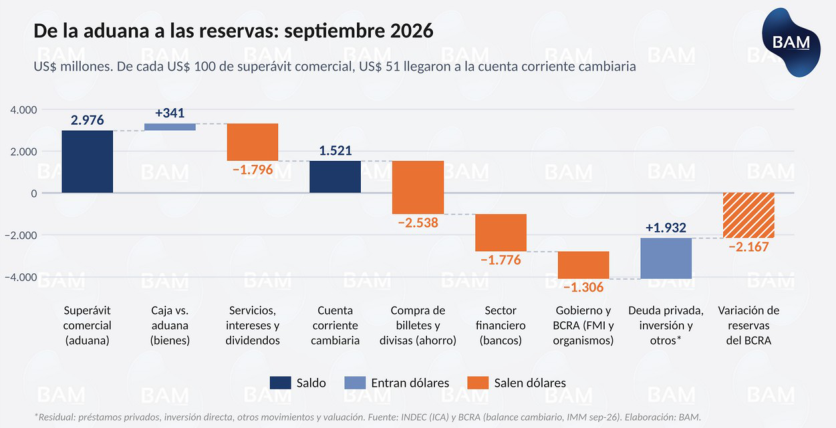
La aduana mide mercadería; el balance cambiario del BCRA mide los dólares que efectivamente pasaron por el mercado de cambios: cobros y pagos, no embarques (Gráfico 2). En septiembre, que no tuvo cupones de bonos (los Globales pagan en enero y julio), el superávit de US$ 2.976 M dejó una cuenta corriente cambiaria de US$ 1.521 M: 51%; en los nueve meses, de US$ 21.198 M quedaron US$ 5.685 M: 27%. Por bienes entraron US$ 26.566 M (más que lo que mide la aduana), pero se fueron intereses y utilidades (US$ 13.953 M, 53%) y servicios, como turismo y fletes (US$ 6.985 M, 26%). La cuenta financiera restó US$ 3.185 M netos: familias (US$ 2.538 M), bancos (US$ 1.776 M) y Gobierno (US$ 1.306 M, con US$ 794 M de capital al FMI), en parte compensados por deuda privada y otros ingresos. Resultado: las reservas bajaron US$ 2.167 M en el mes, pese a US$ 474 M de compras del BCRA.
3. Oferta y demanda de dólares: quién los pide y qué hace con ellos
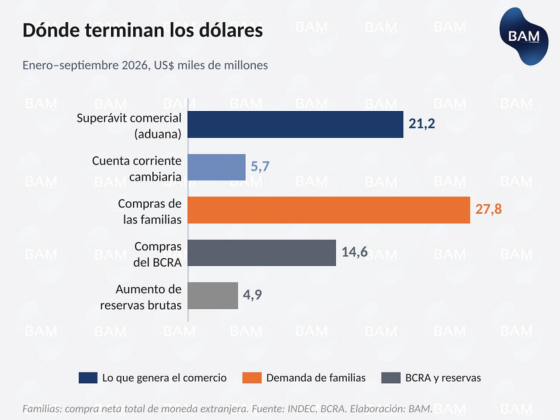
La oferta tiene pocas fuentes: el comercio de bienes (US$ 26.566 M en caja en nueve meses), el endeudamiento y una inversión directa que casi no aparece. El primer cliente de la demanda son las familias: entre billetes, tarjetas y giros compraron US$ 27.755 M netos de enero a septiembre, 1,9 veces lo que compró el BCRA y 1,3 veces el superávit comercial (Gráficos 3 y 4; solo en billetes, 0,9 veces). Y sube: en el tercer trimestre compraron US$ 3.633 M por mes, 29% más que en el primer semestre, mientras el BCRA bajó de US$ 1.863 M a US$ 1.136 M (en septiembre, 7 dólares de las familias por cada uno del Central). Comprar es barato: el dólar sube 5% en el año y los precios, 23,6%. Detrás vienen los intereses y utilidades, el turismo y el Estado (US$ 794 M al FMI en septiembre).
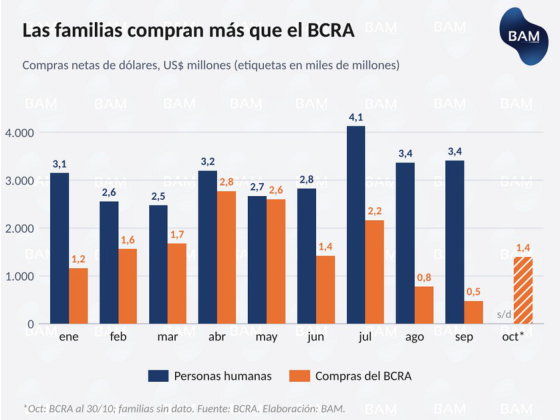
¿Qué hacen con esos dólares? Del monto neto de septiembre (unos US$ 2.400 M), el BCRA estima que un tercio pagó servicios y tarjetas, un tercio volvió al banco como depósito en dólares y un tercio engrosó los activos externos: el atesoramiento. ¿Salen del colchón? Los números no muestran una salida masiva: los depósitos en dólares crecieron US$ 1.024 M en septiembre (récord de US$ 41.911 M), del orden de los US$ 800 M que el BCRA calcula que depositaron las familias; el sobrante (unos US$ 200 M) puede ser colchón o empresas. El colchón no se mide: es la gran incógnita, y no conviene dar por hecho que vuelve.
4. Reservas: acumular no es lo mismo que tener
El BCRA compró US$ 14.582 M hasta septiembre y casi US$ 16.000 M al 30/10 (en octubre, unos US$ 1.400 M). Pero las reservas brutas pasaron de US$ 41.167 M a fin de 2025 a US$ 48.562 M (ambos, cierres de mes): +US$ 7.395 M, menos de la mitad de lo comprado (el resto fue, entre otros, a pagos de deuda). Y “brutas” no es “libres”:
| Concepto | Dato | Qué significa |
|---|---|---|
| Brutas | US$ 48.562 M (30/10) | Incluye el swap con China y los encajes en dólares de los bancos (no son de libre uso). |
| Netas (FMI) | ≈ −US$ 5.000 M (junio) | Descuentan pasivos de corto plazo. Meta a fin de 2026: −US$ 4.100 M (+US$ 8.000 M en el año); en junio ya llevaba +US$ 7.000 M. Último dato verificado. |
| Libre disponibilidad | Sin cifra oficial publicada | Depende de qué se reste. Estimaciones privadas citadas el 6/10: ≈ +US$ 7.000 M (netas, PPI) y ≈ −US$ 3.000 M sin los préstamos del FMI (Fundación Capital). No damos un número. |
Fuente: BCRA, FMI (vía BAE Negocios, 4/6) y estimaciones privadas. A fin de mes las reservas suelen caer de forma transitoria: el 28/10 eran US$ 50.482 M.
Una nota sobre los pesos. Cada dólar que compra el BCRA se paga con pesos nuevos. Según el propio BCRA, en septiembre esa expansión fue “más que compensada” con operaciones de mercado abierto y repos: la base monetaria bajó $0,5 billones y los préstamos en pesos al sector privado cayeron 0,8% real. Queda una pregunta abierta, ligada al informe de actividad: con la base monetaria en 4,0% del PBI y un crédito en pesos que no despega, ¿cuánto pesa la falta de crédito en que la actividad no repunte? No tenemos el dato para responderla.
5. El desacople: más reservas, más riesgo país
En octubre el BCRA compró unos US$ 1.400 M y las reservas subieron US$ 2.470 M, pero el riesgo país saltó 180 puntos hasta 787 (máximo del año). Tras el triunfo de Lula en Brasil, el real cayó 8,1% en una semana y, en el mes, los Globales perdieron entre 3% y 6% y el Merval, entre 6% y 9%. No es una contradicción: el mercado no mira las reservas de hoy sino cómo se financia 2027 (US$ 24.900 M de necesidades, más de la mitad en fuentes por concretar) y la política. Con 787 puntos sobre el 4,9% del Tesoro de EE.UU., endeudarse afuera cuesta casi 12,8% anual en dólares: emitir sigue lejos. Y un real más débil encarece lo nuestro en Brasil, primer destino de las exportaciones (12%).
6. ¿Dónde me paro? Inversiones para un país que genera dólares y no los retiene
Tasa fija (LECAP/BONCAP): a favor, a plazo corto. La LECAP de febrero se adjudicó el 28/10 a 2,10% mensual, por encima de la inflación esperada por el REM (1,67%) y de la implícita en los bonos CER (1,85%). El riesgo es el dólar: el REM de septiembre lo ve subiendo ≈2,2% por mes hasta diciembre ($1.614), casi lo que paga la tasa.
CER: seguro parcial. El bono de marzo de 2027 paga 3,04% real y el de octubre de 2027, 6,23%: la diferencia es la prima por el recambio presidencial.
Dólar y soberanos: cortos y medios. Con el dólar ≈15% más barato en términos reales, una porción dolarizada es una cobertura razonable. En soberanos, núcleo en tramos cortos (AO27, GD30); los largos (GD35 y GD41, ≈12%) solo como apuesta táctica mientras 2027 no se despeje.
Brújula sectorial. A favor: energía exportadora (38% del superávit) y sus ON en dólares. Con cautela: bancos (préstamos en pesos −0,8% real; Galicia −11,5% en octubre) y lo atado al consumo y la importación (autos −21,6% y bienes de capital −16,6% en cantidades).
7. Conclusión: generar no es retener
El superávit récord es una buena noticia, pero 74% del salto exportador es precio, buena parte de la mejora viene de importar menos y solo 27% del superávit llega a la caja, mientras las familias compran más dólares que el BCRA. El mercado no mira cuánto se genera sino cuánto se queda. La pregunta que incomoda al consenso: el REM (relevado antes de este dato) espera a la vez un rebote de 1,8% de la actividad en el cuarto trimestre y un superávit de US$ 25.701 M en 2026, que deja apenas US$ 4.503 M para octubre–diciembre, la mitad del ritmo de septiembre. Si la economía rebota, las importaciones se recuperan y el superávit se achica, salvo que las exportaciones sorprendan; si el superávit se sostiene, es porque la actividad no rebotó. ¿Cuál de las dos apuestas está equivocada? Próximas pruebas: intereses al FMI (esta semana), REM de octubre, IPC (12/11), ICA de octubre (19/11) y balance cambiario de octubre.
Avisos. Opiniones al 30/10/2026. Cotizaciones y rendimientos indicativos (28–30/10/2026). BAM o sus integrantes pueden tener posiciones en los instrumentos mencionados. Fuentes primarias: INDEC (ICA, IPC, EMAE), BCRA (Mercado de Cambios, Informe Monetario, REM, reservas), Ministerio de Economía, FMI y Rava; complementarias: BAE Negocios, Ámbito, Infobae, Forbes Argentina, El Cronista, Perfil, Balanz y GMA Capital. Riesgo país: JP Morgan vía Rava (787 al 30/10; algunos medios publican 790).
Fuente: INDEC, BCRA, Ministerio de Economía, FMI, Rava y prensa especializada. Elaboración: BAM Análisis Macroeconómico. Este informe es de carácter exclusivamente informativo y no constituye asesoramiento de inversión.