
MacroeconómicosDato de agosto 202627 oct 2026
Recuperar no es crecer
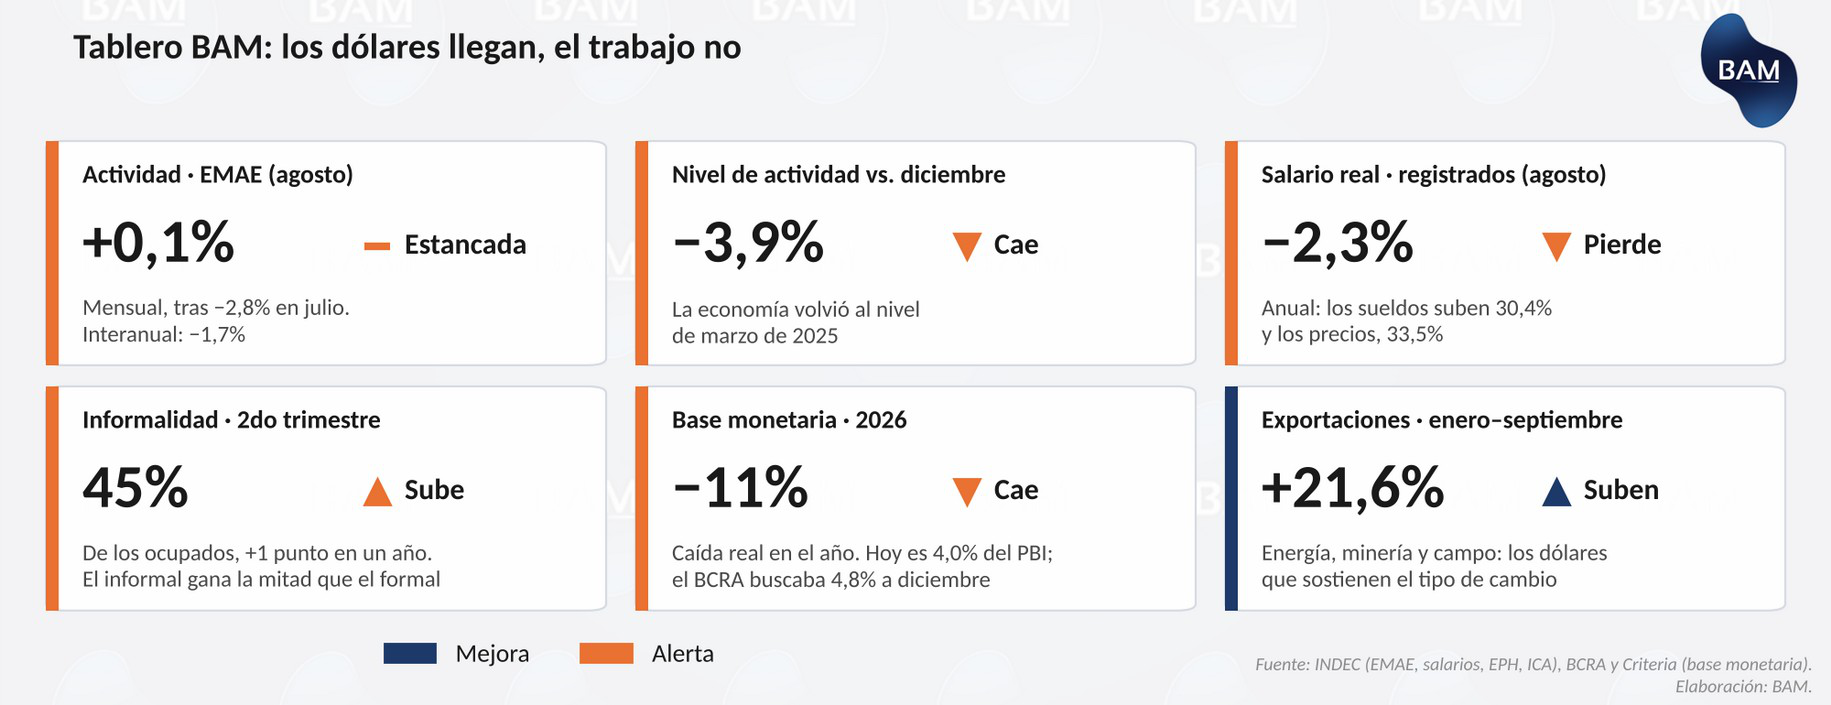
Agosto no rebotó: la economía quedó 3,9% por debajo de diciembre, en el nivel de marzo de 2025. Los dólares llegan de la mano de la energía; el trabajo, que está en la industria y el comercio, no. Y la inflación baja porque la economía se frena, no porque produzca más.
En 30 segundos
El dato. La actividad subió 0,1% en agosto tras caer 2,8% en julio: no hubo rebote. Quedó 3,9% debajo de diciembre y el tercer trimestre ya viene en baja: recesión técnica a la vista.
Dos economías. Petróleo, gas y minería crecen 11,1% y traen dólares, pero dan 1 de cada 200 empleos; industria y comercio dan 3 de cada 10 y caen 3,2% y 3,5%. Con ellas cae el salario real (−2,3%) y sube la informalidad (45%).
La cartera. Tasa fija antes que CER. En dólares, el riesgo país en 765 deja a los Globales largos en 11,6%–11,7%, con volatilidad. Lo atado al consumo interno, a esperar.
El rebote que no fue
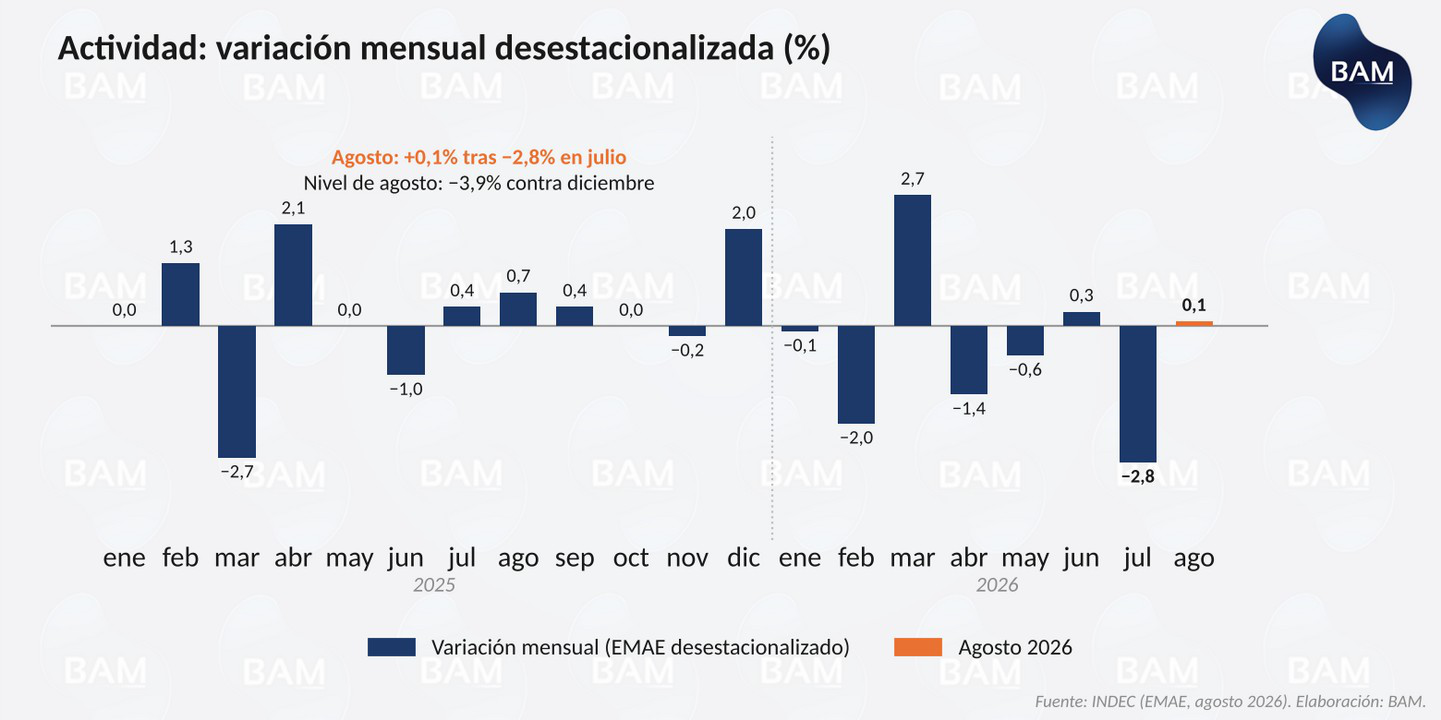
El EMAE, el termómetro mensual de la actividad del INDEC, subió apenas 0,1% en agosto tras caer 2,8% en julio: la economía se cayó y no se levantó. Contra agosto de 2025 cae 1,7%; en el año suma 1,2%, pero por lo ganado en el verano. La señal más clara es la tendencia-ciclo —la línea de fondo, sin los saltos de cada mes—: crecía 0,4% por mes a comienzos de 2025 y está plana desde abril. El motor no se apagó de golpe: se fue quedando sin nafta. Hoy la actividad está 3,9% debajo de diciembre y 4,4% debajo del pico de marzo: produce lo mismo que en marzo de 2025 (Gráfico 1).
Recuperar no es crecer
Crecer es superar el techo anterior; recuperar es volver a él. Desde marzo la actividad perdió 4,4%: los primeros cuatro puntos de cualquier rebote solo la devuelven adonde estaba. Es lo que hoy compra el mercado: el REM del BCRA espera +1,8% en el cuarto trimestre y +1,5% en el año, pero eso exige que entre septiembre y diciembre la actividad promedie 5% más que en agosto, apenas 0,4% por encima del pico de marzo: recuperar, no crecer. Si, en cambio, se queda donde está, 2026 cerraría en cero (−0,1%) y la caída interanual se profundizaría mes a mes, hasta −3,9% en diciembre. El tercer trimestre ya está jugado: con un septiembre igual a agosto caería 2,8% (evitarlo exigiría un salto de 8,6% en un mes). Con el segundo trimestre en −0,6%, serían dos trimestres seguidos en baja: recesión técnica, que el propio REM ya descuenta. En julio dijimos que Vaca Muerta no alcanza; agosto lo confirmó.
Crecer es superar el techo anterior; recuperar es volver a él.
Dos economías: la que trae dólares y la que da trabajo
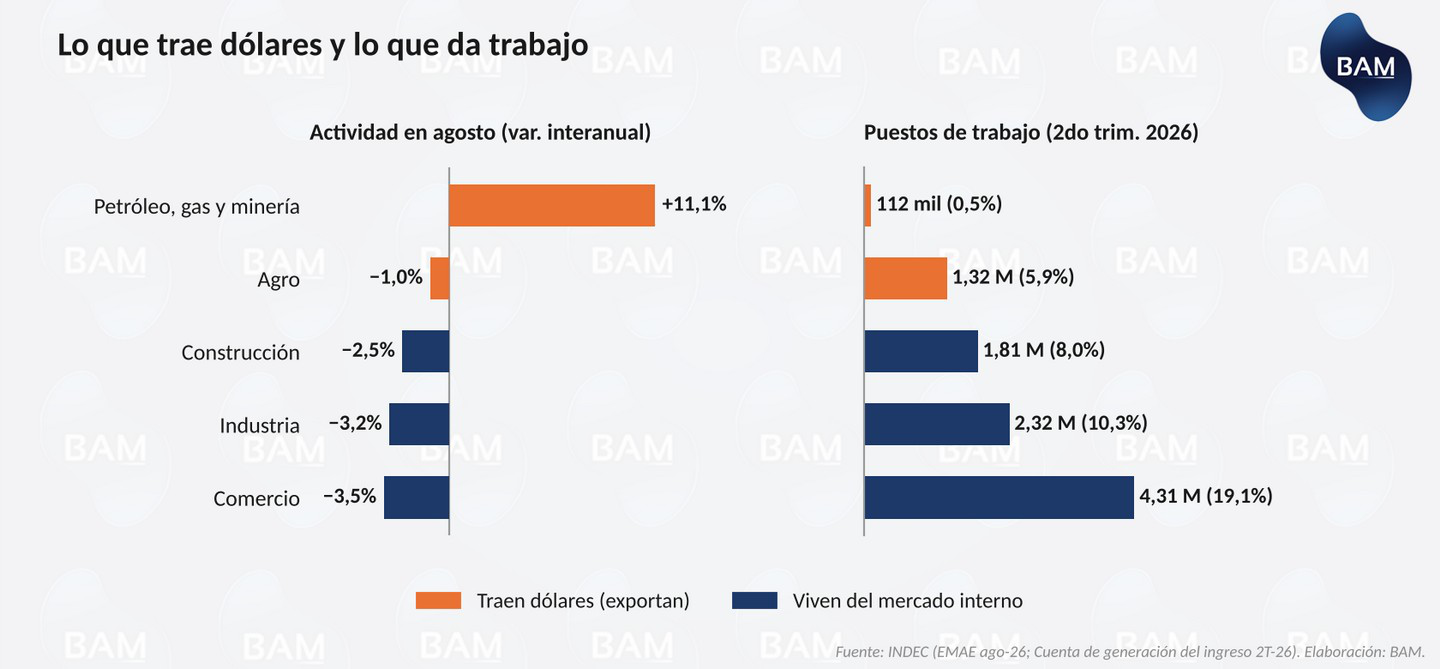
Agosto repitió el patrón del año. Crecen los que venden afuera: petróleo, gas y minería (+11,1%). Caen los que viven del mercado interno: comercio (−3,5%) e industria (−3,2%), además de la construcción (−2,5%). Y el campo, el otro gran proveedor de dólares, tampoco ayudó (−1,0%). Comercio e industria le restaron 0,94 puntos a la actividad; la minería sumó 0,47: la mitad. El problema es dónde está el empleo. De los 22,6 millones de puestos de trabajo del país (INDEC, segundo trimestre), comercio e industria reúnen 6,6 millones: 3 de cada 10. El campo, el petróleo, el gas y la minería, 1,4 millones: 6 de cada 100. Por cada puesto que dan los sectores que traen dólares, la industria y el comercio dan casi cinco; y el petróleo, el gas y la minería, la estrella del año, emplean a 112 mil personas: 1 de cada 200 (Gráfico 2). Se necesitan las dos economías: la energía y el campo traen los dólares que mantienen calmo el tipo de cambio; la industria y el comercio, el trabajo y los salarios.
| Sector | Var. i.a. agosto | Puestos de trabajo (2T26) | Lectura |
|---|---|---|---|
| Petróleo, gas y minería | +11,1% | 112 mil (0,5%) | Trae dólares |
| Agro | −1,0% | 1,32 M (5,9%) | Trae dólares |
| Construcción | −2,5% | 1,81 M (8,0%) | Mercado interno |
| Industria | −3,2% | 2,32 M (10,3%) | Mercado interno |
| Comercio | −3,5% | 4,31 M (19,1%) | Mercado interno |
Fuente: INDEC (EMAE y Cuenta de generación del ingreso, 2do trim. 2026). Variación interanual de agosto y puestos de trabajo.
Industria y comercio, contra las cuerdas
¿Por qué no despegan? Por cuatro frentes. Uno, la competencia importada. Las importaciones totales caen en 2026 (−9,7% en cantidades), pero vienen de un récord —en 2025 las de bienes de consumo fueron las más altas del siglo— y lo que sí crece es la compra directa al exterior: las importaciones puerta a puerta (courier) subieron 84% en enero–julio y ya equivalen a cerca del 40% de lo que venden los shoppings en ropa, electrónica y juguetes. La competencia ya no llega solo en contenedor: llega en una caja a la puerta de casa. Dos, el dólar barato: subió 5,8% en el año contra 23,6% de inflación, un abaratamiento real de 14%; ayuda a bajar la inflación, pero abarata lo importado. Tres, Brasil: el triunfo de Lula hundió el lunes al real, lo que abarata los productos de nuestro principal socio comercial y encarece lo que le vendemos. Cuatro, los impuestos: según la Unión Industrial bonaerense (UIPBA), una industria argentina paga 2,6 veces los impuestos de una mexicana y 1,8 veces los de una brasileña. La diferencia no está en el costo laboral, sino en Ingresos Brutos, el impuesto al cheque y las tasas municipales, que se cobran sobre las ventas o los movimientos de dinero, gane o pierda la empresa, y castigan igual al comercio.
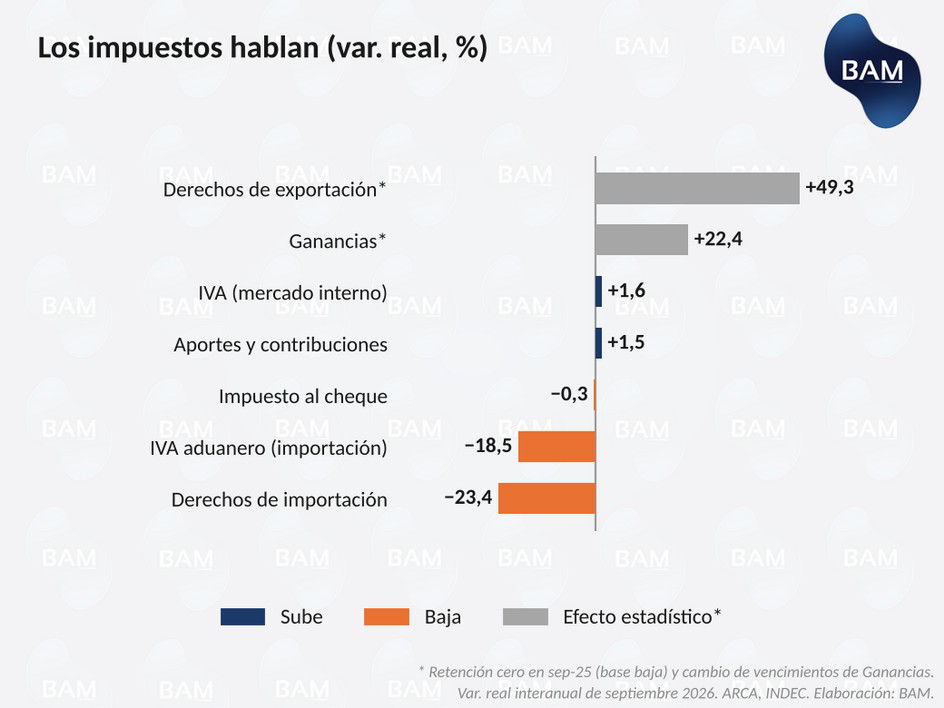
Los impuestos hablan (Gráfico 3). La recaudación de septiembre creció 3,7% real, pero es un espejismo: las retenciones (+49%) se comparan contra la retención cero de septiembre de 2025 y Ganancias (+22%) cambió su calendario de vencimientos. Sin esos dos, el resto cae 3% real. Los impuestos del mercado interno están planchados (IVA +1,6%, cheque −0,3%) y los de la importación se hunden (IVA aduanero −18,5%, derechos de importación −23,4%).
El bolsillo: se gana menos, y en negro
El salario real. Los sueldos registrados subieron 30,4% en un año contra 33,5% de inflación: pierden 2,3%. Agosto dio un respiro (+0,9% real en el mes), pero en el año apenas empatan (+0,1%).
La informalidad. En un año se perdieron unos 150 mil puestos asalariados registrados y aparecieron unos 230 mil cuentapropistas (INDEC). La informalidad llega al 45% de los ocupados (+1 punto), el desempleo a 7,9%, y pasar a la informalidad es cobrar la mitad: un asalariado sin aportes gana 53% de lo que gana uno registrado.
Qué empleo se pierde importa. En la industria, 7 de cada 10 asalariados están registrados; en el campo, 4. Si la industria y el comercio se achican, el trabajo se precariza: la porción del ingreso que se llevan los asalariados bajó de 45,4% a 42,9% en un año y el empleo privado formal acumula 14 meses de caída.
Una economía con pocos pesos
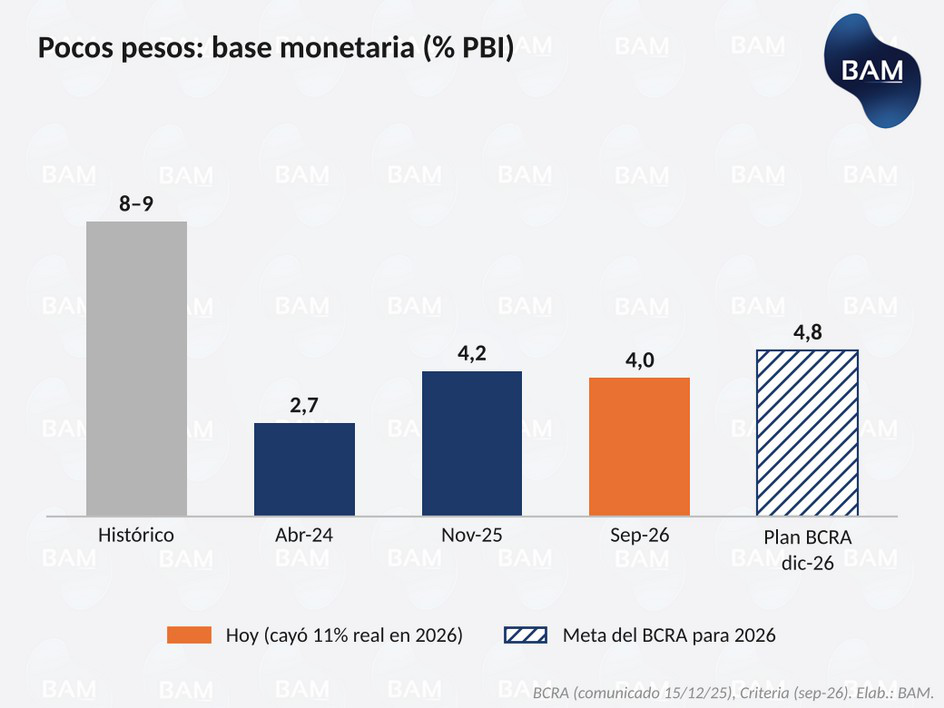
Para crecer sin inflación, la gente y las empresas tienen que querer tener más pesos para comprar, pagar sueldos y prestar: eso es remonetizar. La base monetaria (billetes en la calle más lo que los bancos depositan en el BCRA) sí creció desde diciembre de 2023: casi 5 veces en pesos y, contra el tamaño de la economía, de 2,7% del PBI (abril de 2024) a 4,2% (noviembre de 2025). Pero en 2026 se dio vuelta: cayó 11% real y hoy es 4,0% del PBI, debajo del 4,8% que buscaba el BCRA para diciembre y cerca de la mitad de su nivel histórico (8%–9%), pese a que el BCRA compró USD 14.581 millones en el año (Gráfico 4). Y el crédito en pesos cae 0,7% real.
¿Qué significa para el inversor?
Tasa fija (LECAP/BONCAP): a favor. De noviembre a junio de 2027 la curva paga 1,93%–2,14% por mes, contra 1,67% de inflación mensual esperada por el REM: 0,3 a 0,5 puntos reales por mes, y la economía frenada ayuda a la desinflación. La vara es la inflación implícita frente al CER: si la inflación promedia menos de 1,84%–1,91% mensual, gana la tasa fija.
CER: solo como seguro. El tramo corto se encareció: TZX27 rinde 2,3% real (4,1% a mediados de mes), señal de que parte del mercado busca cobertura. La prima electoral sigue: TZXO7 4,5% contra TZXD7 7,1%.
Soberanos en dólares: tasa alta, con volatilidad. El riesgo país casi duplicó su mínimo de julio (402 → 765) por los vencimientos de 2027, las reservas y, desde el lunes, el triunfo de Lula. GD35 y GD41 rinden 11,7% y 11,6%. El mercado separa lo que vence antes y después del recambio presidencial: AO27 (octubre de 2027) rinde 2,7%; AO28, 12,2%.
Brújula sectorial: mejor lo que vende afuera. Energía a favor (YPF +52% en el año en pesos, contra 23,6% de inflación). Cautela con bancos (−23% a −34%), por la mora de las familias (12,9%) y un crédito que no crece, y con lo atado al consumo o que compite con importados (Mirgor −34%).
Conclusión: la inflación baja porque la economía se frena
Agosto deja una enseñanza incómoda: la inflación baja porque la economía se frena, no porque produzca más. La núcleo pasó de 3,2% en marzo a 1,7% en septiembre mientras la actividad caía 4,4%, con la ayuda de un dólar 14% más barato. Para que la desinflación se convierta en crecimiento —y no solo en recuperar lo perdido—, la industria y el comercio tienen que volver a crecer. Para BAM, eso exige dos cosas: bajar los impuestos que castigan cada venta —Ingresos Brutos, cheque y tasas municipales, una agenda de Nación, provincias y municipios— y remonetizar: que el BCRA acompañe con pesos la demanda de dinero que traiga la reactivación, sin emitir de más. La pregunta que incomoda al consenso: el REM espera un rebote de 1,8% en el cuarto trimestre, pero ¿de dónde saldría, con salarios que pierden, crédito que no crece y un real que se debilita?
La inflación baja porque la economía se frena, no porque produzca más.
Próximas pruebas
Industria y construcción de septiembre (6/11), IPC de octubre (12/11), salarios (13/11) y EMAE de septiembre (24/11); el PIB del tercer trimestre, en diciembre, confirmará o no la recesión técnica.
Fuente: INDEC, BCRA, ARCA, UIPBA, Analytica, Rava y prensa especializada. Elaboración: BAM Análisis Macroeconómico. Opiniones y cotizaciones indicativas al cierre del 26/10/2026 (Rava).