
MacroeconómicosDato de octubre 202617 nov 2026
La inflación se enfría, pero los servicios no
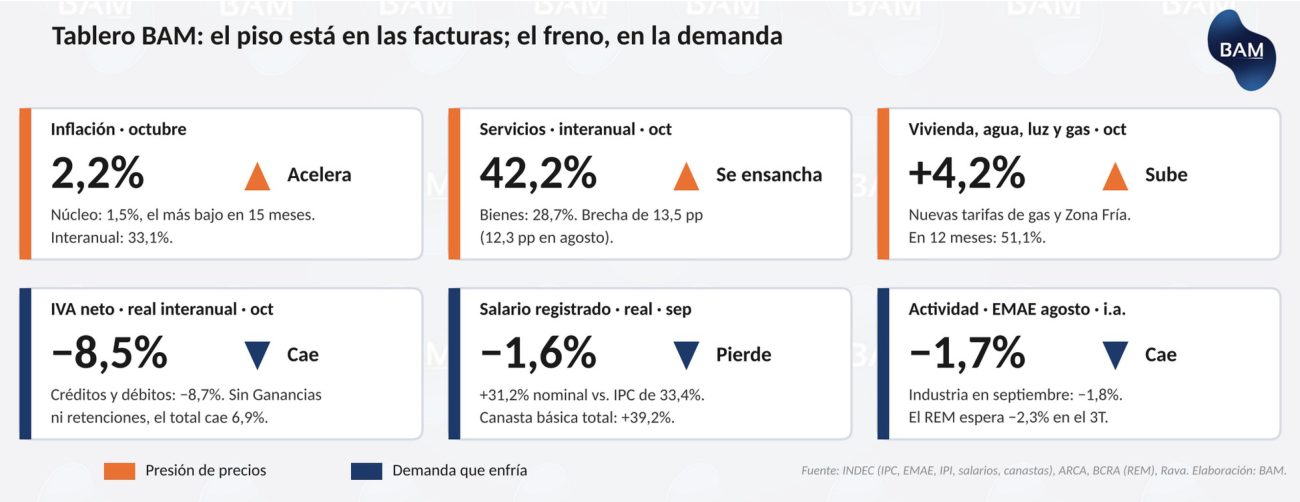
Octubre cerró en 2,2%: la núcleo bajó a 1,5%, pero los servicios (+2,7%), con menos subsidios y la nueva Zona Fría, sostienen un piso cercano al 2%. Lo que desinfla los precios es una economía que no compra.
En 30 segundos
El dato. IPC de octubre: 2,2% (el REM esperaba 1,8%) y 33,1% interanual. La núcleo bajó a 1,5%, la menor en 15 meses, pero los estacionales (5,5%) y los regulados (2,9%) empujaron el general.
Nuestro juicio. El piso del 2% mensual está en los servicios (+42,2% anual contra +28,7% de los bienes): no se importan y el dólar (+6,9% en un año) no los toca. En octubre se sumó la Zona Fría: Eco Go estima más de 0,3 puntos (sin ella, 1,8%). Solo 3 de los 10 meses de 2026 estuvieron por debajo del 2%.
El freno. Lo que baja es lo que la demanda puede frenar: IVA neto −8,5% real, salario registrado −1,6%, actividad −1,7%. Sin Ganancias ni retenciones, la recaudación cae 6,9% real.
La cartera. Tasa fija corta (carry real casi nulo), CER corto y medio como seguro del piso; cautela con soberanos largos y con el consumo interno; a favor, energía exportadora.
1. El dato: la núcleo baja, el general no
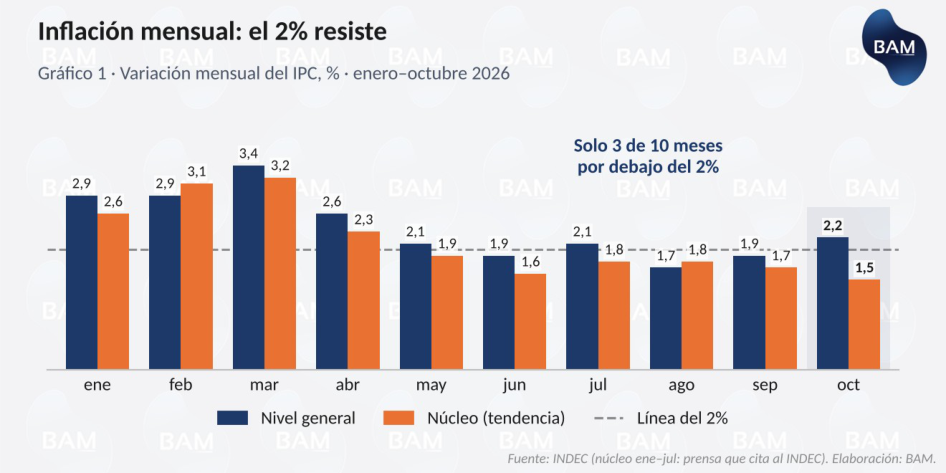
El IPC de octubre fue 2,2%: tres décimas más que en septiembre y por encima del 1,8% que esperaba el REM. Acumula 26,3% en el año y 33,1% en doce meses. La buena noticia está en la núcleo (la inflación sin precios estacionales ni regulados): 1,5%, la más baja en 15 meses. La mala, afuera de ella: los estacionales subieron 5,5% y los regulados 2,9%, con vivienda, agua, electricidad y gas en 4,2%, un salto que el ministro Caputo vinculó con los cambios en el esquema de subsidios de Zona Fría. Cada mes tiene su explicación; la suma de las explicaciones ya es un piso: de julio a octubre el promedio fue 2,0% mensual y en 2026 solo junio, agosto y septiembre quedaron bajo el 2% (Gráfico 1).
2. Nuestro juicio, primera parte: el piso del 2% está en los servicios
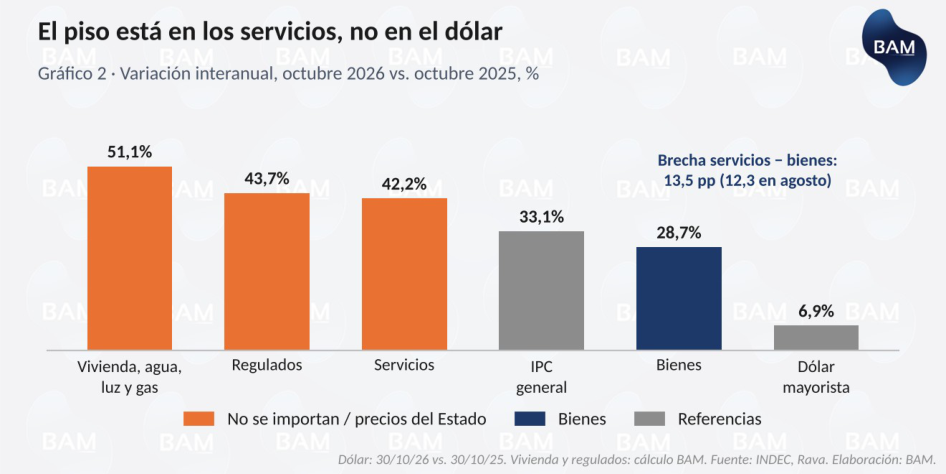
No es una sorpresa: en BAM lo venimos advirtiendo desde principios de año. La inflación corre a dos velocidades (Gráfico 2). Los bienes suben 28,7% interanual y tienen dos frenos: un dólar quieto (+6,9% en un año contra 33,1% de inflación: se abarató casi 20% en términos reales) y una demanda débil que impide remarcar. Los servicios suben 42,2% y no tienen ninguno, porque no se importan: el agua, la electricidad o el alquiler no vienen en un contenedor (el gas sí, pero su precio lo administra el Estado). La brecha se ensanchó a 13,5 puntos (12,3 en agosto) y en octubre los servicios subieron 2,7% contra 1,9% de los bienes.
¿Qué hay detrás? De fondo, menos subsidios: el superávit se sostiene en parte con un gasto energético menor (lo vimos el 20/10), así que el Estado paga menos y la tarifa sube; los regulados acumulan +43,7% en doce meses. El escalón de octubre fue la Zona Fría: la nueva ley, vigente desde el 13/10, quitó el descuento automático a unos 3,35 millones de usuarios (94 municipios bonaerenses entre ellos), de modo que quien tenía 30% de descuento paga hasta 43% más por el mismo gas; en las zonas históricas el descuento sigue, pero solo sobre el precio del gas y no sobre toda la boleta. El INDEC la cita entre los tres efectos que explican el gas del mes, junto con las nuevas tarifas y un cambio en el bloque subsidiado, y el mapa regional es coherente: electricidad y gas subieron 4,4% en el GBA, pero 10,9% en la región Pampeana, 9,9% en Cuyo y 11,1% en la Patagonia. Completan el cuadro los alquileres y las expensas (+2,3% en el GBA, +5,5% en la Patagonia).
Dos matices. La Zona Fría no lo explica todo: Eco Go estima que sumó más de 0,3 puntos (sin ella, octubre habría sido 1,8%; el INDEC no publica el aporte de cada factor) y la brecha ya era de 12,3 puntos en agosto, antes de la ley: explica el escalón, no el piso. Y es una decisión de política: ahorrar en subsidios tiene un costo en el IPC, y el piso mensual queda más cerca de 2% que de 1%. Una nota de método: el IPC pondera con la canasta de 2004/05, que subestima el peso actual de los servicios; el cambio de canasta, previsto, se postergó.
3. Segunda parte: la inflación baja por demanda, no por eficiencia
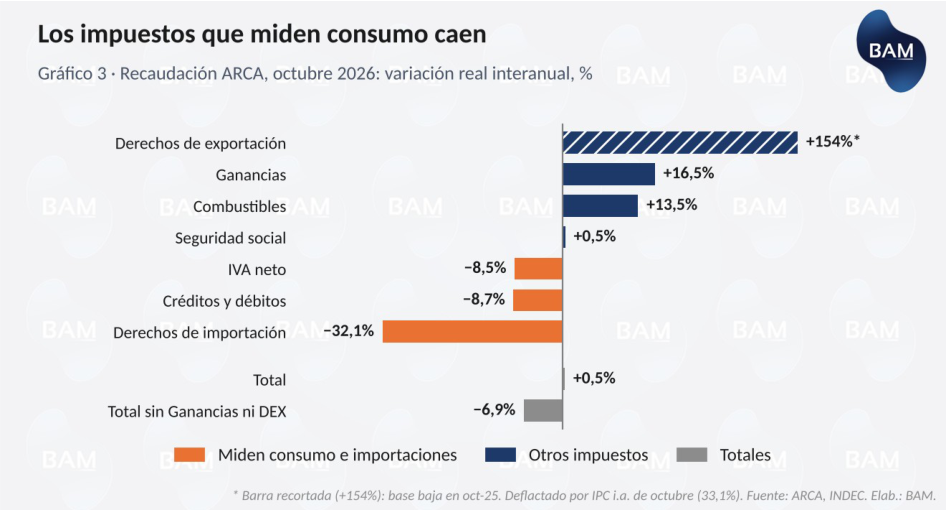
Lo que enfría a los bienes es que se compra menos, no que el sistema funcione mejor: es un auto al que se le pisa el freno (la demanda) mientras el acelerador de las tarifas sigue a fondo. Los impuestos lo muestran (Gráfico 3). La recaudación de octubre creció apenas 0,5% real, pero los que miden consumo e importaciones cayeron: IVA neto −8,5% (el de importaciones, −28,5%), créditos y débitos −8,7% y derechos de importación −32,1%. La suba la pusieron dos que no leen la actividad de hoy: Ganancias (+16,5%, por rezago y calendario) y derechos de exportación (+154%, por la base de octubre de 2025, con retención cero al agro). Sin ellos, la recaudación cae 6,9% real, más del doble que en septiembre (−3,1%).
El bolsillo confirma: el salario registrado perdió 1,6% real en septiembre (+31,2% contra 33,4% de inflación; el índice total, +34,3%, le gana solo porque incluye al sector informal, que se mide con cinco meses de rezago) y la canasta básica total subió 39,2% en doce meses: una familia tipo necesita hoy unos $1,69 millones para no ser pobre. El recorte de subsidios cierra el círculo: lo que el hogar paga de más por el gas lo deja de gastar en otra cosa. La actividad cayó 1,7% interanual en agosto y la industria 1,8% en septiembre. El superávit cuenta algo parecido: en septiembre el primario fue de $1,43 billones (1,2% del PBI en el año), con ingresos +2,3% real y gasto −0,9%, pero en pesos constantes el acumulado es 12,1% menor al de 2025 (el dato de octubre sale esta semana). Es una desinflación a la fuerza, y recuperarse desde un piso bajo no es crecer: si la demanda se reactiva, los bienes dejan de frenar y los servicios siguen.
4. El mercado mira 2027, no la macro de hoy
El riesgo país pasó de 402 puntos (piso del 10/7) a 939 el 6/11 y cerró la semana pasada en 830. No lo explica la macro de hoy (superávit, dólar quieto) sino el calendario: en 2027 hay que pagar US$ 24.900 M de capital e intereses, la revisión del FMI (≈US$ 900 M) se define a principios de diciembre y la política entra en la cuenta. La curva CER ya lo cobra: 3,87% real en el TZX27 (3/11) contra 10,50% en el TZX28 (licitación del 11/11); son dos bonos y dos fechas distintas, pero la distancia habla de una prima por 2027. En la bolsa, Vista (−19%), YPF (−18%) y Pampa (−13%) cayeron en la semana del 6/11, con el petróleo y el riesgo país.
5. ¿Dónde me paro? Qué significa para el inversor
El 20/10 pedíamos tasa fija (la curva pagaba 2,0%–2,1% mensual contra 1,7% esperado). Octubre fue 2,2%: ese colchón se evaporó y la posición hoy es más selectiva:
Tasa fija (LECAP/BONCAP): a favor, y corta. El 11/11 la S29E7 (enero) pagó 2,08% mensual y la T30J7 (junio de 2027), 2,23%: contra el 2,2% de octubre, −0,1% y 0,0% reales; contra el 1,7% que el REM espera para noviembre, +0,4% y +0,5%. Es una apuesta a que el piso es 1,7% y no 2,2%: sin cobertura, no conviene extender plazo.
CER: cobertura a favor en el tramo corto y medio. Si el piso de los servicios es 2%, es el seguro. El tramo largo (TZX28, 10,50% real) incluye la prima política de 2027: solo para quien tenga convicción sobre ese calendario.
Dólar linked: seguro, no apuesta. El D15E7 (enero) salió a una TIREA de 4,77%: cubre un salto cambiario, pero con un dólar +6,9% en doce meses el costo de oportunidad es alto.
Soberanos en dólares: cortos y con cautela. Con el riesgo país en 830, pagan 8,3 puntos más que un bono del Tesoro de EE.UU.: es un rendimiento atractivo, pero 2027 y el FMI dejan volatilidad.
Brújula sectorial. A favor, energía y minería exportadoras (ingresos en dólares; ojo al petróleo). Con cautela, lo que paga el freno: bancos con crédito a familias (mora de 12,9% en julio contra 5,6% un año antes), consumo masivo, durables, construcción e industria para el mercado interno. CEDEARs, como cobertura dolarizada.
6. Qué mirar y la pregunta que incomoda
Próximas pruebas: resultado fiscal de octubre (esta semana), ICA de octubre (19/11), EMAE de septiembre (24/11), revisión del FMI (principios de diciembre), las bonificaciones extraordinarias del gas (el cronograma original las llevaba a cero en diciembre) e IPC de noviembre (15/12). La pregunta que incomoda al consenso: el REM espera 1,7% de inflación en noviembre, aun con luz +3,57% (AMBA) y gas +2,17% desde el 1/11 y con la Zona Fría vigente desde mediados de octubre; y, a la vez, que el PBI rebote 2,0% en el cuarto trimestre tras caer 2,3% en el tercero (variación trimestral desestacionalizada). Son dos apuestas difíciles de sostener juntas: si la demanda rebota, los bienes dejan de frenar y los servicios (+2,7% en octubre) no ceden; si no rebota, el crecimiento no llega. La primera prueba es el 24/11: para que el PBI del 3T caiga solo 2,3%, el EMAE de septiembre debería subir 1,5% mensual; si repite el +0,1% de agosto, el trimestre cae 2,8%. ¿Cuál de las dos apuestas está equivocada?
Avisos. Opiniones al 16/11/2026; cotizaciones indicativas (licitación del 11/11, TZX27 del 3/11, riesgo país al 13/11, dólar al 30/10). Reales por impuesto, interanuales de vivienda y regulados y aritmética del 3T: cálculos de BAM con datos del INDEC (IPC interanual de octubre: 33,1%). Aporte de la Zona Fría (Eco Go): estimación privada, no oficial. BAM o sus integrantes pueden tener posiciones en los instrumentos mencionados.
Fuente: INDEC, ARCA, Economía y Energía, BCRA (REM), Rava y prensa; datos al 16/11/2026. Elaboración: BAM Análisis Macroeconómico. Este informe es de carácter exclusivamente informativo y no constituye asesoramiento de inversión.