
Nota breve · Consumo masivo
PepsiCo, Inc. (NASDAQ: PEP)
Consumo masivo — Alimentos envasados y bebidas | 23 de septiembre de 2026
1. El negocio: ¿qué vende realmente PepsiCo?
PepsiCo fabrica, comercializa y distribuye bebidas y alimentos en más de 200 países, y es la segunda empresa de bebidas y alimentos más grande del mundo por ventas, solo detrás de Nestlé. Nació en 1965 de la fusión entre Pepsi-Cola y Frito-Lay, y desde entonces sumó marcas como Gatorade, Quaker, Mountain Dew y Starbucks Ready-to-Drink. Pero lo que vende, en el fondo, no es el líquido ni la papa: vende marca y conveniencia. El producto en sí es fácil de copiar; lo que el consumidor paga de más es la confianza de una marca ya instalada en su cabeza, disponible en cualquier kiosco, supermercado o estación de servicio.
A diferencia de Coca-Cola, que concentra ese poder de marca en una sola categoría (bebidas), PepsiCo lo reparte en varias a la vez: es líder o colíder en snacks salados (Frito-Lay), en bebidas (Pepsi, Gatorade) y en alimentos envasados (Quaker). Eso le da poder de negociación con el supermercado en varios pasillos al mismo tiempo, algo que ningún competidor enfocado en un solo rubro puede igualar. El desafío está en el gasto que exige sostener ese modelo: la publicidad de un portafolio tan amplio y la logística de reparto directo en tienda hacen que los gastos comerciales y de distribución (SG&A) sean muy elevados —US$9.088 millones solo en el último trimestre informado.
2. Últimos resultados: ¿crece el negocio y genera caja?
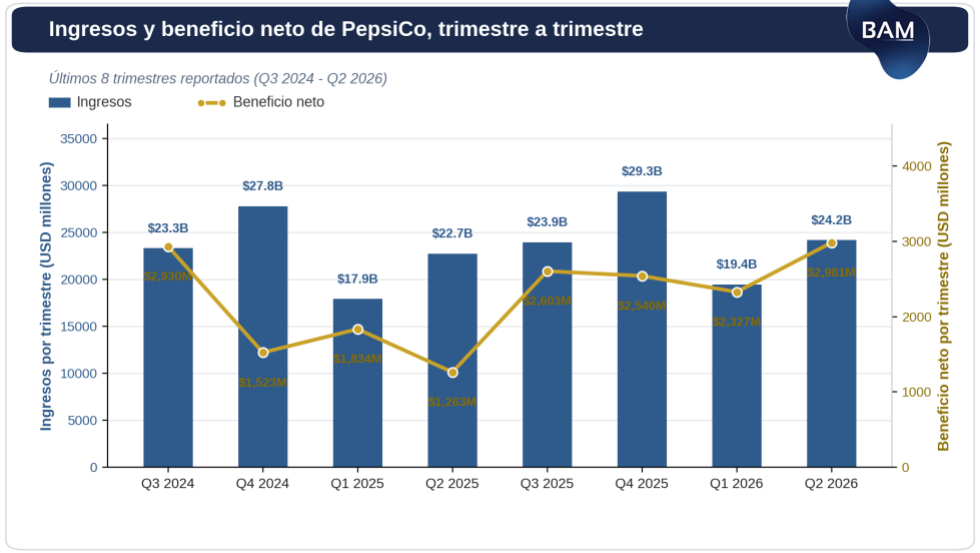
En el segundo trimestre de 2026, PepsiCo reportó ingresos de US$24.181 millones (+6,4% interanual), impulsados por el crecimiento internacional: LatAm Foods (+15%) y Asia Pacífico (+12%) fueron los segmentos más fuertes, mientras que el negocio de alimentos en Norteamérica (PFNA) fue el único que cayó (-2%), reflejo de un consumidor estadounidense más cauto con los snacks. El beneficio neto del trimestre fue de US$2.981 millones (EPS de US$2,18), y el margen operativo core se mantuvo estable en 16,8%, dentro del rango de los últimos dos trimestres.
La liquidez, antes que la solvencia
Una empresa no quiebra por falta de solvencia de un día para el otro; quiebra por falta de caja para pagar lo que debe pagar hoy. En el primer semestre de 2026, PepsiCo generó US$2.365 millones de caja operativa. A eso hay que restarle lo que invirtió en fábricas y equipamiento (capex, US$1.266 millones) y sumarle ventas menores de activos (US$71 millones), lo que deja un flujo de caja libre —lo que realmente le queda a la empresa después de mantener y hacer crecer el negocio— de US$1.170 millones en el semestre. La empresa terminó el período con US$10.303 millones de caja total, US$1.099 millones más que al inicio del año.
En ese mismo semestre, PepsiCo pagó US$3.914 millones en dividendos y recompró US$479 millones en acciones: en conjunto, mucho más que el flujo de caja libre generado. Esto confirma dos cosas: que la empresa efectivamente devuelve capital de forma consistente a sus accionistas, y que para hacerlo tuvo que apoyarse también en financiamiento (deuda), porque la caja generada por el negocio no alcanzó para cubrir ni los dividendos por sí solos. No es una señal de alarma en una empresa de este perfil, pero sí reduce el margen de maniobra si el crecimiento no se acelera.
3. Por qué cayó la acción
PepsiCo y Coca-Cola son negocios parecidos, pero sus acciones cuentan historias opuestas: mientras Coca-Cola cotiza cerca de máximos históricos, PepsiCo está 33% por debajo de su máximo histórico (US$196,88, alcanzado en mayo de 2023), y hoy cotiza en torno a los US$131. Esa caída sostenida no responde a un solo motivo puntual: el mercado mira más hacia las expectativas de crecimiento futuro y los riesgos que enfrenta la empresa que hacia el resultado del último trimestre, que en rigor fue sólido.
La señal más concreta detrás de la caída es la baja persistente en el consumo de alimentos y snacks en Norteamérica: aun con precios más bajos, el consumidor estadounidense sigue siendo cauto con este tipo de compras, y el mercado castiga con fuerza cualquier indicio de que ese freno pueda ser más estructural que pasajero (cambios de hábitos hacia lo saludable, mayor sensibilidad al precio) y no solo un bache de un trimestre.
El resultado es una tensión entre dos lecturas: por un lado, un negocio con crecimiento estable y generación de caja saludable; por el otro, una acción en declive desde hace varios años que todavía no muestra señales claras de giro. Esa brecha entre el negocio y el precio es, justamente, lo que un inversor de valor debería evaluar: si compra algo que el mercado castigó de más, o si el mercado está anticipando correctamente un deterioro que los números todavía no reflejan del todo.
4. Guidance para los próximos trimestres
Para el año fiscal 2026, PepsiCo mantuvo sin cambios su proyección:
- Ingresos orgánicos: crecimiento de entre 2% y 4% anual.
- Ganancia por acción (Core EPS) a moneda constante: crecimiento de entre 4% y 6% anual.
- Tasa impositiva efectiva: ~22% anual.
- Inversión en capex: por debajo del 5% de los ingresos netos.
- Conversión de flujo de caja libre: al menos 80% de la ganancia.
- Retorno total al accionista: ~US$8.900 millones (US$7.900 millones en dividendos y US$1.000 millones en recompras).
En síntesis, la compañía no proyecta una aceleración fuerte del negocio para lo que resta del año: espera seguir creciendo a un ritmo moderado y previsible, sostenido por la operación internacional, mientras espera que Norteamérica se estabilice. La inversión en PepsiCo tiene sentido, hoy, más como una historia de paciencia y dividendos que como una apuesta a un giro inminente en el precio de la acción.
Informe elaborado con fines informativos. No constituye asesoramiento financiero personalizado. Fuentes: informe de resultados de PepsiCo (Q2 2026) y datos financieros históricos públicos.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumInforme elaborado con fines informativos. No constituye asesoramiento financiero personalizado. Fuentes: InvestingPro (consenso de analistas, valuación DCF y ratios financieros), informes de resultados de PepsiCo, y prensa especializada citada en el proceso de research.