
Análisis de Renta Variable · NASDAQ/BCBA: MELI
MercadoLibre, Inc.
La compañía más valiosa de Latinoamérica. Un ecosistema integrado de comercio electrónico y fintech, crecimiento récord en el segundo trimestre de 2026 y una tensión de fondo que definió la reacción del mercado: expansión agresiva frente a margen. En este informe desglosaremos todo sobre Mercado Libre.
Precio · Nasdaq
US$ 1.940
Máx. histórico: US$ 2.645
Ingresos Q2'26
US$ 10.169M
+50% interanual
Margen EBIT
6,7%
US$ 683M · comprimido
Free Cash Flow Q2'26
US$ 214M
account_balance1 · Fuentes de ingreso
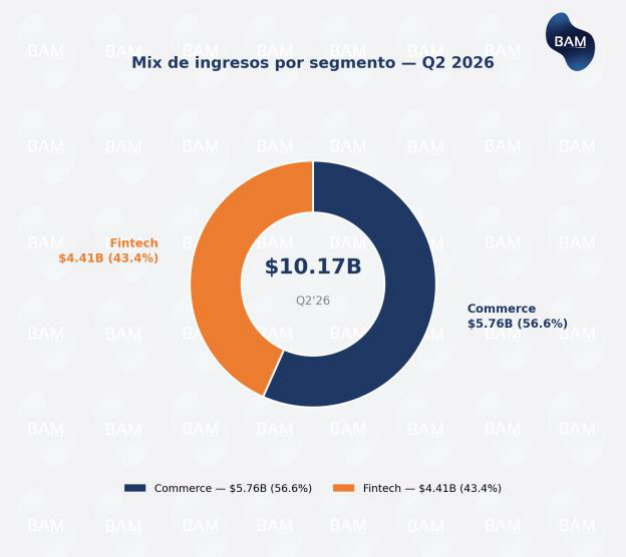
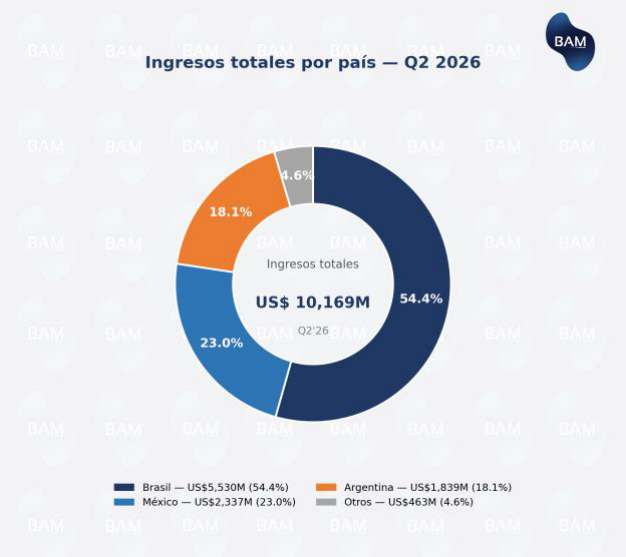
MercadoLibre es la mayor plataforma de comercio electrónico y servicios financieros de América Latina. Fundada en 1999, hoy opera en 18 países con presencia dominante en Brasil, Argentina y México, y presentó sus resultados del Q2 2026 el 5 de agosto. En términos de reporte, el negocio se divide en dos segmentos que crecieron ~50% interanual, parejos entre sí:
E-commerce · Mercado Libre — 56,6% de los ingresos. El marketplace, más Mercado Envíos (logística propia, con su primer centro de fulfillment en China desde diciembre de 2025) y Mercado Ads, que crece más del 70% interanual. Se expande principalmente por más compradores activos (+26,2% i.a.).
Fintech · Mercado Pago — 43,4% de los ingresos. Pagos, billetera, ahorro e inversión (Mercado Fondo), seguros y Mercado Crédito, que otorga préstamos y ya emite tarjetas propias. Crece por más usuarios activos (+30,2% i.a.). El mix por segmento y la concentración geográfica se ven a continuación.
hub2 · Modelo de negocio: un ecosistema, no un sitio de ventas
Detrás de esos dos segmentos, el objetivo de MercadoLibre no es simplemente operar un sitio de ventas: busca construir un ecosistema completo para compradores y vendedores, un canal de venta para particulares, empresas y emprendedores, sumado a todas las herramientas para que la transacción se concrete de punta a punta.
El corazón del negocio: comisiones. Ese ecosistema reúne una oferta y una demanda enormes sobre una variedad casi ilimitada de productos. Además de vender sus propios artículos por venta directa (1P), MercadoLibre actúa como conector entre compradores y vendedores externos dentro de su marketplace (3P). Cuando esa masa crítica de usuarios genera una compra o venta, la empresa cobra una comisión —por envío, por valor final de la venta, por intermediación—, y ahí está el núcleo de su modelo de ingresos.
Mercado Pago: retención y algo más. Para que ese proceso sea fluido, y para retener al usuario dentro del ecosistema, desarrolló Mercado Pago, un servicio de pagos integrado a la plataforma cuya función principal es evitar que el usuario tenga que salir de MercadoLibre para completar una transacción. Pero va mucho más allá de un simple medio de pago: es una billetera virtual, otorga créditos y préstamos sobre los que cobra una tasa de interés, y provee soluciones de cobro a empresas y pymes a través de sus terminales (Point).
Los datos como activo: Mercado Ads. Al operar como intermediario entre millones de compradores y vendedores, MercadoLibre acumula un volumen enorme de datos sobre el comportamiento de sus usuarios: qué compran, qué venden, con qué frecuencia y cuánto gastan. Esa información es la base de Mercado Ads, su segmento de publicidad, que muestra anuncios personalizados según el comportamiento de cada usuario. Es, hoy, el segmento que más rápido crece dentro del negocio y el que exhibe los márgenes más altos.
workspace_premium3 · El ecosistema: sus ventajas
Ecosistema integrado
Marketplace, pagos, logística, crédito y publicidad en un mismo sistema. Concentrar ahí compras, saldos y financiamiento genera altos costos de cambio, como Apple fideliza a sus usuarios. Amazon tiene marketplace pero baja penetración en pagos; Nubank domina pagos pero no tiene comercio.
Ciclo virtuoso
Cuantos más compradores, más atractivo es publicar para los vendedores; cuanta más oferta, más compradores atrae. Ese círculo genera cada vez más transacciones y sostiene el crecimiento.
Control de logística
Red propia avanzada para los estándares de una región con infraestructura estructuralmente deficiente. Reduce costos de envío y acelera entregas: una barrera de entrada real frente a rivales sin logística propia.
Confianza local
Más de 25 años de trayectoria y conocimiento profundo de medios de pago, regulación y volatilidad de cada mercado. En varios países, MercadoLibre es directamente sinónimo de compra online.
balance4 · Catalizadores y riesgos
CATALIZADORES
- Penetración de e-commerce todavía baja en LatAm frente a EE.UU. y China: runway estructural de varios años.
- Mercado Ads crece +70% i.a. con márgenes altos, y compensa parcialmente la presión de logística y crédito a medida que gana escala.
- La IA ya mejora la conversión, la atención al cliente y la productividad de desarrollo.
RIESGOS
- Macro de Argentina y LatAm: devaluaciones, inflación y volatilidad impactan directamente en operaciones y resultados.
- Presión competitiva: Amazon, Shein y Temu en comercio; Nubank y Ualá en fintech.
- Márgenes: en el Q2'26 el EBIT cayó a 6,7%, por debajo de lo esperado, y la acción retrocedió 7% en un día pese al récord de ingresos.
monitoring5 · Resultados financieros · Q2 2026
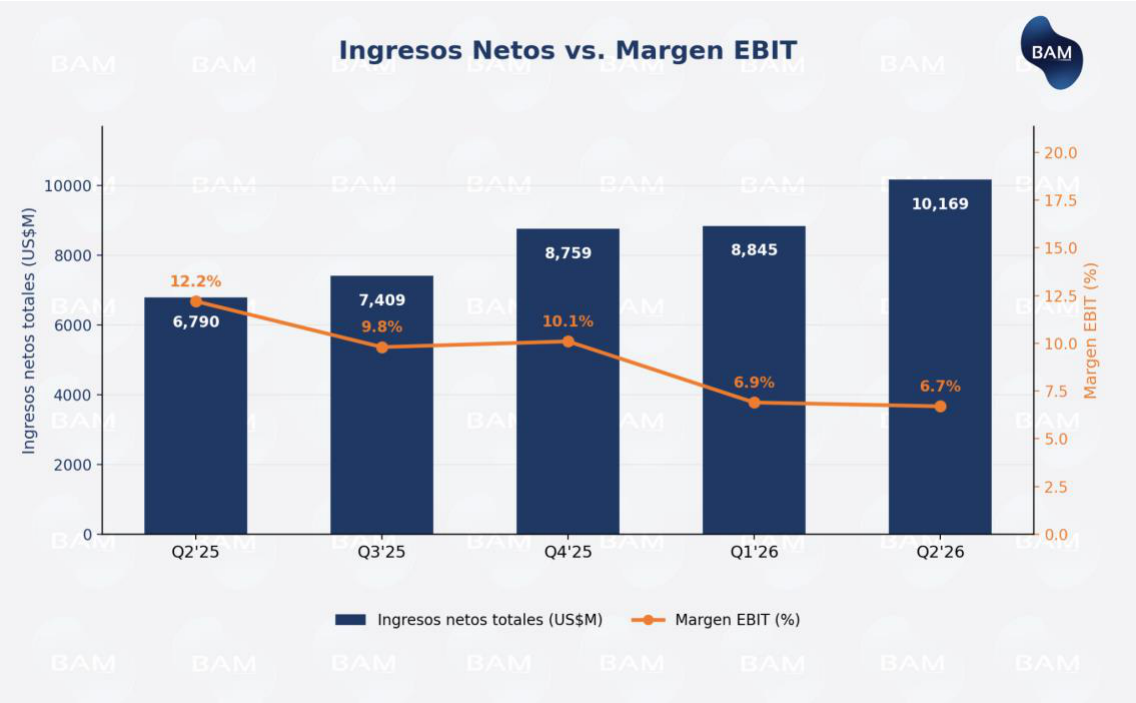
Si hubiera que resumir el trimestre en una palabra, sería crecimiento. Ingresos por US$10.169M (+50% i.a.), GMV de US$21.900M (+44%), 795,4M de unidades vendidas (+45%) y US$101.000M movidos a través de Mercado Pago (+56%). Según management, todavía no llegó a su techo.
Pero esa expansión tiene un costo, y en MercadoLibre ese costo es la rentabilidad. Los gastos crecieron más rápido que en trimestres previos y la inversión en el ecosistema dejó un EBIT de apenas 6,7% (US$683M) y una utilidad neta de US$466M (-11% i.a.), con un EPS de US$9,19. El golpe al margen es deliberado: pesó el aumento del costo de ventas —desde abril, descuentos a compradores y menores comisiones a vendedores en Brasil, con la empresa absorbiendo el mayor costo logístico— más la expansión de la cartera de crédito (+75% i.a.), que obligó a subir las previsiones por incobrables, y el gasto en IA (~US$80M por trimestre). Management fue explícito: prioriza engagement y participación de mercado de largo plazo por sobre el margen de corto plazo.
Aun después de estas inversiones, la empresa generó un flujo de caja libre ajustado positivo de US$214M. La deuda total es de US$13.176M contra una caja de US$6.751M (deuda neta de US$6.425M). La cifra engaña: US$8.269M son deuda fintech, es decir, el fondeo de la cartera de crédito, que se repaga a medida que Mercado Crédito cobra esos préstamos. Excluida esa porción, la deuda "corporativa" baja a US$4.907M y deja a la empresa con una posición de caja neta positiva de US$1.844M.
show_chart6 · Movimiento de la acción y valuación
La acción cotiza en el Nasdaq y, vía CEDEAR, en el BCBA, bajo el ticker MELI (~US$1.940; CEDEAR ~ARS$25.600). El papel viene volátil: marcó un máximo histórico de US$2.645 el 30 de junio de 2025 y llegó a caer más de 26% desde ahí. El 5 de agosto de 2026, día del reporte, cayó 8% pese al récord de ingresos: el mercado castigó los márgenes flojos y la incertidumbre sobre la sostenibilidad de las utilidades futuras. En valuación, MELI cotiza a múltiplos exigentes frente al mercado y a su propio sector:
| RATIO | VALOR | QUÉ INDICA |
|---|---|---|
| P/E (TTM) | ~44x – 50x | El mercado paga entre 44 y 50 dólares por cada dólar de ganancia de los últimos 12 meses. Alto frente al mercado y al sector. |
| P/E Forward | ~36x – 48x | Sobre las ganancias esperadas a futuro. Más atractivo que el trailing, pero todavía elevado. |
| PEG | ~1,2x – 1,4x | Refleja expectativa de crecimiento de utilidades, pero el precio ya descuenta gran parte de ese crecimiento esperado. |
flag7 · Conclusión para inversores
MELI es, con diferencia, el jugador de e-commerce y fintech mejor posicionado de América Latina, con un ecosistema que se refuerza a sí mismo y que hoy invierte agresivamente para consolidar esa posición antes de que la competencia internacional termine de asentarse en la región. El punto a pesar es el costo de esa inversión: puede limitar la rentabilidad en el corto y mediano plazo, y es justamente esa señal la que el mercado tiende a castigar, con impacto directo sobre el precio de la acción.
Análisis Premium · Q2 2026
Resultados del segundo trimestre de 2026 — ¿Qué decepcionó a un mercado que premiaba el crecimiento? Contenido exclusivo para lectores Premium y Premium+.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumEste informe fue elaborado por Boston Asset Manager con fines informativos y educativos. No constituye una recomendación de compra o venta ni una oferta de inversión. Se basa en fuentes públicas consideradas confiables y en estimaciones propias, sujetas a cambios sin previo aviso. Toda inversión conlleva riesgos, incluida la posible pérdida del capital. Cada inversor debe evaluar su situación particular y consultar con un asesor matriculado.