
Renta FijaMercado Argentino — Pesos y DólaresOctubre 2026
Informe de Renta Fija — Curvas de Rendimiento e Ideas de Rotación
Relación duration–rendimiento por segmento y oportunidades de valor relativo.
Resumen ejecutivo
Este informe analiza la relación entre duration modificada y rendimiento en nueve segmentos de la renta fija argentina. Para los instrumentos en pesos de corto plazo el rendimiento se expresa como TEM; para el resto, como TIR. En cada segmento se estima una tendencia logarítmica (lineal en el caso de BOPREAL, dada su estructura en dos grupos de duration) y se mide el desvío de cada instrumento en puntos básicos: un desvío positivo indica que el bono rinde más de lo que corresponde a su duration, y uno negativo, que rinde menos. Los instrumentos con rendimientos distorsionados por amortización avanzada, cercanía al vencimiento o iliquidez se excluyen de la estimación.
Principales conclusiones
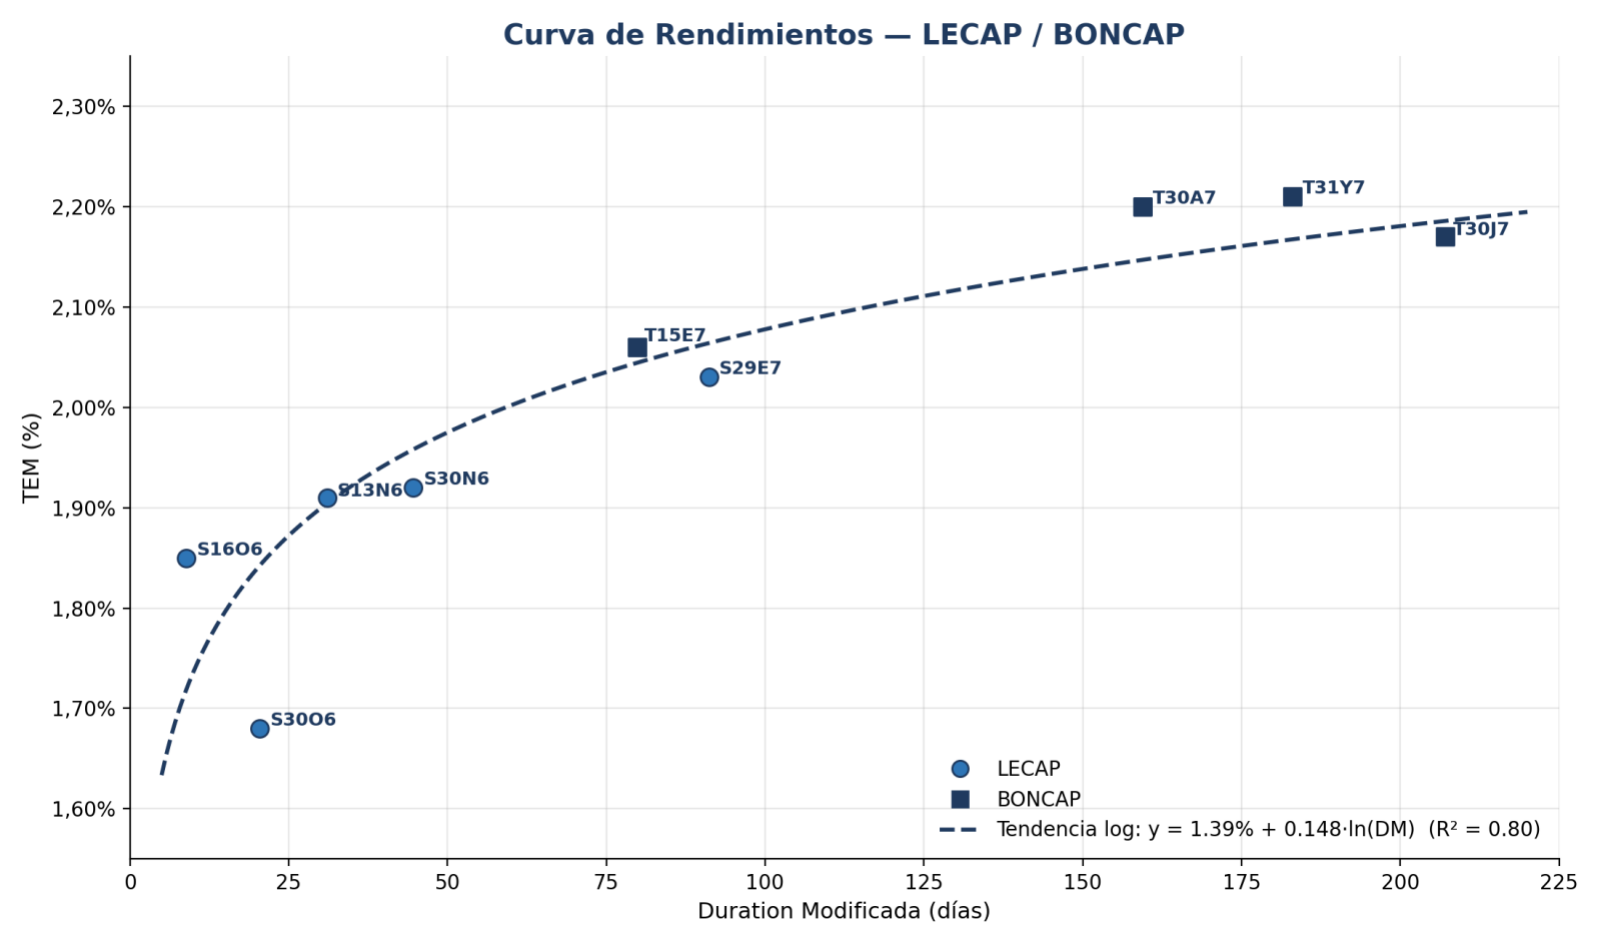
- Tasa fija en pesos: curva con pendiente positiva y bien comportada (R² 0,80). Casi todo el premio por plazo se concentra en los primeros tres meses de duration; a partir de allí la curva se aplana y la punta BONCAP muestra una leve inversión.
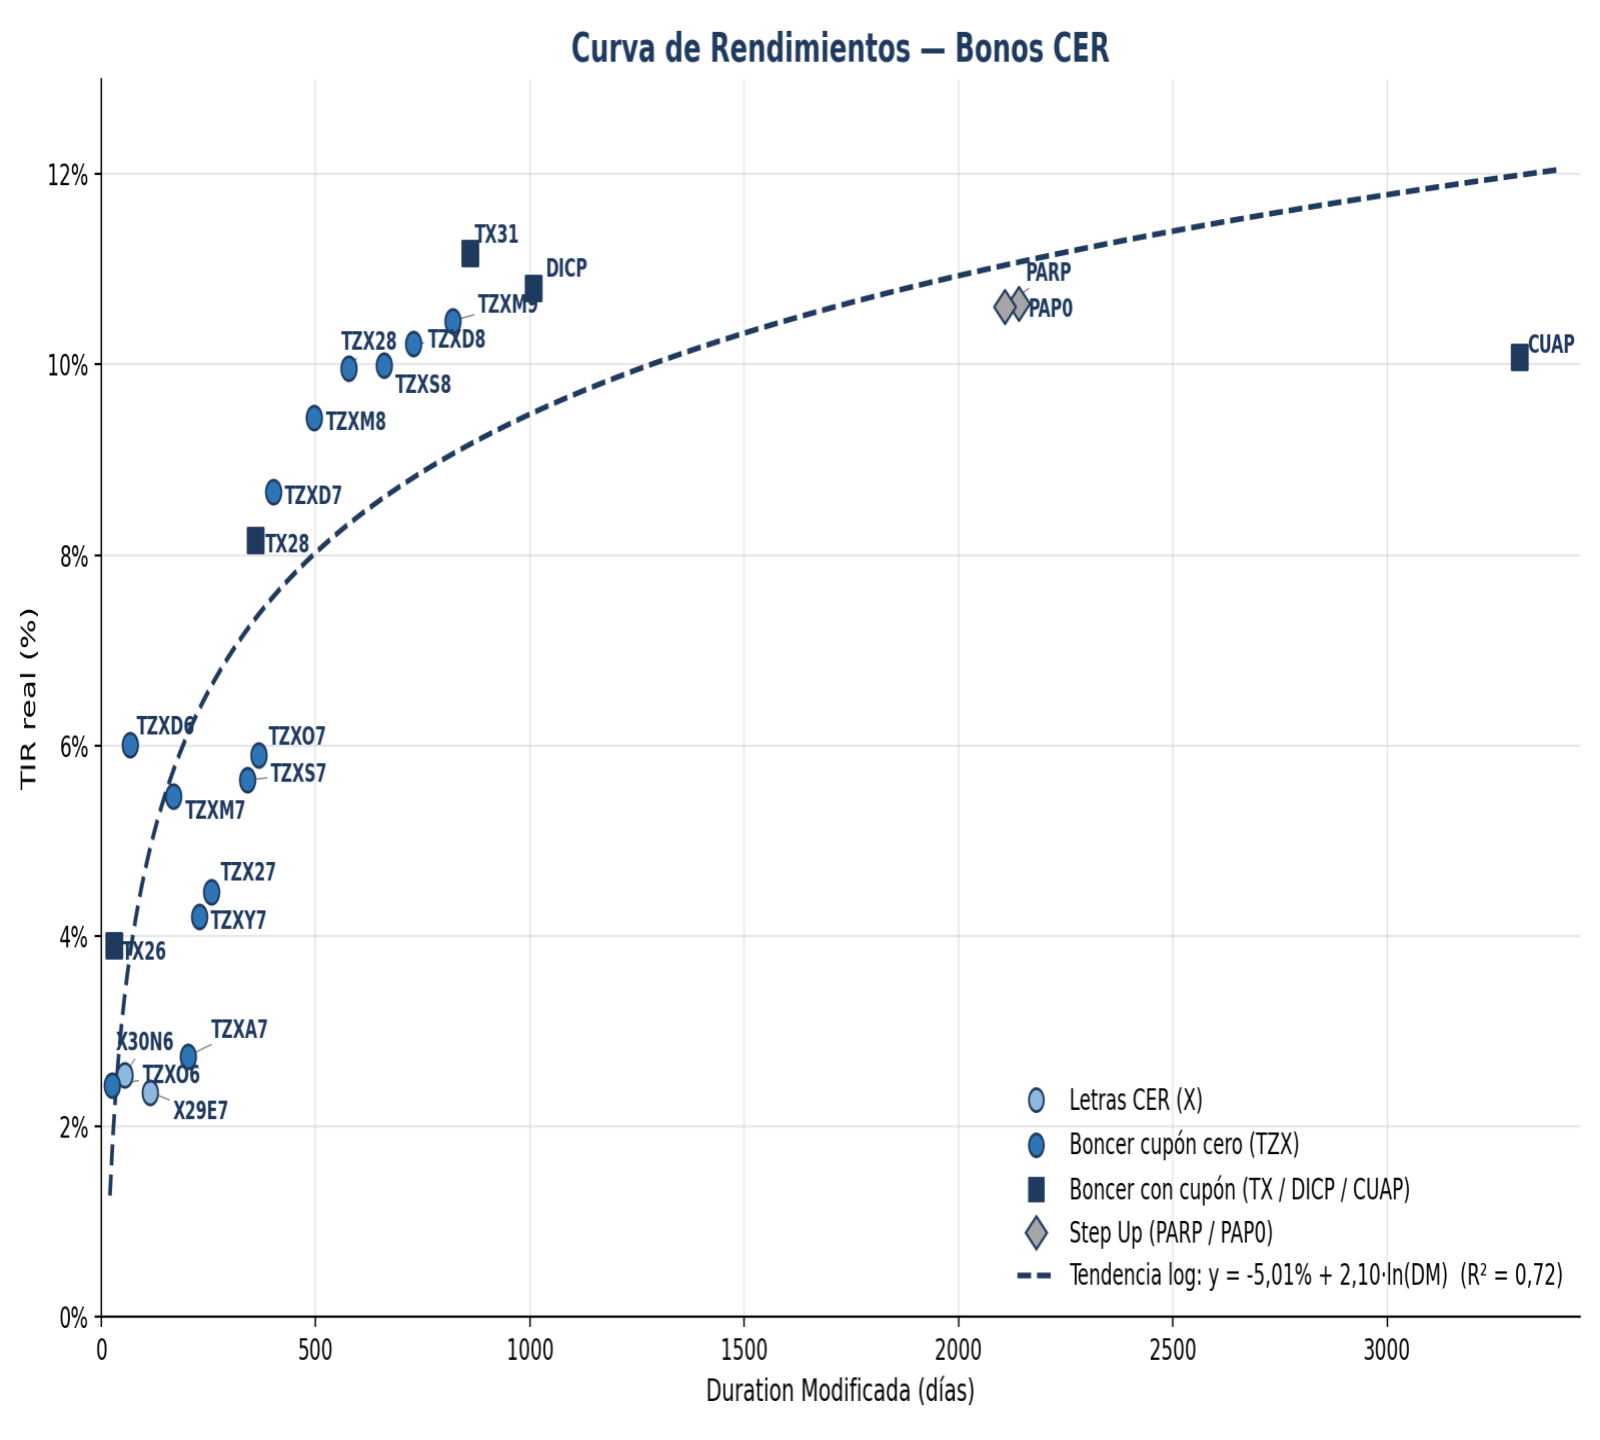
- CER: curva empinada hasta los 900 días y plana a partir de allí. El tramo 2028–2029 ofrece la mejor relación entre rendimiento real y duration, mientras que el tramo 2027 y la punta larga rinden por debajo de lo esperable.
- Duales: el segmento de mejor ajuste (R² 0,99), con todos los instrumentos a menos de 10 bps de la tendencia. Las oportunidades son finas y pasan por acortar duration en la punta.
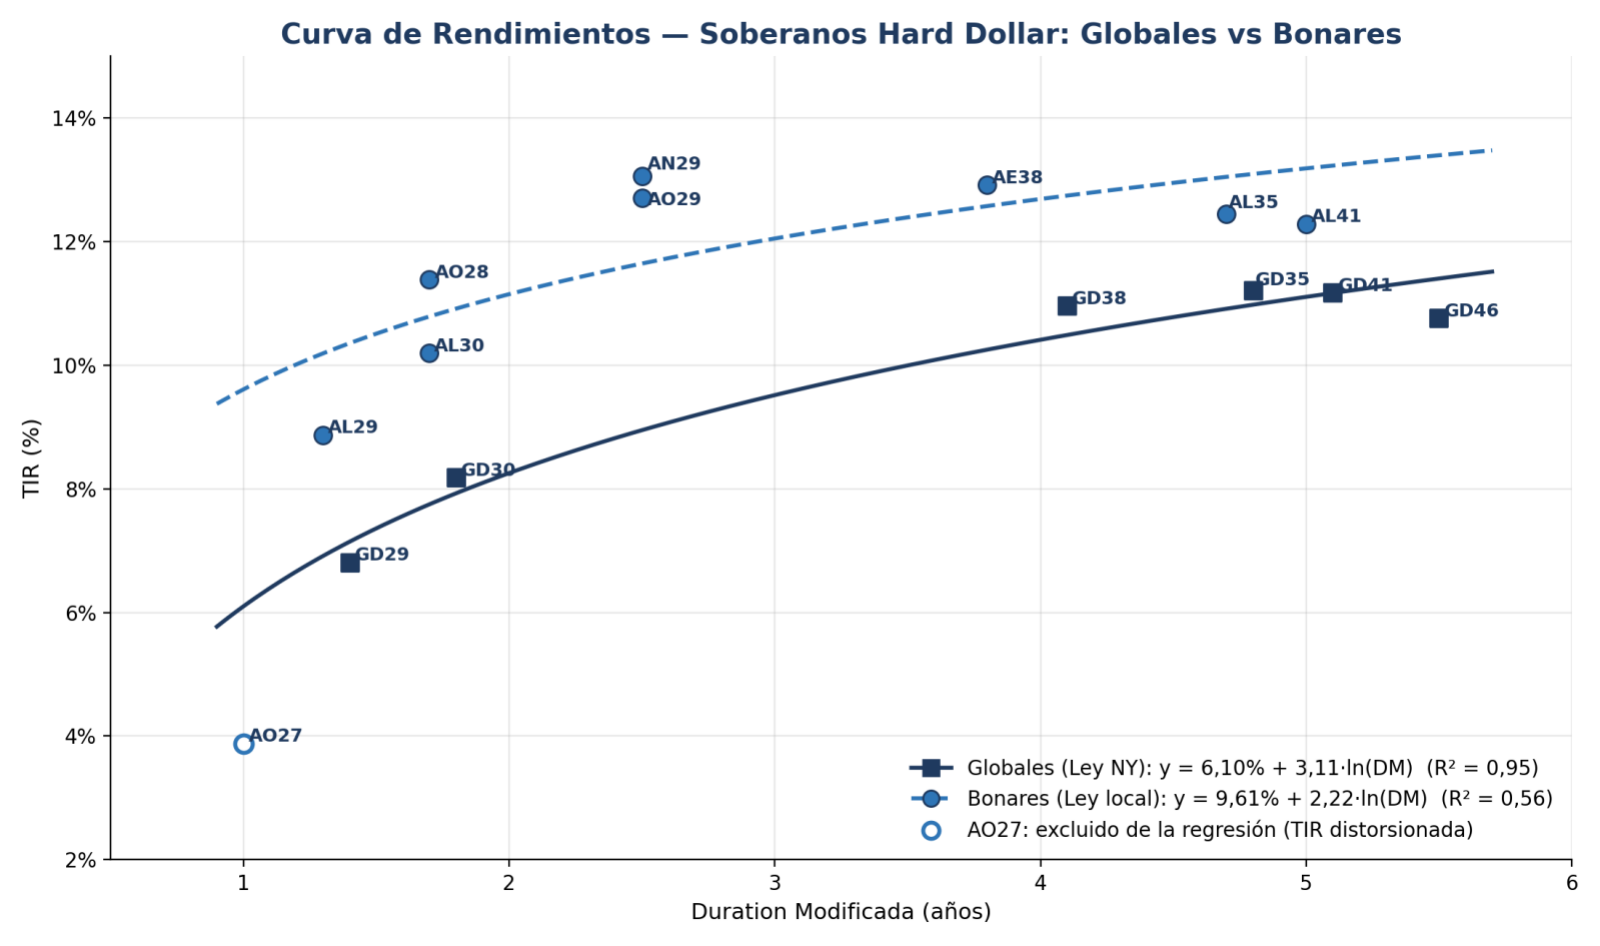
- Hard dollar soberano: los Globales muestran una curva muy limpia (R² 0,95). El diferencial de ley local ronda los 200 bps en el tramo corto y en 2038, y se comprime a 110–125 bps en 2035 y 2041.
- Provinciales y BOPREAL: la dispersión está dominada por el crédito de cada emisor más que por la duration. CABA y Santa Fe rinden por debajo de Globales de duration similar; la Serie IV de BOPREAL rinde unos 80 bps sobre el GD30.
- Dollar linked: el mercado exige un salto de casi 700 bps de TIR entre los vencimientos 2027 y 2028, lo que concentra el valor relativo en la serie TZV28.
Las ideas de rotación de cada segmento se detallan en las secciones siguientes y se resumen en la sección 10.
1. LECAP y BONCAP — Tasa Fija en Pesos
La tendencia estimada es TEM = 1,395% + 0,148 · ln(DM), con DM en días y un R² de 0,80. La curva tiene pendiente positiva y forma cóncava: entre los 9 y los 90 días de duration la TEM de tendencia sube unos 34 bps, mientras que entre los 90 y los 207 días agrega apenas 12 bps. La mayor parte del premio por plazo se captura, por lo tanto, en el tramo de hasta tres meses de duration.
La anomalía más relevante está en el tramo corto. La S30O6 rinde 1,68% de TEM, 17 bps menos que la S16O6, que vence dos semanas antes, y 16 bps por debajo de lo que corresponde a su duration. En la punta BONCAP, la T30A7 (2,20%) y la T31Y7 (2,21%) rinden más que la T30J7 (2,17%) a pesar de tener menor duration, por lo que el tramo final se aplana e incluso se invierte levemente.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| S16O6 | LECAP Tesoro Nacional | 1.85% | 8.83 |
| S30O6 | LECAP Tesoro Nacional | 1.68% | 20.47 |
| S13N6 | LECAP Tesoro Nacional | 1.91% | 31.07 |
| S30N6 | LECAP Tesoro Nacional | 1.92% | 44.58 |
| S29E7 | LECAP Tesoro Nacional | 2.03% | 91.13 |
| T15E7 | BONCAP Tesoro Nacional | 2.06% | 79.82 |
| T30A7 | BONCAP Tesoro Nacional | 2.20% | 159.38 |
| T31Y7 | BONCAP Tesoro Nacional | 2.21% | 183.03 |
| T30J7 | BONCAP Tesoro Nacional | 2.17% | 207.04 |
Ideas de rotación
Desde S30O6 hacia S13N6: se obtienen 23 bps adicionales de TEM (1,91% contra 1,68%) extendiendo solo 11 días de duration. La S30O6 rinde menos que una letra más corta, lo que no se justifica por plazo.
Desde T30J7 hacia T31Y7: suma 4 bps de TEM y reduce 24 días de duration. Mejora el rendimiento y baja la sensibilidad a tasas al mismo tiempo.
Desde S29E7 hacia T15E7: dentro del mismo tramo de vencimiento, la T15E7 rinde 3 bps más con 11 días menos de duration.
2. Bonos y Letras CER
La tendencia estimada es TIR = −5,01% + 2,10 · ln(DM), con DM en días y un R² de 0,72. La TIR real pasa de niveles de 2%–4% en el tramo hasta 2027 a 10%–11% a partir de los 600 días de duration.
Los desvíos no son aleatorios sino que se agrupan por tramo. Los bonos con vencimiento en 2027 (TZXA7 a TZXO7) rinden entre 150 y 340 bps menos de lo que corresponde a su duration, mientras que el tramo 2028–2029 (TZXD7 a TX31) rinde entre 110 y 200 bps más, de forma bastante homogénea. A partir de los 900 días la curva se aplana: DICP, PARP, PAP0 y CUAP rinden entre 10,1% y 10,8% con durations de 1.000 a 3.300 días, por lo que el tramo largo no compensa la duration adicional. El tramo corto muestra alta dispersión (TZXO6 rinde 2,44% y TZXD6 6,01%, con apenas 40 días de diferencia en duration), lo que sugiere menor profundidad de mercado en ese segmento.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| X30N6 | Letra CER Cupón Cero | 2.54% | 54.61 |
| X29E7 | Letra CER Cupón Cero | 2.36% | 113.33 |
| TX26 | Bono CER Tasa Fija | 3.90% | 30 |
| TZXO6 | Bono CER Cupón Cero | 2.44% | 24.40 |
| TZXD6 | Bono CER Cupón Cero | 6.01% | 66.97 |
| TZXM7 | Bono CER Cupón Cero | 5.47% | 167.82 |
| TZXA7 | Bono CER Cupón Cero | 2.74% | 201.48 |
| TZXY7 | Bono CER Cupón Cero | 4.21% | 228.38 |
| TZX27 | Bono CER Cupón Cero | 4.47% | 256.54 |
| TX28 | Bono CER Tasa Fija | 8.16% | 360 |
| TZXS7 | Bono CER Cupón Cero | 5.64% | 340.79 |
| TZXO7 | Bono CER Cupón Cero | 5.90% | 367.34 |
| TZXD7 | Bono CER Cupón Cero | 8.67% | 401.23 |
| TZXM8 | Bono CER Cupón Cero | 9.44% | 496.17 |
| TZX28 | Bono CER Cupón Cero | 9.96% | 576.59 |
| TZXS8 | Bono CER Cupón Cero | 9.99% | 659.16 |
| TZXD8 | Bono CER Cupón Cero | 10.22% | 727.61 |
| TZXM9 | Bono CER Cupón Cero | 10.46% | 819.29 |
| TX31 | Bono CER Tasa Fija | 11.17% | 860 |
| DICP | Bono CER Tasa Fija | 10.80% | 1008 |
| PAP0 | Bono CER Step Up | 10.64% | 2140 |
| PARP | Bono CER Step Up | 10.61% | 2107 |
| CUAP | Bono CER Tasa Fija | 10.08% | 3308 |
Ideas de rotación
Desde TZXA7 hacia TZXM7: se ganan 273 bps de TIR real (5,47% contra 2,74%) reduciendo 34 días de duration. La TZXA7 rinde menos que bonos CER que vencen antes.
Desde TZXO7 hacia TZXD7: suma 277 bps de TIR real (8,67% contra 5,90%) extendiendo solo 34 días de duration; es el cambio de tramo más eficiente del segmento.
Desde CUAP, PARP o PAP0 hacia DICP o TX31: DICP rinde 10,80% y TX31 11,17%, por encima de los tres bonos largos, con entre 1.100 y 2.450 días menos de duration.
3. BOPREAL — Bonos del BCRA
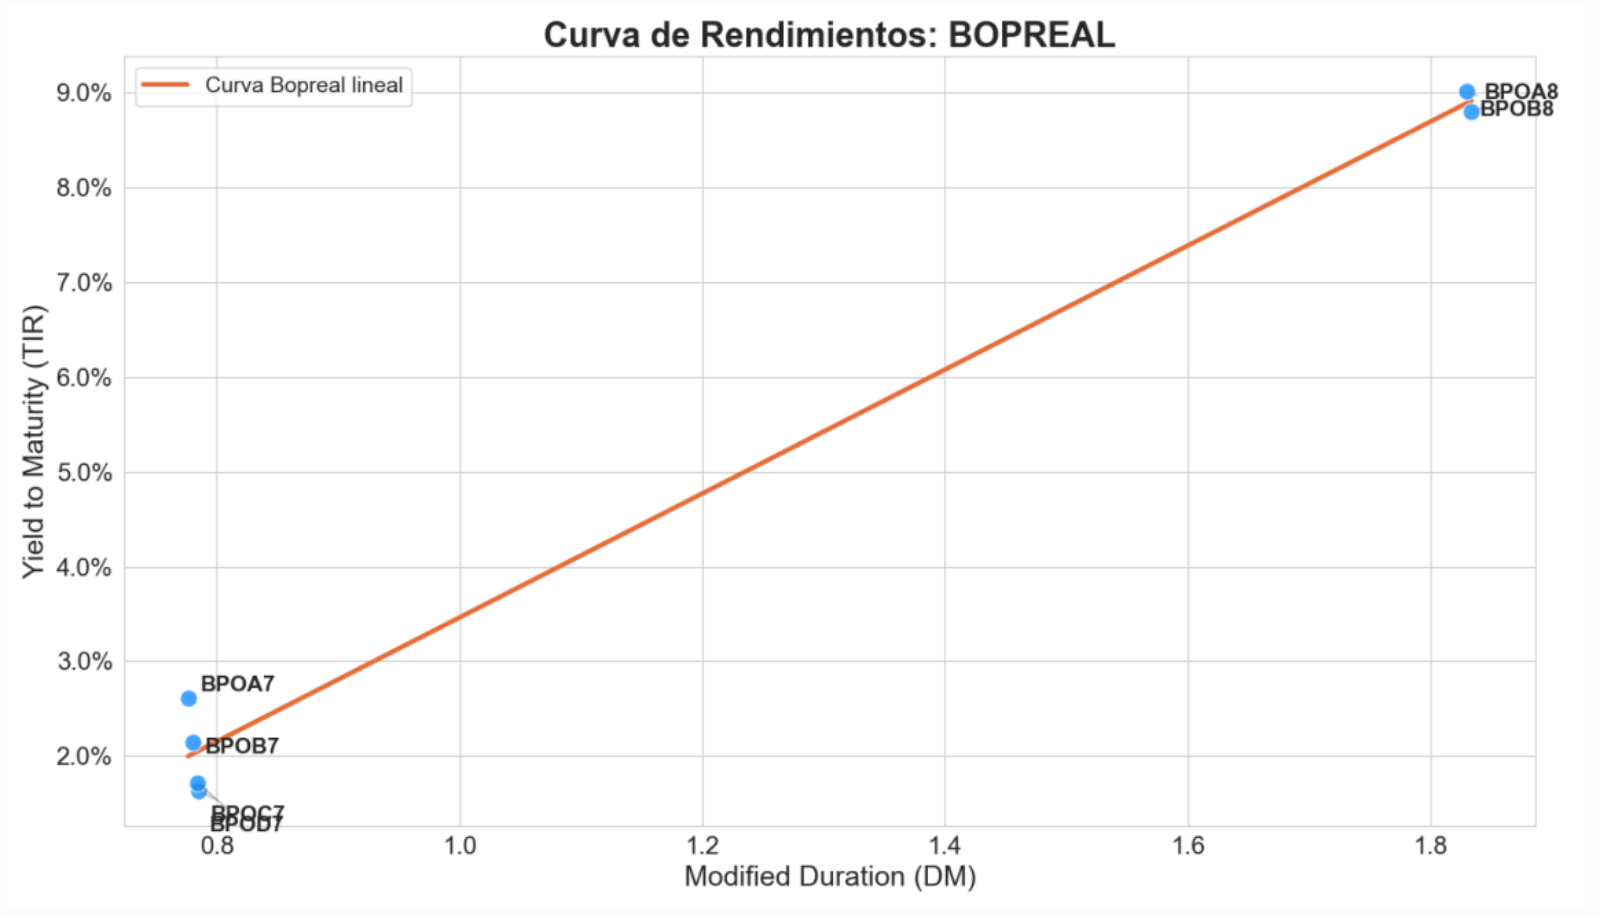
Por su estructura en dos grupos de duration se estima una tendencia lineal: TIR = −2,97% + 6,25 · DM, con DM en años y un R² de 0,99. La Serie I (BPOA7 a BPOD7) se ubica en 0,8 años de duration con TIR entre 1,64% y 2,61%, y la Serie IV (BPOA8 y BPOB8) en 1,9 años con TIR de 8,8%–9,0%. El salto de unos 690 bps entre ambos grupos equivale a 625 bps por año de duration adicional, una pendiente muy superior a la que muestran los Globales en el mismo tramo.
Dentro de la Serie I, con duration idéntica, la dispersión llega a 97 bps: BPOA7 rinde 2,61% y BPOC7 1,64%. En la comparación con el soberano, la Serie IV rinde unos 80 bps más que el GD30 (8,18%) con una duration similar, y queda por debajo del AL30 (10,19%).
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| BPOA7 | BOPREAL Serie I-A | 2.61% | 0.8 |
| BPOB7 | BOPREAL Serie I-B | 2.15% | 0.8 |
| BPOC7 | BOPREAL Serie I-C | 1.64% | 0.8 |
| BPOD7 | BOPREAL Serie I-D | 1.72% | 0.8 |
| BPOB8 | BOPREAL Serie IV-B | 9.01% | 1.9 |
| BPOA8 | BOPREAL Serie IV-A | 8.80% | 1.9 |
Ideas de rotación
Desde BPOC7 o BPOD7 hacia BPOA7: suma entre 89 y 97 bps de TIR con la misma duration.
Desde BPOA8 hacia BPOB8: suma 21 bps de TIR con la misma duration.
Desde GD30 hacia BPOB8: se ganan 83 bps de TIR extendiendo 0,1 años de duration, cambiando riesgo Tesoro por riesgo BCRA en un instrumento también denominado en dólares.
4. Globales y Bonares
Se estima una tendencia por ley. Para los Globales, TIR = 6,10% + 3,11 · ln(DM), con un R² de 0,95; para los Bonares, TIR = 9,61% + 2,22 · ln(DM), con un R² de 0,56, excluyendo el AO27, cuya TIR de 3,88% queda 500 bps por debajo del AL29 con una duration parecida. DM en años.
La curva de Globales es muy limpia: todos los bonos están a menos de 65 bps de la tendencia, con el GD38 por encima (+48 bps) y el GD46 por debajo (−64 bps). Entre los Bonares, las emisiones nuevas sin par Global (AN29 +142 bps, AO29 +106 bps, AO28 +60 bps) rinden por encima de lo que corresponde a su duration, mientras que AL29, AL30, AL35 y AL41 quedan por debajo.
El diferencial por ley entre pares de canje es de unos 205 bps en el 2029, 200 bps en el 2030 y 195 bps en el 2038, y se comprime a 125 bps en el 2035 y 110 bps en el 2041.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| GD29 | Global — Ley NY | 6.81% | 1.4 |
| GD30 | Global — Ley NY | 8.18% | 1.8 |
| GD38 | Global — Ley NY | 10.96% | 4.1 |
| GD35 | Global — Ley NY | 11.21% | 4.8 |
| GD41 | Global — Ley NY | 11.17% | 5.1 |
| GD46 | Global — Ley NY | 10.76% | 5.5 |
| AO27 | Bonar — Ley local | 3.88% | 1.0 |
| AO28 | Bonar — Ley local | 11.38% | 1.7 |
| AO29 | Bonar — Ley local | 12.70% | 2.5 |
| AL29 | Bonar — Ley local | 8.87% | 1.3 |
| AL30 | Bonar — Ley local | 10.19% | 1.7 |
| AN29 | Bonar — Ley local | 13.06% | 2.5 |
| AE38 | Bonar — Ley local | 12.91% | 3.8 |
| AL35 | Bonar — Ley local | 12.44% | 4.7 |
| AL41 | Bonar — Ley local | 12.28% | 5.0 |
Ideas de rotación
Desde GD46 hacia GD35: suma 45 bps de TIR (11,21% contra 10,76%) reduciendo 0,7 años de duration.
Desde AL35 o AL41 hacia AE38: el AE38 rinde 12,91%, entre 47 y 63 bps más, con 0,9 a 1,2 años menos de duration.
Desde AL30 hacia AO28: suma 119 bps de TIR con la misma duration (1,7 años).
Desde AO27 hacia AL29: se ganan 499 bps de TIR extendiendo solo 0,3 años de duration.
Elección de ley en el tramo largo: en 2035 y 2041 la ley NY cuesta solo 110–125 bps de rendimiento, por lo que para posiciones largas resulta conveniente privilegiar GD35 y GD41 sobre AL35 y AL41. En el tramo corto y en el 2038, el diferencial de 200 bps compensa mejor el riesgo de ley local.
5. TAMAR Capitalizables — Tasa Variable
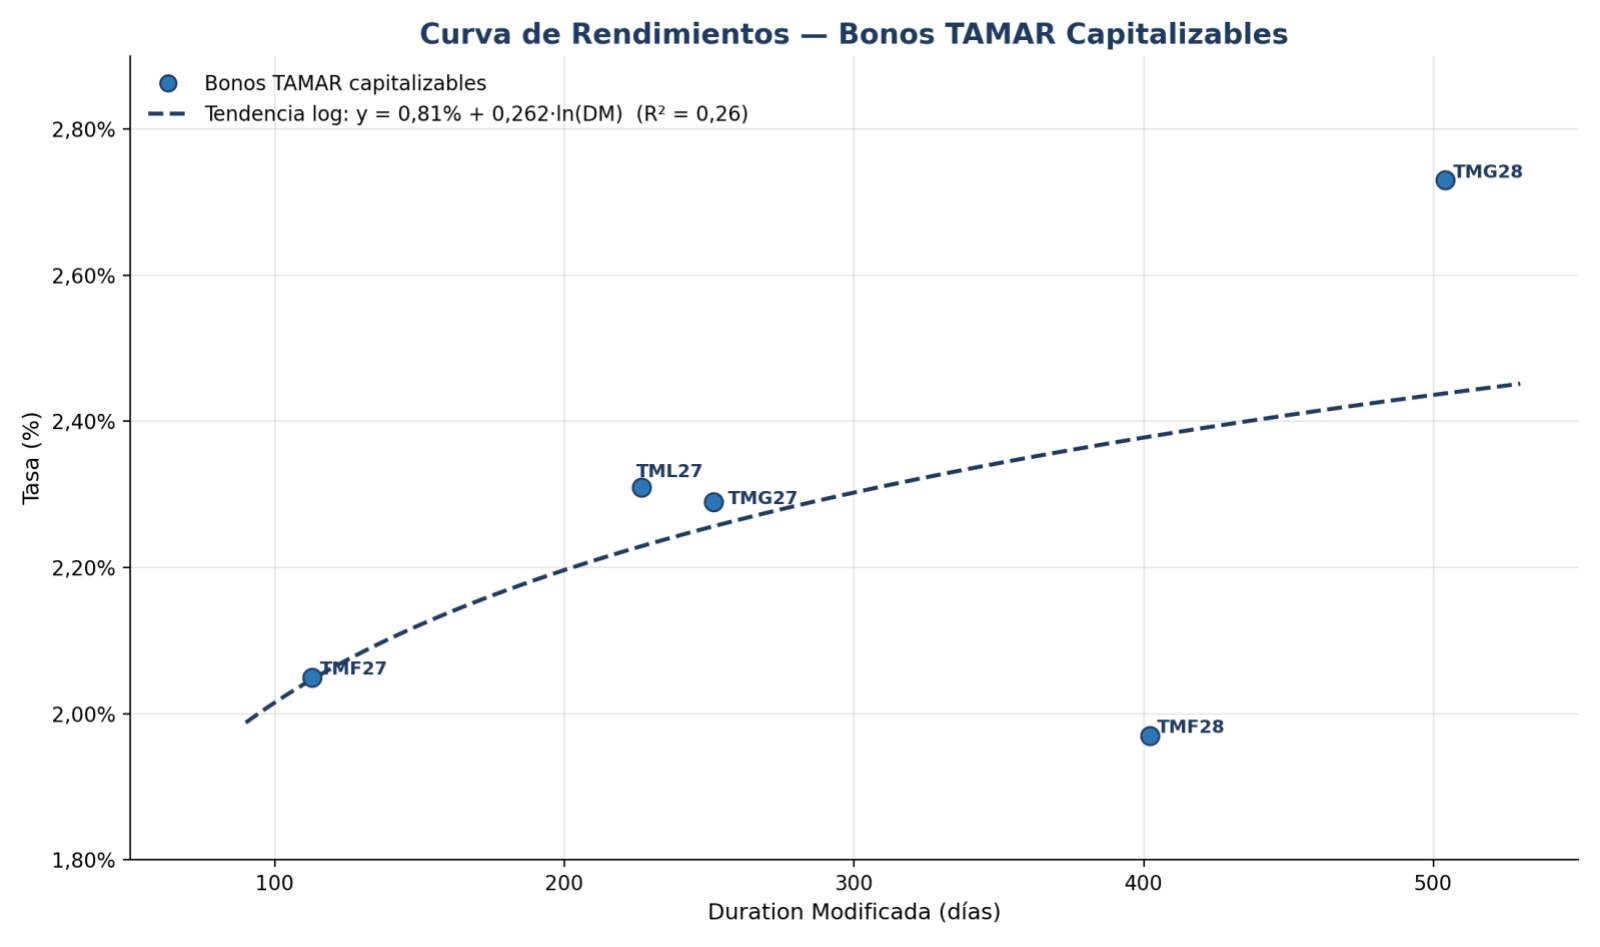
La tendencia estimada es TEM = 0,81% + 0,262 · ln(DM), con DM en días y un R² de 0,26. Con solo cinco instrumentos, el ajuste depende en gran medida de los dos bonos de 2028. Los tres vencimientos de 2027 quedan prácticamente sobre la tendencia (TMF27 0 bps, TMG27 +3 bps, TML27 +8 bps), mientras que en 2028 los bonos divergen: TMG28 rinde 29 bps por encima y TMF28 41 bps por debajo.
Expresado en tasa efectiva anual, el segmento va de 26,4% (TMF28) a 38,2% (TMG28). Cabe aclarar que en instrumentos TAMAR la TEM depende del supuesto de proyección de la tasa de referencia, por lo que las diferencias entre bonos deben leerse en términos relativos.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| TMF27 | Bono TAMAR Capitalizable | 2.05% | 112.83 |
| TML27 | Bono TAMAR Capitalizable | 2.31% | 226.67 |
| TMG27 | Bono TAMAR Capitalizable | 2.29% | 251.47 |
| TMF28 | Bono TAMAR Capitalizable | 1.97% | 402.01 |
| TMG28 | Bono TAMAR Capitalizable | 2.73% | 503.99 |
Ideas de rotación
Desde TMF28 hacia TMG28: suma 76 bps de TEM (2,73% contra 1,97%) extendiendo unos 100 días de duration.
Desde TMF28 hacia TML27: suma 34 bps de TEM reduciendo 175 días de duration. TMF28 rinde menos que bonos TAMAR que vencen un año antes.
6. Bonos Duales (tasa ganadora TAMAR)
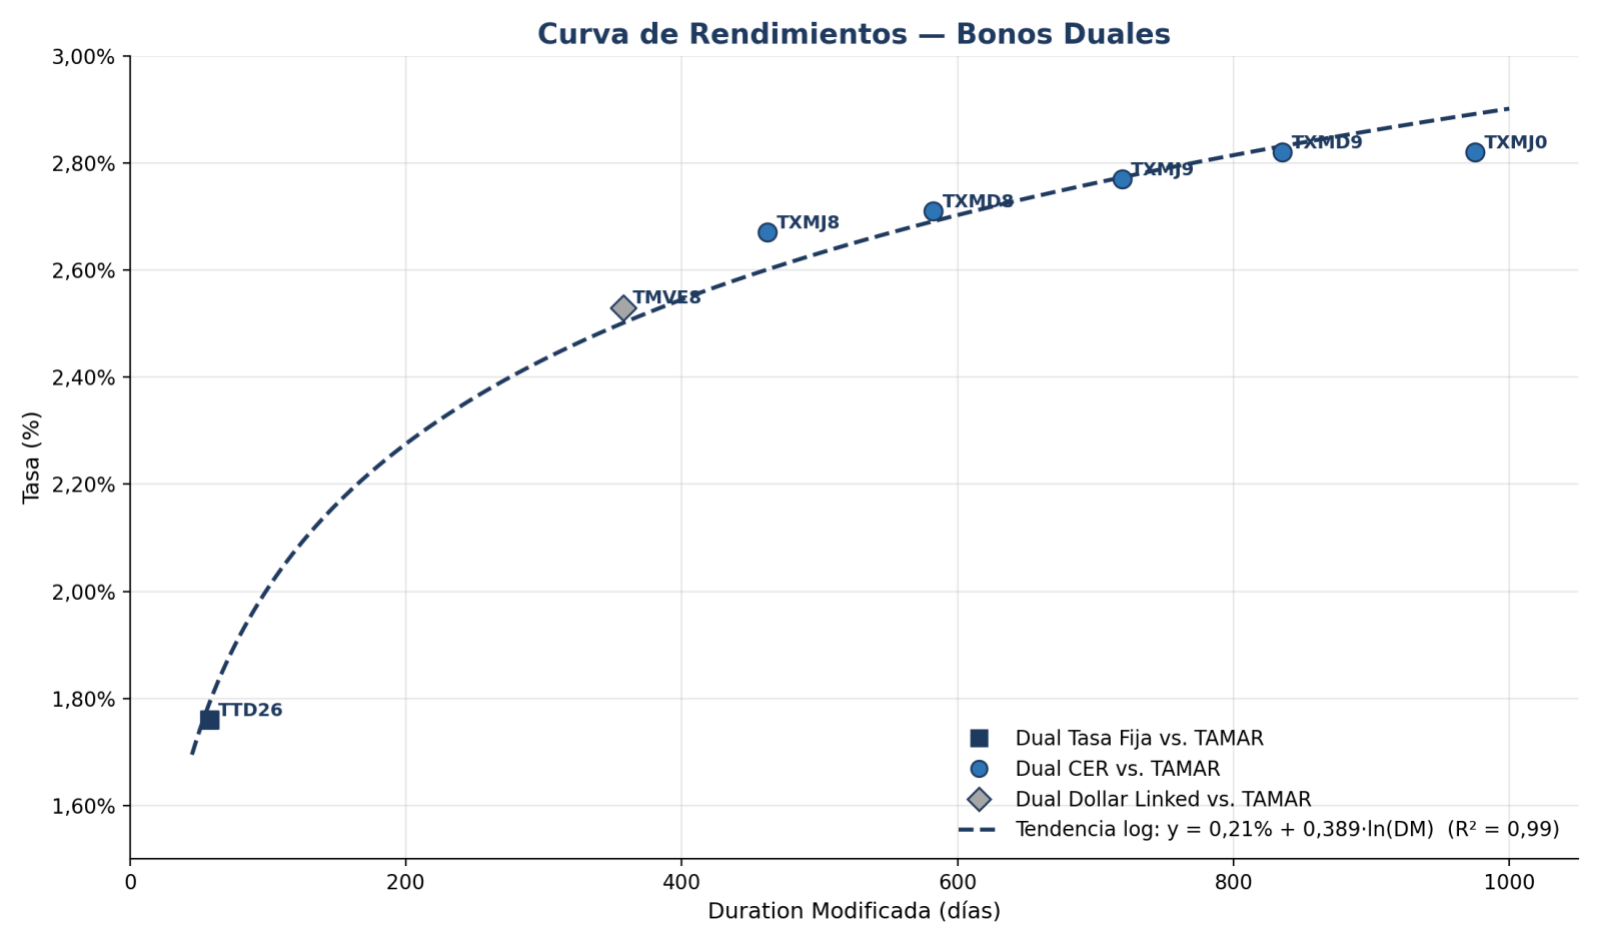
La tendencia estimada es TEM = 0,21% + 0,389 · ln(DM), con DM en días y un R² de 0,99, el mejor ajuste de todos los segmentos analizados. Todos los instrumentos están a menos de 10 bps de la tendencia, por lo que el mercado valúa este segmento de forma muy consistente.
Los duales CER/TAMAR rinden entre 2,67% y 2,82% de TEM (37%–40% de tasa efectiva anual), por encima de todo el tramo tasa fija, a cambio de una duration considerablemente mayor. En la punta, el TXMJ0 rinde lo mismo que el TXMD9 con unos 140 días más de duration, lo que muestra un aplanamiento a partir de los 800 días. El TMVE8, de estructura dollar linked contra TAMAR, rinde 3 bps por encima de lo que corresponde a su duration.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| TTD26 | Dual Tasa Fija vs. TAMAR+Margen | 1.76% | 57.60 |
| TXMJ8 | Dual CER vs. TAMAR+Margen | 2.67% | 462.35 |
| TXMD8 | Dual CER vs. TAMAR+Margen | 2.71% | 582.12 |
| TXMJ9 | Dual CER vs. TAMAR+Margen | 2.77% | 719.30 |
| TXMD9 | Dual CER vs. TAMAR+Margen | 2.82% | 835.34 |
| TXMJ0 | Dual CER vs. TAMAR+Margen | 2.82% | 975.27 |
| TMVE8 | Dual Dollar Linked vs. TAMAR | 2.53% | 357.71 |
Ideas de rotación
Desde TXMJ0 hacia TXMD9: mantiene la misma TEM (2,82%) reduciendo 140 días de duration.
Desde TXMD8 hacia TXMJ8: resigna 4 bps de TEM a cambio de 120 días menos de duration. El TXMJ8 es el dual que más rinde en relación con su duration (+7 bps).
7. Letras y Bonos Dollar Linked
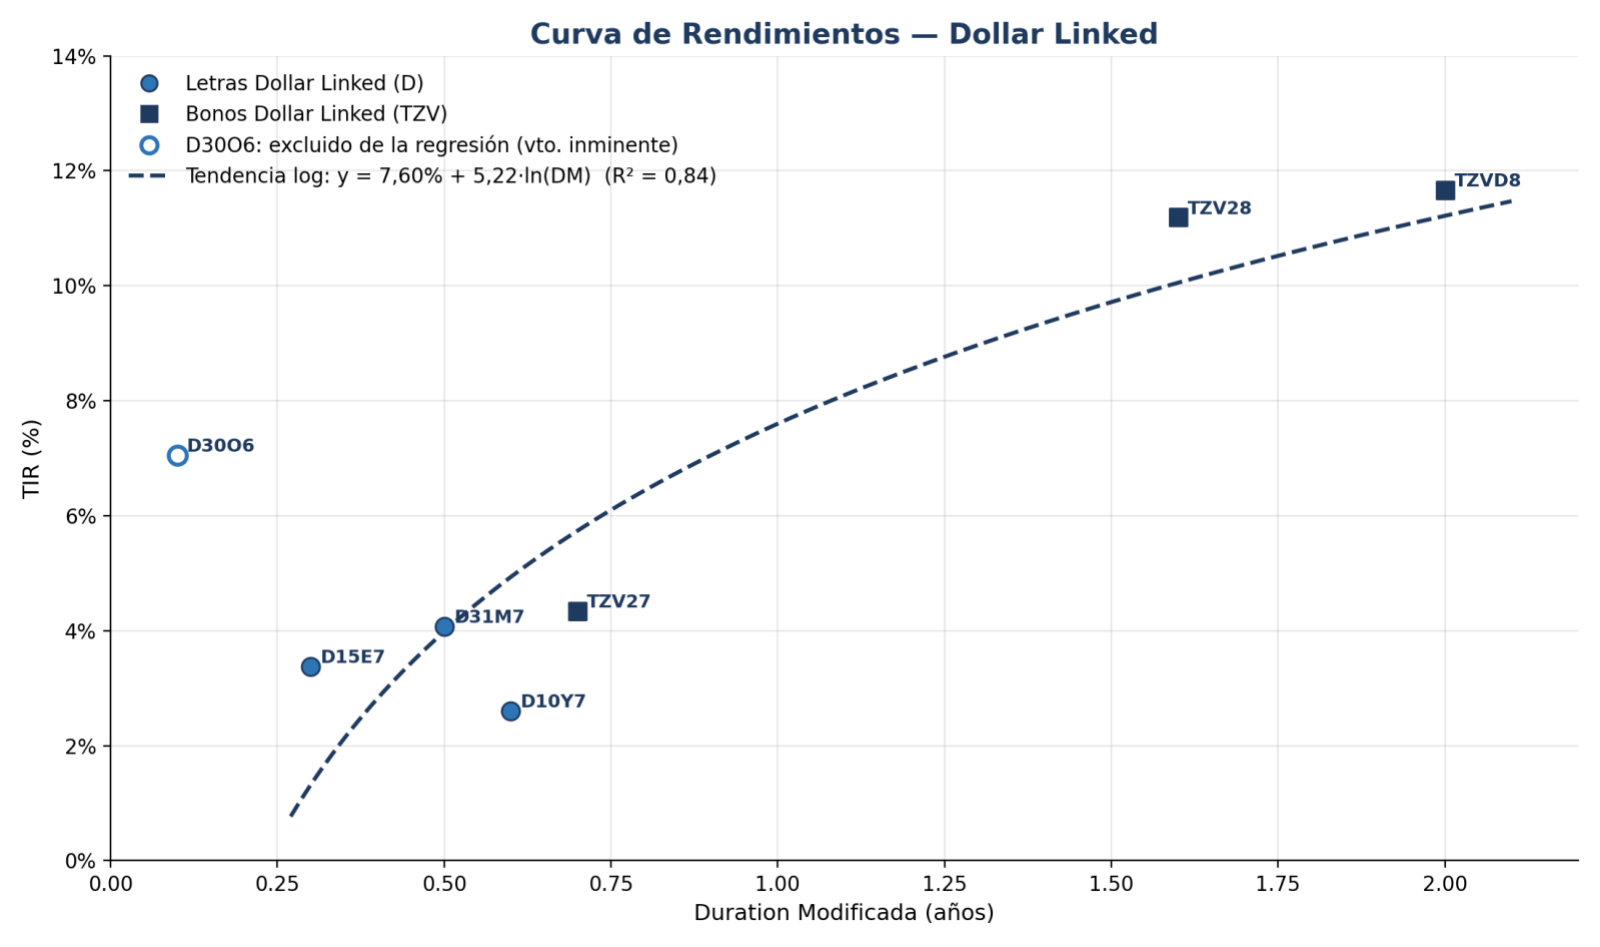
La tendencia estimada es TIR = 7,60% + 5,22 · ln(DM), con DM en años y un R² de 0,84. Se excluye la D30O6, que vence en menos de un mes y cuya TIR (7,05%) resulta poco representativa; incluirla reduciría el R² a 0,28.
El tramo de letras muestra dispersión: la D10Y7 rinde 2,60%, menos que la D15E7 (3,38%) y la D31M7 (4,07%), que vencen antes. Entre la TZV27 (4,34%) y la TZV28 (11,19%) la TIR salta casi 700 bps, lo que indica que el mercado exige un premio significativamente mayor por la cobertura cambiaria más allá de 2027.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| D30O6 | Letra Dollar Linked | 7.05% | 0.1 |
| D15E7 | Letra Dollar Linked | 3.38% | 0.3 |
| D31M7 | Letra Dollar Linked | 4.07% | 0.5 |
| D10Y7 | Letra Dollar Linked | 2.60% | 0.6 |
| TZV27 | Bono Dollar Linked | 4.34% | 0.7 |
| TZV28 | Bono Dollar Linked | 11.19% | 1.6 |
| TZVD8 | Bono Dollar Linked | 11.67% | 2.0 |
Ideas de rotación
Desde D10Y7 hacia D31M7: suma 147 bps de TIR (4,07% contra 2,60%) reduciendo 0,1 años de duration.
Desde D10Y7 hacia TZV27: suma 174 bps de TIR extendiendo solo 0,1 años de duration.
Desde TZVD8 hacia TZV28: resigna 48 bps de TIR a cambio de 0,4 años menos de duration. La TZV28 rinde 114 bps por encima de lo que corresponde a su duration, frente a 45 bps de la TZVD8.
8. Provinciales Hard Dollar (Ley NY)
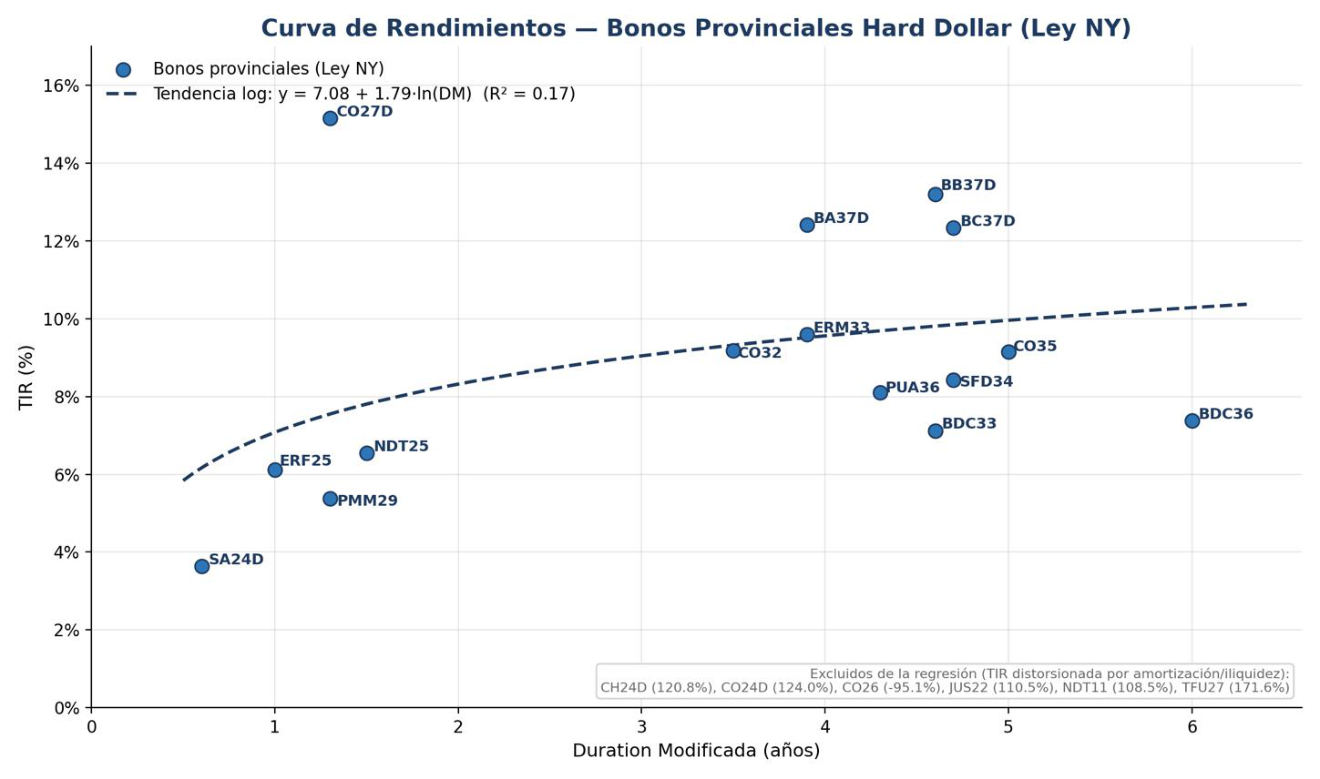
La tendencia estimada es TIR = 7,08% + 1,79 · ln(DM), con DM en años y un R² de 0,17. Se excluyen seis instrumentos (CH24D, CO24D, CO26, JUS22, NDT11 y TFU27) cuya TIR está distorsionada por amortización avanzada o cercanía al vencimiento. El bajo ajuste refleja que en este segmento el rendimiento depende más del crédito de cada provincia que de la duration.
En el tramo de 4 a 6 años se distinguen dos bloques: las emisiones de tasa fija recientes (CABA, Santa Fe, Chubut, Córdoba y Entre Ríos), con TIR entre 7,1% y 9,6%, y los step up de Buenos Aires 2037, entre 12,3% y 13,2%. CABA (7,1%–7,4%) y Santa Fe (8,4%) rinden por debajo de Globales de duration similar como el GD35 (11,21%), lo que refleja una percepción de crédito mejor que la soberana. En el tramo corto, el CO27D (15,15%) rinde 760 bps por encima de lo que corresponde a su duration; el premio luce excesivo y conviene validar su liquidez antes de posicionarse.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| BA37D | Buenos Aires 2037 Step Up | 12,41% | 3,9 |
| BB37D | Buenos Aires 2037 Step Up (Serie B) | 13,20% | 4,6 |
| BC37D | Buenos Aires 2037 Step Up (Serie C) | 12,33% | 4,7 |
| BDC33 | CABA 2033 Tasa Fija 7,8% | 7,12% | 4,6 |
| BDC36 | CABA 2036 Tasa Fija 7,1% | 7,38% | 6,0 |
| CH24D* | Chaco 2028 Step Up | 120,81% | 0,3 |
| CO24D* | Córdoba 2027 Step Up | 123,98% | 0,2 |
| CO26* | Córdoba 2026 Tasa Fija 7,1% | -95,11% | 1,2 |
| CO27D | Córdoba 2029 Step Up | 15,15% | 1,3 |
| CO32 | Córdoba 2032 Tasa Fija 9,8% | 9,18% | 3,5 |
| CO35 | Córdoba 2035 Tasa Fija 8,6% | 9,14% | 5,0 |
| ERF25 | Entre Ríos 2028 Step Up | 6,12% | 1,0 |
| ERM33 | Entre Ríos 2033 Tasa Fija 9,6% | 9,59% | 3,9 |
| JUS22* | Jujuy 2027 Step Up | 110,49% | 0,2 |
| NDT11* | Neuquén 2030 Step Up | 108,51% | 0,5 |
| NDT25 | Neuquén 2030 Step Up | 6,54% | 1,5 |
| PMM29 | Mendoza 2029 Step Up | 5,37% | 1,3 |
| PUA36 | Chubut 2036 Tasa Fija 9,5% | 8,10% | 4,3 |
| SA24D | Salta 2027 Step Up | 3,64% | 0,6 |
| SFD34 | Santa Fe 2034 Tasa Fija 8,1% | 8,43% | 4,7 |
| TFU27* | Tierra del Fuego 2030 Tasa Fija | 171,58% | 0,3 |
Ideas de rotación
Desde BC37D hacia BB37D: suma 87 bps de TIR (13,20% contra 12,33%) con 0,1 años menos de duration, dentro del mismo emisor y vencimiento.
Desde CO35 hacia CO32: obtiene un rendimiento similar (9,18% contra 9,14%) con 1,5 años menos de duration.
Desde BDC36 hacia BDC33: resigna 26 bps de TIR a cambio de 1,4 años menos de duration.
Desde SFD34 hacia ERM33: suma 116 bps de TIR con 0,8 años menos de duration, asumiendo el diferencial de crédito entre ambas provincias.
Desde PMM29 hacia NDT25: suma 117 bps de TIR extendiendo 0,2 años de duration.
9. Provinciales Ley Argentina (ARS)
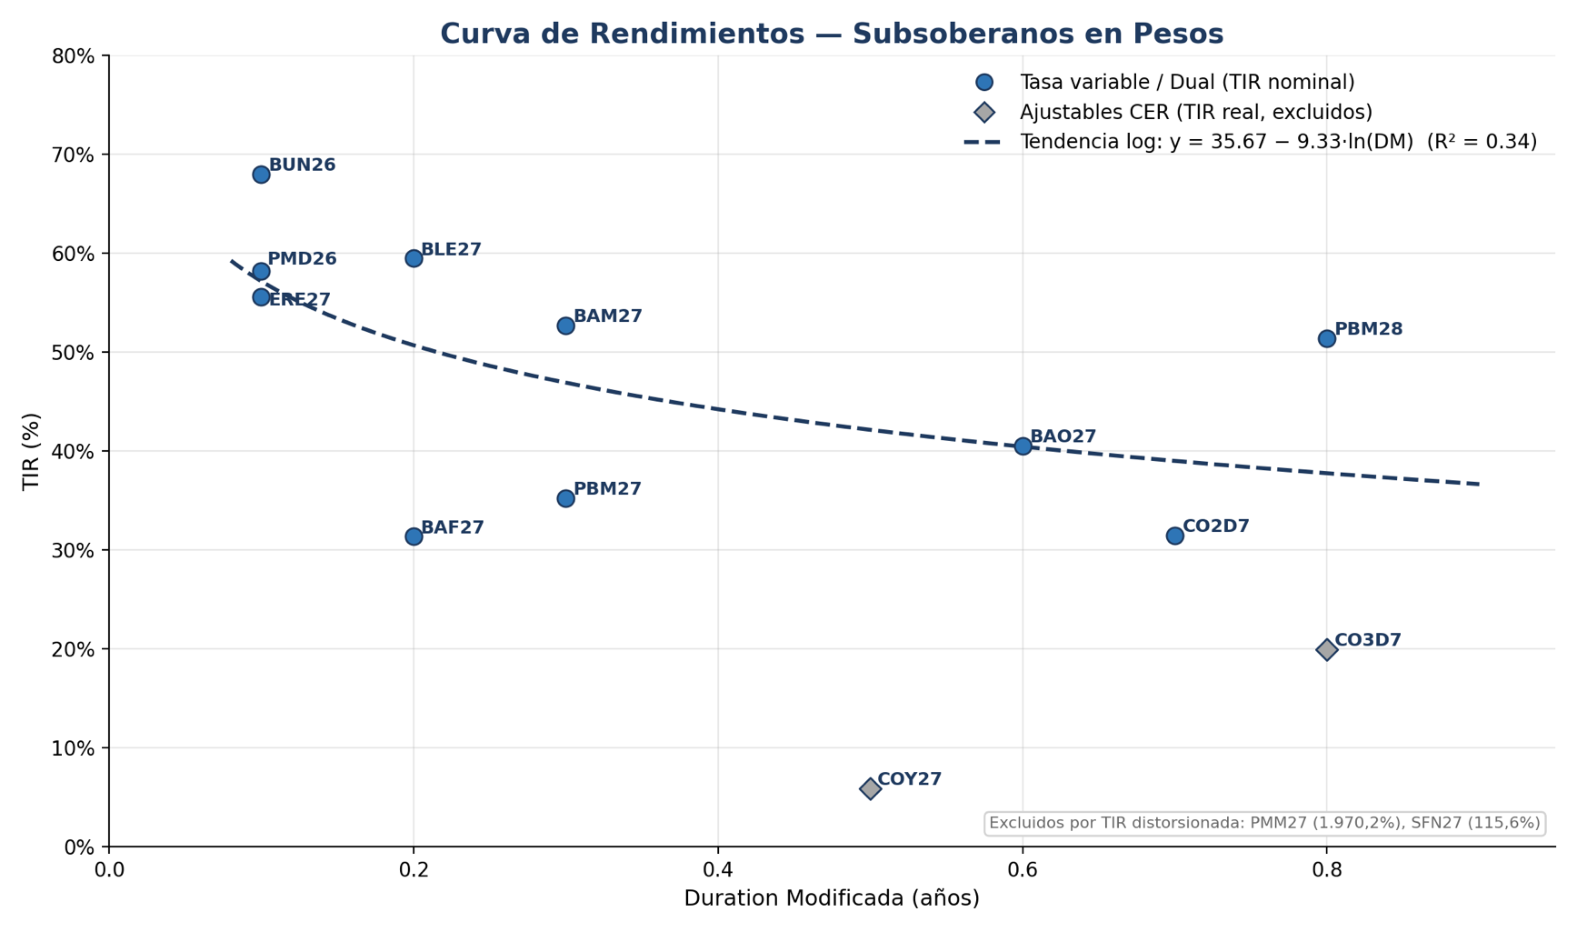
La tendencia estimada es TIR = 35,67% − 9,33 · ln(DM), con TIR nominal anual, DM en años y un R² de 0,34. Se estima sobre los diez instrumentos a tasa variable o dual; los ajustables por CER (CO3D7 y COY27) se excluyen porque su TIR es real, y PMM27 y SFN27 por presentar rendimientos distorsionados.
La pendiente es negativa: el tramo más corto rinde más. Es un comportamiento habitual en instrumentos de tasa variable con duration muy baja y precios cercanos a la par, donde el rendimiento refleja más el spread de crédito y la liquidez que el plazo. Como referencia, los Bonos TAMAR del Tesoro rinden entre 26% y 38% de tasa efectiva anual, por lo que la mayoría de los subsoberanos TAMAR pagan un spread positivo sobre el soberano. Al igual que en los TAMAR del Tesoro, la TIR depende del supuesto de proyección de la tasa de referencia.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| BAF27 | Municipalidad de Córdoba Feb-27 TAMAR | 31,36% | 0,2 |
| BAM27 | Municipalidad de Córdoba Mar-27 TAMAR | 52,69% | 0,3 |
| BAO27 | Municipalidad de Córdoba Oct-27 TAMAR | 40,52% | 0,6 |
| BLE27 | Chaco Ene-27 TAMAR | 59,45% | 0,2 |
| BUN26 | Chubut Letra Nov-26 Dual | 67,99% | 0,1 |
| CO2D7 | Córdoba Dic-27 TAMAR | 31,47% | 0,7 |
| CO3D7† | Córdoba Dic-27 CER + 9,8% | 19,93% | 0,8 |
| COY27† | Córdoba May-27 CER + 4,5% | 5,92% | 0,5 |
| ERE27 | Entre Ríos Ene-27 TAMAR | 55,56% | 0,1 |
| PBM27 | Buenos Aires Mar-27 TAMAR | 35,22% | 0,3 |
| PBM28 | Buenos Aires Mar-28 TAMAR | 51,36% | 0,8 |
| PMD26 | Mendoza Dic-26 TAMAR | 58,20% | 0,1 |
| PMM27* | Mendoza Mar-27 CER Cupón Cero | 1.970,17% | 0,0 |
| SFN27* | Santa Fe Nov-27 BADLAR | 115,58% | 0,2 |
Ideas de rotación
Desde BAF27 hacia BAM27: dentro del mismo emisor (Municipalidad de Córdoba), suma 2.133 bps de TIR extendiendo 0,1 años de duration.
Desde PBM27 hacia PBM28: dentro de Provincia de Buenos Aires, suma 1.614 bps de TIR extendiendo 0,5 años de duration.
Desde CO2D7 hacia BAO27: suma 905 bps de TIR con 0,1 años menos de duration, aceptando riesgo de la Municipalidad de Córdoba en lugar del de la Provincia.
10. Síntesis de ideas de rotación
El cuadro resume las principales rotaciones identificadas. El diferencial de rendimiento se expresa en TEM para LECAP, BONCAP, TAMAR y duales, y en TIR para el resto.
| Segmento | Desde | Hacia | Δ Rendimiento | Δ Duration |
|---|---|---|---|---|
| LECAP | S30O6 | S13N6 | +23 bps | +11 días |
| BONCAP | T30J7 | T31Y7 | +4 bps | −24 días |
| CER | TZXA7 | TZXM7 | +273 bps | −34 días |
| CER | TZXO7 | TZXD7 | +277 bps | +34 días |
| CER | CUAP | TX31 | +109 bps | −2.448 días |
| BOPREAL | BPOC7 | BPOA7 | +97 bps | 0,0 años |
| Soberanos HD | GD46 | GD35 | +45 bps | −0,7 años |
| Soberanos HD | AL35 | AE38 | +47 bps | −0,9 años |
| Soberanos HD | AL30 | AO28 | +119 bps | 0,0 años |
| TAMAR | TMF28 | TML27 | +34 bps | −175 días |
| Duales | TXMJ0 | TXMD9 | 0 bps | −140 días |
| Dollar linked | D10Y7 | D31M7 | +147 bps | −0,1 años |
| Provinciales NY | BC37D | BB37D | +87 bps | −0,1 años |
| Provinciales NY | CO35 | CO32 | +4 bps | −1,5 años |
| Provinciales ARS | PBM27 | PBM28 | +1.614 bps | +0,5 años |
Conclusiones transversales
En pesos, el rendimiento crece con la complejidad de la estructura: la tasa fija se ubica entre 1,7% y 2,2% de TEM, los Bonos TAMAR entre 2,0% y 2,7% y los duales entre 2,7% y 2,8%, aunque estos últimos con durations sensiblemente mayores. Los segmentos con mejor ajuste (duales, Globales y tasa fija) ofrecen oportunidades de rotación más acotadas, del orden de pocos puntos básicos, que pasan principalmente por reducir duration sin resignar rendimiento. Los segmentos con mayor dispersión (CER, provinciales y dollar linked) concentran los desvíos más grandes, pero en ellos la liquidez y el riesgo de crédito explican parte de las diferencias, por lo que conviene dimensionar las posiciones en consecuencia.
En dólares, la Serie IV de BOPREAL y los Bonares de emisión reciente (AO28, AO29 y AN29) aparecen como las alternativas más rendidoras en relación con su duration, mientras que en el tramo largo soberano la compresión del diferencial por ley favorece a los Globales.
Aviso Legal
Aviso legal: La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad por Acciones Simplificada constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).
Boston Asset Manager S.A. — Uso interno. No constituye recomendación personalizada de inversión.