
Renta FijaMercado Argentino — Rendimiento y duration26 oct 2026
Renta Fija Argentina — Ideas de Rotación
Rendimiento y duration en cada segmento.
Resumen ejecutivo
Este informe presenta ideas de rotación dentro de cada segmento de la renta fija argentina, a partir del análisis de la relación entre rendimiento y duration modificada. Cada idea propone vender un instrumento que rinde menos de lo que corresponde a su duration y comprar otro del mismo segmento que rinde más, priorizando los casos en que la rotación mejora la TIR y al mismo tiempo reduce la duration.
Se identificaron 42 rotaciones en once segmentos. En la mayoría la rotación mejora la TIR y reduce la duration de forma simultánea. En algunos casos se propone una extensión acotada de duration a cambio de una mejora de rendimiento significativa, o una TIR similar con mucho menos duration; esos casos se señalan expresamente y aparecen en rojo en las tablas.
Ideas destacadas
| Segmento | Rotación | Δ TIR (pb) | Ahorro de duration |
|---|---|---|---|
| CER con cupón | CUAP → TX31 | +47 | 6,3 años |
| CER cupón cero | TZXA7 → TZXM7 | +237 | 33,0 días |
| CER cupón cero | TZXY7 → TZXM7 | +198 | 62,0 días |
| Bonares | AL41 → AE38 | +58 | 1,1 años |
| TAMAR | TMF28 → TML27 | +32 | 176,0 días |
| Dollar linked | D31M7 → D30N6 | +15 | 118,0 días |
| Duales | TXMJ0 → TXMD9 | +1 | 140,0 días |
| BOPREAL | BPOC7 → BPOB7 | +108 | 0,0 años |
| LECAP/BONCAP | T30J7 → T30A7 | +11 | 49,8 días |
| Prov. hard dollar | BDC33 → CO32 | +181 | 1,1 años |
| Prov. hard dollar | BDC36 → CO35 | +192 | 0,9 años |
Las TIR de segmentos distintos no son comparables entre sí (TEM, TIR real, TIR en dólares y TIR nominal en pesos); por eso todas las rotaciones se plantean dentro de un mismo segmento.
Marco de análisis
- Valor relativo: en cada segmento se estimó el rendimiento esperable para cada nivel de duration. El bono de salida rinde por debajo de ese nivel y el de entrada, por encima. Se excluyen los instrumentos con TIR distorsionada por proximidad al vencimiento, amortizaciones o falta de negociación.
- Criterio de selección: se priorizan las rotaciones que suben la TIR y bajan la duration. También se incluyen casos de TIR similar con menor duration y extensiones acotadas con una mejora de rendimiento relevante.
- Liquidez: se informa el volumen promedio de las últimas 20 ruedas (ADTV, en millones de pesos) de ambos instrumentos, para evaluar la factibilidad de cada operación.
1. LECAP y BONCAP — tasa fija en pesos
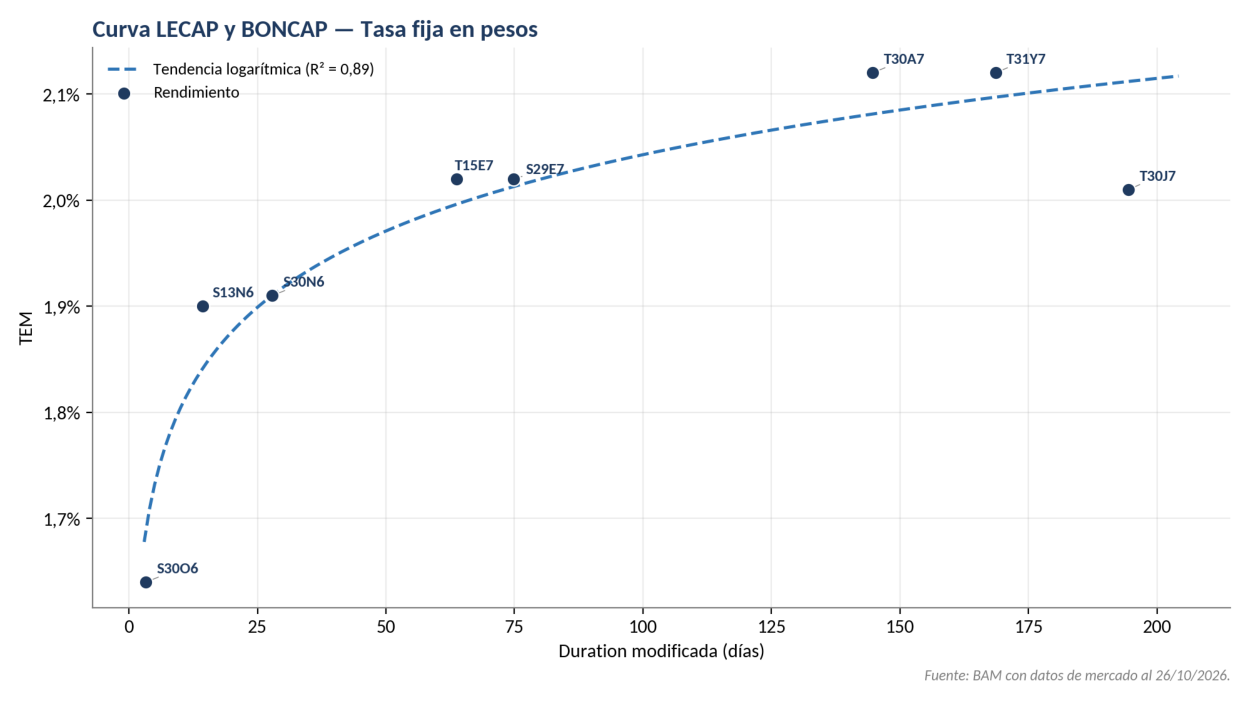
Rendimiento expresado en TEM. Duration modificada en días.
La TEM sube de 1,64% en el tramo de pocos días a 2,12% entre los 145 y los 170 días de duration, con un escalonamiento ordenado y desvíos de pocos puntos básicos. La excepción es T30J7: rinde 2,01%, 11 pb menos que T30A7 y T31Y7, a pesar de tener una duration mayor. En el tramo corto, S13N6 es la letra con mejor relación entre rendimiento y plazo.
| Vender | Comprar | TEM (sale → entra) | DM en días (sale → entra) | Δ TEM (pb) | Ahorro de DM (días) |
|---|---|---|---|---|---|
| T30J7 | T30A7 | 2,01% → 2,12% | 194,5 → 144,7 | +11 | 49,8 |
| T30J7 | T31Y7 | 2,01% → 2,12% | 194,5 → 168,6 | +11 | 25,9 |
| S29E7 | T15E7 | 2,02% → 2,02% | 74,8 → 63,7 | 0 | 11,1 |
| S30O6 | S13N6 | 1,64% → 1,90% | 3,3 → 14,4 | +26 | −11,1 |
Ideas de rotación
T30J7 → T30A7: La TEM pasa de 2,01% a 2,12% (+11 pb) y la duration se reduce 49,8 días. Es la rotación con mayor ahorro de duration del segmento: casi 50 días menos de plazo con una TEM más alta.
T30J7 → T31Y7: La TEM pasa de 2,01% a 2,12% (+11 pb) y la duration se reduce 25,9 días. Alternativa para quien prefiera mantener un vencimiento más cercano al de T30J7, con casi un mes menos de duration.
S29E7 → T15E7: La TEM se mantiene prácticamente igual (2,02% → 2,02%) y la duration se reduce 11,1 días. Misma TEM con 11 días menos de duration dentro del tramo de enero de 2027.
S30O6 → S13N6: La TEM pasa de 1,64% a 1,90% (+26 pb), con una duration mayor en 11,1 días. S30O6 vence esta semana. La reinversión en S13N6 suma 26 pb de TEM con una extensión de apenas 11 días.
2. Boncer cupón cero y Lecer
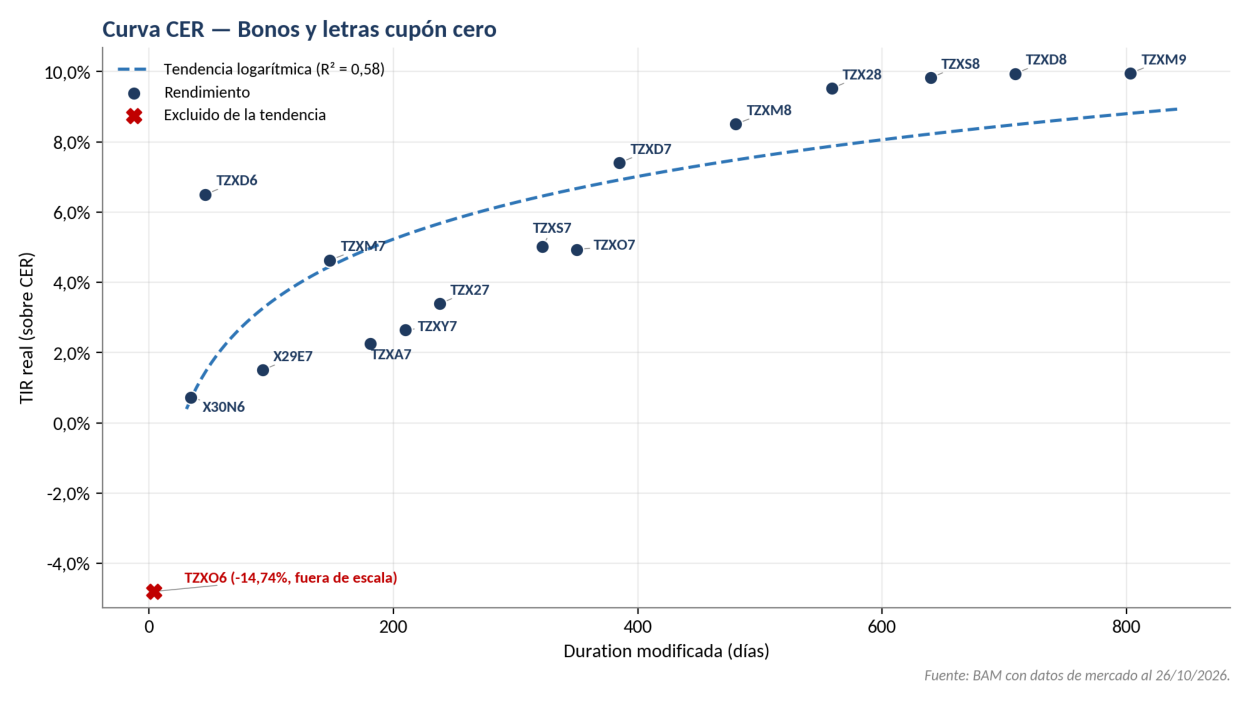
TIR real (CER + %). Duration modificada en días, calculada desde la liquidación del 27/10/2026. Se excluye TZXO6, que vence el 30/10.
La TIR real escala desde 0,7% en las letras más cortas hasta casi 10% en los vencimientos de 2028 y 2029. El tramo de abril a octubre de 2027 (TZXA7, TZXY7, TZX27, TZXS7 y TZXO7) y X29E7 rinden entre 140 y 270 pb por debajo de lo que corresponde a su duration. En cambio, TZXM7 y todo el tramo desde diciembre de 2027 rinden por encima. Las rotaciones del segmento buscan salir del tramo medio rezagado.
| Vender | Comprar | TIR (sale → entra) | DM en días (sale → entra) | Δ TIR (pb) | Ahorro de DM (días) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| TZXA7 | TZXM7 | 2,26% → 4,63% | 181,0 → 148,0 | +237 | 33,0 | 3.772 → 20.599 |
| TZXY7 | TZXM7 | 2,65% → 4,63% | 210,0 → 148,0 | +198 | 62,0 | 10.136 → 20.599 |
| TZX27 | TZXM7 | 3,39% → 4,63% | 238,0 → 148,0 | +124 | 90,0 | 5.745 → 20.599 |
| TZXO7 | TZXD7 | 4,93% → 7,40% | 350,0 → 385,0 | +247 | −35,0 | 1.868 → 13.132 |
| TZXS7 | TZXD7 | 5,01% → 7,40% | 322,0 → 385,0 | +239 | −63,0 | 18.354 → 13.132 |
| X29E7 | TZXD6 | 1,50% → 6,50% | 93,0 → 46,0 | +500 | 47,0 | 16.993 → 21.888 |
| TZXM9 | TZXS8 | 9,95% → 9,82% | 803,0 → 640,0 | −13 | 163,0 | 593 → 8.792 |
Ideas de rotación
TZXA7 → TZXM7: La TIR pasa de 2,26% a 4,63% (+237 pb) y la duration se reduce 33,0 días. Es la mejora de TIR real más grande del tramo de 2027 y se logra acortando un mes de duration, con entrada en un bono de liquidez muy superior.
TZXY7 → TZXM7: La TIR pasa de 2,65% a 4,63% (+198 pb) y la duration se reduce 62,0 días. Casi 200 pb más de TIR real con dos meses menos de duration.
TZX27 → TZXM7: La TIR pasa de 3,39% a 4,63% (+124 pb) y la duration se reduce 90,0 días. Mejora de 124 pb de TIR real con tres meses menos de duration.
TZXO7 → TZXD7: La TIR pasa de 4,93% a 7,40% (+247 pb), con una duration mayor en 35,0 días. Extensión de un mes a cambio de casi 250 pb de TIR real adicionales, con entrada en un bono mucho más líquido.
TZXS7 → TZXD7: La TIR pasa de 5,01% a 7,40% (+239 pb), con una duration mayor en 63,0 días. Extensión de dos meses a cambio de 239 pb de TIR real, con liquidez comparable entre ambos bonos.
X29E7 → TZXD6: La TIR pasa de 1,50% a 6,50% (+500 pb) y la duration se reduce 47,0 días. Mayor TIR real con la mitad de la duration. El rendimiento de TZXD6 es inusualmente alto para su plazo, por lo que conviene confirmar el precio antes de operar.
TZXM9 → TZXS8: La TIR pasa de 9,95% a 9,82% (−13 pb) y la duration se reduce 163,0 días. TIR real prácticamente igual con más de cinco meses menos de duration y una liquidez quince veces mayor.
3. Boncer con cupón y bonos de la reestructuración
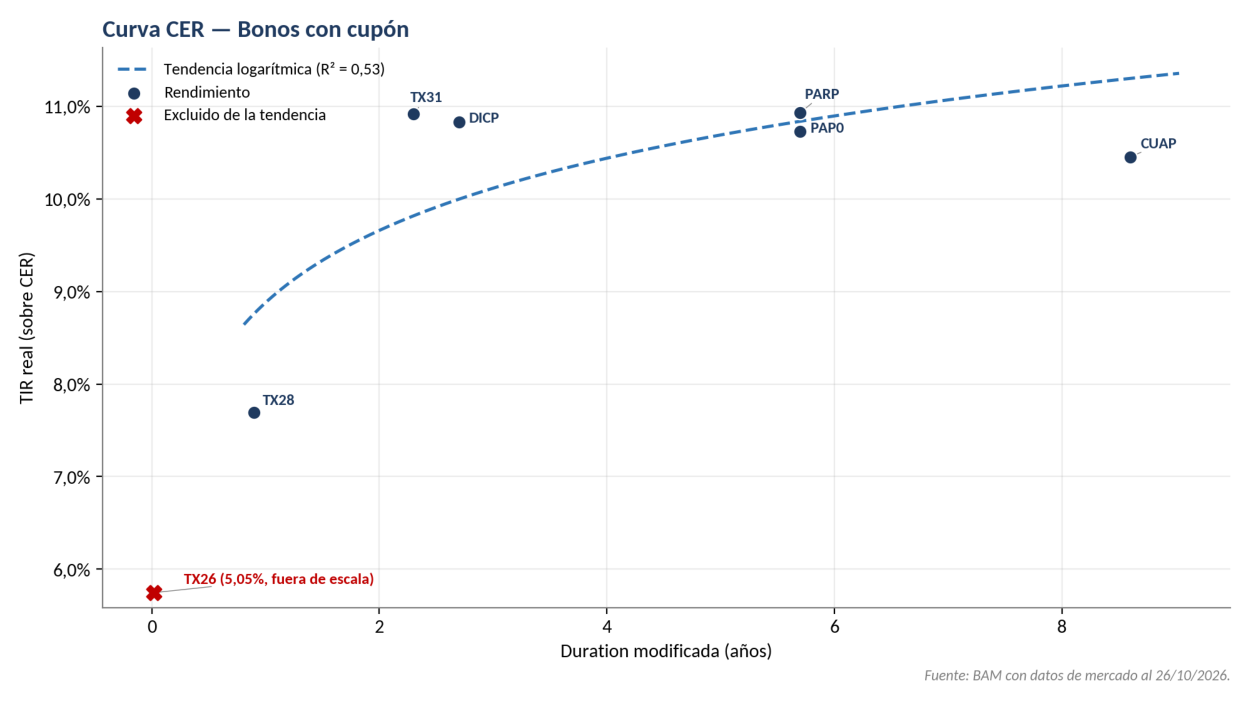
TIR real (CER + %). Duration modificada en años. Se excluye TX26, que vence el 09/11.
A partir de los 2,3 años de duration la TIR real se ubica entre 10,4% y 10,9% y prácticamente no aumenta con el plazo. Por eso extender duration en este grupo no paga: CUAP, con 8,6 años, rinde menos que TX31 y DICP, que tienen menos de un tercio de su duration. Los bonos de mejor relación entre rendimiento y duration son TX31 y DICP.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| CUAP | TX31 | 10,45% → 10,92% | 8,6 → 2,3 | +47 | 6,3 | 62 → 2.026 |
| CUAP | DICP | 10,45% → 10,83% | 8,6 → 2,7 | +38 | 5,9 | 62 → 2.213 |
| PARP | TX31 | 10,93% → 10,92% | 5,7 → 2,3 | −1 | 3,4 | 254 → 2.026 |
| PAP0 | PARP | 10,73% → 10,93% | 5,7 → 5,7 | +20 | 0,0 | 72 → 254 |
| TX28 | TX31 | 7,69% → 10,92% | 0,9 → 2,3 | +323 | −1,4 | 2.440 → 2.026 |
Ideas de rotación
CUAP → TX31: La TIR pasa de 10,45% a 10,92% (+47 pb) y la duration se reduce 6,3 años. Reduce el riesgo de tasa en forma drástica, con 6,3 años menos de duration, y al mismo tiempo mejora la TIR real. Además, sale de uno de los bonos menos negociados del segmento.
CUAP → DICP: La TIR pasa de 10,45% a 10,83% (+38 pb) y la duration se reduce 5,9 años. Alternativa dentro de los bonos de la reestructuración: mejora la TIR real con casi seis años menos de duration.
PARP → TX31: La TIR se mantiene prácticamente igual (10,93% → 10,92%) y la duration se reduce 3,4 años. Misma TIR real con 3,4 años menos de duration y una liquidez ocho veces mayor.
PAP0 → PARP: La TIR pasa de 10,73% a 10,93% (+20 pb) con la misma duration. Mismo bono Par en pesos: la especie PARP rinde 20 pb más con igual duration y mejor liquidez.
TX28 → TX31: La TIR pasa de 7,69% a 10,92% (+323 pb), con una duration mayor en 1,4 años. Extensión de 1,4 años a cambio de más de 300 pb de TIR real. Solo para quien acepte mayor riesgo de tasa.
4. BOPREAL — bonos del BCRA
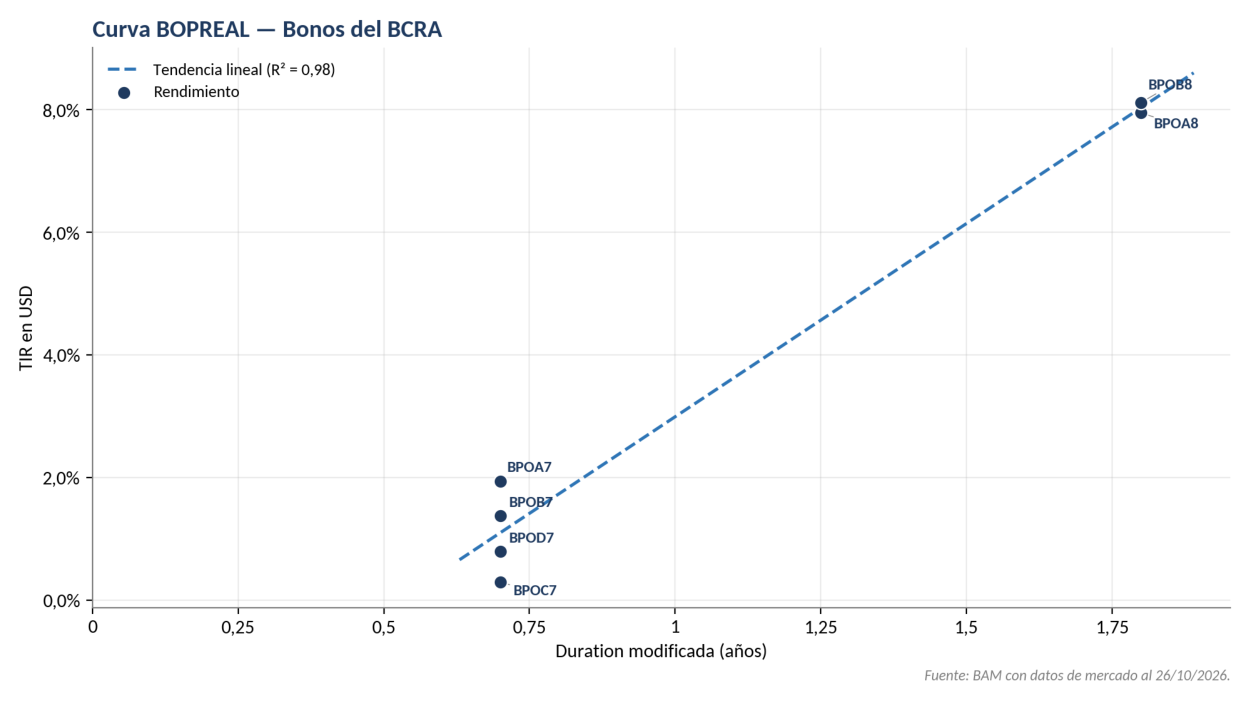
TIR en dólares. Duration modificada en años.
Los BOPREAL se dividen en dos grupos: la Serie I (2027), que rinde entre 0,3% y 1,9% por cotizar sobre la par, y la Serie IV (2028), que rinde alrededor de 8%. Dentro de la Serie I, las especies A y B rinden más que la C y la D con la misma duration; las especies difieren en sus condiciones de rescate anticipado, lo que explica parte de esas diferencias de precio.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| BPOC7 | BPOB7 | 0,29% → 1,37% | 0,7 → 0,7 | +108 | 0,0 | 2.002 → 1.142 |
| BPOD7 | BPOB7 | 0,79% → 1,37% | 0,7 → 0,7 | +58 | 0,0 | 2.157 → 1.142 |
| BPOA8 | BPOB8 | 7,95% → 8,12% | 1,8 → 1,8 | +17 | 0,0 | 277 → 620 |
Ideas de rotación
BPOC7 → BPOB7: La TIR pasa de 0,29% a 1,37% (+108 pb) con la misma duration. Dentro de la Serie I, mismo vencimiento y misma duration con 108 pb más de TIR.
BPOD7 → BPOB7: La TIR pasa de 0,79% a 1,37% (+58 pb) con la misma duration. Mejora de 58 pb de TIR sin cambiar la duration, dentro de la misma serie.
BPOA8 → BPOB8: La TIR pasa de 7,95% a 8,12% (+17 pb) con la misma duration. Dentro de la Serie IV, mismo vencimiento y misma duration con 17 pb más de TIR y el doble de liquidez.
5. Globales (ley Nueva York)
TIR en dólares. Duration modificada en años.
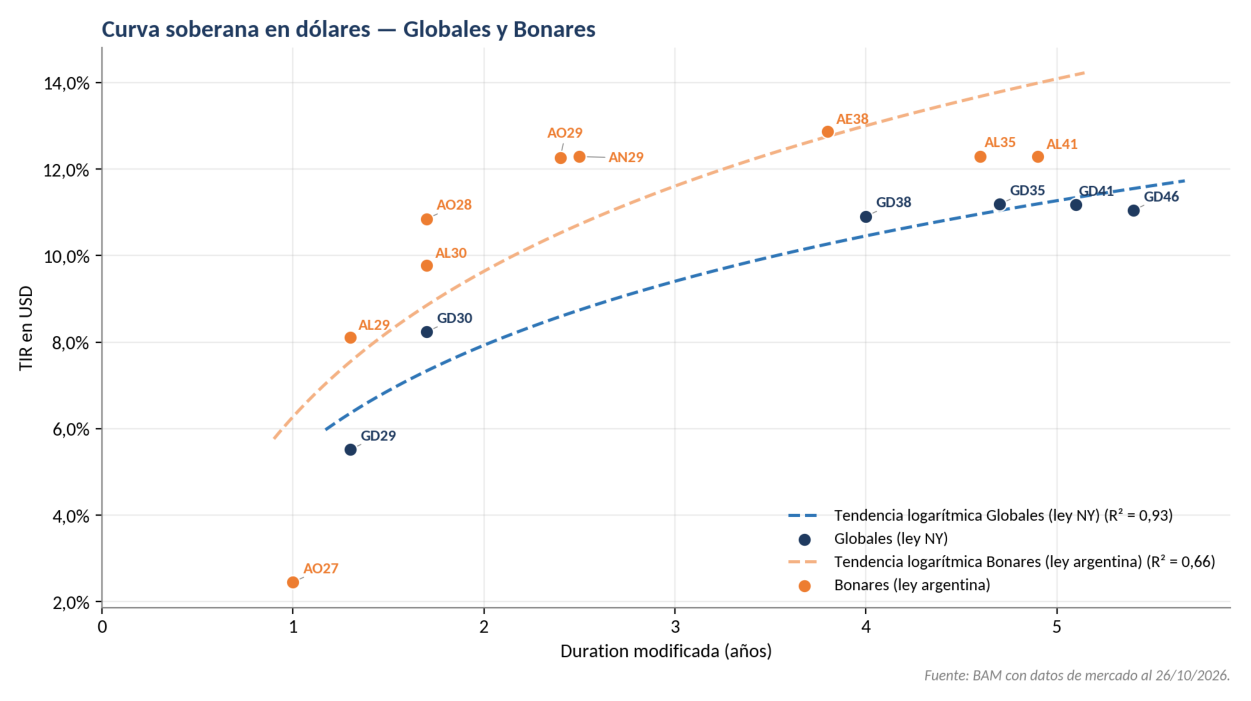
Los Globales rinden entre 100 y 200 pb menos que los Bonares de duration similar, por la diferencia de legislación (por ejemplo, GD30 rinde 8,24% contra 9,77% de AL30). El rendimiento se aplana a partir de los 4 años de duration: GD46 rinde menos que GD35 y GD41, con una duration mayor.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| GD46 | GD35 | 11,05% → 11,19% | 5,4 → 4,7 | +14 | 0,7 | 210 → 17.657 |
| GD46 | GD38 | 11,05% → 10,91% | 5,4 → 4,0 | −14 | 1,4 | 210 → 7.069 |
| GD29 | GD30 | 5,52% → 8,24% | 1,3 → 1,7 | +272 | −0,4 | 122 → 9.714 |
Ideas de rotación
GD46 → GD35: La TIR pasa de 11,05% a 11,19% (+14 pb) y la duration se reduce 0,7 años. Más TIR con menor duration dentro de los Globales, y salida de un bono de muy baja negociación hacia el Global más líquido del tramo largo.
GD46 → GD38: La TIR pasa de 11,05% a 10,91% (−14 pb) y la duration se reduce 1,4 años. Resigna 14 pb de TIR a cambio de 1,4 años menos de duration y una liquidez mucho mayor.
GD29 → GD30: La TIR pasa de 5,52% a 8,24% (+272 pb), con una duration mayor en 0,4 años. Extensión de 0,4 años a cambio de más de 270 pb de TIR, con entrada en un bono mucho más líquido.
6. Bonares (ley argentina)
TIR en dólares. Duration modificada en años.
Los Bonares de 2028 y 2029 (AO28, AO29 y AN29) rinden entre 10,9% y 12,3% con durations de 1,7 a 2,5 años, mientras que AL35 y AL41 rinden alrededor de 12,3% con casi el doble de duration. AE38 es el Bonar largo de mejor rendimiento. AO27 rinde 2,45% porque vence en un año y cotiza sobre la par, por lo que no se usa como referencia.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| AL41 | AE38 | 12,29% → 12,87% | 4,9 → 3,8 | +58 | 1,1 | 1.960 → 8.134 |
| AL35 | AE38 | 12,30% → 12,87% | 4,6 → 3,8 | +57 | 0,8 | 7.097 → 8.134 |
| AL41 | AN29 | 12,29% → 12,29% | 4,9 → 2,5 | 0 | 2,4 | 1.960 → 2.010 |
| AL30 | AO28 | 9,77% → 10,85% | 1,7 → 1,7 | +108 | 0,0 | 126.637 → 16.727 |
Ideas de rotación
AL41 → AE38: La TIR pasa de 12,29% a 12,87% (+58 pb) y la duration se reduce 1,1 años. Mayor TIR con más de un año menos de duration y una liquidez cuatro veces mayor.
AL35 → AE38: La TIR pasa de 12,30% a 12,87% (+57 pb) y la duration se reduce 0,8 años. Mejora de 57 pb de TIR con casi un año menos de duration.
AL41 → AN29: La TIR se mantiene prácticamente igual (12,29% → 12,29%) y la duration se reduce 2,4 años. Misma TIR con 2,4 años menos de duration.
AL30 → AO28: La TIR pasa de 9,77% a 10,85% (+108 pb) con la misma duration. Misma duration con más de 100 pb de TIR adicional. AL30 es el bono más líquido del mercado, por lo que la rotación resigna algo de liquidez.
7. TAMAR capitalizables — tasa variable
Rendimiento expresado en TEM. Duration modificada en días.
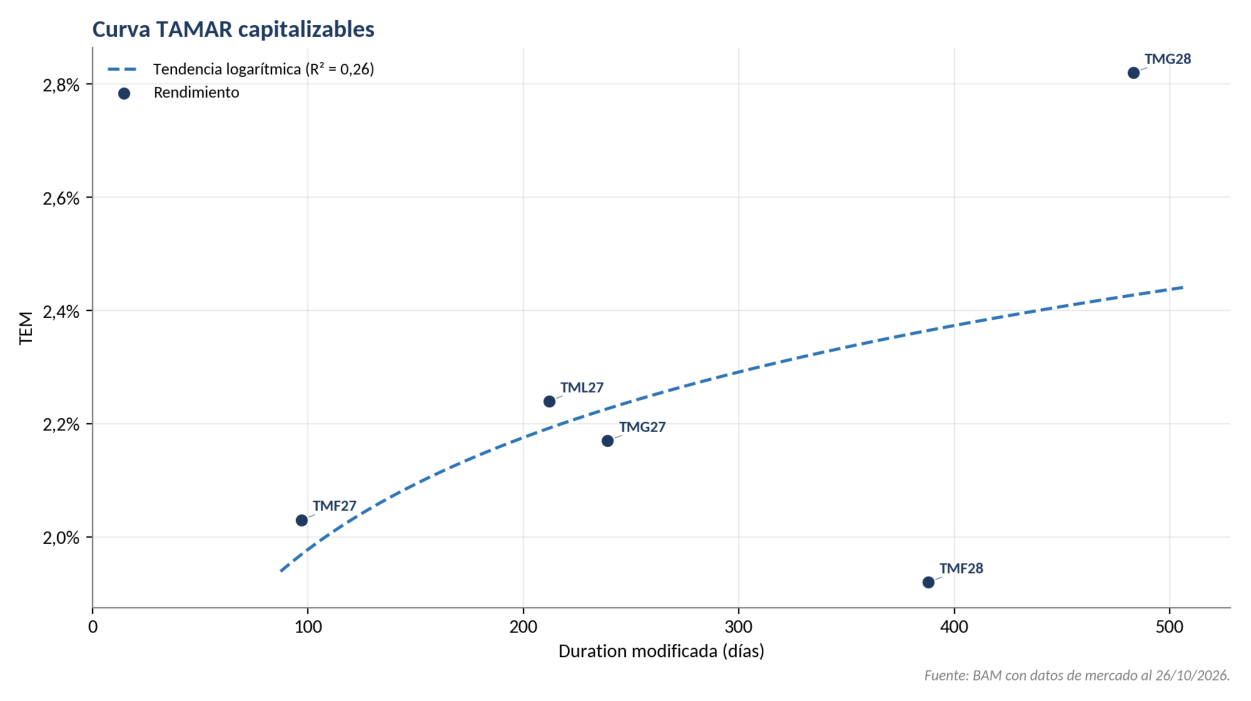
El grupo es heterogéneo porque los bonos tienen márgenes distintos sobre la TAMAR. TMF28, sin margen, rinde menos que bonos mucho más cortos; TMG28, con el margen más alto (6,9%), es el de mayor rendimiento. TML27 ofrece la mejor combinación de rendimiento, duration y liquidez del segmento.
| Vender | Comprar | TEM (sale → entra) | DM en días (sale → entra) | Δ TEM (pb) | Ahorro de DM (días) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| TMF28 | TML27 | 1,92% → 2,24% | 388,0 → 212,0 | +32 | 176,0 | 393 → 46.774 |
| TMG27 | TML27 | 2,17% → 2,24% | 239,0 → 212,0 | +7 | 27,0 | 1.038 → 46.774 |
| TMF28 | TMG28 | 1,92% → 2,82% | 388,0 → 483,0 | +90 | −95,0 | 393 → 24.427 |
Ideas de rotación
TMF28 → TML27: La TEM pasa de 1,92% a 2,24% (+32 pb) y la duration se reduce 176,0 días. Mayor TEM con casi seis meses menos de duration y una liquidez muy superior. TMF28 es el único bono del grupo sin margen sobre la TAMAR.
TMG27 → TML27: La TEM pasa de 2,17% a 2,24% (+7 pb) y la duration se reduce 27,0 días. Leve mejora de TEM con casi un mes menos de duration y un salto importante de liquidez.
TMF28 → TMG28: La TEM pasa de 1,92% a 2,82% (+90 pb), con una duration mayor en 95,0 días. Extensión de tres meses a cambio de 90 pb más de TEM, gracias al mayor margen de TMG28 sobre la TAMAR.
8. Bonos duales (tasa ganadora TAMAR)
Rendimiento expresado en TEM. Duration modificada en días.
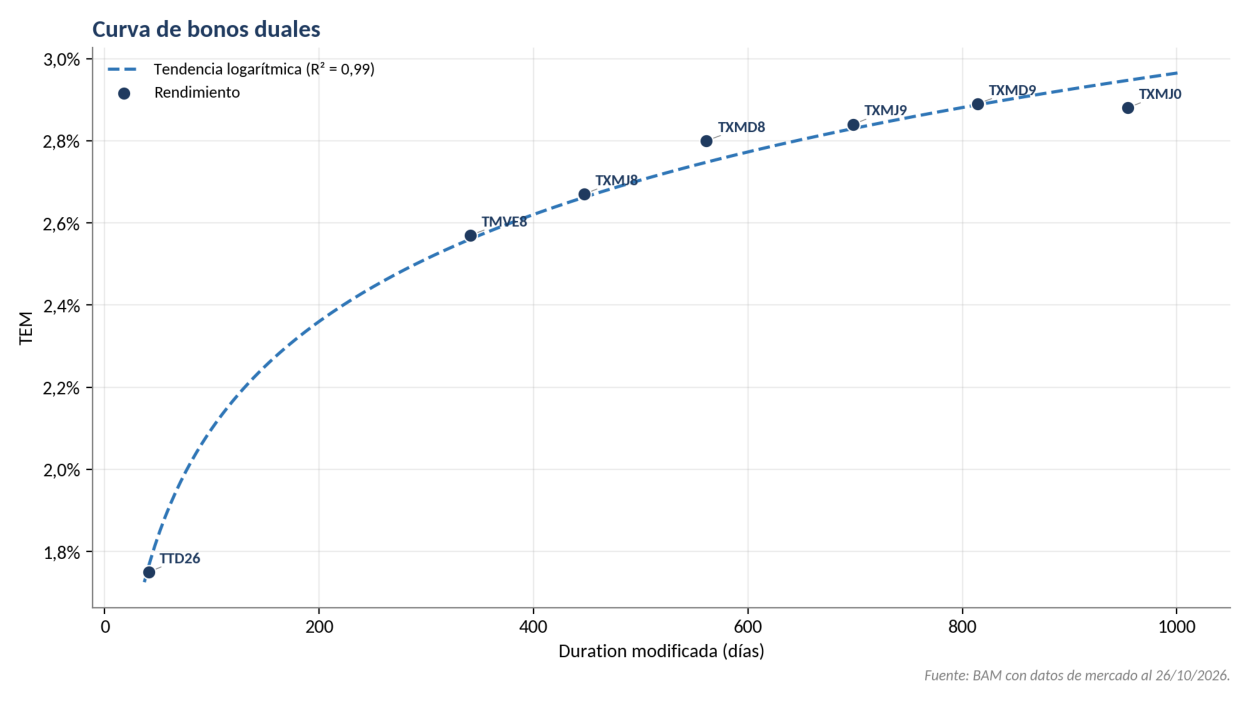
Es el segmento más ordenado del mercado: la TEM sube de forma pareja con la duration y los desvíos son de pocos puntos básicos. La única excepción relevante es TXMJ0, que rinde lo mismo que TXMD9 con más de cuatro meses adicionales de duration.
| Vender | Comprar | TEM (sale → entra) | DM en días (sale → entra) | Δ TEM (pb) | Ahorro de DM (días) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| TXMJ0 | TXMD9 | 2,88% → 2,89% | 954,0 → 814,0 | +1 | 140,0 | 26.882 → 42.428 |
Ideas de rotación
TXMJ0 → TXMD9: La TEM se mantiene prácticamente igual (2,88% → 2,89%) y la duration se reduce 140,0 días. Misma TEM con más de cuatro meses menos de duration y mayor liquidez.
9. Letras y bonos dollar linked
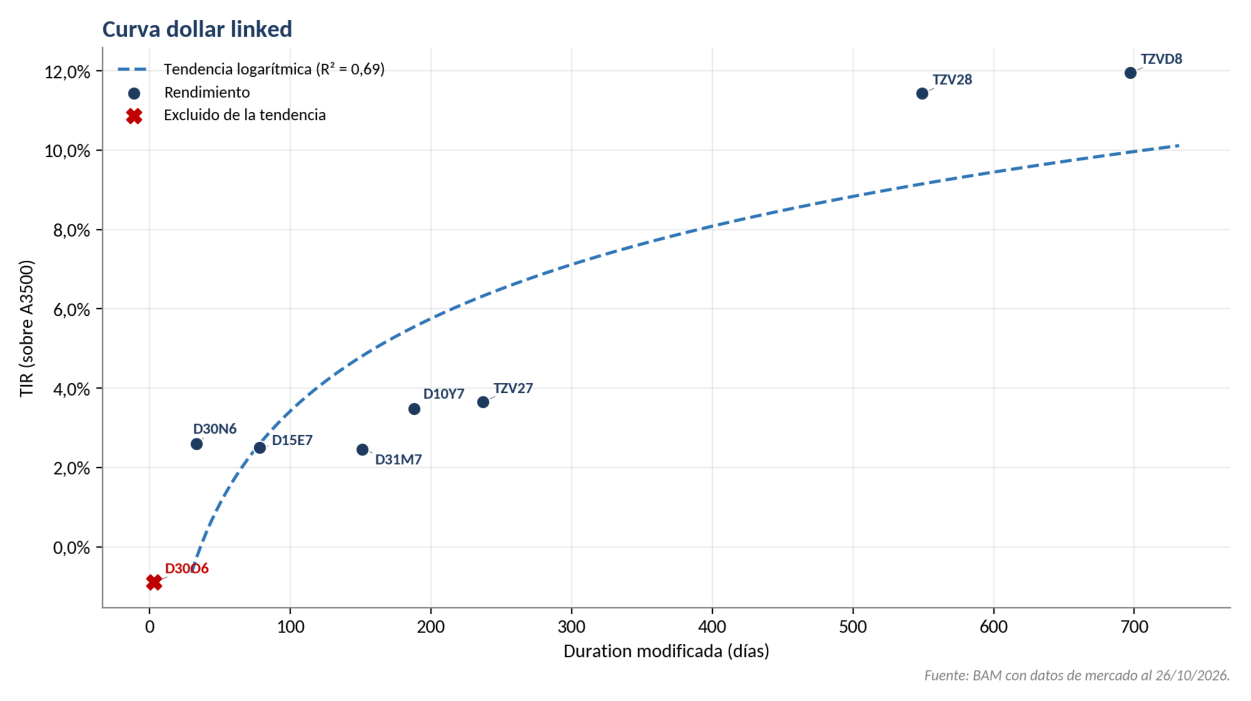
TIR sobre el dólar oficial (A3500). Duration modificada en días, calculada desde la liquidación del 27/10/2026. Se excluye D30O6, que vence el 30/10.
Las letras con vencimiento hasta mayo de 2027 y TZV27 rinden entre 2,5% y 3,7%, mientras que los bonos de 2028 superan el 11%. El salto entre ambos tramos es muy marcado: TZV27 rinde casi lo mismo que letras mucho más cortas, y TZV28 y TZVD8 concentran el valor del segmento. Dentro del tramo corto, D30N6 es la letra de mejor relación entre rendimiento y plazo.
| Vender | Comprar | TIR (sale → entra) | DM en días (sale → entra) | Δ TIR (pb) | Ahorro de DM (días) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| D31M7 | D30N6 | 2,45% → 2,60% | 151,0 → 33,0 | +15 | 118,0 | 5.798 → 18.690 |
| D15E7 | D30N6 | 2,50% → 2,60% | 78,0 → 33,0 | +10 | 45,0 | 80 → 18.690 |
| TZV27 | TZV28 | 3,66% → 11,43% | 237,0 → 549,0 | +777 | −312,0 | 1.132 → 1.127 |
Ideas de rotación
D31M7 → D30N6: La TIR pasa de 2,45% a 2,60% (+15 pb) y la duration se reduce 118,0 días. Mayor TIR con casi cuatro meses menos de duration y liquidez superior.
D15E7 → D30N6: La TIR pasa de 2,50% a 2,60% (+10 pb) y la duration se reduce 45,0 días. Mejora de 10 pb con 45 días menos de duration. D15E7 casi no registra negociación.
TZV27 → TZV28: La TIR pasa de 3,66% a 11,43% (+777 pb), con una duration mayor en 312,0 días. Extensión de casi un año a cambio de más de 750 pb de TIR. Solo para quien acepte un mayor plazo de cobertura cambiaria.
10. Provinciales hard dollar (ley Nueva York)
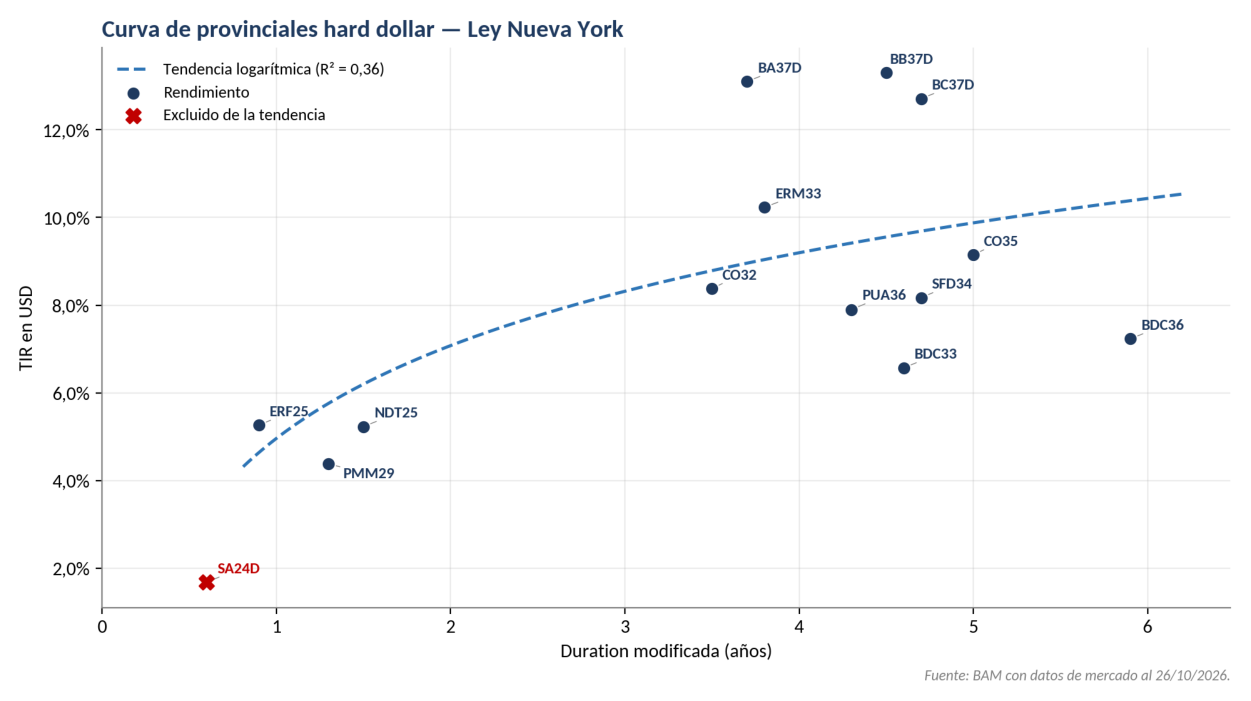
TIR en dólares. Duration modificada en años. Se excluyen SA24D (TIR distorsionada por la cercanía de sus amortizaciones) y los bonos sin volumen (CH24D, CO24D, CO26, CO27D, JUS22, NDT11 y TFU27).
El rendimiento depende tanto del emisor como de la duration. Los bonos de CABA rinden menos que el resto por su mejor calidad crediticia, mientras que Córdoba (CO32 y CO35) y Entre Ríos (ERM33) ofrecen la mejor relación entre rendimiento y duration entre los emisores de riesgo intermedio. Los bonos de Buenos Aires 2037 rinden entre 12,7% y 13,3% por el mayor riesgo de la provincia.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| BDC33 | CO32 | 6,57% → 8,38% | 4,6 → 3,5 | +181 | 1,1 | 92 → 177 |
| BDC36 | CO35 | 7,23% → 9,15% | 5,9 → 5,0 | +192 | 0,9 | 83 → 232 |
| PUA36 | ERM33 | 7,90% → 10,23% | 4,3 → 3,8 | +233 | 0,5 | 10 → 8 |
| SFD34 | ERM33 | 8,17% → 10,23% | 4,7 → 3,8 | +206 | 0,9 | 83 → 8 |
| PMM29 | ERF25 | 4,38% → 5,26% | 1,3 → 0,9 | +88 | 0,4 | 64 → 0,76 |
| BC37D | BA37D | 12,71% → 13,10% | 4,7 → 3,7 | +39 | 1,0 | 0,80 → 670 |
Ideas de rotación
BDC33 → CO32: La TIR pasa de 6,57% a 8,38% (+181 pb) y la duration se reduce 1,1 años. Mejora de 181 pb con más de un año menos de duration. Implica pasar de CABA a Córdoba, con mayor riesgo crediticio.
BDC36 → CO35: La TIR pasa de 7,23% a 9,15% (+192 pb) y la duration se reduce 0,9 años. Casi 200 pb más de TIR con casi un año menos de duration y mejor liquidez. Implica cambio de emisor.
PUA36 → ERM33: La TIR pasa de 7,90% a 10,23% (+233 pb) y la duration se reduce 0,5 años. Mejora de 233 pb con menor duration. Ambos bonos tienen liquidez acotada.
SFD34 → ERM33: La TIR pasa de 8,17% a 10,23% (+206 pb) y la duration se reduce 0,9 años. Más de 200 pb de TIR con casi un año menos de duration. La liquidez de ERM33 es baja, por lo que conviene operar volúmenes chicos.
PMM29 → ERF25: La TIR pasa de 4,38% a 5,26% (+88 pb) y la duration se reduce 0,4 años. Más TIR con menor duration en el tramo corto, aunque ERF25 casi no registra negociación.
BC37D → BA37D: La TIR pasa de 12,71% a 13,10% (+39 pb) y la duration se reduce 1,0 años. Mismo emisor: 39 pb más de TIR con un año menos de duration y salida de una serie prácticamente sin negociación.
11. Provinciales ley argentina (pesos)
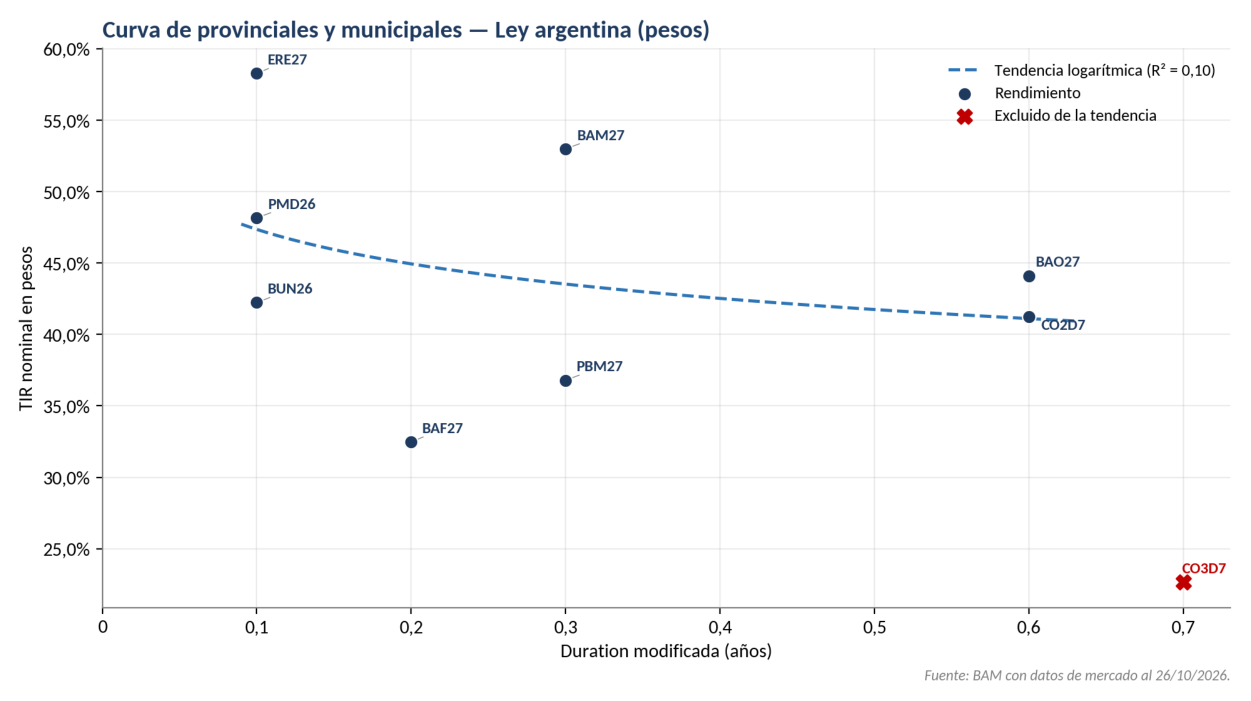
TIR nominal anual en pesos. Duration modificada en años. Se excluyen CO3D7 (capital ajustado) y los bonos sin volumen.
Todos los bonos tienen duration menor a un año, y las diferencias de rendimiento responden más al emisor y al tipo de tasa (fija, variable o TAMAR) que al plazo. Las ideas de este segmento deben tomarse con cautela por la liquidez acotada y la heterogeneidad de los instrumentos.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas (ARS M) |
|---|---|---|---|---|---|---|
| BUN26 | PMD26 | 42,23% → 48,16% | 0,1 → 0,1 | +593 | 0,0 | 4 → 93 |
| PBM27 | PMD26 | 36,79% → 48,16% | 0,3 → 0,1 | +1.137 | 0,2 | 40 → 93 |
| BAF27 | BAO27 | 32,47% → 44,11% | 0,2 → 0,6 | +1.164 | −0,4 | 5 → 50 |
Ideas de rotación
BUN26 → PMD26: La TIR pasa de 42,23% a 48,16% (+593 pb) con la misma duration. Misma duration con casi 600 pb más de TIR nominal y mejor liquidez. Implica pasar de Chubut a Mendoza.
PBM27 → PMD26: La TIR pasa de 36,79% a 48,16% (+1.137 pb) y la duration se reduce 0,2 años. Más de 1.100 pb de TIR nominal con 0,2 años menos de duration. Implica pasar de Buenos Aires a Mendoza.
BAF27 → BAO27: La TIR pasa de 32,47% a 44,11% (+1.164 pb), con una duration mayor en 0,4 años. Mismo emisor (Municipalidad de Córdoba): extensión de 0,4 años a cambio de más de 1.100 pb de TIR nominal.
Consideraciones y riesgos
- Riesgo de emisor: las rotaciones entre distintas provincias incorporan diferencias de riesgo crediticio; parte de la mejora de TIR es la compensación por ese mayor riesgo y no necesariamente una ineficiencia de precio.
- Legislación: las rotaciones entre Globales y Bonares se plantearon dentro de cada legislación. Pasar de ley Nueva York a ley local suma rendimiento, pero incorpora la prima por esa diferencia.
- Liquidez: varios instrumentos tienen negociación acotada, en particular entre los provinciales, los bonos de la reestructuración y algunas letras dollar linked. Conviene comparar el monto a rotar con el ADTV antes de operar.
- Supuestos de proyección: las TIR de los instrumentos TAMAR, duales, CER y dollar linked dependen de las proyecciones de tasa, inflación y tipo de cambio de la metodología de cálculo de BYMA.
- Costos: las mejoras de pocos puntos básicos pueden ser absorbidas por los spreads de compra y venta y las comisiones; conviene priorizar las rotaciones de mayor beneficio.
- Vigencia: las cifras corresponden al 26 de octubre de 2026 y pueden variar con los precios de mercado.
Anexo — Rendimiento vs. duration modificada por segmento
Disclaimer legal
Aviso legal: La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad por Acciones Simplificada constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).
Boston Asset Manager S.A. — Uso interno. No constituye recomendación personalizada de inversión.