
Renta FijaMercado Argentino — Pesos y Dólares28 sep 2026
Renta Fija Argentina — Ideas de Rotación
Menor duration, mayor TIR.
1. Resumen ejecutivo
Este informe presenta ideas de rotación dentro de cada familia de instrumentos de renta fija argentina, con un criterio único: reducir la duration modificada de la cartera sin resignar rendimiento o, idealmente, mejorándolo. Cada idea compara un bono de salida con un bono de entrada de la misma familia y cuantifica la variación de TIR (en puntos básicos) y el ahorro de duration.
Se relevaron 29 rotaciones en nueve segmentos. En la gran mayoría de los casos la rotación mejora la TIR y reduce la duration de manera simultánea; en unos pocos, como los BOPREAL de la Serie I, el beneficio es una mayor TIR con duration idéntica. La liquidez (ADTV de 20 ruedas) se informa para los instrumentos en pesos y debe considerarse antes de ejecutar.
Ideas destacadas
| Segmento | Rotación | Δ TIR (pb) | Ahorro de duration |
|---|---|---|---|
| CER | CUAP → TX31 | +120 | 2.446 días |
| Globales/Bonares | AL41 → AO29 | +38 | 2,5 años |
| CER | TZXS7 → TZXD6 | +4 | 271 días |
| CER | TZX27 → TZXM7 | +178 | 89 días |
| TAMAR | TMF28 → TML27 | +25 | 173 días |
| Duales | TXMJ0 → TXMD9 | 0 | 141 días |
| Globales/Bonares | GD46 → GD38 | +23 | 1,5 años |
| Prov. hard dollar | BDC36 → ERM33 | +263 | 2,1 años |
| Dollar Linked | D10Y7 → D30O6 | +117 | 0,5 años |
| Prov. en pesos | PBM28 → PBM27 | +721 | 0,4 años |
Las TIR de familias distintas no son comparables entre sí (TEM, TIR real, dólares y pesos nominales); por eso todas las rotaciones se plantean dentro de una misma familia. Δ TIR expresado en puntos básicos de la unidad de cada segmento (TEM, TIR real, TIR en dólares o TIR nominal anual).
Marco de análisis
- Criterio de selección: se privilegian rotaciones que suben la TIR y bajan la duration; se incluyen casos de TIR equivalente con menor duration, o mayor TIR con duration neutra, señalados expresamente.
- Valor relativo: el bono de entrada se selecciona por rendir más que el promedio de los instrumentos comparables de duration similar; el bono de salida, por rendir menos. Se excluyen del análisis los instrumentos con TIR distorsionada por proximidad al vencimiento o por amortización.
- Liquidez: para instrumentos en pesos se informa el ADTV de 20 ruedas (ARS millones). Para instrumentos en dólares el informe de mercado no lo incluye (n/d).
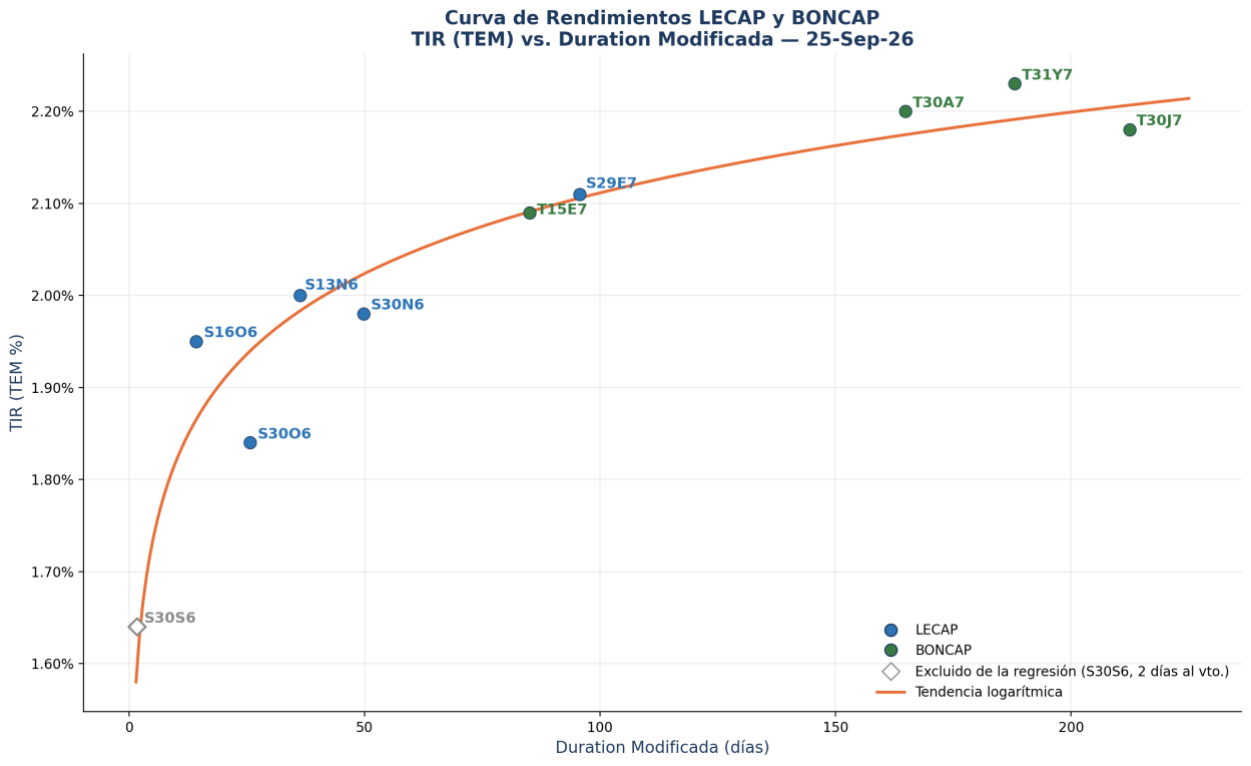
2. LECAP y BONCAP — tasa fija en pesos
TIR expresada en TEM. Duration modificada en días.
| Vender | Comprar | TIR (sale → entra) | DM en días (sale → entra) | Δ TIR (pb) | Ahorro de DM (días) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
| S30O6 | S16O6 | 1,84% → 1,95% | 25,72 → 14,28 | +11 | 11,4 | 6.344 → 43.634 |
| S30N6 | S13N6 | 1,98% → 2,00% | 49,77 → 36,28 | +2 | 13,5 | 85.933 → 42.406 |
| T30J7 | T31Y7 | 2,18% → 2,23% | 212,42 → 187,99 | +5 | 24,4 | 760 → 54.052 |
Ideas de rotación
S30O6 → S16O6: La TIR pasa de 1,84% a 1,95% (+11 pb) y la duration se reduce 11,4 días. Mayor rendimiento en un plazo más corto, con liquidez muy superior en la letra de entrada.
S30N6 → S13N6: La TIR pasa de 1,98% a 2,00% (+2 pb) y la duration se reduce 13,5 días. Mejora marginal de TIR y ahorro de duration, manteniendo una liquidez elevada.
T30J7 → T31Y7: La TIR pasa de 2,18% a 2,23% (+5 pb) y la duration se reduce 24,4 días. Más rendimiento con menor plazo y salida de un bono de escasa negociación hacia uno de alta liquidez.
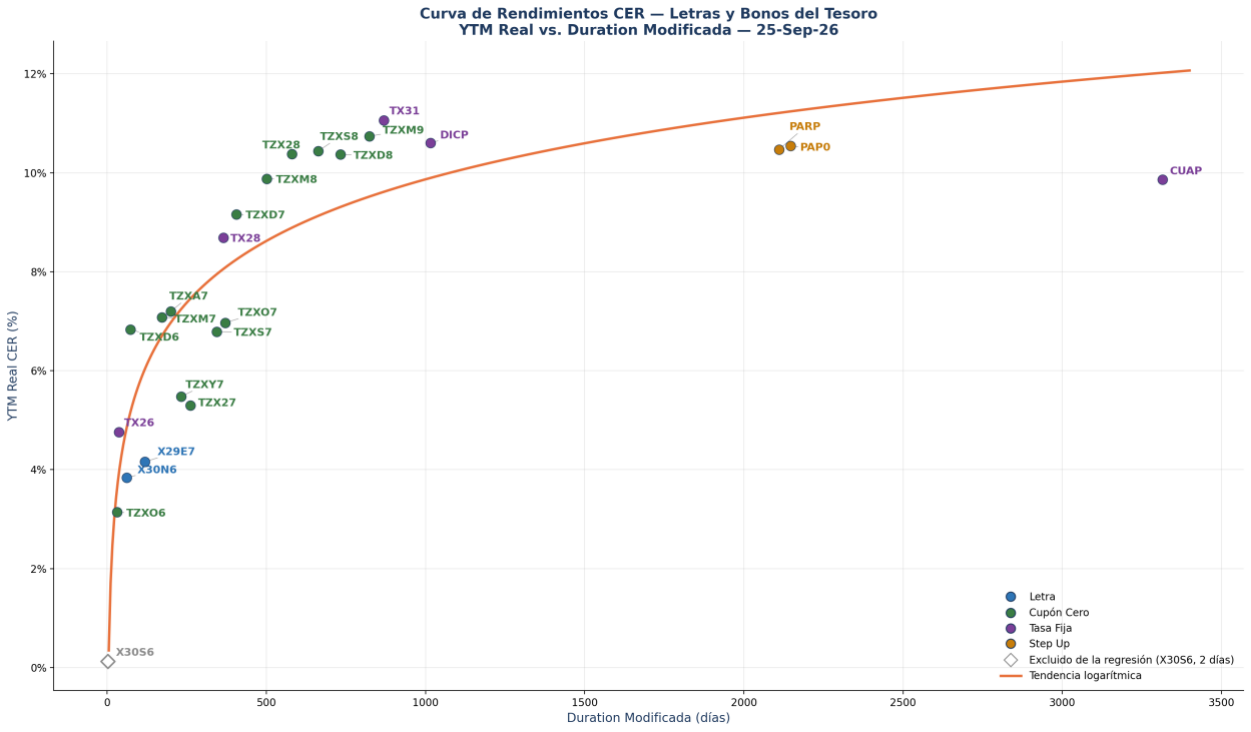
3. Bonos y letras CER
TIR real (YTM sobre CER). Duration modificada en días.
| Vender | Comprar | TIR (sale → entra) | DM en días (sale → entra) | Δ TIR (pb) | Ahorro de DM (días) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
| TZX27 | TZXM7 | 5,30% → 7,08% | 261,16 → 171,83 | +178 | 89,3 | 1.402 → 15.918 |
| TZXY7 | TZXA7 | 5,48% → 7,20% | 232,28 → 199,63 | +172 | 32,7 | 844 → 901 |
| TZXS7 | TZXD6 | 6,79% → 6,83% | 343,67 → 73,01 | +4 | 270,7 | 19.398 → 18.865 |
| TZXD8 | TZX28 | 10,37% → 10,38% | 733,02 → 580,70 | +1 | 152,3 | 548 → 8.309 |
| PARP | DICP | 10,47% → 10,60% | 2.110,00 → 1.015,00 | +13 | 1.095,0 | 137 → 1.814 |
| CUAP | TX31 | 9,86% → 11,06% | 3.315,00 → 869,00 | +120 | 2.446,0 | 17 → 1.338 |
Ideas de rotación
TZX27 → TZXM7: La TIR pasa de 5,30% a 7,08% (+178 pb) y la duration se reduce 89,3 días. Fuerte mejora de TIR real con menor duration y liquidez muy superior en el bono de entrada.
TZXY7 → TZXA7: La TIR pasa de 5,48% a 7,20% (+172 pb) y la duration se reduce 32,7 días. Mayor TIR real con menor duration, aunque ambos bonos presentan liquidez acotada.
TZXS7 → TZXD6: La TIR pasa de 6,79% a 6,83% (+4 pb) y la duration se reduce 270,7 días. Ahorro sustancial de duration con TIR real equivalente y liquidez comparable.
TZXD8 → TZX28: La TIR pasa de 10,37% a 10,38% (+1 pb) y la duration se reduce 152,3 días. Misma TIR con menor duration y mayor liquidez.
PARP → DICP: La TIR pasa de 10,47% a 10,60% (+13 pb) y la duration se reduce 1.095,0 días. Tasa real algo superior con una fracción de la duration y liquidez muy superior.
CUAP → TX31: La TIR pasa de 9,86% a 11,06% (+120 pb) y la duration se reduce 2.446,0 días. Reduce drásticamente el riesgo de tasa y mejora la TIR real; el bono de entrada es más líquido.
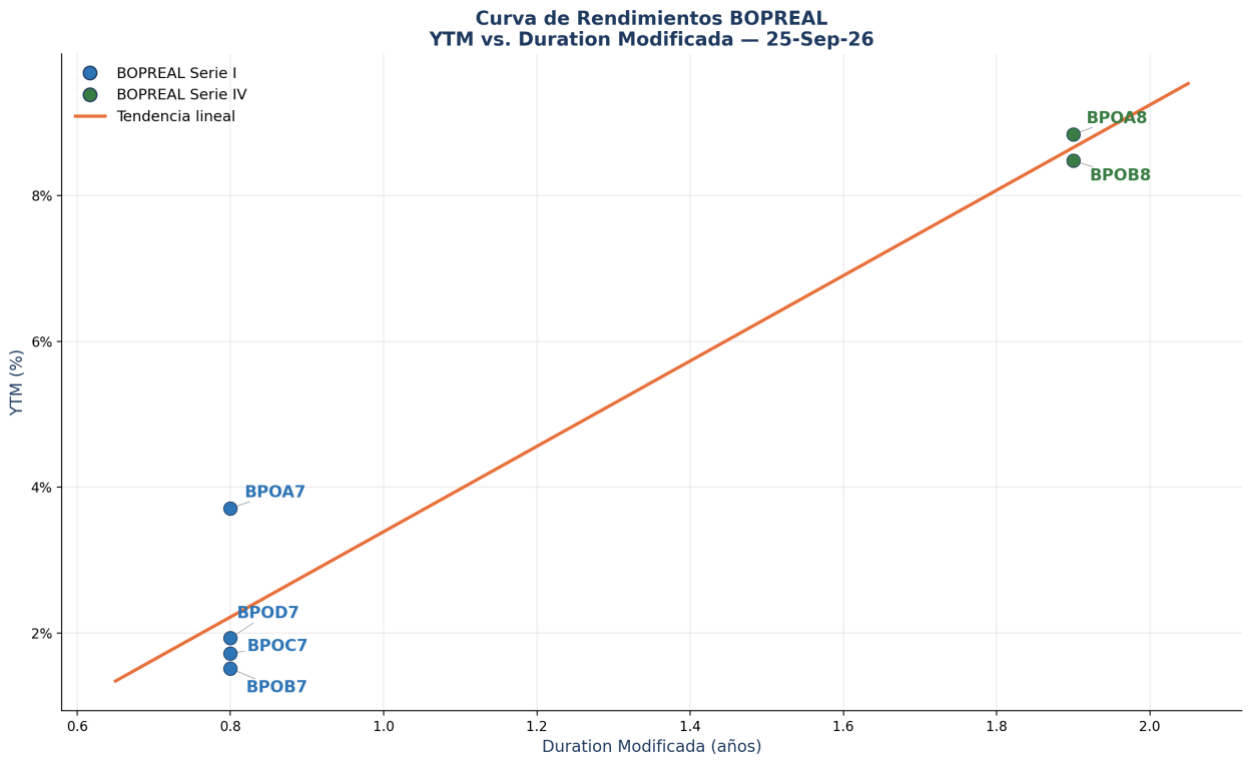
4. BOPREAL — bonos del BCRA
TIR en dólares. Duration modificada en años.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
| BPOB7 | BPOA7 | 1,51% → 3,71% | 0,8 → 0,8 | +220 | 0,0 | n/d |
| BPOC7 | BPOA7 | 1,72% → 3,71% | 0,8 → 0,8 | +199 | 0,0 | n/d |
| BPOD7 | BPOA7 | 1,93% → 3,71% | 0,8 → 0,8 | +178 | 0,0 | n/d |
| BPOB8 | BPOA8 | 8,48% → 8,84% | 1,9 → 1,9 | +36 | 0,0 | n/d |
Ideas de rotación
BPOB7 / BPOC7 / BPOD7 → BPOA7: Los cuatro bonos de la Serie I comparten duration de 0,8 años, pero BPOA7 rinde 3,71% frente a 1,51% – 1,93% del resto. La rotación aporta entre +178 y +220 pb de TIR sin extender la duration.
BPOB8 → BPOA8: La TIR pasa de 8,48% a 8,84% (+36 pb) con la misma duration. Mejora de TIR sin costo de duration dentro de la Serie IV.
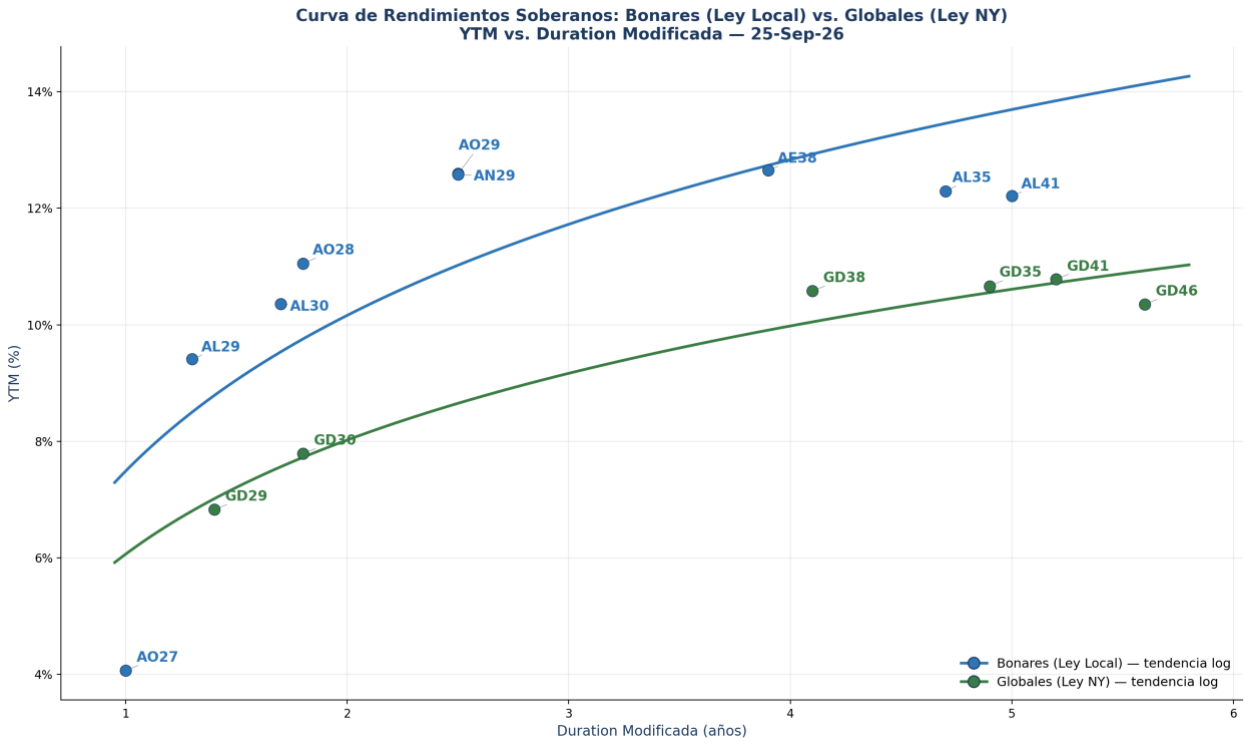
5. Globales y Bonares
TIR en dólares. Duration modificada en años. Globales: ley Nueva York; Bonares: ley local.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
| GD46 | GD38 | 10,35% → 10,58% | 5,6 → 4,1 | +23 | 1,5 | n/d |
| AL41 | AO29 | 12,21% → 12,59% | 5,0 → 2,5 | +38 | 2,5 | n/d |
| AL35 | AN29 | 12,29% → 12,58% | 4,7 → 2,5 | +29 | 2,2 | n/d |
| GD46 | AO29 | 10,35% → 12,59% | 5,6 → 2,5 | +224 | 3,1 | n/d |
Ideas de rotación
GD46 → GD38: La TIR pasa de 10,35% a 10,58% (+23 pb) y la duration se reduce 1,5 años. Menor duration con más TIR dentro del tramo largo de Globales (alternativa: GD41, +43 pb con 0,4 años menos).
AL41 → AO29: La TIR pasa de 12,21% a 12,59% (+38 pb) y la duration se reduce 2,5 años. Ahorro de más de dos años de duration con mayor TIR dentro de los Bonares.
AL35 → AN29: La TIR pasa de 12,29% a 12,58% (+29 pb) y la duration se reduce 2,2 años. Mayor TIR con más de dos años menos de duration dentro de los Bonares.
GD46 → AO29: La TIR pasa de 10,35% a 12,59% (+224 pb) y la duration se reduce 3,1 años. Rotación entre legislaciones: la mejora de TIR incluye la prima de ley local, por lo que debe evaluarse según el mandato.
6. TAMAR capitalizables — tasa variable
TIR expresada en TEM. Duration modificada en días.
| Vender | Comprar | TIR (sale → entra) | DM en días (sale → entra) | Δ TIR (pb) | Ahorro de DM (días) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
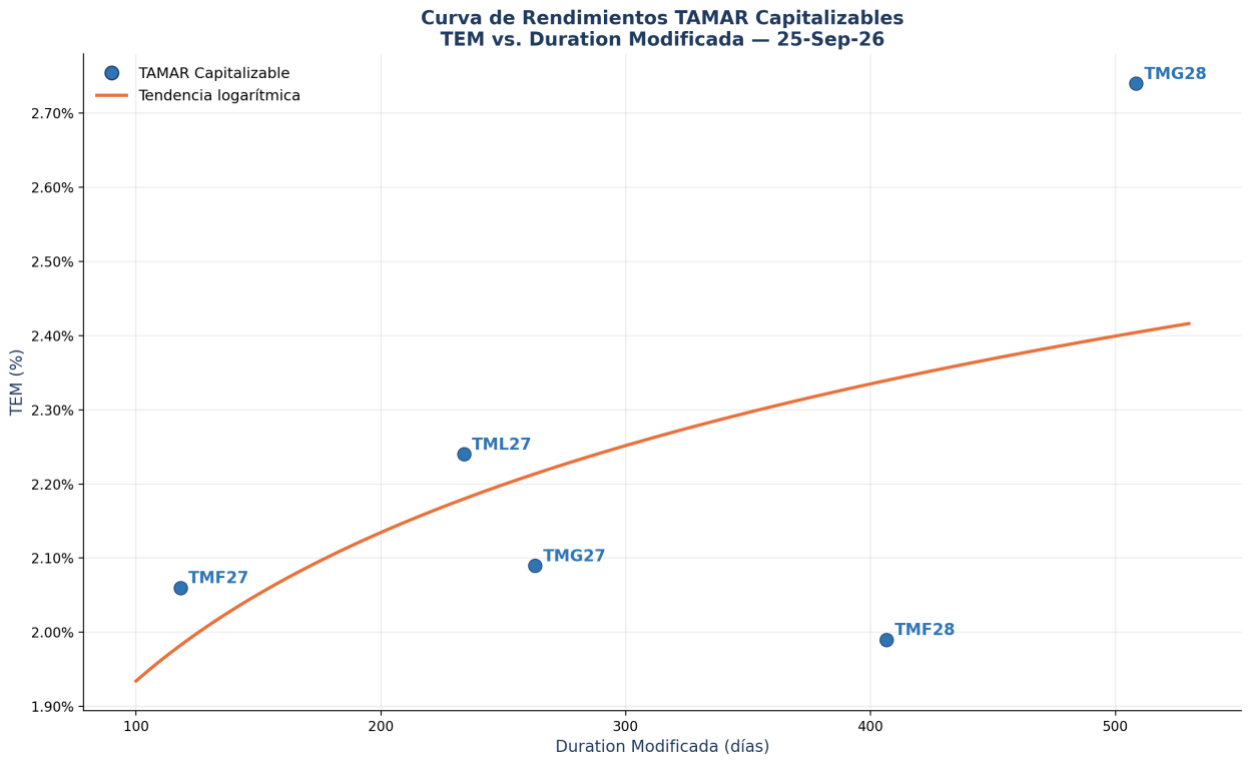
| TMF28 | TML27 | 1,99% → 2,24% | 406,60 → 233,90 | +25 | 172,7 | 3.108 → 14.414 |
| TMG27 | TML27 | 2,09% → 2,24% | 262,88 → 233,90 | +15 | 29,0 | 1.257 → 14.414 |
Ideas de rotación
TMF28 → TML27: La TIR pasa de 1,99% a 2,24% (+25 pb) y la duration se reduce 172,7 días. Mayor rendimiento con casi 173 días menos de duration; TMF28 se destaca por su margen fijo de 0,00%.
TMG27 → TML27: La TIR pasa de 2,09% a 2,24% (+15 pb) y la duration se reduce 29,0 días. Mejora de TIR y menor duration con liquidez muy superior en el bono de entrada.
7. Bonos duales (tasa ganadora TAMAR)
TIR: TEM de la pata TAMAR + margen. Duration modificada (DM TAMAR) en días.
| Vender | Comprar | TIR (sale → entra) | DM en días (sale → entra) | Δ TIR (pb) | Ahorro de DM (días) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
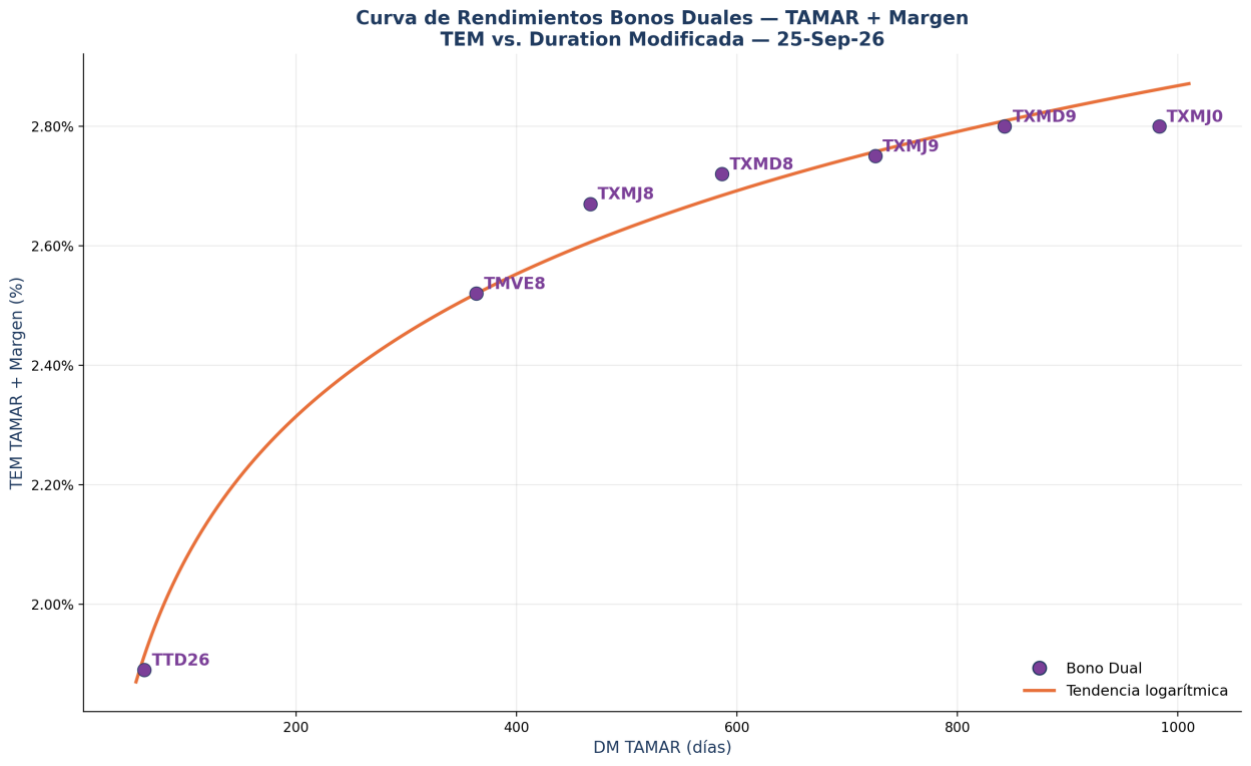
| TXMJ0 | TXMD9 | 2,80% → 2,80% | 983,18 → 842,55 | 0 | 140,6 | 17.216 → 21.173 |
Ideas de rotación
TXMJ0 → TXMD9: Mantiene la TIR en 2,80% y la duration se reduce 140,6 días. Ahorro de duration sin resignar TIR, con liquidez similar.
8. Letras y bonos Dollar Linked
TIR sobre dólar oficial. Duration modificada en años.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
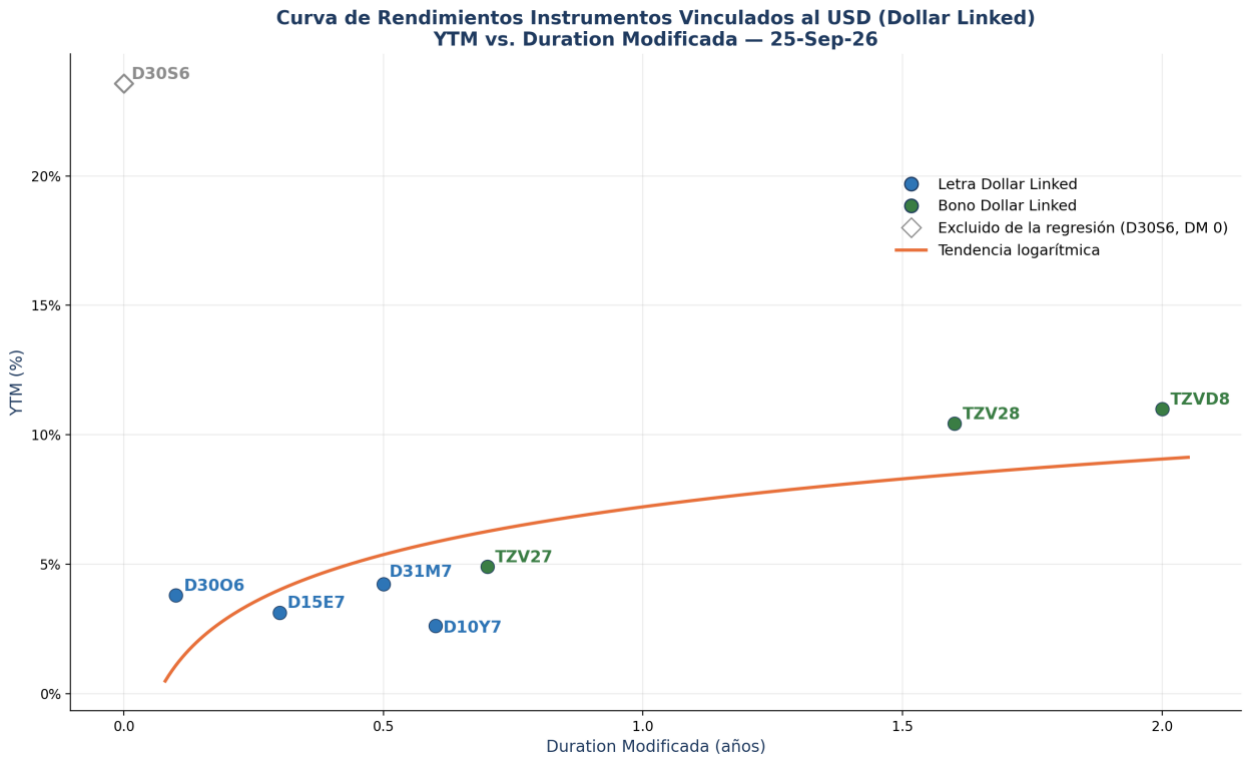
| D10Y7 | D30O6 | 2,62% → 3,79% | 0,6 → 0,1 | +117 | 0,5 | 0 → 81.895 |
| D15E7 | D30O6 | 3,13% → 3,79% | 0,3 → 0,1 | +66 | 0,2 | 132 → 81.895 |
Ideas de rotación
D10Y7 → D30O6: La TIR pasa de 2,62% a 3,79% (+117 pb) y la duration se reduce 0,5 años. Más TIR y menor plazo; el bono de salida prácticamente no registra negociación.
D15E7 → D30O6: La TIR pasa de 3,13% a 3,79% (+66 pb) y la duration se reduce 0,2 años. Mejora de TIR y menor duration con un salto de liquidez.
9. Provinciales hard dollar (ley Nueva York)
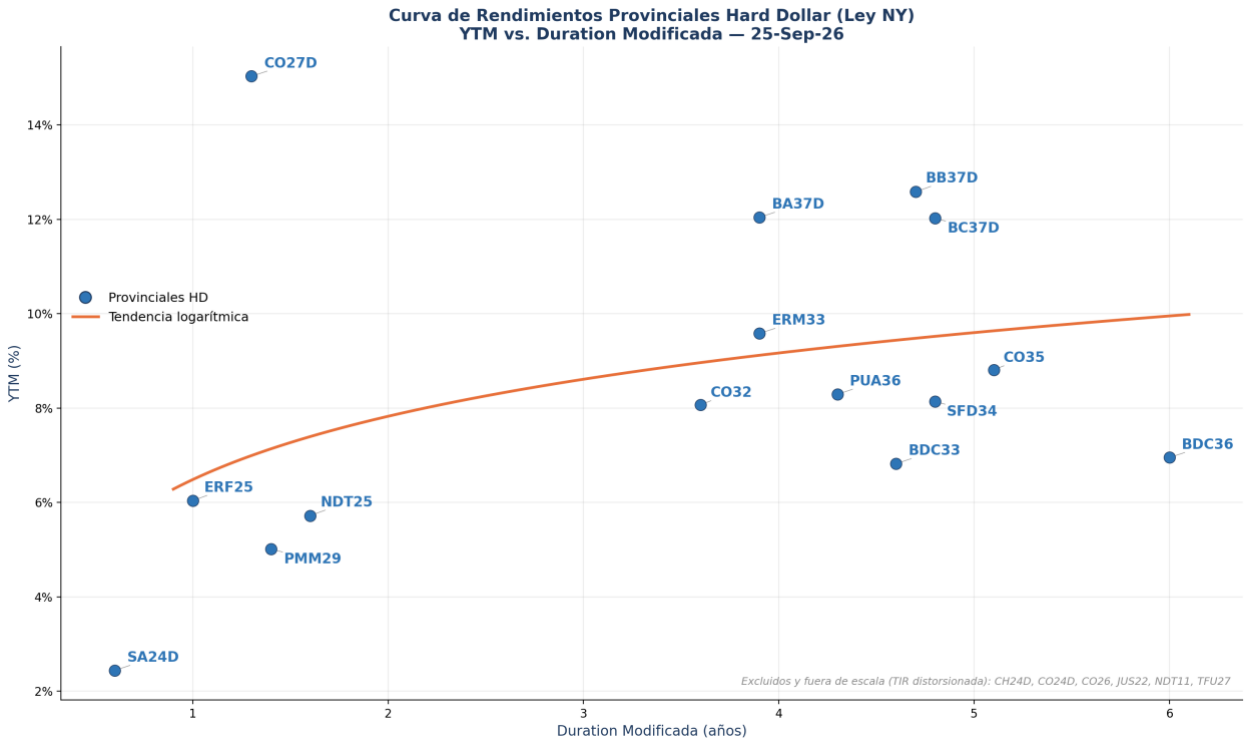
TIR en dólares. Duration modificada en años. Se excluyen instrumentos con TIR distorsionada (CH24D, CO24D, CO26, JUS22, NDT11, TFU27).
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
| BC37D | BA37D | 12,02% → 12,04% | 4,8 → 3,9 | +2 | 0,9 | n/d |
| BDC36 | ERM33 | 6,95% → 9,58% | 6,0 → 3,9 | +263 | 2,1 | n/d |
| SFD34 | PUA36 | 8,14% → 8,29% | 4,8 → 4,3 | +15 | 0,5 | n/d |
| BDC33 | CO32 | 6,82% → 8,07% | 4,6 → 3,6 | +125 | 1,0 | n/d |
Ideas de rotación
BC37D → BA37D: La TIR pasa de 12,02% a 12,04% (+2 pb) y la duration se reduce 0,9 años. Mismo emisor y misma TIR con casi un año menos de duration.
BDC36 → ERM33: La TIR pasa de 6,95% a 9,58% (+263 pb) y la duration se reduce 2,1 años. Amplia mejora de TIR con más de dos años menos de duration; implica migrar de emisor, con mayor exposición crediticia.
SFD34 → PUA36: La TIR pasa de 8,14% a 8,29% (+15 pb) y la duration se reduce 0,5 años. Mayor TIR con menor duration; implica cambio de emisor.
BDC33 → CO32: La TIR pasa de 6,82% a 8,07% (+125 pb) y la duration se reduce 1,0 años. Mejora de TIR y ahorro de un año de duration; implica cambio de emisor.
10. Provinciales ley argentina (pesos)
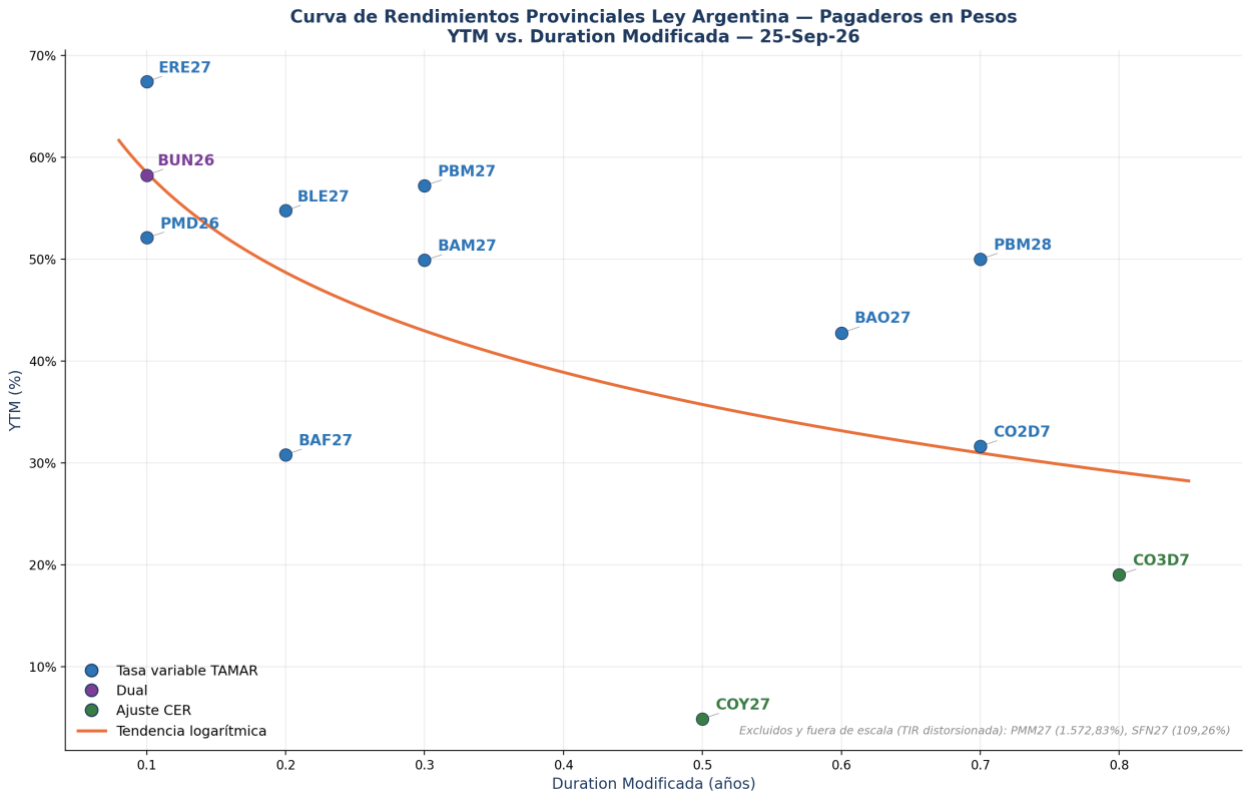
TIR nominal anual en pesos. Duration modificada en años. Se excluyen PMM27 y SFN27 por TIR distorsionada.
| Vender | Comprar | TIR (sale → entra) | DM en años (sale → entra) | Δ TIR (pb) | Ahorro de DM (años) | ADTV 20 ruedas, ARS M |
|---|---|---|---|---|---|---|
| PBM28 | PBM27 | 50,03% → 57,24% | 0,7 → 0,3 | +721 | 0,4 | n/d |
| BAO27 | BAM27 | 42,75% → 49,91% | 0,6 → 0,3 | +716 | 0,3 | n/d |
| BAF27 | BAM27 | 30,82% → 49,91% | 0,2 → 0,3 | +1.909 | −0,1 | n/d |
Ideas de rotación
PBM28 → PBM27: La TIR pasa de 50,03% a 57,24% (+721 pb) y la duration se reduce 0,4 años. Mismo emisor: mayor TIR nominal con menos de la mitad de la duration.
BAO27 → BAM27: La TIR pasa de 42,75% a 49,91% (+716 pb) y la duration se reduce 0,3 años. Mismo emisor: mayor TIR nominal con la mitad de la duration.
BAF27 → BAM27: La TIR pasa de 30,82% a 49,91% (+1.909 pb) con una duration ligeramente mayor (+0,1 años). Mismo emisor: fuerte mejora de TIR con duration prácticamente neutra (+0,1 años).
11. Consideraciones y riesgos
- Riesgo de emisor: las rotaciones entre distintos emisores (en particular entre provincias) incorporan diferencias de riesgo crediticio; parte de la mejora de TIR puede ser la compensación por ese riesgo y no una ineficiencia de precio.
- Legislación: la rotación de Globales a Bonares implica pasar de ley Nueva York a ley local; el diferencial de TIR incluye la prima por esa diferencia.
- Liquidez: varios bonos de entrada tienen negociación acotada (por ejemplo TZXA7 y TZXY7 en CER). Se recomienda evaluar el volumen a rotar frente al ADTV.
- Proyecciones: las TIR de instrumentos TAMAR, duales, CER y Dollar Linked dependen de supuestos de proyección de tasa, inflación y tipo de cambio.
- Costos: las mejoras de TIR de pocos puntos básicos pueden ser absorbidas por spreads de compra-venta y comisiones; conviene priorizar las rotaciones de mayor beneficio.
- Vigencia: las cifras corresponden al cierre del 25 de septiembre de 2026 y pueden variar con los precios de mercado.
12. Anexo — Gráficos de TIR vs. duration modificada
Aviso Legal
La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad por Acciones Simplificada constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).
Boston Asset Manager S.A. — Uso interno. No constituye recomendación personalizada de inversión.