
Renta FijaBoston Asset Manager S.A.16 nov 2026
Análisis de Renta Fija Argentina
Curvas de rendimiento, valor relativo y rotaciones recomendadas
Resumen ejecutivo
| Familia | Instrumentos | Curva | Rotaciones |
|---|---|---|---|
| Lecap y Boncap | 7 | Logarítmica | 2 |
| Bonos y Letras CER | 22 | Logarítmica | 4 |
| BOPREAL | 6 | Lineal | 2 |
| Globales y Bonares | 15 | Logarítmica | 5 |
| Bonos TAMAR | 5 | Logarítmica | 1 |
| Bonos duales | 7 | Logarítmica | 2 |
| Dollar linked | 7 | Logarítmica | 2 |
| Provinciales ley NY | 15 | Logarítmica | 4 |
| Provinciales ley argentina | 15 | Logarítmica | 2 |
- En pesos, la curva de tasa fija tiene pendiente positiva y el tramo enero–febrero cotiza caro. Preferimos los Boncaps de abril a junio 2027 (T30A7 y T31Y7).
- En CER, el tramo corto rinde muy poco en términos reales. El valor está entre fines de 2027 y 2028 (TZXD7 y TZXM8), y en el tramo largo conviene TX31 frente a PARP y CUAP, con mucha menos duration.
- En soberanos en dólares, los bonos ley argentina rinden más que los ley Nueva York. Recomendamos salir de AO27, AL29 y GD29 hacia AO28 y GD30, y acortar duration desde AL41 y GD46 hacia AE38 y GD38.
- En BOPREAL y dollar linked, el rendimiento se concentra en el tramo 2028 (BPOB8 y TZV28). En TAMAR, el TMG28 es el más barato, y en duales conviene no extenderse más allá de diciembre 2028.
- En provinciales ley Nueva York, preferimos Córdoba y Entre Ríos frente a CABA, Neuquén y Mendoza.
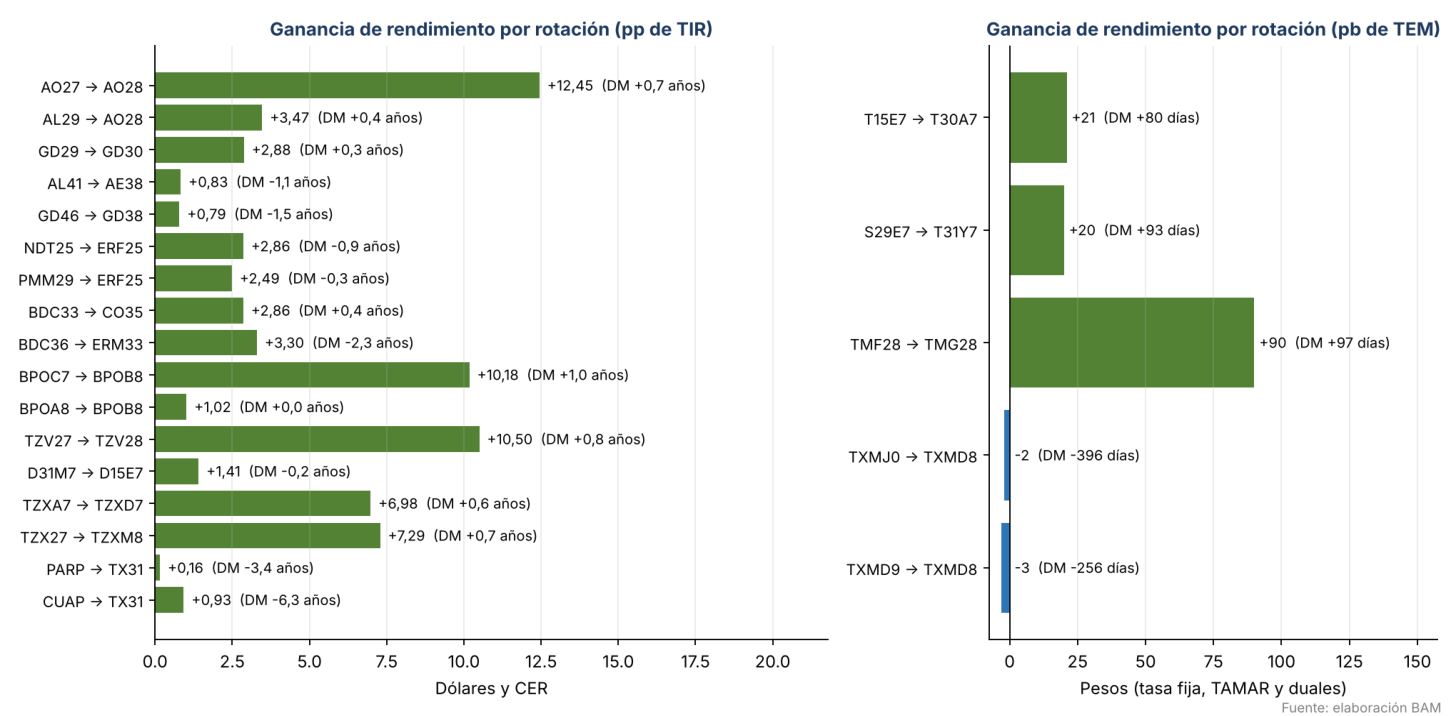
Rotaciones recomendadas
| Familia | Vender | Comprar | Mejora de rendimiento | Cambio de DM |
|---|---|---|---|---|
| Lecap/Boncap | T15E7 | T30A7 | +21 pb | +80 días |
| Lecap/Boncap | S29E7 | T31Y7 | +20 pb | +93 días |
| CER | TZXA7 | TZXD7 | +6,98 pp | +0,6 años |
| CER | TZX27 | TZXM8 | +7,29 pp | +0,7 años |
| CER | PARP | TX31 | +0,16 pp | -3,4 años |
| CER | CUAP | TX31 | +0,93 pp | -6,3 años |
| BOPREAL | BPOC7 | BPOB8 | +10,18 pp | +1,0 años |
| BOPREAL | BPOA8 | BPOB8 | +1,02 pp | 0,0 años |
| Soberanos USD | AO27 | AO28 | +12,45 pp | +0,7 años |
| Soberanos USD | AL29 | AO28 | +3,47 pp | +0,4 años |
| Soberanos USD | GD29 | GD30 | +2,88 pp | +0,3 años |
| Soberanos USD | AL41 | AE38 | +0,83 pp | -1,1 años |
| Soberanos USD | GD46 | GD38 | +0,79 pp | -1,5 años |
| TAMAR | TMF28 | TMG28 | +90 pb | +97 días |
| Duales | TXMJ0 | TXMD8 | -2 pb | -396 días |
| Duales | TXMD9 | TXMD8 | -3 pb | -256 días |
| Dollar linked | TZV27 | TZV28 | +10,50 pp | +0,8 años |
| Dollar linked | D31M7 | D15E7 | +1,41 pp | -0,2 años |
| Prov. ley NY | NDT25 | ERF25 | +2,86 pp | -0,9 años |
| Prov. ley NY | PMM29 | ERF25 | +2,49 pp | -0,3 años |
| Prov. ley NY | BDC33 | CO35 | +2,86 pp | +0,4 años |
| Prov. ley NY | BDC36 | ERM33 | +3,30 pp | -2,3 años |
| Prov. ley ARG | CO2D7 | BAO27 | +16,89 pp | -0,1 años |
| Prov. ley ARG | BAF27 | BLE27 | +10,01 pp | 0,0 años |
Mejora en pb de TEM para Lecap/Boncap, TAMAR y duales; en pp de TIR para el resto (TIR real en CER).
1. LECAP y BONCAP — Tasa fija en pesos
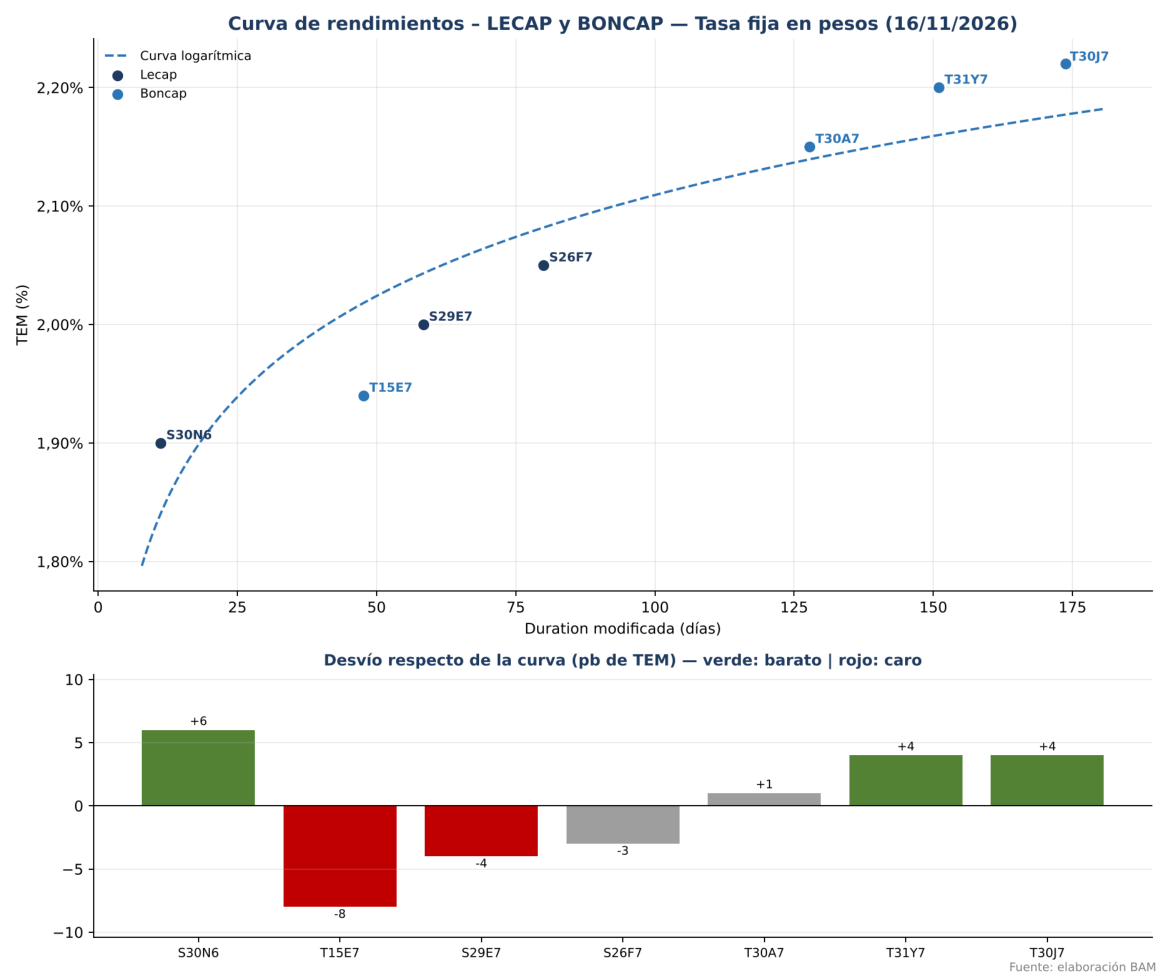
Lectura de la curva
- La curva tiene pendiente positiva: la TEM sube de 1,90% (S30N6, 11 días de duration) a 2,22% (T30J7, 174 días).
- El tramo enero–febrero (T15E7, S29E7 y S26F7) cotiza caro, entre 3 y 8 pb de TEM por debajo de la curva.
- Los Boncaps de mayo y junio (T31Y7 y T30J7) rinden 4 pb por encima de la curva: es el tramo con mejor relación entre rendimiento y duration.
Instrumentos
| Ticker | Descripción | TEM | DM (días) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| S30N6 | Lecap – vence 30/11/2026 | 1,90% | 11,2 | +6 pb | Barato |
| T15E7 | Boncap – vence 15/01/2027 | 1,94% | 47,7 | -8 pb | Caro |
| S29E7 | Lecap – vence 29/01/2027 | 2,00% | 58,4 | -4 pb | Caro |
| S26F7 | Lecap – vence 26/02/2027 | 2,05% | 80,0 | -3 pb | Caro |
| T30A7 | Boncap – vence 30/04/2027 | 2,15% | 127,8 | +1 pb | En línea |
| T31Y7 | Boncap – vence 31/05/2027 | 2,20% | 151,0 | +4 pb | Barato |
| T30J7 | Boncap – vence 30/06/2027 | 2,22% | 173,7 | +4 pb | Barato |
Rotaciones
Vender T15E7 (TEM 1,94%, DM 47,7) → Comprar T30A7 (TEM 2,15%, DM 127,8) · Mejora +21 pb. Sale del bono más caro de la curva y suma 21 pb de TEM por 80 días más de duration.
Vender S29E7 (TEM 2,00%, DM 58,4) → Comprar T31Y7 (TEM 2,20%, DM 151,0) · Mejora +20 pb. Suma 20 pb de TEM pasando a un Boncap que cotiza por encima de la curva.
2. Bonos y Letras CER
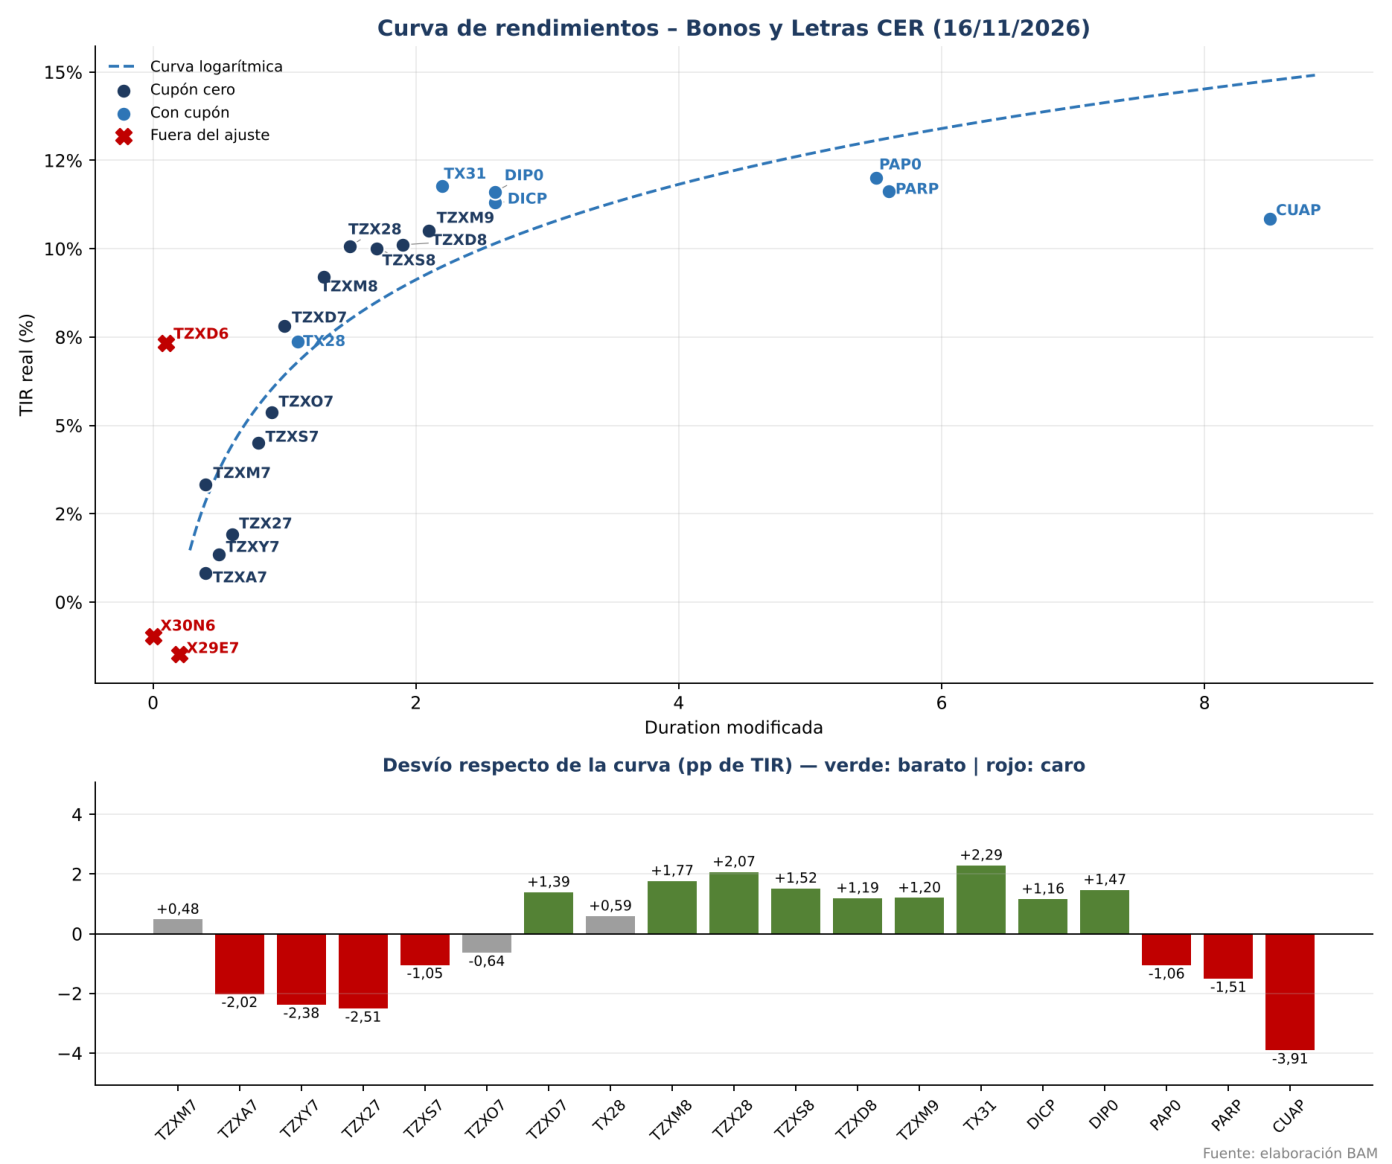
Lectura de la curva
- Curva muy empinada: la TIR real pasa de 0,8–3,3% en los Boncer de la primera mitad de 2027 a 10–10,5% desde 2028.
- El tramo hasta junio 2027 (TZXA7, TZXY7 y TZX27) rinde entre 2 y 2,5 pp por debajo de la curva.
- En el tramo largo, PARP y CUAP rinden menos que TX31 y DICP pese a tener mucha más duration (5,6 y 8,5 años).
Instrumentos
| Ticker | Descripción | TIR | DM (años) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| X30N6 | Lecer – vence 30/11/2026 | -0,97% | 0,0 | — | Vencimiento |
| TZXD6 | Boncer cupón cero – vence 15/12/2026 | 7,33% | 0,1 | — | Vencimiento |
| X29E7 | Lecer – vence 29/01/2027 | -1,48% | 0,2 | — | Vencimiento |
| TZXM7 | Boncer cupón cero – vence 31/03/2027 | 3,33% | 0,4 | +0,48 pp | En línea |
| TZXA7 | Boncer cupón cero – vence 30/04/2027 | 0,83% | 0,4 | -2,02 pp | Caro |
| TZXY7 | Boncer cupón cero – vence 31/05/2027 | 1,34% | 0,5 | -2,38 pp | Caro |
| TZX27 | Boncer cupón cero – vence 30/06/2027 | 1,92% | 0,6 | -2,51 pp | Caro |
| TZXS7 | Boncer cupón cero – vence 30/09/2027 | 4,50% | 0,8 | -1,05 pp | Caro |
| TZXO7 | Boncer cupón cero – vence 29/10/2027 | 5,37% | 0,9 | -0,64 pp | En línea |
| TZXD7 | Boncer cupón cero – vence 15/12/2027 | 7,81% | 1,0 | +1,39 pp | Barato |
| TX28 | Boncer 2028 – cupón 2,25%, vence 09/11/2028 | 7,38% | 1,1 | +0,59 pp | En línea |
| TZXM8 | Boncer cupón cero – vence 31/03/2028 | 9,21% | 1,3 | +1,77 pp | Barato |
| TZX28 | Boncer cupón cero – vence 30/06/2028 | 10,07% | 1,5 | +2,07 pp | Barato |
| TZXS8 | Boncer cupón cero – vence 29/09/2028 | 10,01% | 1,7 | +1,52 pp | Barato |
| TZXD8 | Boncer cupón cero – vence 15/12/2028 | 10,11% | 1,9 | +1,19 pp | Barato |
| TZXM9 | Boncer cupón cero – vence 28/03/2029 | 10,51% | 2,1 | +1,20 pp | Barato |
| TX31 | Boncer 2031 – cupón 2,5%, vence 30/11/2031 | 11,78% | 2,2 | +2,29 pp | Barato |
| DICP | Discount en pesos – vence 31/12/2033 | 11,30% | 2,6 | +1,16 pp | Barato |
| DIP0 | Discount en pesos (canje 2010) – vence 31/12/2033 | 11,61% | 2,6 | +1,47 pp | Barato |
| PAP0 | Par en pesos (canje 2010) – vence 31/12/2038 | 12,00% | 5,5 | -1,06 pp | Caro |
| PARP | Par en pesos – vence 31/12/2038 | 11,62% | 5,6 | -1,51 pp | Caro |
| CUAP | Cuasipar en pesos – vence 31/12/2045 | 10,85% | 8,5 | -3,91 pp | Caro |
Rotaciones
Vender TZXA7 (TIR 0,83%, DM 0,4) → Comprar TZXD7 (TIR 7,81%, DM 1,0) · Mejora +6,98 pp. Pasa de una TIR real cercana a cero a casi 8% con 0,6 años más de duration.
Vender TZX27 (TIR 1,92%, DM 0,6) → Comprar TZXM8 (TIR 9,21%, DM 1,3) · Mejora +7,29 pp. Suma 7,3 pp de TIR real con 0,7 años más de duration.
Vender PARP (TIR 11,62%, DM 5,6) → Comprar TX31 (TIR 11,78%, DM 2,2) · Mejora +0,16 pp. Rendimiento real similar con 3,4 años menos de duration.
Vender CUAP (TIR 10,85%, DM 8,5) → Comprar TX31 (TIR 11,78%, DM 2,2) · Mejora +0,93 pp. Mejora la TIR real en 0,9 pp y reduce la duration en 6,3 años.
3. BOPREAL — Bonos del BCRA
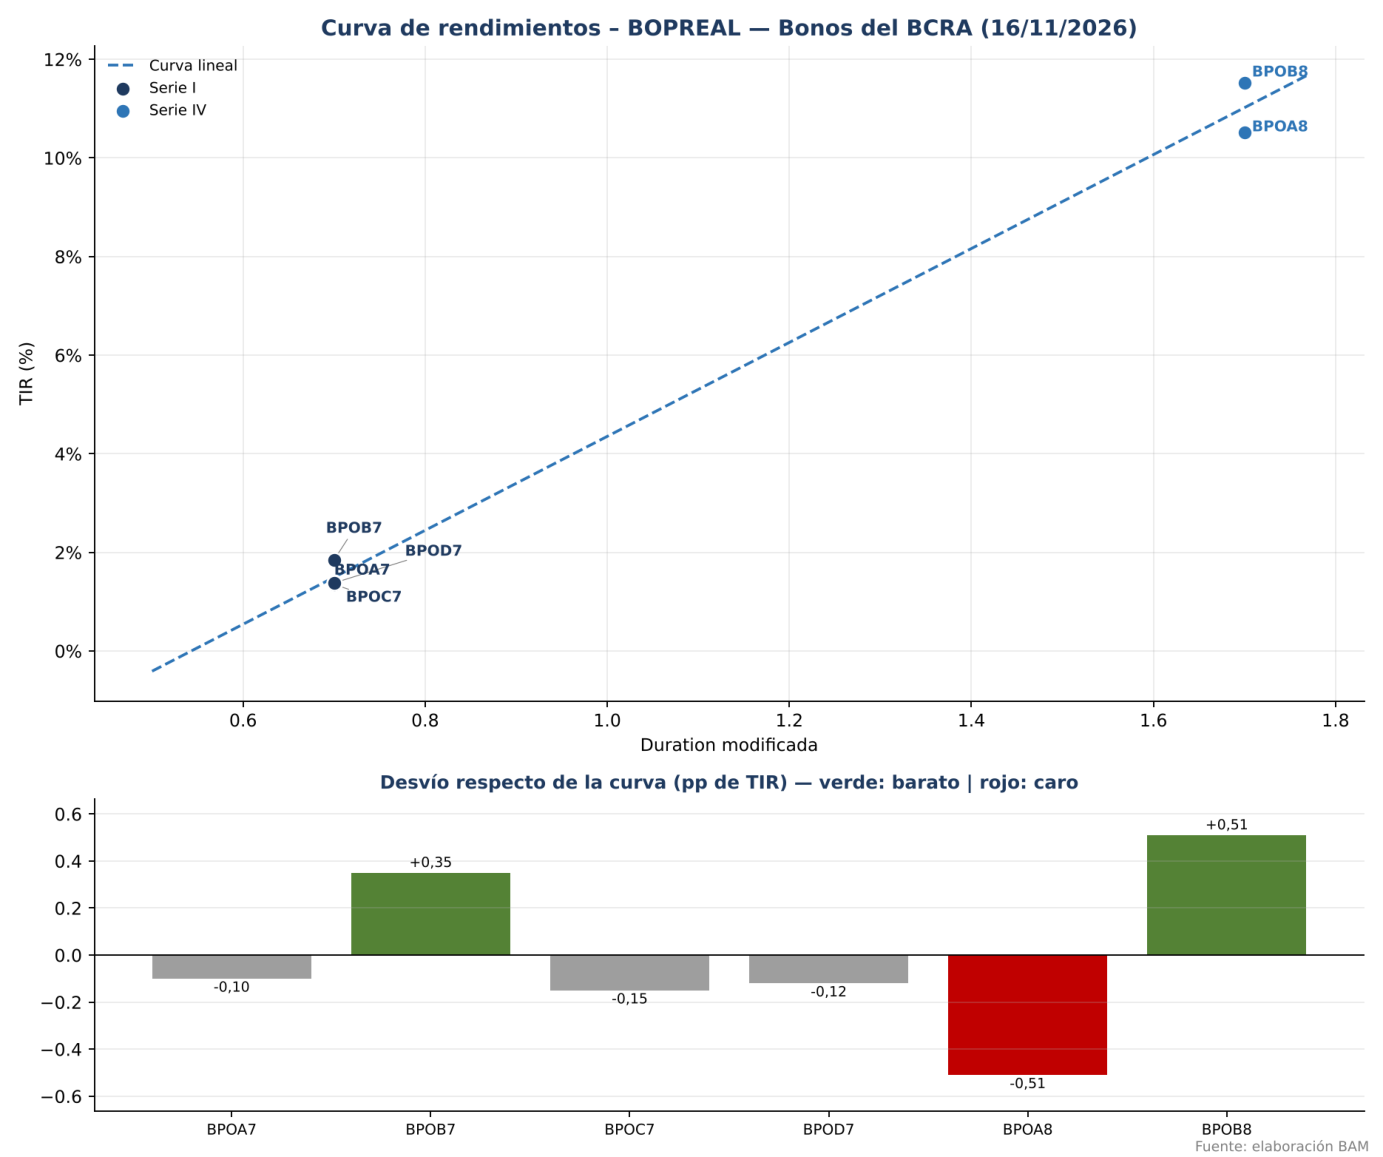
Lectura de la curva
- Dos bloques bien diferenciados: la Serie I (duration 0,7) rinde 1,35–1,85% y la Serie IV (duration 1,7) rinde 10,5–11,5%.
- Dentro de la Serie I, el BPOB7 es el que más rinde. En la Serie IV, el BPOB8 supera al BPOA8 en 1 pp con la misma duration.
Instrumentos
| Ticker | Descripción | TIR | DM (años) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| BPOA7 | BOPREAL Serie I-A – vence 31/10/2027 | 1,40% | 0,7 | -0,10 pp | En línea |
| BPOB7 | BOPREAL Serie I-B – vence 31/10/2027 | 1,85% | 0,7 | +0,35 pp | Barato |
| BPOC7 | BOPREAL Serie I-C – vence 31/10/2027 | 1,35% | 0,7 | -0,15 pp | En línea |
| BPOD7 | BOPREAL Serie I-D – vence 31/10/2027 | 1,38% | 0,7 | -0,12 pp | En línea |
| BPOA8 | BOPREAL Serie IV-A – vence 31/10/2028 | 10,51% | 1,7 | -0,51 pp | Caro |
| BPOB8 | BOPREAL Serie IV-B – vence 31/10/2028 | 11,53% | 1,7 | +0,51 pp | Barato |
Rotaciones
Vender BPOC7 (TIR 1,35%, DM 0,7) → Comprar BPOB8 (TIR 11,53%, DM 1,7) · Mejora +10,18 pp. Suma 10 pp de TIR por un año más de duration.
Vender BPOA8 (TIR 10,51%, DM 1,7) → Comprar BPOB8 (TIR 11,53%, DM 1,7) · Mejora +1,02 pp. Mismo vencimiento y duration, con 1 pp más de TIR.
4. Globales y Bonares — Soberanos en dólares
Lectura de la curva
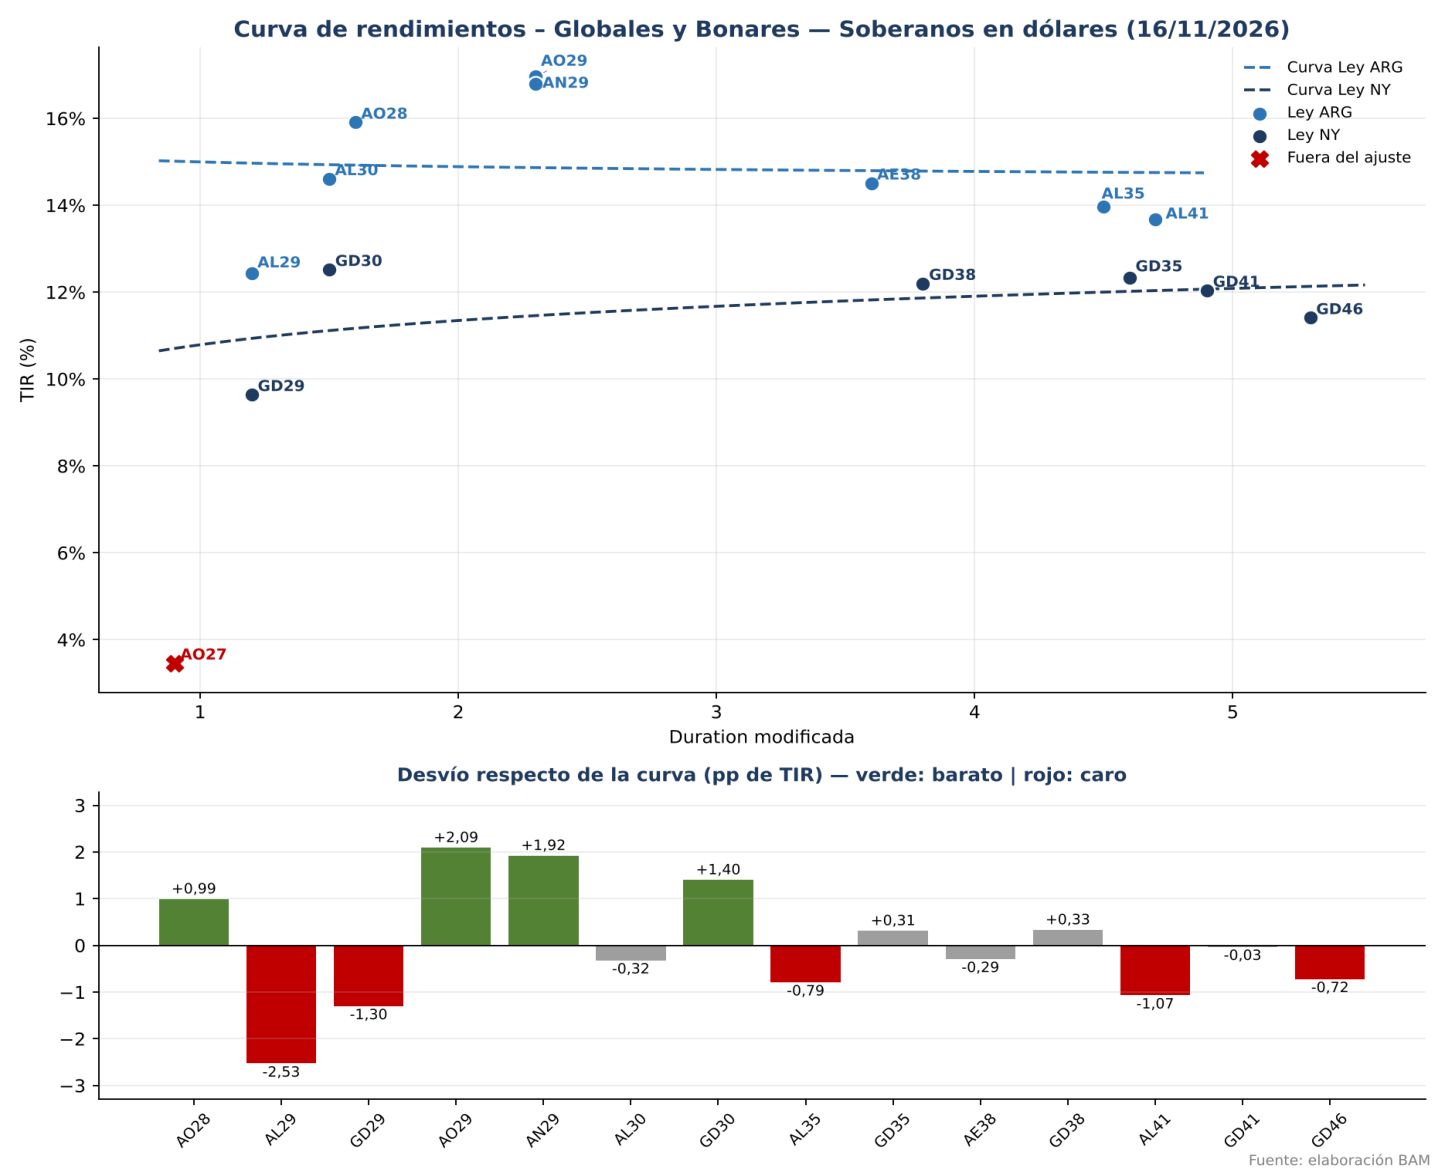
- La ley argentina rinde entre 2 y 4 pp más que la ley Nueva York en el tramo corto, y alrededor de 1,5 pp en el tramo largo.
- En ley argentina, los bonos bullet nuevos (AO28, AO29 y AN29) rinden 16–17%, por encima de los Bonares tradicionales de duration similar.
- AL29 y GD29 son los más caros de cada curva. AL41 y GD46 rinden menos que el tramo 2035–2038 pese a tener más duration.
Instrumentos
| Ticker | Descripción | TIR | DM (años) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| AO27 | Bonar 2027 (ley ARG) – vence 29/10/2027 | 3,46% | 0,9 | — | TIR fuera de rango |
| AO28 | Bonar 2028 (ley ARG) – vence 31/10/2028 | 15,91% | 1,6 | +0,99 pp | Barato |
| AL29 | Bonar 2029 (ley ARG) – vence 09/07/2029 | 12,44% | 1,2 | -2,53 pp | Caro |
| GD29 | Global 2029 (ley NY) – vence 09/07/2029 | 9,64% | 1,2 | -1,30 pp | Caro |
| AO29 | Bonar 2029 (ley ARG) – vence 31/10/2029 | 16,96% | 2,3 | +2,09 pp | Barato |
| AN29 | Tesoro USD (ley ARG) – vence 30/11/2029 | 16,79% | 2,3 | +1,92 pp | Barato |
| AL30 | Bonar 2030 (ley ARG) – vence 09/07/2030 | 14,61% | 1,5 | -0,32 pp | En línea |
| GD30 | Global 2030 (ley NY) – vence 09/07/2030 | 12,52% | 1,5 | +1,40 pp | Barato |
| AL35 | Bonar 2035 (ley ARG) – vence 09/07/2035 | 13,97% | 4,5 | -0,79 pp | Caro |
| GD35 | Global 2035 (ley NY) – vence 09/07/2035 | 12,33% | 4,6 | +0,31 pp | En línea |
| AE38 | Bonar 2038 (ley ARG) – vence 09/01/2038 | 14,51% | 3,6 | -0,29 pp | En línea |
| GD38 | Global 2038 (ley NY) – vence 09/01/2038 | 12,20% | 3,8 | +0,33 pp | En línea |
| AL41 | Bonar 2041 (ley ARG) – vence 09/07/2041 | 13,68% | 4,7 | -1,07 pp | Caro |
| GD41 | Global 2041 (ley NY) – vence 09/07/2041 | 12,04% | 4,9 | -0,03 pp | En línea |
| GD46 | Global 2046 (ley NY) – vence 09/07/2046 | 11,41% | 5,3 | -0,72 pp | Caro |
Rotaciones
Vender AO27 (TIR 3,46%, DM 0,9) → Comprar AO28 (TIR 15,91%, DM 1,6) · Mejora +12,45 pp. El AO27 rinde 3,5%: un año más de plazo suma más de 12 pp de TIR.
Vender AL29 (TIR 12,44%, DM 1,2) → Comprar AO28 (TIR 15,91%, DM 1,6) · Mejora +3,47 pp. Suma 3,5 pp de TIR con 0,4 años más de duration.
Vender GD29 (TIR 9,64%, DM 1,2) → Comprar GD30 (TIR 12,52%, DM 1,5) · Mejora +2,88 pp. Suma 2,9 pp manteniendo la ley Nueva York y una duration similar.
Vender AL41 (TIR 13,68%, DM 4,7) → Comprar AE38 (TIR 14,51%, DM 3,6) · Mejora +0,83 pp. Suma 0,8 pp de TIR con 1,1 años menos de duration.
Vender GD46 (TIR 11,41%, DM 5,3) → Comprar GD38 (TIR 12,20%, DM 3,8) · Mejora +0,79 pp. Suma 0,8 pp de TIR con 1,5 años menos de duration.
5. Bonos TAMAR — Tasa variable
Lectura de la curva
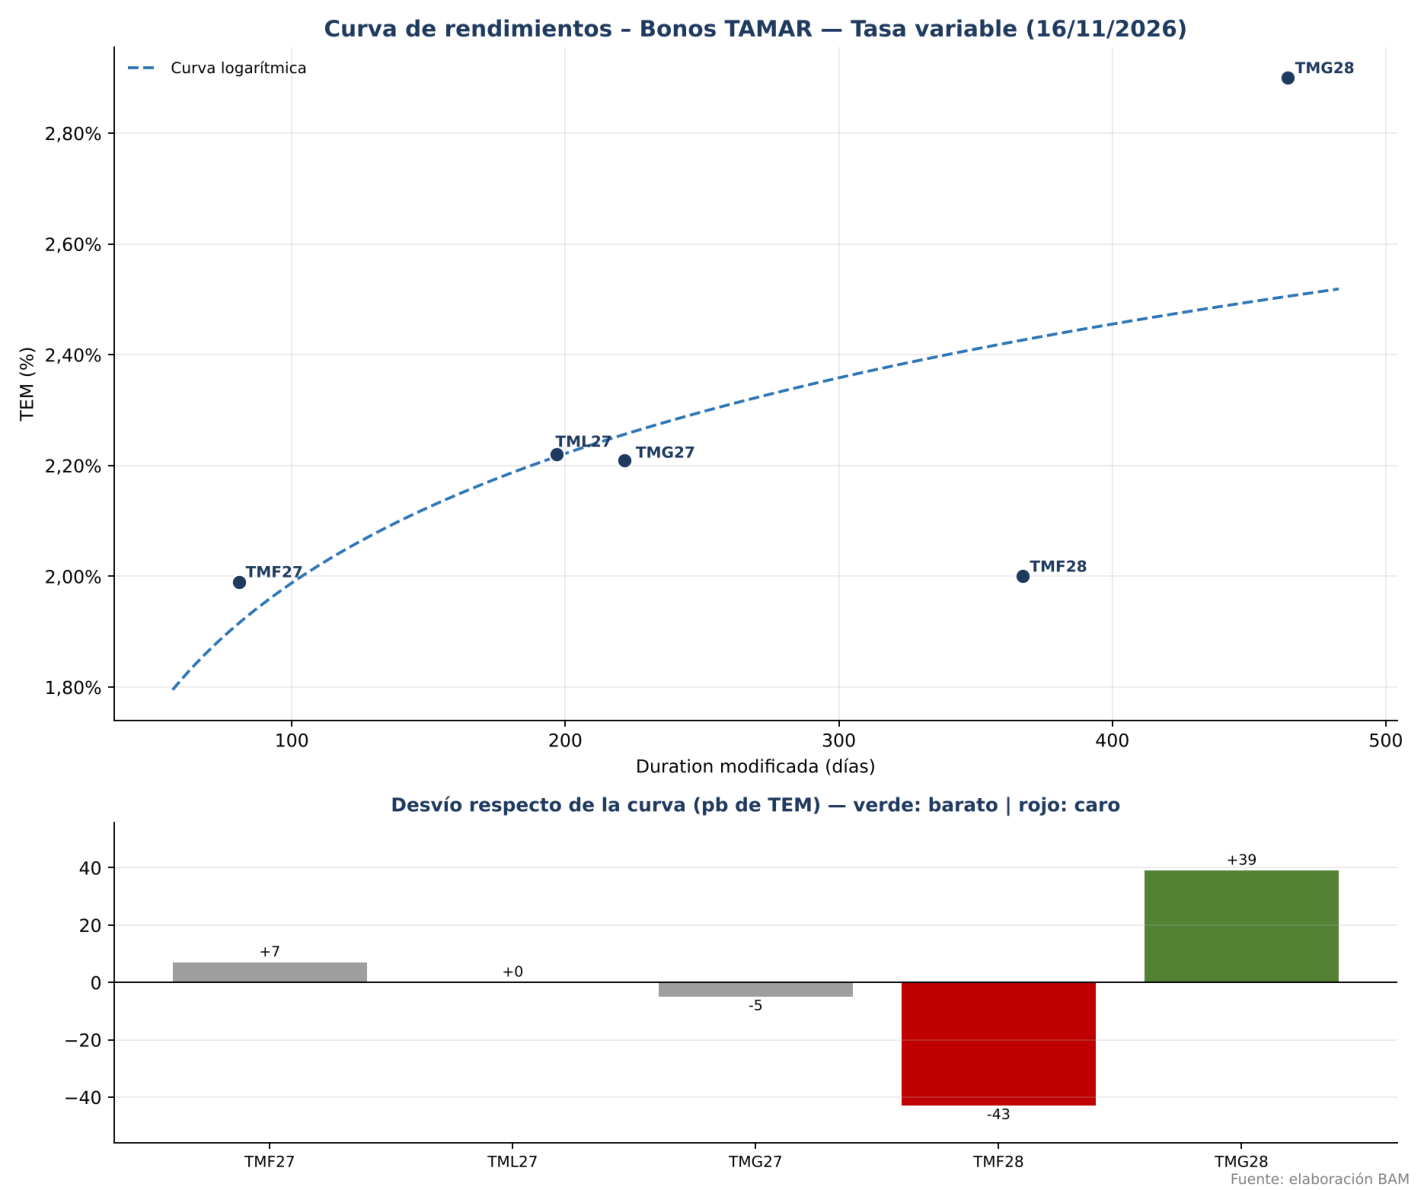
- Los bonos 2027 cotizan en línea con la curva, con TEM de 1,99% a 2,22%.
- TMG28 es el más barato (2,90%, +39 pb) y TMF28 el más caro (2,00%, -43 pb). El TMF28 no paga margen sobre TAMAR, lo que explica buena parte de la diferencia.
Instrumentos
| Ticker | Descripción | TEM | DM (días) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| TMF27 | Bono TAMAR – vence 26/02/2027 | 1,99% | 80,6 | +7 pb | En línea |
| TML27 | Bono TAMAR – vence 30/07/2027 | 2,22% | 196,7 | 0 pb | En línea |
| TMG27 | Bono TAMAR – vence 31/08/2027 | 2,21% | 221,5 | -5 pb | En línea |
| TMF28 | Bono TAMAR – vence 25/02/2028 | 2,00% | 367,3 | -43 pb | Caro |
| TMG28 | Bono TAMAR – vence 31/08/2028 | 2,90% | 464,2 | +39 pb | Barato |
Rotaciones
Vender TMF28 (TEM 2,00%, DM 367,3) → Comprar TMG28 (TEM 2,90%, DM 464,2) · Mejora +90 pb. Suma 90 pb de TEM por 97 días más de duration, y pasa a un bono con margen sobre TAMAR.
6. Bonos Duales (tasa ganadora TAMAR)
Lectura de la curva
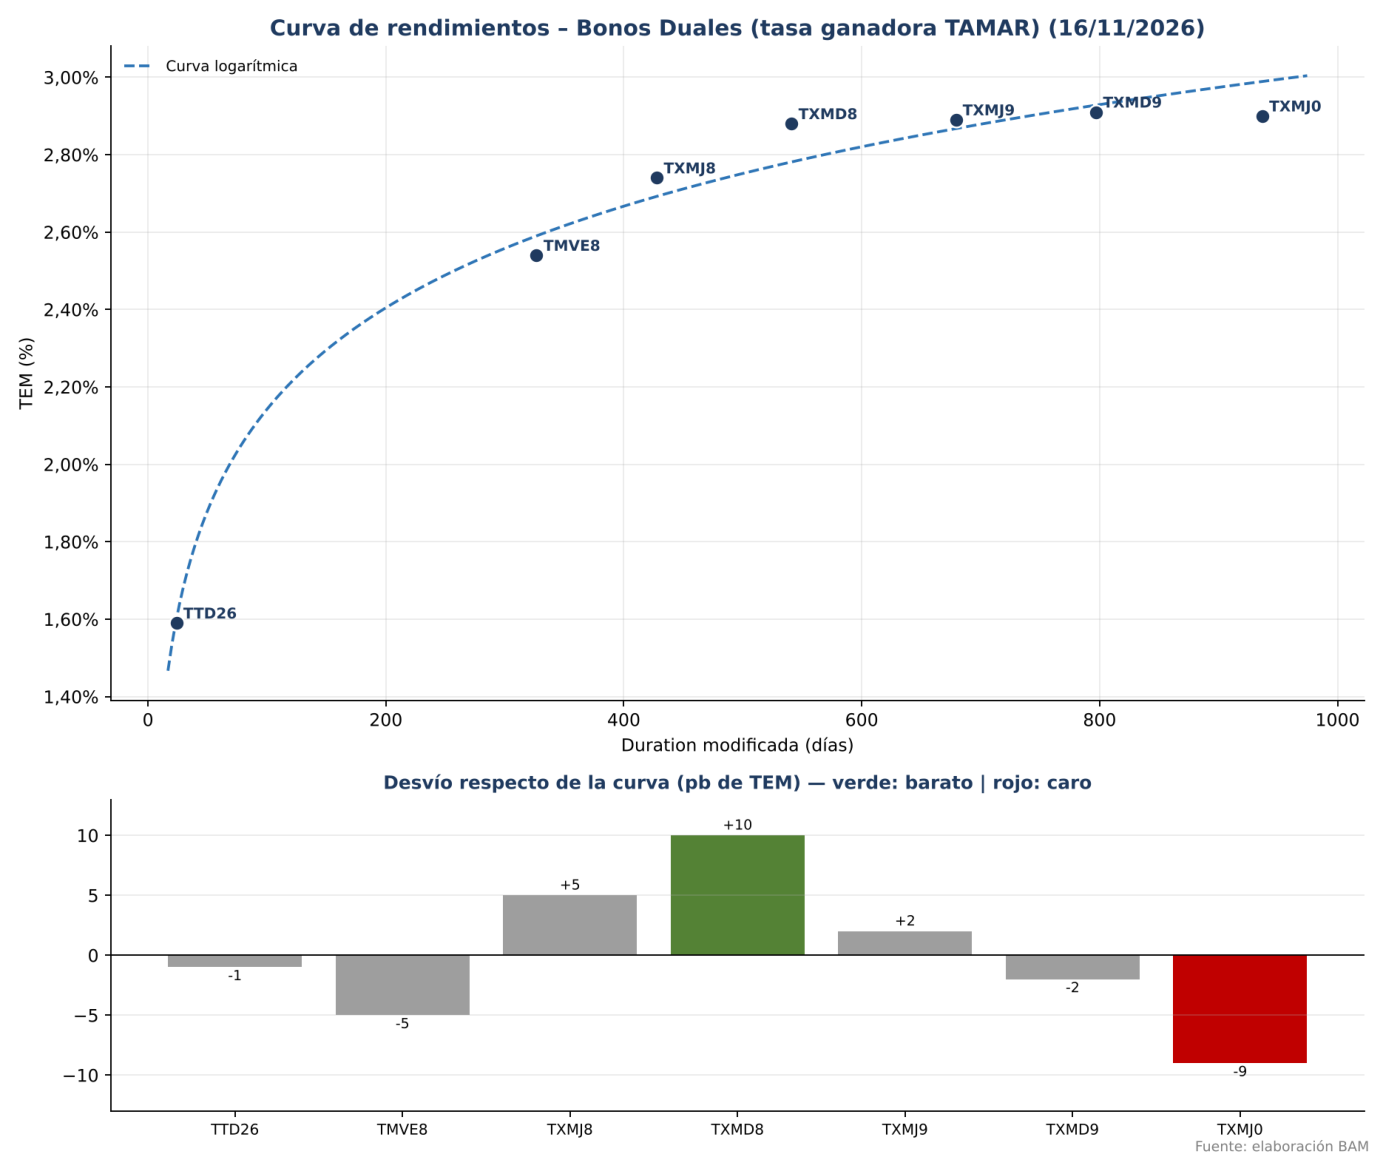
- Curva muy bien ajustada: todos los bonos quedan a menos de 10 pb de la tendencia.
- Desde diciembre 2028 la TEM se estabiliza cerca de 2,90%. Extender a 2029–2030 suma duration sin rendimiento adicional.
Instrumentos
| Ticker | Descripción | TEM | DM (días) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| TTD26 | Dual TAMAR – vence 15/12/2026 | 1,59% | 24,0 | -1 pb | En línea |
| TMVE8 | Dual TAMAR / tipo de cambio oficial – vence 31/01/2028 | 2,54% | 326,6 | -5 pb | Caro |
| TXMJ8 | Dual TAMAR – vence 30/06/2028 | 2,74% | 428,0 | +5 pb | En línea |
| TXMD8 | Dual TAMAR – vence 15/12/2028 | 2,88% | 540,8 | +10 pb | Barato |
| TXMJ9 | Dual TAMAR – vence 29/06/2029 | 2,89% | 679,3 | +2 pb | En línea |
| TXMD9 | Dual TAMAR – vence 14/12/2029 | 2,91% | 796,8 | -2 pb | En línea |
| TXMJ0 | Dual TAMAR – vence 28/06/2030 | 2,90% | 937,0 | -9 pb | Caro |
Rotaciones
Vender TXMJ0 (TEM 2,90%, DM 937,0) → Comprar TXMD8 (TEM 2,88%, DM 540,8) · Mejora -2 pb. Prácticamente la misma TEM con 396 días menos de duration.
Vender TXMD9 (TEM 2,91%, DM 796,8) → Comprar TXMD8 (TEM 2,88%, DM 540,8) · Mejora -3 pb. Resigna 3 pb de TEM y reduce 256 días de duration.
7. Letras y Bonos Dollar Linked
Lectura de la curva
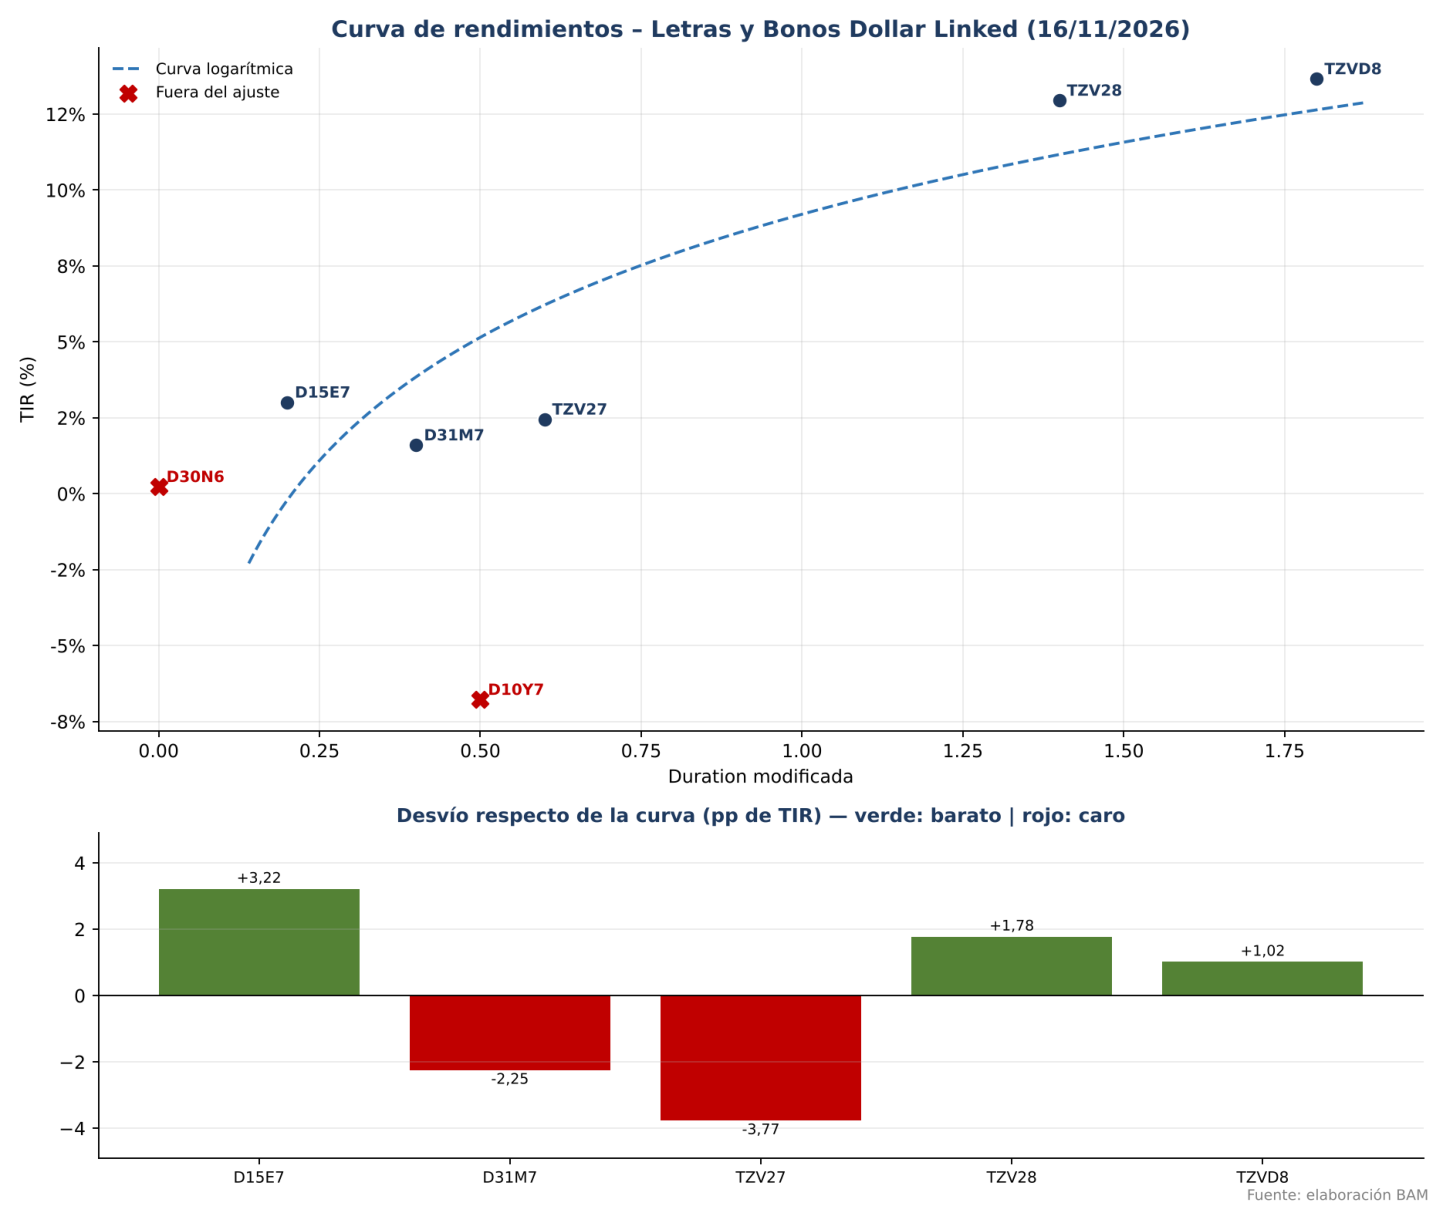
- Dos tramos: hasta junio 2027 la TIR va de 1,6% a 3,0%, mientras que los bonos 2028 rinden 13–14%.
- TZV27 es el más caro de la curva (-3,8 pp) y D15E7 el más barato del tramo corto (+3,2 pp).
Instrumentos
| Ticker | Descripción | TIR | DM (años) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| D30N6 | Letra dollar linked – vence 30/11/2026 | 0,23% | 0,0 | — | Vencimiento inminente |
| D15E7 | Letra dollar linked – vence 15/01/2027 | 3,01% | 0,2 | +3,22 pp | Barato |
| D31M7 | Letra dollar linked – vence 31/03/2027 | 1,60% | 0,4 | -2,25 pp | Caro |
| D10Y7 | Letra dollar linked – vence 10/05/2027 | -6,78% | 0,5 | — | Sin liquidez |
| TZV27 | Bono dollar linked – vence 30/06/2027 | 2,45% | 0,6 | -3,77 pp | Caro |
| TZV28 | Bono dollar linked – vence 30/06/2028 | 12,95% | 1,4 | +1,78 pp | Barato |
| TZVD8 | Bono dollar linked – vence 15/12/2028 | 13,66% | 1,8 | +1,02 pp | Barato |
Rotaciones
Vender TZV27 (TIR 2,45%, DM 0,6) → Comprar TZV28 (TIR 12,95%, DM 1,4) · Mejora +10,50 pp. Suma 10,5 pp de TIR con 0,8 años más de duration.
Vender D31M7 (TIR 1,60%, DM 0,4) → Comprar D15E7 (TIR 3,01%, DM 0,2) · Mejora +1,41 pp. Suma 1,4 pp de TIR con menor plazo.
8. Provinciales Hard Dollar (ley NY)
Lectura de la curva
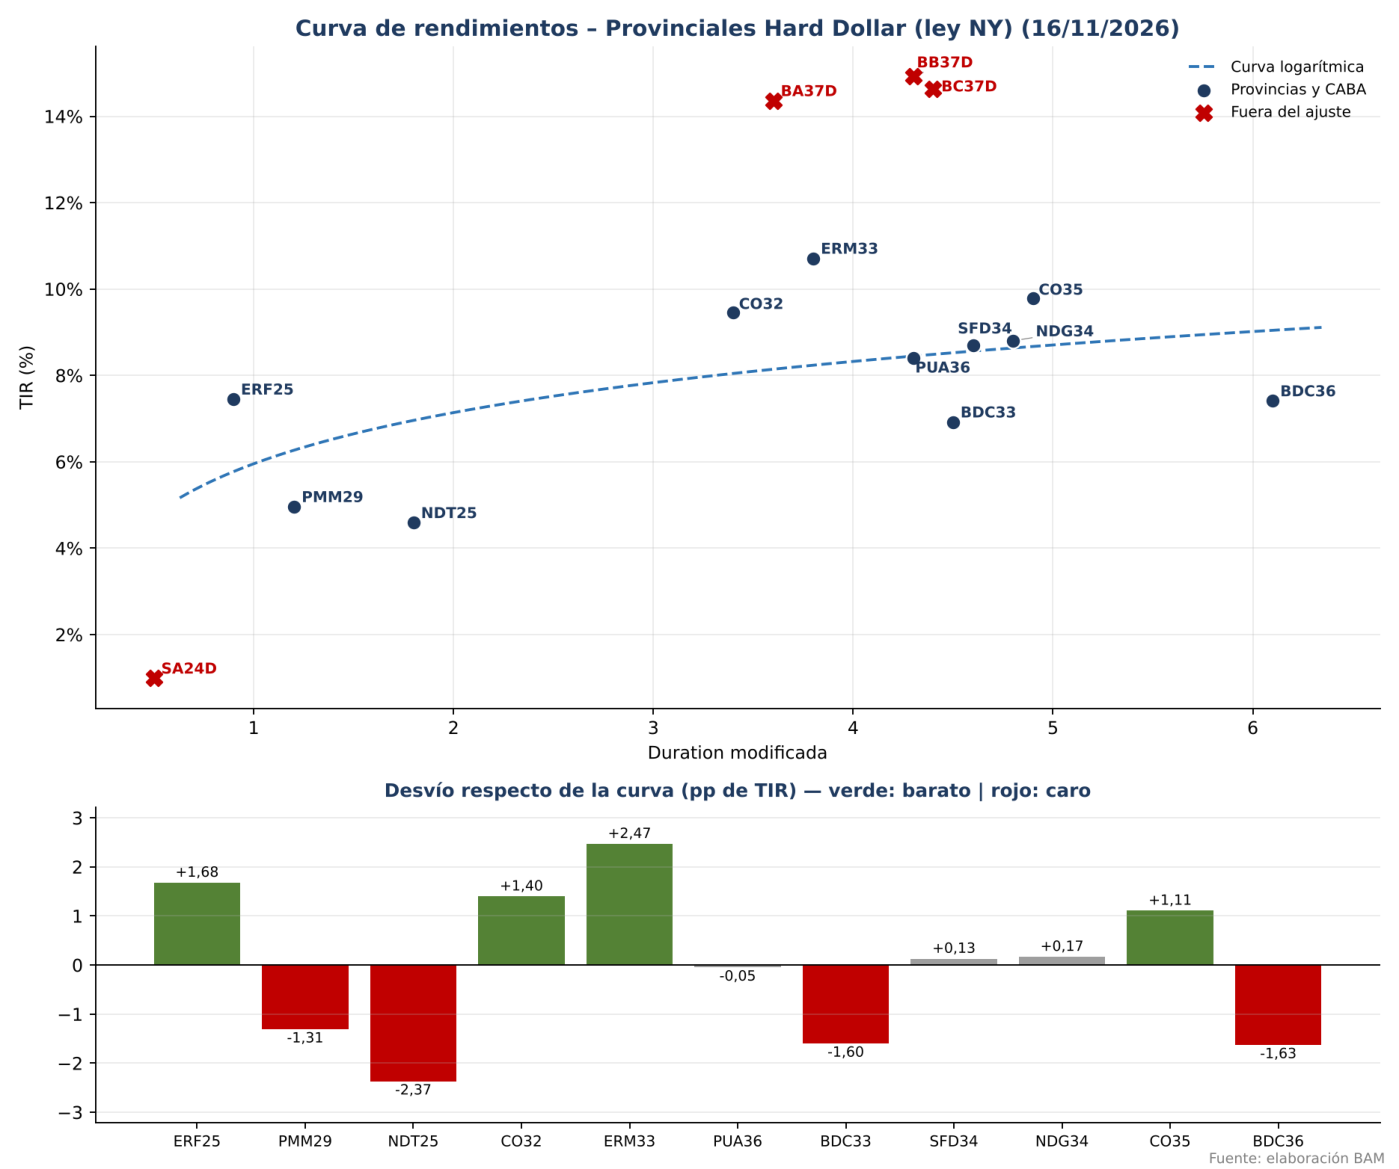
- Sin contar Buenos Aires, la TIR va de 4,6–7,5% en el tramo corto a 8,4–9,8% con duration de 4 a 5 años.
- Provincia de Buenos Aires rinde 14,4–14,9%, unos 6 pp por encima del resto, por su riesgo crediticio propio.
- Córdoba (CO32 y CO35) y Entre Ríos (ERM33 y ERF25) quedan baratos. CABA (BDC33 y BDC36), NDT25 y PMM29 quedan caros.
Instrumentos
| Ticker | Descripción | TIR | DM (años) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| SA24D | Salta Step-Up – vence 01/12/2027 | 0,99% | 0,5 | — | TIR fuera de rango |
| ERF25 | Entre Ríos (reestr. 2021) – vence 08/08/2028 | 7,45% | 0,9 | +1,68 pp | Barato |
| PMM29 | Mendoza Step-Up – vence 19/03/2029 | 4,96% | 1,2 | -1,31 pp | Caro |
| NDT25 | Neuquén TICADE – vence 27/04/2030 | 4,59% | 1,8 | -2,37 pp | Caro |
| CO32 | Córdoba 2032 – vence 02/07/2032 | 9,45% | 3,4 | +1,40 pp | Barato |
| BA37D | Buenos Aires 2037 Clase A – vence 01/09/2037 | 14,36% | 3,6 | — | Riesgo crediticio propio |
| ERM33 | Entre Ríos 2033 – vence 04/03/2033 | 10,71% | 3,8 | +2,47 pp | Barato |
| PUA36 | Chubut 2036 – vence 29/04/2036 | 8,40% | 4,3 | -0,05 pp | En línea |
| BB37D | Buenos Aires 2037 Clase B – vence 01/09/2037 | 14,92% | 4,3 | — | Riesgo crediticio propio |
| BC37D | Buenos Aires 2037 Clase C – vence 01/09/2037 | 14,63% | 4,4 | — | Riesgo crediticio propio |
| BDC33 | CABA Serie XIII – vence 26/11/2033 | 6,92% | 4,5 | -1,60 pp | Caro |
| SFD34 | Santa Fe 2034 – vence 11/12/2034 | 8,69% | 4,6 | +0,13 pp | En línea |
| NDG34 | Neuquén TIPDeN – vence 25/08/2034 | 8,80% | 4,8 | +0,17 pp | En línea |
| CO35 | Córdoba 2035 – vence 03/02/2035 | 9,78% | 4,9 | +1,11 pp | Barato |
| BDC36 | CABA Serie XIV – vence 13/05/2036 | 7,41% | 6,1 | -1,63 pp | Caro |
Rotaciones
Vender NDT25 (TIR 4,59%, DM 1,8) → Comprar ERF25 (TIR 7,45%, DM 0,9) · Mejora +2,86 pp. Suma 2,9 pp de TIR con 0,9 años menos de duration.
Vender PMM29 (TIR 4,96%, DM 1,2) → Comprar ERF25 (TIR 7,45%, DM 0,9) · Mejora +2,49 pp. Suma 2,5 pp de TIR con 0,3 años menos de duration.
Vender BDC33 (TIR 6,92%, DM 4,5) → Comprar CO35 (TIR 9,78%, DM 4,9) · Mejora +2,86 pp. Suma 2,9 pp de TIR con una duration similar.
Vender BDC36 (TIR 7,41%, DM 6,1) → Comprar ERM33 (TIR 10,71%, DM 3,8) · Mejora +3,30 pp. Suma 3,3 pp de TIR con 2,3 años menos de duration.
9. Provinciales ley argentina (ARS)
Lectura de la curva
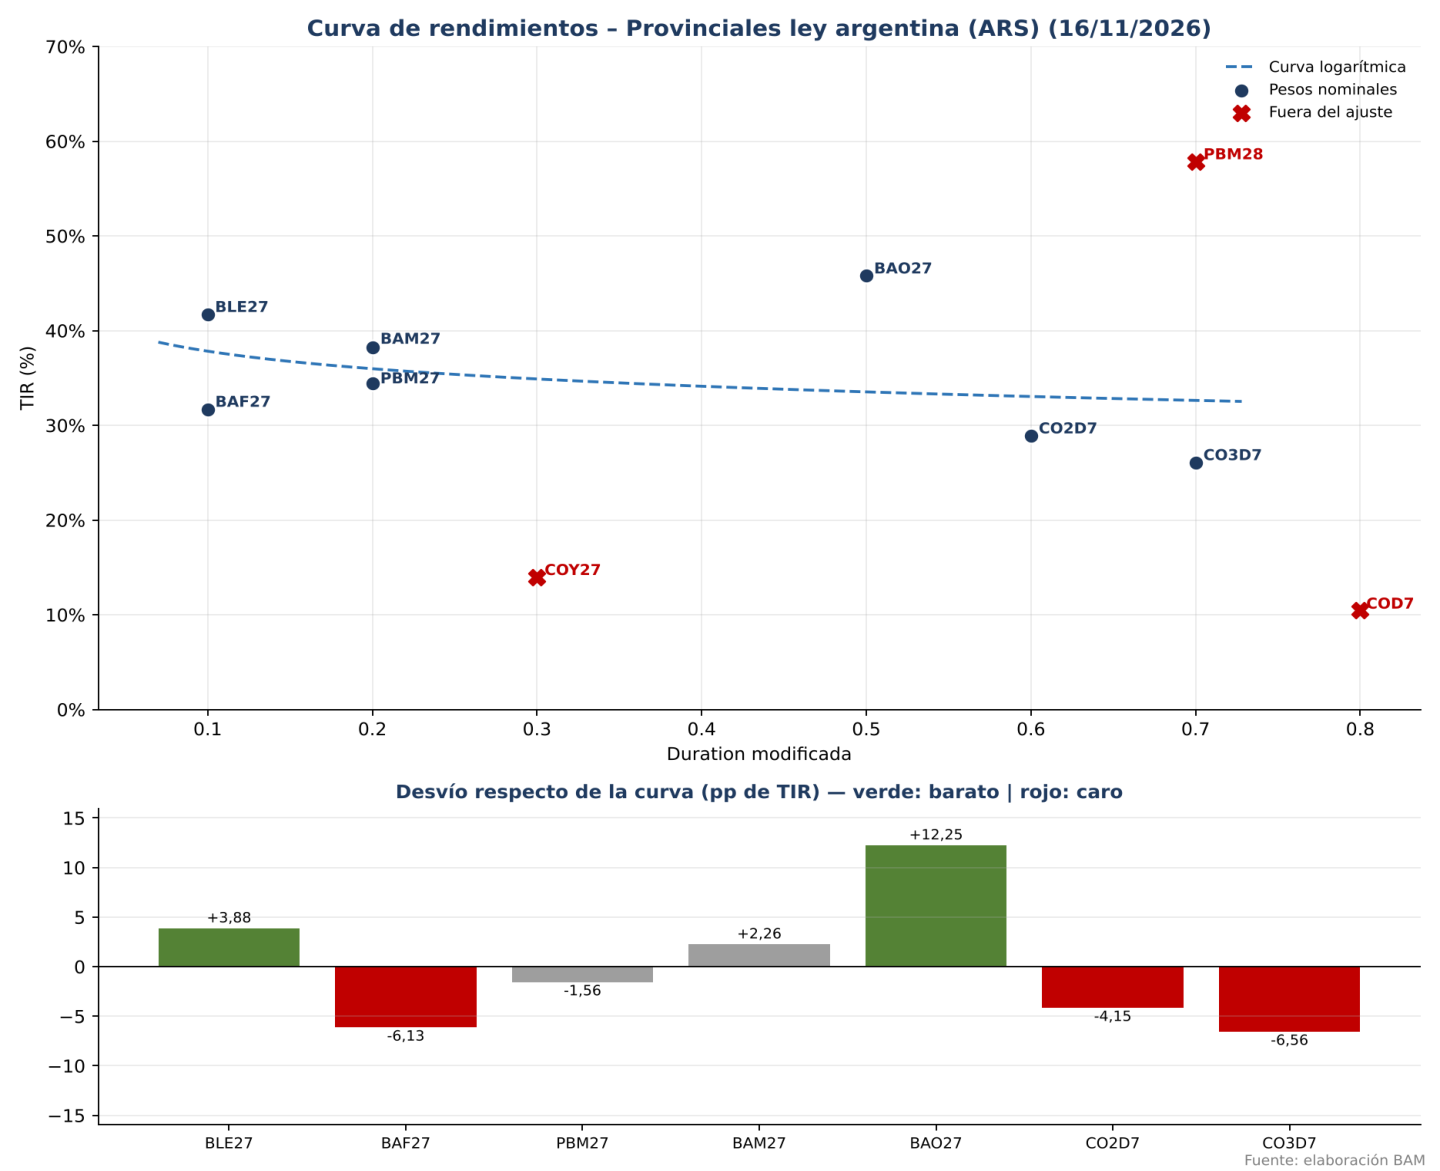
- Son bonos de corto plazo (duration menor a 1 año), con tasas de referencia distintas y baja liquidez: la curva es solo una referencia de niveles.
- BAO27 y BLE27 rinden por encima de la curva; los de Córdoba (CO2D7 y CO3D7) y BAF27, por debajo.
- COD7 y COY27 ajustan por CER, así que su TIR es real y no es comparable con el resto.
Instrumentos
| Ticker | Descripción | TIR | DM (años) | Desvío vs. curva | Señal |
|---|---|---|---|---|---|
| PMD26 | Mendoza Clase II TAMAR – vence 20/12/2026 | 88,83% | 0,0 | — | Vencimiento |
| BGD26 | Río Negro Letra Serie I – vence 03/12/2026 | 98,69% | 0,0 | — | Vencimiento |
| BUN26 | Chubut Letra Serie 116 – vence 29/11/2026 | 151,96% | 0,0 | — | Vencimiento |
| BLE27 | Chaco Serie II – vence 30/01/2027 | 41,71% | 0,1 | +3,88 pp | Barato |
| BAF27 | Munic. Córdoba Serie II – vence 13/02/2027 | 31,70% | 0,1 | -6,13 pp | Caro |
| ERE27 | Entre Ríos Serie II – vence 17/01/2027 | 84,85% | 0,1 | — | Sin volumen |
| SFN27 | Santa Fe Infraestructura 2024 – vence 25/11/2027 | 149,82% | 0,1 | — | Sin volumen |
| PBM27 | Buenos Aires tasa variable – vence 18/03/2027 | 34,42% | 0,2 | -1,56 pp | En línea |
| BAM27 | Munic. Córdoba Garantizados – vence 26/03/2027 | 38,24% | 0,2 | +2,26 pp | En línea |
| COY27 | Córdoba Clase II – vence 24/05/2027 | 13,94% | 0,3 | — | CER (no comparable) |
| BAO27 | Munic. Córdoba Serie I – vence 01/10/2027 | 45,78% | 0,5 | +12,25 pp | Barato |
| CO2D7 | Córdoba Clase V – vence 05/12/2027 | 28,89% | 0,6 | -4,15 pp | Caro |
| CO3D7 | Córdoba Clase VI – vence 05/12/2027 | 26,07% | 0,7 | -6,56 pp | Caro |
| PBM28 | Buenos Aires tasa variable 2028 – vence 30/03/2028 | 57,84% | 0,7 | — | Sin volumen |
| COD7 | Córdoba Clase IV CER – vence 05/12/2027 | 10,45% | 0,8 | — | CER (no comparable) |
Rotaciones
Vender CO2D7 (TIR 28,89%, DM 0,6) → Comprar BAO27 (TIR 45,78%, DM 0,5) · Mejora +16,89 pp. Suma 16,9 pp de TIR con un plazo similar. Ambos tienen baja liquidez.
Vender BAF27 (TIR 31,70%, DM 0,1) → Comprar BLE27 (TIR 41,71%, DM 0,1) · Mejora +10,01 pp. Suma 10 pp de TIR con la misma duration.
Metodología
- Para cada familia se ajustó una curva logarítmica del rendimiento contra la duration modificada; en BOPREAL se usó una recta, porque los bonos se agrupan en dos vencimientos.
- Se consideraron solo las especies que cotizan en pesos. Las especies D (MEP) y C (cable) se excluyeron.
- Quedaron fuera del ajuste los instrumentos con vencimiento inminente, sin volumen o con TIR fuera de rango, además de Provincia de Buenos Aires (por su riesgo crediticio propio) y los bonos CER en la curva de provinciales ley argentina. Se muestran en las tablas con la causa de su exclusión.
- El desvío es la diferencia entre el rendimiento de cada instrumento y el que surge de la curva para su duration. Un desvío positivo indica que el instrumento cotiza barato y uno negativo, caro.
- Las rotaciones priorizan instrumentos de la misma familia, con una mejora de rendimiento o una reducción de duration a rendimiento similar.
Aviso Legal
Aviso legal: La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad por Acciones Simplificada constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).
Boston Asset Manager S.A. — Uso interno. No constituye recomendación personalizada de inversión.