
Amazon.com, Inc.
NASDAQ / BCBA: AMZN · CEO: Andy Jassy · “Magnificent 7” · 5.ª empresa más grande del mundo por capitalización
- payments Precio ~USD 277
- trending_up Ingresos Q2'26 USD 200,6 bn (+20%)
- cloud AWS +37% YoY
- percent Forward P/E 32x
storefrontQué es Amazon
Fundada en 1994 por Jeff Bezos, Amazon nació como una librería online: la idea era ofrecer un catálogo enorme sin cargar con el costo de locales físicos. En 1999 dejó de ser una librería y se convirtió en el marketplace generalista que conocemos hoy. Con presencia en más de 20 países y 1,5 millones de empleados, es la mayor empresa de comercio electrónico del mundo y, más precisamente, un ecosistema completo de comercio y servicios.
account_treeLos pilares del negocio
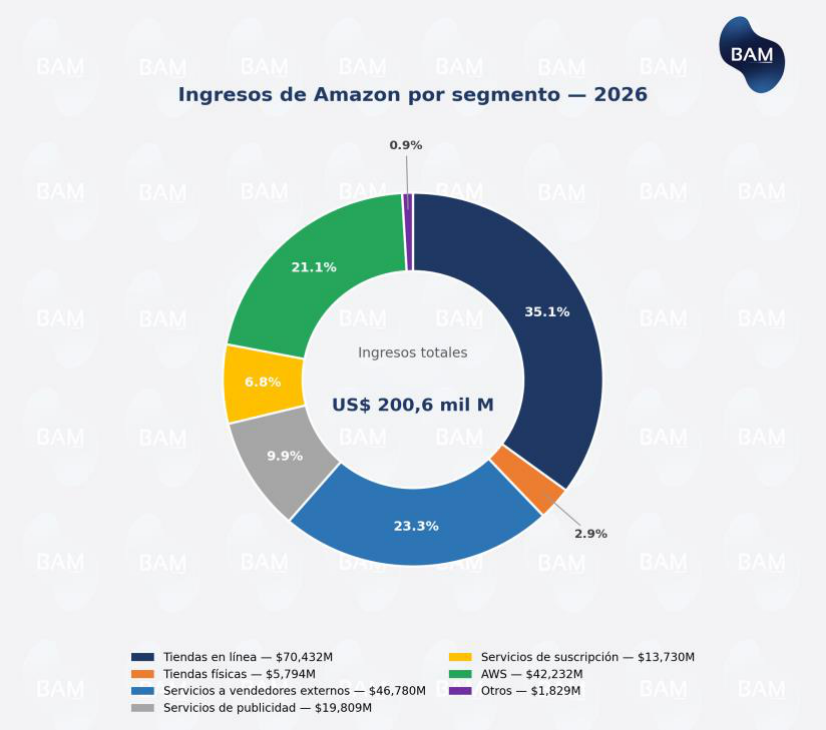
Todo lo que factura se agrupa en dos bloques: Retail y AWS. Y acá está la clave que atraviesa todo el análisis: vender mucho no es lo mismo que ganar mucho. El retail genera casi el 80% de las ventas pero con un margen operativo de apenas 7%; AWS aporta el 21% de los ingresos con un margen del 40%. Por eso el bloque más chico es el que sostiene la rentabilidad del grupo.
Retail se descompone en tienda online (venta directa), Amazon FBA (vendedores terceros que pagan comisión y logística), suscripción Prime, publicidad y otros (locales físicos, Amazon Fresh).
AWS se descompone en cómputo, almacenamiento, bases de datos y servicios de inteligencia artificial, que Amazon utiliza para uso propio y le alquila a otras empresas.
autorenewEl modelo Flywheel: la máquina de crecer
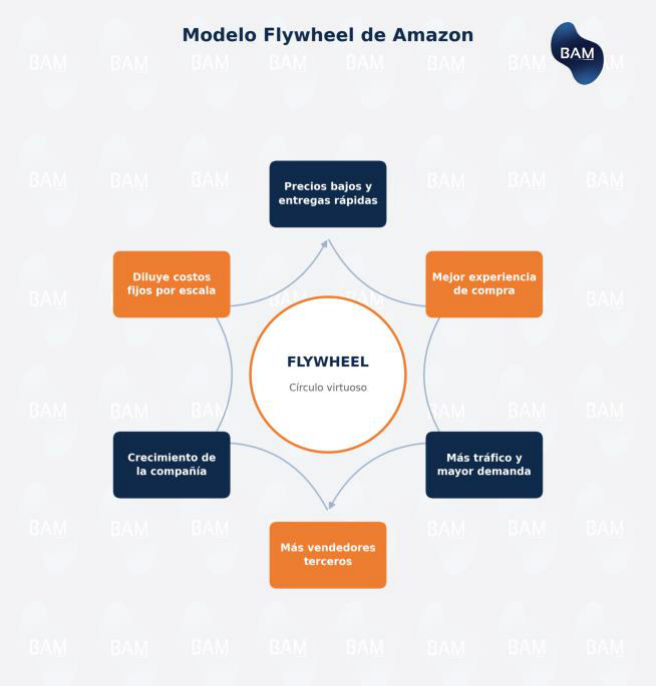
El retail es la puerta de entrada al ecosistema, y funciona sobre el modelo Flywheel que el equipo de Bezos ideó en 2001: un círculo virtuoso donde precios bajos y entregas rápidas mejoran la experiencia, eso atrae más tráfico y demanda, lo que suma vendedores terceros, que aportan más variedad, lo que vuelve a mejorar la experiencia. Al escalar, Amazon diluye sus costos fijos, baja precios otra vez y reinicia el ciclo.
Es como una bola de nieve cuesta abajo: cuesta empujarla al principio, pero una vez que rueda, cada vuelta la agranda y la acelera sola. Desde 2001 esa bola no paró de girar, y prácticamente cada decisión de Amazon respondió a una sola pregunta: ¿esto acelera o frena el ciclo?
Esa enorme base de clientes deja un volumen de datos de consumo que alimenta la publicidad y habilita la suscripción Prime, que retiene aún más al cliente. AWS, de hecho, nació de este mismo ciclo casi por accidente: para sostener el flywheel, Amazon necesitaba una infraestructura de servidores gigante que quedaba ociosa buena parte del año. En 2006 decidió alquilarla a terceros, y ese costo interno se transformó en su negocio más rentable.
AWS terminó armando su propio flywheel —más clientes, más escala, menor costo de cómputo, precios más competitivos— pero aplicado a tecnología en lugar de productos físicos. Hoy es la nube la que financia al negocio que le dio origen.
balanceVentajas y riesgos
▲ Ventajas competitivas
- Logística propia imbatible. Red de depósitos y transporte (marítimo, terrestre y aéreo) para uso interno y de terceros. Hoy es el operador de paquetería más grande de EE.UU., por encima de UPS y FedEx.
- Liderazgo en la nube. Una infraestructura difícil de igualar, ventaja decisiva frente a la demanda que disparó la IA. La usa para sí misma y la vende a terceros.
- Diversificación de ingresos. Varios motores que evitan depender de un solo negocio y reducen el riesgo global.
- Barreras de entrada altas. Replicar AWS o su red logística exige cifras que casi nadie puede afrontar.
▼ Riesgos
- CapEx récord. Invierte en infraestructura de IA más de lo que generan sus operaciones, y lo financia quemando caja, con deuda y emisión de acciones.
- Competencia. En la nube pelea contra otros hyperscalers de objetivos similares, como Alphabet, Microsoft y Meta.
- Márgenes ajustados en retail. Con solo 7%, el negocio original depende cada vez más de que AWS traccione.
- Frente regulatorio. Enfrenta un juicio antimonopolio de la FTC por presunta posición dominante; un fallo adverso podría golpear operaciones y cotización.
query_statsResultados del Q2 2026
Amazon presentó resultados el 30 de julio, con crecimiento fuerte interanual. Los ingresos fueron de USD 200,6 mil millones (+20%), por encima de lo esperado (USD 196,2 bn). El contraste de siempre se repitió: el retail facturó USD 158,3 bn y dejó apenas USD 10,8 bn de resultado operativo (7%), mientras AWS, con USD 42,2 bn de ingresos, aportó USD 16,6 bn (40%) y creció 37% interanual, confirmándose como el motor de rentabilidad.
El número que engaña. El EPS llegó a USD 5,75, muy por encima de lo esperado (USD 1,81), gracias a una ganancia neta de USD 62,6 bn (+245%). Pero unos USD 53 bn de esa cifra son la revalorización contable de la inversión en Anthropic (empresa de IA): una ganancia que se registra pero que aún no se realizó, porque Amazon no vendió esa posición. Depurado ese efecto, la ganancia real del trimestre fue de USD 21,2 bn y el EPS ajustado, USD 1,97 —igual por encima de lo esperado—.
| Indicador Q2'26 | Reportado | Real (ajustado)* | Lectura |
|---|---|---|---|
| Ganancia neta | USD 62,6 bn | USD 21,2 bn | Sin el efecto Anthropic, crece 17% |
| EPS | USD 5,75 | USD 1,97 | Aun ajustado, supera lo esperado (1,81) |
* Sin la revalorización no realizada de la inversión en Anthropic (~USD 53 bn), neta de impuestos.
El punto a vigilar: la caja. Amazon es de los hyperscalers que más invierte en infraestructura de IA: este trimestre destinó USD 54,2 bn a CapEx. Con un flujo de caja operativo de USD 45,3 bn, el flujo de caja libre quedó negativo en -USD 8,9 bn. Y hay un matiz que agrava la lectura: parte de ese flujo operativo también se apoya en la ganancia contable de Anthropic; filtrándola, el resultado sería aún más negativo. Para financiar semejante inversión, Amazon recurre a sus reservas, a deuda y a emisión de acciones.
candlestick_chartEl comportamiento de la acción
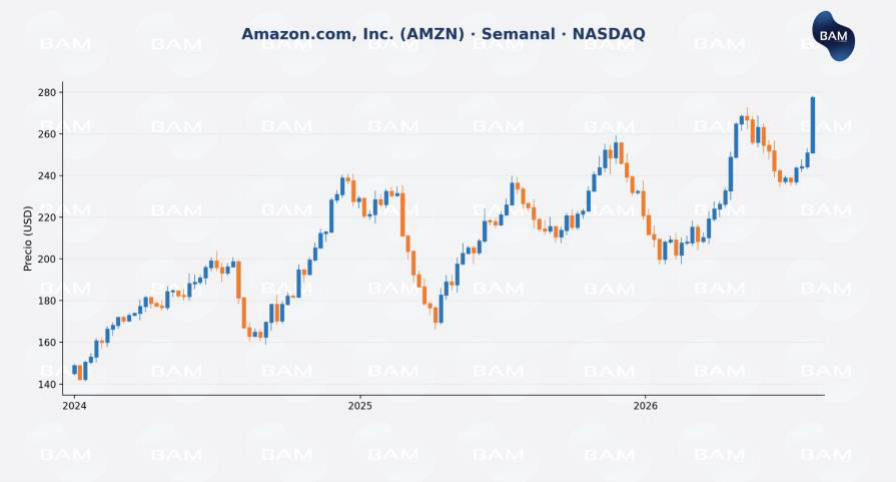
AMZN cotiza en el Nasdaq y en la BCBA; al escribir el informe ronda los USD 277 (ARS 3.040). En el último año subió cerca de 30%, con volatilidad significativa por sus grandes inversiones y su rol protagónico en la ola de la IA. Tras la presentación de resultados del 30 de julio, trepó unos 22 puntos y marcó su máximo histórico el 3 de agosto, en USD 286, premiando el crecimiento de ingresos, del EPS y, sobre todo, de AWS.
¿Cara o barata? El forward P/E se ubica en 32x, una prima frente a sus pares directos (Alphabet ~24x, Meta ~26x). El precio no descuenta el presente sino la expectativa de que AWS y la publicidad sostengan su ritmo. Es una valuación que deja poco margen para decepciones.
| Valuación comparada | Amazon | Alphabet | Meta |
|---|---|---|---|
| Forward P/E (proximos 12 meses) | 32x | 24x | 26x |
flagConclusión
Amazon es una pieza clave de la economía global: la mayor empresa de comercio online y, cada vez más, protagonista de la revolución de la IA. Su diversificación es difícil de replicar y arma un ecosistema que atrapa y retiene clientes; está bien posicionada, con crecimiento en varios segmentos y una acción en momento alcista.
Qué mirar de acá en adelante. El trimestre deja una foto de dos caras: un negocio robusto y en crecimiento, con AWS como corazón de la rentabilidad, pero también una ganancia inflada por un efecto contable y una caja en rojo por el CapEx en IA. Dos preguntas definirán la historia: (1) ¿AWS sostiene su aceleración? y (2) ¿ese CapEx empieza a traducirse en caja real?
Análisis exclusivo para suscriptores Premium
NASDAQ: AMZN · Sector Consumo Discrecional / Tecnología · 2 de agosto de 2026
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumBAM — Boston Asset Manager · No constituye recomendación de inversión. Este informe es exclusivo para suscriptores premium de BAM en su sección paga. No constituye una recomendación de compra o venta; el objetivo es que cada inversor, con esta información, tome su propia decisión de acuerdo con su perfil de riesgo.