
ANÁLISIS DE RENTA VARIABLE · SEPTIEMBRE 2026
The Coca-Cola Company
La marca de bebidas más reconocida del planeta y una de las acciones defensivas por excelencia. Detrás de la etiqueta roja hay un modelo de negocio ingenioso —vende su marca, no la bebida— que le permite capturar el margen más rico de la cadena. Un repaso simple de cómo funciona la empresa y de sus resultados del Q2 2026. CEO: Henrique Braun.
Precio · NYSE
US$ 88,36
+31% en el último año
Ingresos Q2'26
US$ 13.380M
+7% interanual
Free Cash Flow
US$ 6.859M
Q1+Q2 2026 · capex de solo US$684M
Beta (5 años)
0,34
acción defensiva
¿Qué es Coca-Cola?
The Coca-Cola Company es la empresa de bebidas más reconocida del mundo y la ~37.ª más valiosa por capitalización bursátil (≈US$380.000 millones). Nació en 1886, cuando el farmacéutico John Pemberton inventó la bebida en Atlanta —al principio se vendía en farmacias como tónico medicinal, a base de extracto de hoja de coca y nuez de cola, de ahí su nombre—. Hoy tiene su sede en Atlanta, opera en más de 200 países y su etiqueta roja es uno de los símbolos más reconocibles del planeta. Construyó esa posición asociando la marca a los grandes momentos del año: los mundiales de fútbol, la Navidad y la figura de Papá Noel.
Modelo de negocio: vende la marca, no la bebida
La idea más importante para entender a Coca-Cola es contraintuitiva: no vende una bebida, vende su marca —asociada a la conveniencia, la emoción y el hábito—, y usa la lata o la botella apenas como vehículo. Una persona con sed entra a un kiosco y elige una Coca-Cola casi sin pensarlo. ¿Por qué? Porque la empresa entrena al subconsciente para que la elija una y otra vez, jugando con tres palancas:
- Emoción: el propio producto —azúcar, cafeína y las burbujas del dióxido de carbono— genera una sensación de placer y frescura.
- Conveniencia: sus bebidas están en todos lados, incluso donde la logística tradicional no llega, y siempre ubicadas al alcance de la mano. Comprarlas no exige esfuerzo ni una decisión real.
- Hábito: el placer del producto más la facilidad para conseguirlo arman un círculo que se repite tanto que termina en costumbre. El consumidor vuelve a elegir la marca casi por inercia —y ese hábito es lo que la vuelve resistente a las subas de precio.
Ese mecanismo se apoya en dos piezas fundamentales:
Marketing. Invierte un presupuesto enorme, pero no para buscar clientes nuevos, sino para mantener al que ya tiene dentro del ciclo de recompra. Por eso sus publicidades casi nunca hablan del producto: asocian la marca a emociones. Un aviso ligado al Mundial o a la Navidad no vende la bebida, vende la felicidad de ese momento —y hace que el subconsciente termine ligando “Coca-Cola” con “buen momento”.
Distribución (el corazón del modelo). Acá está la clave del negocio, y viene de 1899: Coca-Cola fabrica el jarabe concentrado en un puñado de plantas propias y se lo vende a embotelladores independientes. Esos socios hacen todo el trabajo pesado —mezclar el jarabe con agua y edulcorante, embotellar, transportar y atender a cada kiosco, súper y restaurante—. ¿El resultado? Coca-Cola se queda con la parte de mayor margen (fabricar un jarabe de costo bajísimo) y les traslada a sus socios la mayor parte del riesgo de capital. Vende la receta; que otro ponga las fábricas, los camiones y los sueldos.
Operaciones: de dónde salen los ingresos
El portafolio va mucho más allá de la Coca-Cola: incluye Fanta, Sprite, Minute Maid, Powerade, Schweppes, Smartwater, Costa Coffee, Del Valle y Ades, entre otras. De los US$13.380M de ingresos del Q2, cerca del 90% proviene de la venta de concentrado a los embotelladores, dividida por región; el resto son las Inversiones en embotelladoras (mercados donde la propia compañía controla el downstream), gastos corporativos y un ajuste por eliminaciones (anula ventas internas para no contar dos veces el mismo ingreso). Norteamérica es el mayor consumidor; Latinoamérica fue la región que más creció (+16%, sobre todo por efecto cambiario).
| Segmento | Q2 2026 | Q2 2025 | % Var. |
|---|---|---|---|
| Norteamérica | US$5.408M | US$5.029M | +7% |
| EMEA (Europa, M. Oriente, África) | US$3.240M | US$3.176M | +2% |
| Latinoamérica | US$1.839M | US$1.587M | +16% |
| Asia-Pacífico | US$1.581M | US$1.572M | +1% |
| Inversiones en embotelladoras | US$1.527M | US$1.411M | +8% |
| Corporativo | US$37M | US$39M | -2% |
| Eliminaciones | (US$252M) | (US$279M) | +10% |
| Consolidado | US$13.380M | US$12.535M | +7% |
El hito del trimestre fue la campaña ligada al Mundial de fútbol (asociación con la FIFA), desplegada en 180 mercados: generó más de 60.000 millones de impresiones, posicionó a la marca como N.º 1 por participación de voz en el torneo e impulsó el volumen de Trademark Coca-Cola (+5%) y Powerade (+8%).
Ventajas competitivas y riesgos
Ventajas competitivas
- Poder de fijación de precios: un producto único y vigente hace más de un siglo le permite subir precios con más libertad que casi cualquier marca de consumo masivo.
- La marca: su activo más valioso. La etiqueta roja carga emociones y recuerdos que generan confianza en consumidores y accionistas.
- Cartera diversificada: decenas de productos para distintos gustos y mercados mantienen la demanda alta en todo momento.
- Escala de compra: su enorme volumen le da gran poder de negociación con proveedores y le baja los costos de insumos.
Riesgos
- Exposición cambiaria: al facturar en muchos mercados, sus resultados en dólares quedan expuestos a la volatilidad de las monedas emergentes.
- Dependencia de bebidas poco saludables: gran parte del portafolio es alto en azúcar y calorías, un riesgo de largo plazo en un mundo cada vez más consciente de la salud.
- Competencia: cada producto tiene un sustituto cercano (PepsiCo, entre otros); cuantos más rivales y productos, mayor el riesgo de perder clientes.
Resultados financieros · Q2 2026
Trimestre sólido y de crecimiento estable. Ingresos por US$13.380M (+7% i.a.), impulsados por un 4% más de ventas de concentrado y un 2% de precio/mix (combinación de suba de precios y cambio en la mezcla de productos). El beneficio neto fue de US$4.425M y el EPS diluido de US$1,03, ambos +16% i.a. Su costo de ventas es estructuralmente bajo (US$4.965M), porque la materia prima del concentrado cuesta muy poco frente al precio de venta: de ahí un margen bruto de casi 63% (US$8.415M de utilidad bruta). El gasto en ventas y administración (SG&A), que incluye la publicidad, fue de US$3.720M.
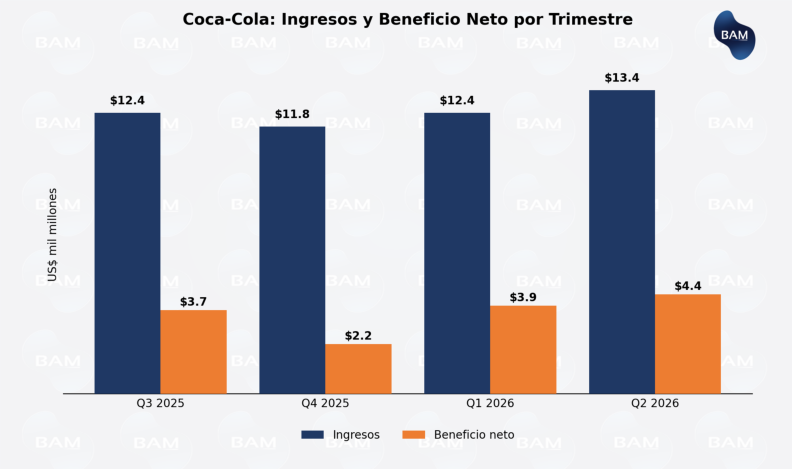
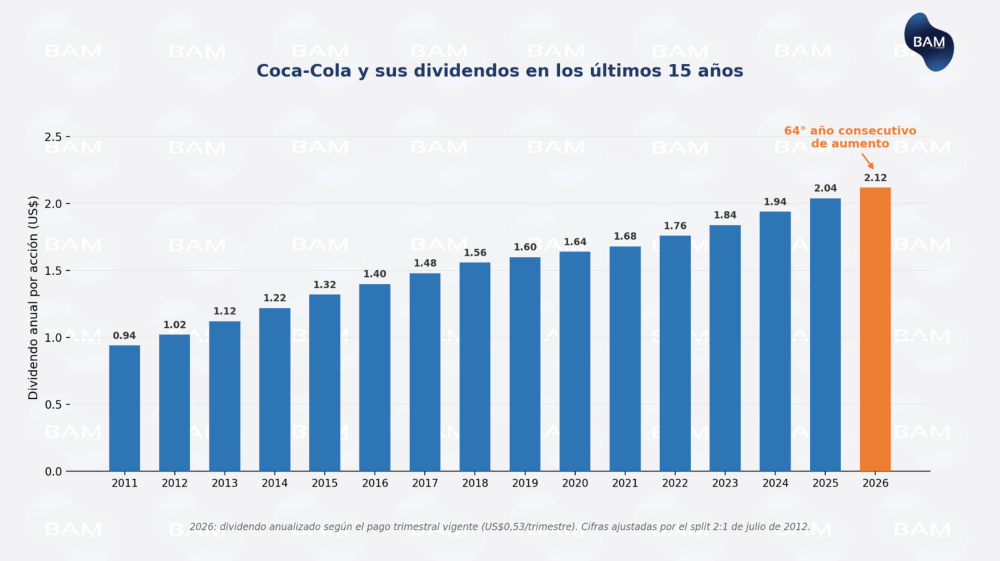
En lo que va del año (Q1+Q2) generó un flujo de caja operativo de US$7.543M —una mejora fuerte frente al mismo semestre anterior, cuando había sido negativo por una adquisición—. Con un capex de apenas US$684M, el free cash flow fue de US$6.859M. Esa solidez le permite pagar un dividendo de US$0,53 por acción el 1.º de octubre: será el 64.º año consecutivo de aumento, una de las mejores hojas de dividendos del mercado.
La acción: una defensiva de manual
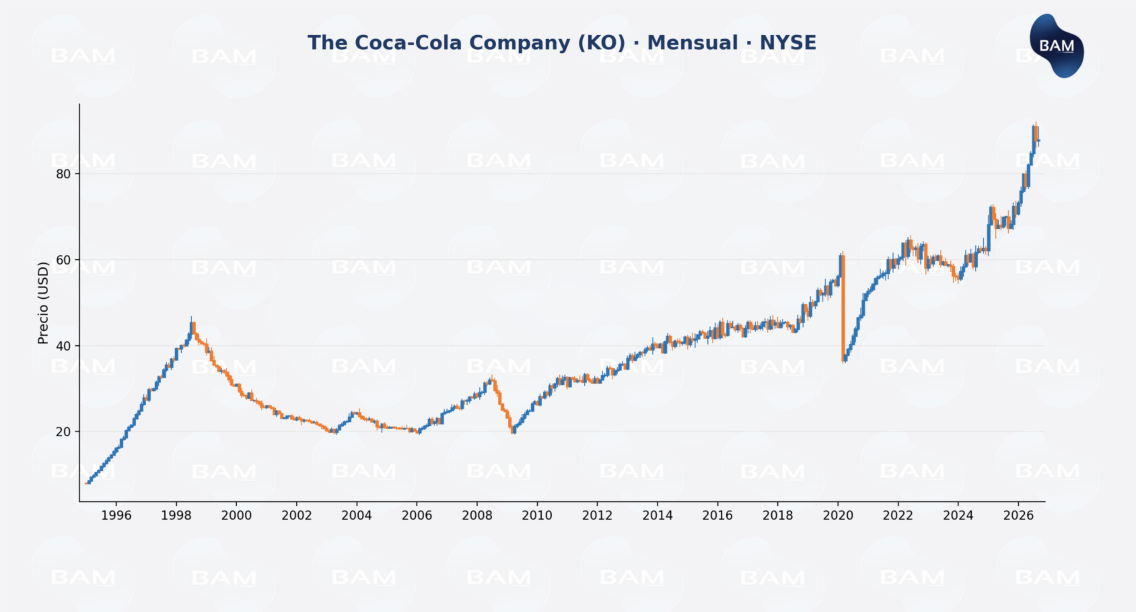
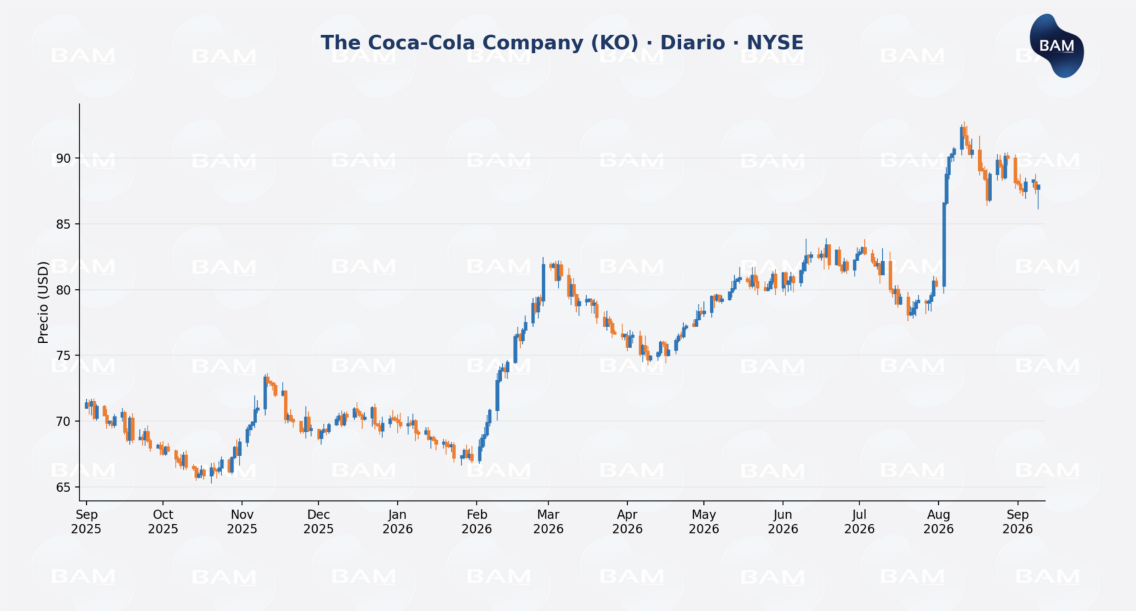
KO cotiza en el NYSE y en BYMA bajo el mismo ticker (US$88,36; AR$28.180), en pleno rally: quien la mantuvo el último año acumula cerca de +31%. Es la acción defensiva por excelencia: su negocio resiste las recesiones —la gente sigue comprando un producto barato aunque tenga menos ingresos—, y su modelo de bajo capital y poder de fijación de precios sostienen los resultados incluso en contextos adversos. Eso se refleja en un beta de 0,34 (5 años): frente a un mercado con beta 1 (S&P 500), KO se mueve bastante menos. Que sea defensiva no quiere decir que no pueda bajar, sino que tiende a moverse menos que el mercado, tanto en las caídas como en las subas.
Elaborado por Boston Asset Manager con fines informativos y educativos. No constituye una recomendación de inversión. Fuentes públicas y estimaciones propias, sujetas a revisión.
Informe de Equity Research · 3T26 (Premium)
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes Premium