
MacroeconómicosDato de agosto 202622 sep 2026
Sector externo argentino: ¿de dónde salen los dólares y quién los pide?
Comercio exterior, balance cambiario y reservas del BCRA — con la vista puesta en 2027.
Resumen ejecutivo
El comercio de bienes sigue siendo el gran generador de dólares genuinos: en agosto la Argentina exportó US$ 8.883 M e importó US$ 6.696 M, dejando un superávit de US$ 2.187 M, el 33° mes consecutivo en positivo. En lo que va del año el saldo acumulado ya supera los US$ 18.200 M.
Pero buena parte de esa mejora se explica por precios de exportación más altos (+16% interanual) y no por mayor volumen vendido (−3,1%): se está vendiendo lo mismo, o menos, aunque más caro. Es una buena noticia de corto plazo, no todavía un cambio estructural.
La foto cambia al mirar la caja del Banco Central: el último balance cambiario oficial (julio) mostró una cuenta corriente cambiaria apenas positiva, y la señal de agosto —las compras del BCRA en el mercado de cambios— fue la más débil del año: apenas US$ 768 M en todo el mes, un tercio de lo comprado en julio. Las reservas brutas subieron igual, aunque sin perforar con firmeza los US$ 50.000 M.
Para el inversor, el mensaje es doble: la Argentina sigue generando dólares por comercio, pero cada vez le cuesta más retenerlos en el Banco Central. Esa tensión entre generación y demanda es, además, la que va a definir el año electoral 2027.
1. ¿Quién genera los dólares? El comercio exterior
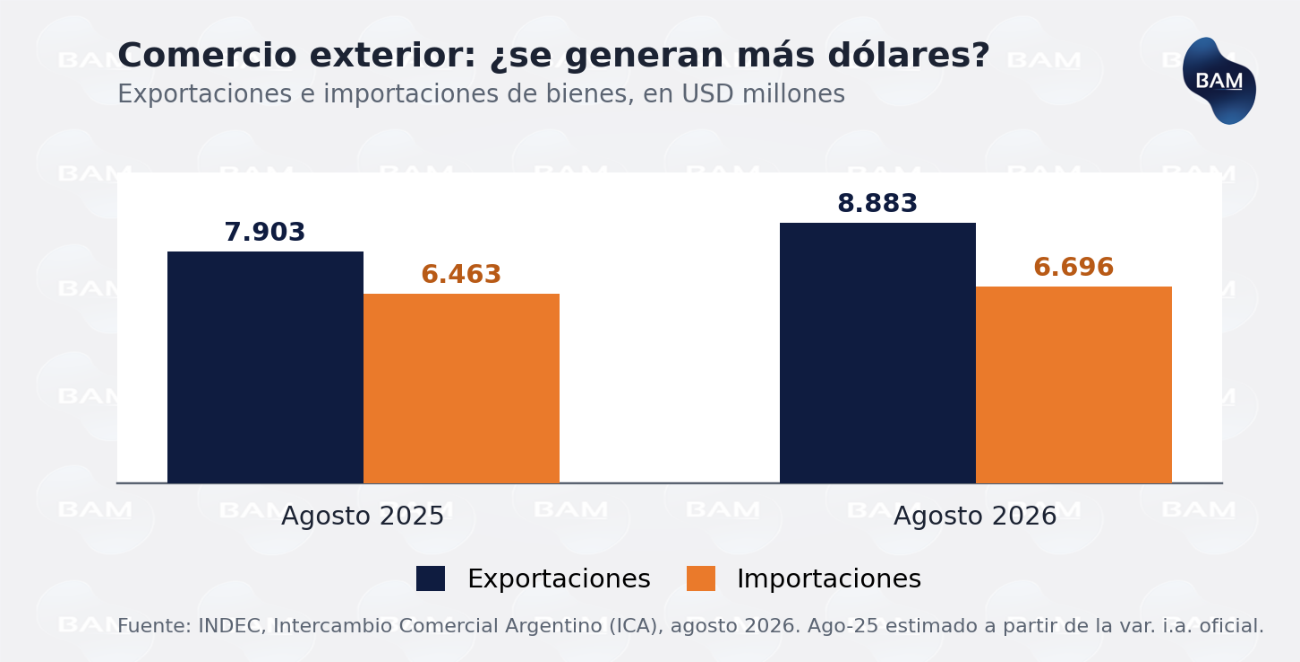
Las exportaciones de agosto crecieron 12,4% interanual, mientras las importaciones subieron apenas 3,6%, en línea con una actividad económica que todavía no despega: el PBI del segundo trimestre creció 2,0% interanual pero cayó 0,6% contra el primer trimestre, y el desempleo subió a 7,9% (7,6% un año atrás). El sector energético (Vaca Muerta) viene siendo uno de los motores más dinámicos de las exportaciones en 2026, sostenido por mayor producción y por precios del petróleo más altos: es una pata real detrás de la mejora comercial, aunque agosto también mostró un crecimiento amplio, con casi todos los rubros exportando más que un año atrás.
2. El balance cambiario: la caja cuenta otra historia
El superávit comercial (que registra la aduana) no es lo mismo que los dólares que efectivamente pasan por el sistema bancario y llegan al Banco Central: esa diferencia —quién cobra afuera y no liquida acá, quién paga deuda o gira dividendos— es la clave para entender la demanda de dólares.
| Balance cambiario del BCRA — julio 2026* | USD millones |
|---|---|
| Cuenta corriente cambiaria | +413 |
| · Bienes (exportaciones netas liquidadas) | +4.077 |
| · Ingreso primario (intereses y utilidades) | −2.772 |
| Cuenta financiera cambiaria | +2.191 |
| · Gobierno General y BCRA (pone dólares) | +2.356 |
| · Sector privado no financiero (saca dólares) | −2.266 |
*Julio es el último balance cambiario oficial publicado por el BCRA (28/8); el de agosto se conoce recién a fines de septiembre.
La lectura es clara: el comercio de bienes vuelve a sostener la cuenta corriente cambiaria, pero el pago de intereses y utilidades al exterior le come casi toda esa generación. Del lado financiero, el Gobierno y el BCRA ponen dólares (vía deuda con organismos y el Tesoro), mientras el sector privado no financiero —empresas y particulares que operan por el mercado formal— saca US$ 2.266 M netos. Ese es el corazón de la demanda genuina de dólares.
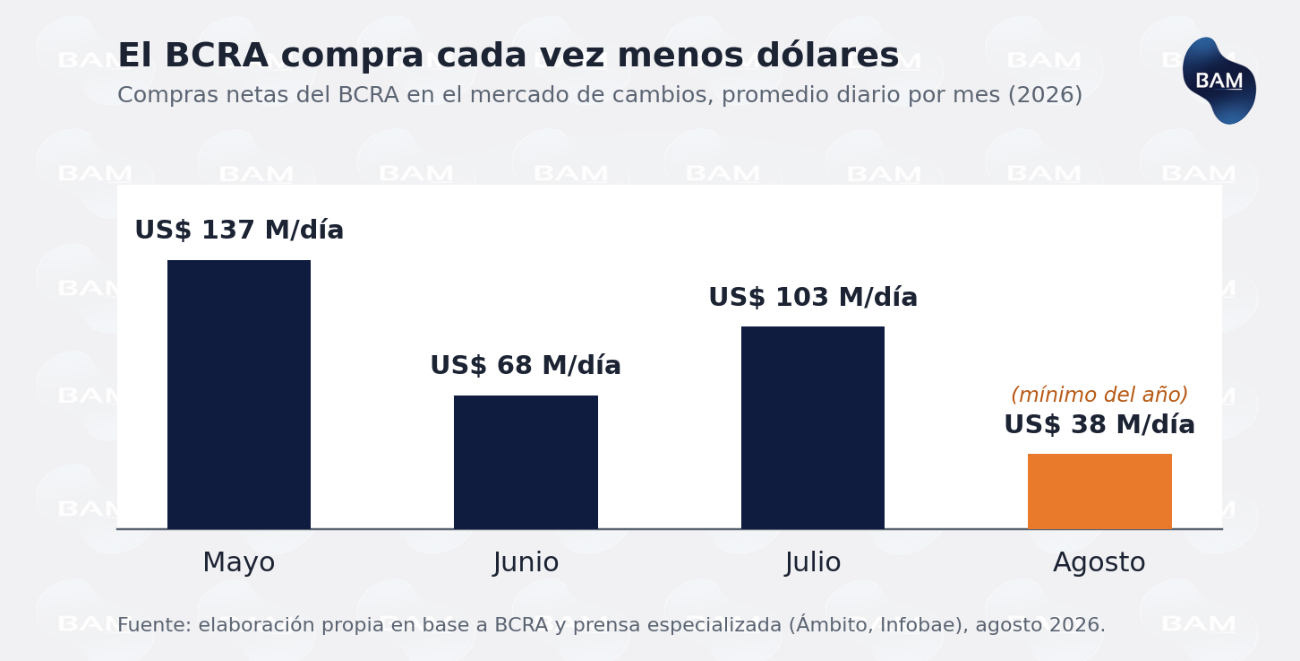
El dato de alta frecuencia de agosto confirma que la tendencia no mejoró: el BCRA compró apenas US$ 768 M netos en el MULC en todo el mes —el registro más bajo de 2026—, frente a US$ 2.163 M en julio.
3. Reservas: suben, pero hay que leer la letra chica
Las reservas brutas treparon de US$ 47.599 M en julio a US$ 48.257 M en agosto, y llegaron a US$ 49.816 M hacia mediados de septiembre. Antes de festejarlo, conviene aclarar qué mide cada número — porque ninguno de los tres es “dólares libres” para usar sin restricciones (ver cuadro).
| Concepto | Monto aprox. | Qué significa (y qué NO significa) |
|---|---|---|
| Reservas brutas | US$ 49.800 M (18/9) | Todo el stock en moneda extranjera y oro del BCRA. Incluye los encajes en dólares de los depósitos bancarios: no son de libre disponibilidad. |
| Reservas netas | ≈ US$ 7.000 M (est. privada) | Brutas menos pasivos de corto plazo. Es la métrica que mira el FMI, pero tampoco es caja libre para vender sin restricciones. |
| Meta FMI 2026 | ≈ US$ 9.000 M vs. meta US$ 8.000 M | Estimación privada (Analytica) de acumulación neta. El resultado formal se conoce con la revisión que arranca el 21/9. |
La revisión del FMI que arranca el 21 de septiembre pondrá el número oficial de reservas netas sobre la mesa; hasta entonces, toda cifra que circule —incluida la de este informe— es una aproximación.
4. La demanda: ahorristas y empresas piden dólares
El “atesoramiento” de las personas sigue firme: en julio (último dato disponible) 1,7 millones de argentinos compraron US$ 3.319 M y sólo 697 mil vendieron US$ 404 M —casi 7 compradores por cada vendedor. Desde que se levantó el cepo para personas humanas (abril de 2025), el stock de compras brutas acumuladas ya ronda los US$ 44.400 M. Sumado a la salida neta del sector privado no financiero, la demanda de cobertura en dólares no cede, aun con el comercio exterior en superávit.
5. De cara a 2027
El desafío no es 2026 —donde comercio y cuenta financiera deberían seguir en positivo— sino el año que viene: en 2027 vencen US$ 24.900 M de deuda, a cubrir con US$ 5.000 M del mercado local, US$ 4.900 M de compras del BCRA y crédito de organismos: un esquema que los analistas ya califican de “desafiante”. Señal de alerta temprana: el ingreso de deuda privada cayó de US$ 1.969 M mensuales (enero-mayo) a US$ 963 M (junio-julio). Si además en años electorales la demanda de cobertura tiende a subir, la ecuación de oferta y demanda de 2027 luce más ajustada que la de este año.
6. Qué mirar desde la cartera
A favor
Activos ligados al sector exportador —energía y Vaca Muerta— en renta variable y obligaciones negociables en dólares; bonos soberanos, condicionado a que la revisión del FMI se cierre sin sobresaltos.
Con cautela
Carry trade en pesos a plazos largos, mientras la oferta neta de dólares al BCRA siga angostándose; sectores estructuralmente demandantes de divisas (automotriz, bienes de capital importados).
La Argentina todavía genera más dólares de los que gasta por comercio, pero retiene cada vez menos en el Banco Central. Esa brecha —no el superávit comercial en sí— es la variable a seguir de cerca antes de las elecciones de 2027.
BAM — Research. Fuentes públicas (INDEC, BCRA, FMI). No constituye recomendación de inversión.