
Informe Macroeconómico · Mayo 2026
Panorama Fiscal — Mayo 2026
El ancla fiscal resiste, pero los intereses empiezan a pesar
account_balance El resultado de mayo: cuando los intereses se comen el excedente
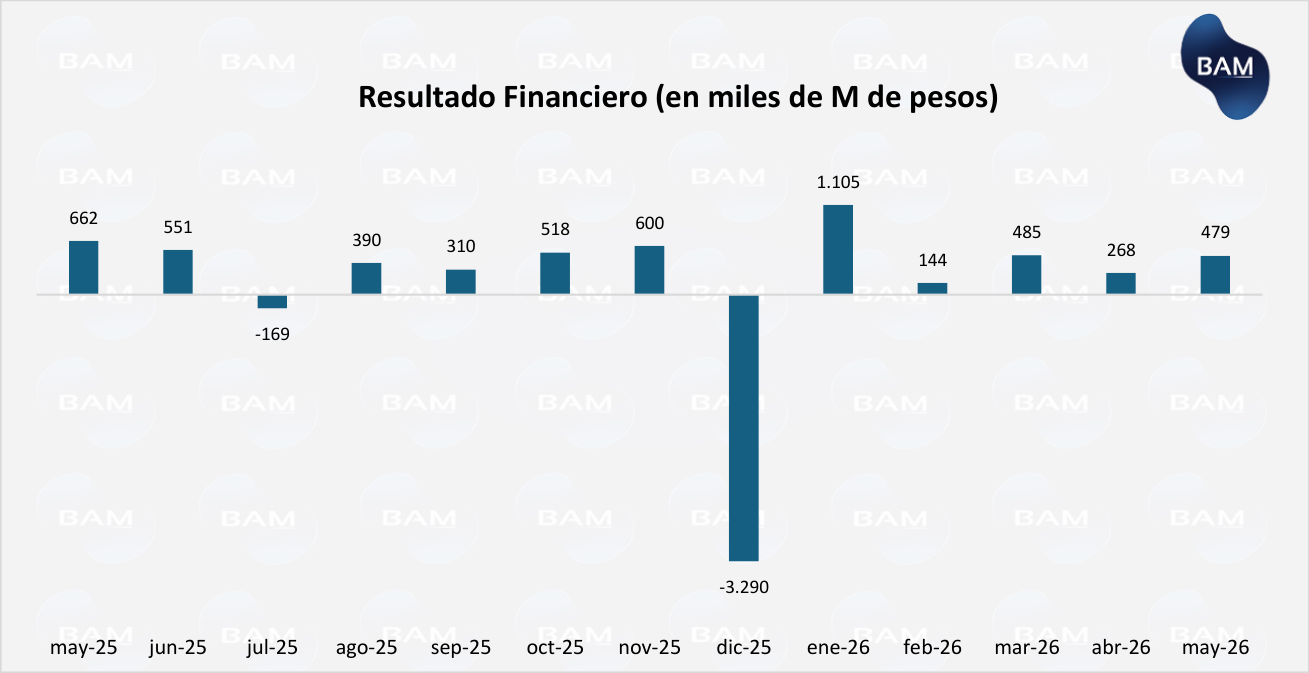
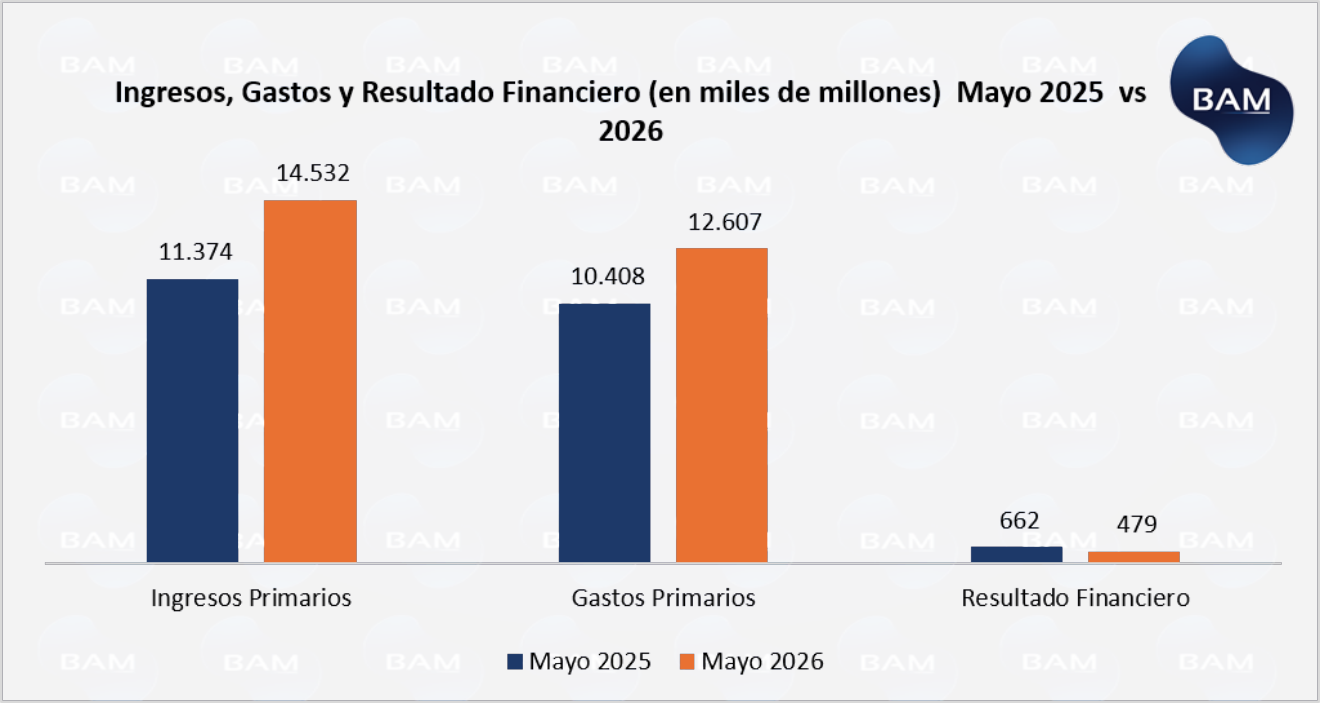
En mayo de 2026, el Sector Público Nacional registró un superávit financiero de $479 mil millones, una caída nominal del 27,7% respecto a los $662 mil millones de mayo de 2025. Deflactado por la inflación interanual de mayo (33,2% según el INDEC), el deterioro supera el 45% en términos reales. El resultado primario llegó a $1.924 mil millones (+13,4% nominal y −14,9% real), y los intereses netos sumaron $1.446 mil millones (+39,7% nominal y +4,9% real). La clave analítica del mes es precisamente esa: los intereses son la única variable del resultado fiscal que creció en términos reales. El deterioro del superávit financiero no proviene de un exceso de gasto primario, sino del avance de la carga financiera sobre un resultado primario que se erosiona mes a mes.
El gráfico siguiente encuadra el dato en la serie histórica. La evolución mensual del resultado financiero refleja la volatilidad característica del indicador —dominada por el pico de enero (+$1.105 mil millones, con el ingreso extraordinario por venta de acciones hidroeléctricas) y el déficit de diciembre—, y ubica a mayo en una meseta de resultados positivos pero notablemente más delgados que los del primer semestre de 2025.
paid Ingresos: el salto de Ganancias distorsiona la foto
Los ingresos totales de mayo sumaron $14.532 mil millones (+27,8% nominal, −4,1% real). El dato que domina el mes es el salto del impuesto a las Ganancias, que creció 72,5% nominal (+29,5% real), impulsado por el vencimiento de anticipos de personas jurídicas —un fenómeno estacional propio de mayo que no refleja ninguna mejora estructural en la recaudación. Detrás de ese efecto puntual, el cuadro es menos alentador: el IVA neto cayó 9,5% real y los aportes a la seguridad social retrocedieron 4,4% real, confirmando que el consumo interno y el empleo formal no recuperan tracción.
El dato estructuralmente más relevante es la caída de los derechos de exportación: −17,4% nominal y cerca de −38% real, a pesar de que las exportaciones de bienes alcanzaron en abril un récord histórico de US$8.914 millones (+33,6% interanual), según el INDEC. La brecha entre el boom exportador y la recaudación por retenciones refleja la estructura del esquema cambiario vigente: el beneficio del auge de exportaciones se distribuye entre reservas del BCRA e ingresos del sector privado, mientras que el traslado al Tesoro en pesos es proporcionalmente menor. Es un dato estructural cuyo impacto persistirá mientras el esquema no se modifique.
savings El gasto: subsidios que se calman, universidades que sorprenden
Los gastos primarios sumaron $12.607 mil millones (+30,3% nominal, −2,2% real). La novedad positiva es la normalización parcial de los subsidios energéticos: tras el salto a $833 mil millones en abril —que multiplicó por diez el nivel de marzo—, en mayo retrocedieron a $523 mil millones (+8,5% nominal, −18,5% real). La corrección es relevante, aunque el nivel sigue siendo significativamente superior al de mayo de 2025 en términos reales, manteniendo abierta la pregunta sobre la sustentabilidad tarifaria en los meses de mayor demanda invernal. Las jubilaciones crecieron 34,8% nominal (+1,2% real), levemente por encima de la inflación, en línea con su mecanismo de indexación.
El dato que sorprende al alza son las transferencias a las universidades nacionales, que saltaron a $780 mil millones (+137,7% nominal, +78,4% real), casi duplicándose en términos reales. No surge del dato oficial una explicación precisa: podría tratarse de un pago de atrasos o un ajuste en el calendario de desembolsos. En el resto, el patrón no varía: los salarios públicos cayeron 4,7% real, las transferencias a provincias retrocedieron 24,0% real y los gastos de capital se contrajeron en términos reales. La licuación de los ítems discrecionales sigue operando como mecanismo central del equilibrio fiscal.
timeline Acumulado enero–mayo: sin el salvavidas de enero, el deterioro es profundo
En los primeros cinco meses de 2026, el resultado financiero acumulado sumó $2,48 billones, prácticamente igual al $2,54 billones del mismo período de 2025 (−2,5% nominal, −26,8% real). La comparación nominal parece razonable, pero encubre una distorsión importante: $1,04 billones de ese total corresponden a la venta de acciones de centrales hidroeléctricas registrada en enero, un ingreso por definición no recurrente. Depurado ese ítem, el resultado estructural cae a $1,44 billones —un deterioro nominal del 43% respecto al mismo período de 2025, con una caída real estimada superior al 60%.
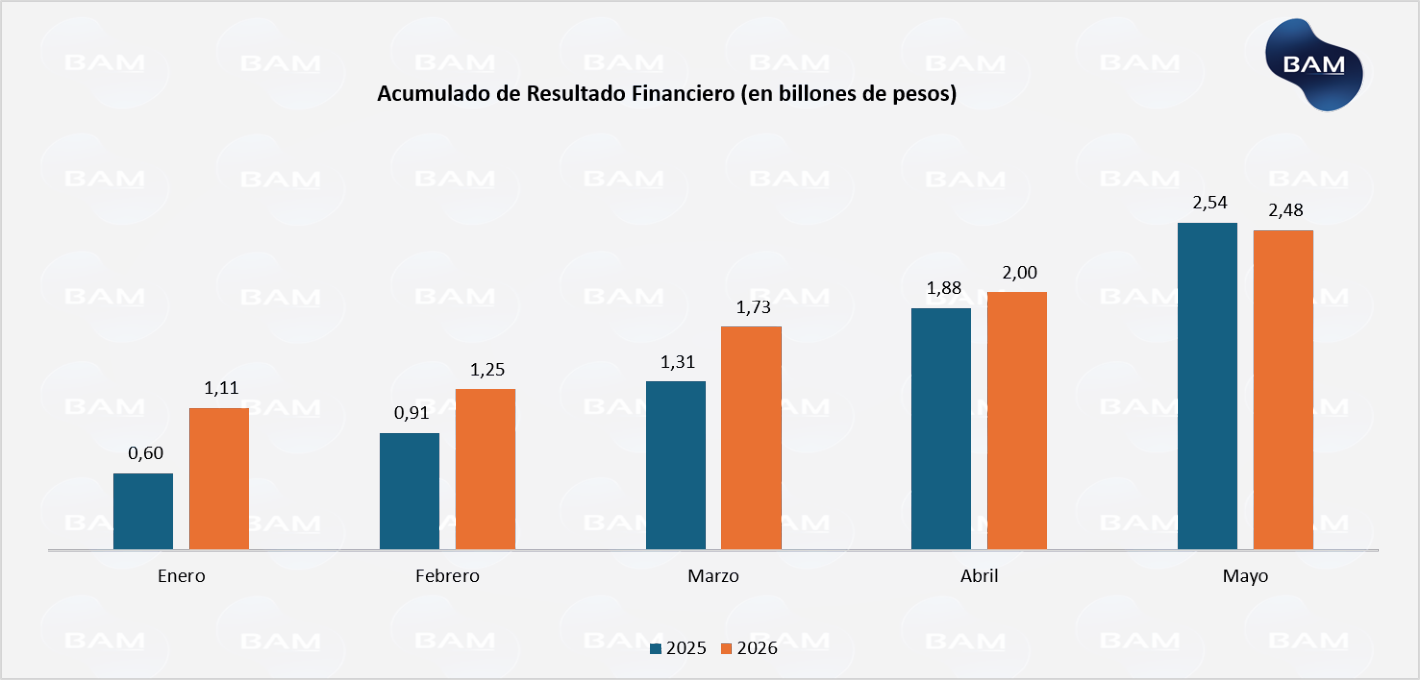
El análisis acumulado confirma un cambio de régimen en la mecánica del ajuste fiscal: el mecanismo que operó en 2024 y 2025 —la licuación acelerada del gasto real vía inflación elevada— está prácticamente agotado. Ingresos y gastos caen a tasas similares en términos reales, el margen se estrecha, y la carga de intereses crece sistemáticamente por encima de la inflación. El ancla fiscal sigue en pie, pero su base estructural es hoy más delgada que hace doce meses.
table_chart Resultado Fiscal — Mayo 2026 | Base Caja, Sector Público Nacional
| Concepto | Mayo 2026 (miles de M $) | Mayo 2025 (miles de M $) | Var. Nominal | Var. Real* |
|---|---|---|---|---|
| INGRESOS TOTALES | 14.531,7 | 11.374,1 | +27,8% | −4,1% |
| · IVA neto de reintegros | 2.433,4 | 2.017,7 | +20,6% | −9,5% |
| · Ganancias | 2.970,4 | 1.722,0 | +72,5% | +29,5% |
| · Aportes y contrib. SS | 4.736,2 | 3.716,6 | +27,4% | −4,3% |
| · Derechos de exportación | 545,3 | 660,6 | −17,4% | −38,0% |
| GASTOS PRIMARIOS | 12.607,3 | 9.677,2 | +30,3% | −2,2% |
| · Jubilaciones y pensiones | 5.253,1 | 3.896,8 | +34,8% | +1,2% |
| · Subsidios energéticos | 523,4 | 482,3 | +8,5% | −18,5% |
| · Salarios públicos | 1.618,2 | 1.275,3 | +26,9% | −4,7% |
| · Transf. a universidades | 780,0 | 328,1 | +137,7% | +78,5% |
| RESULTADO PRIMARIO | 1.924,4 | 1.696,9 | +13,4% | −14,9% |
| INTERESES NETOS | 1.445,8 | 1.034,8 | +39,7% | +4,9% |
| RESULTADO FINANCIERO | 478,6 | 662,1 | −27,7% | −45,7% |
* Variación real calculada deflactando por inflación interanual de mayo 2026: 33,2% (INDEC).
lightbulb ¿Qué significa esto para el inversor?
El resultado de mayo confirma que el programa fiscal sigue en pie, y eso importa: el superávit sostenido acota el riesgo de dominancia monetaria y da sustento a la compresión del riesgo soberano. Los bonos soberanos en dólares (series AL y GD) mantienen fundamento en una estrategia de mediano plazo mientras el ancla fiscal no muestre señales de reversión. Los bonos CER (TX26, TZX26) conservan atractivo mientras la inflación permanezca por encima del 30% interanual; el dato de mayo (33,2% i.a.) no anticipa una ruptura de ese umbral en el corto plazo.
La caída del IVA y de los aportes en términos reales (−9,5% y −4,4% respectivamente) confirma que el consumo interno y el empleo formal no encuentran tracción sólida todavía. Las empresas con alta exposición al mercado doméstico siguen operando en un entorno de demanda frágil. En ese contexto, los sectores con ingresos dolarizados o alta exposición exportadora —agroindustria, energía, minería— son los más aislados del deterioro del poder adquisitivo interno y los que mejor aprovechan el superávit comercial récord y la estabilidad cambiaria.
El dato de junio será el primero en revelar si el efecto Ganancias de mayo fue puramente estacional o si esconde una mejora más duradera en la recaudación. El comportamiento de los subsidios energéticos en los picos de demanda invernal (julio–agosto) será el otro termómetro clave: cualquier nuevo salto en ese ítem volvería a comprimir los márgenes del Tesoro y pondría bajo la lupa la calidad del superávit de cara al segundo semestre.
Este informe es de carácter exclusivamente informativo y no constituye asesoramiento de inversión. Boston Asset Manager es un agente autorizado por la Comisión Nacional de Valores. Matrícula CNV Nº 1406. La información contenida proviene de fuentes consideradas confiables (Secretaría de Hacienda, INDEC), pero su exactitud no puede ser garantizada. Invertir en activos financieros implica riesgos. Los rendimientos pasados no garantizan rendimientos futuros.