
Panorama Fiscal · Agosto 2026
Panorama Fiscal
El ancla cede: el superávit se da vuelta y el mes cierra en rojo
trending_down El resultado de junio: el ancla cede
En junio de 2026 las cuentas públicas se dieron vuelta por primera vez en el año. El Sector Público Nacional cerró el mes con un déficit financiero de $1.025 mil millones y, más significativo aún, con un déficit primario de $697 mil millones —es decir, un rojo incluso antes de pagar los intereses de la deuda. Un año atrás, en junio de 2025, el mismo mes había arrojado un superávit financiero de $551 mil millones. El giro es de fondo: se pasó del azul al rojo.
Conviene una aclaración de calendario para leer bien el dato. Junio es, todos los años, el mes más pesado en materia de gasto: es cuando se paga el medio aguinaldo (SAC) a jubilados y empleados públicos. Es el equivalente estatal a esa quincena en la que a una familia le caen juntos el sueldo, la cuota del colegio y el seguro del auto: el bolsillo se estira, aunque los ingresos no cambien. Por eso el rojo de junio tiene un componente estacional. Pero —y esto es lo importante— junio de 2025 también tuvo aguinaldo, y aun así cerró en positivo. Al comparar mes contra mes equivalente, el efecto calendario se neutraliza y lo que queda a la vista es un deterioro genuino, no un espejismo del mes.
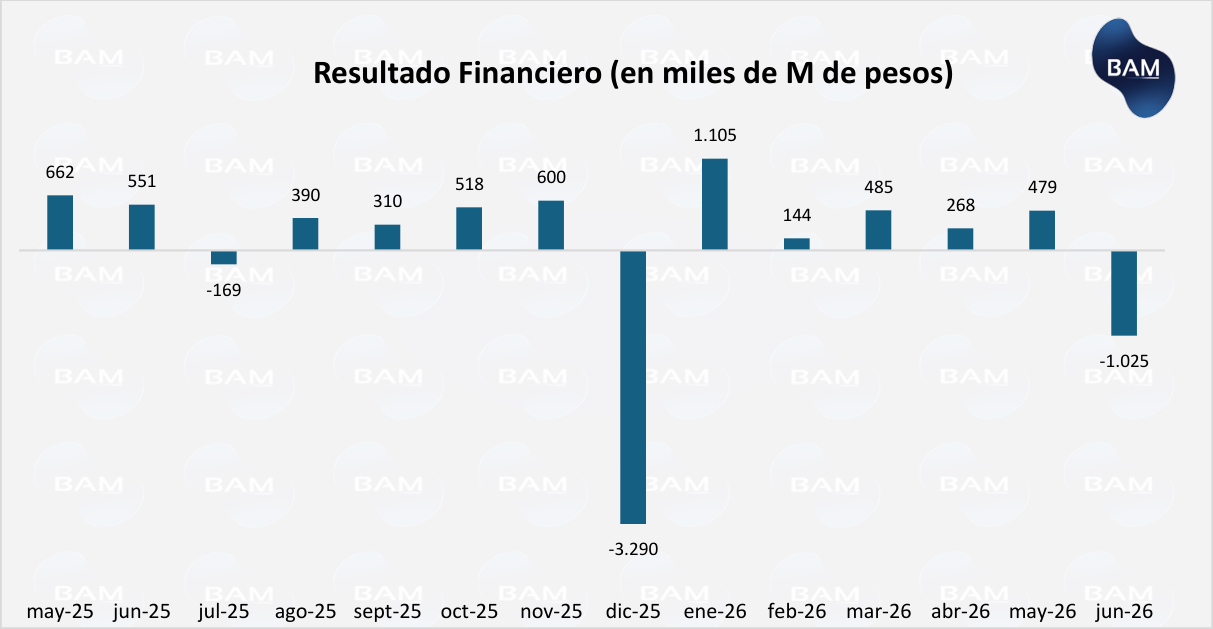
El gráfico ubica el dato en la serie: junio es el primer resultado financiero claramente negativo desde diciembre y corta la seguidilla de meses positivos —aunque cada vez más delgados— que se venían acumulando.
swap_vert Ingresos y gastos: por qué junio se dio vuelta
Los ingresos totales sumaron $14.161 mil millones, +22,3% nominal. Parece un buen número, pero con una inflación interanual del 33,5% se traduce en una caída del 8,4% en términos reales. Dicho simple: la recaudación creció, pero los precios crecieron mucho más, así que el Estado terminó captando menos poder de compra que hace un año.
Detrás de ese promedio hay tres historias. Ganancias creció apenas 6,3% nominal (−20,4% real): se desinfló el salto extraordinario de mayo que —como anticipábamos— era puramente estacional (vencimiento de anticipos de empresas) y no una mejora de fondo. Los derechos de exportación cayeron 30,2% nominal (−47,7% real): aunque el campo y la energía exporten a buen ritmo, el esquema cambiario vigente hace que el traslado en pesos al Tesoro por retenciones sea cada vez menor.
Acá aparece el puente con la economía real. Los dos impuestos que mejor miden el pulso interno también cayeron: el IVA retrocedió 4,1% real y los aportes a la seguridad social, 3,4% real. El IVA es el termómetro del consumo, y su caída va de acorde con la actividad: la industria se contrajo 5,7% interanual en mayo y el comercio, 4,3% (EMAE, INDEC). Los aportes miden el empleo formal, y su retroceso es coherente con salarios registrados que subieron por debajo de la inflación. Menos consumo y menos empleo formal se traducen, con puntualidad, en menos IVA y menos aportes.
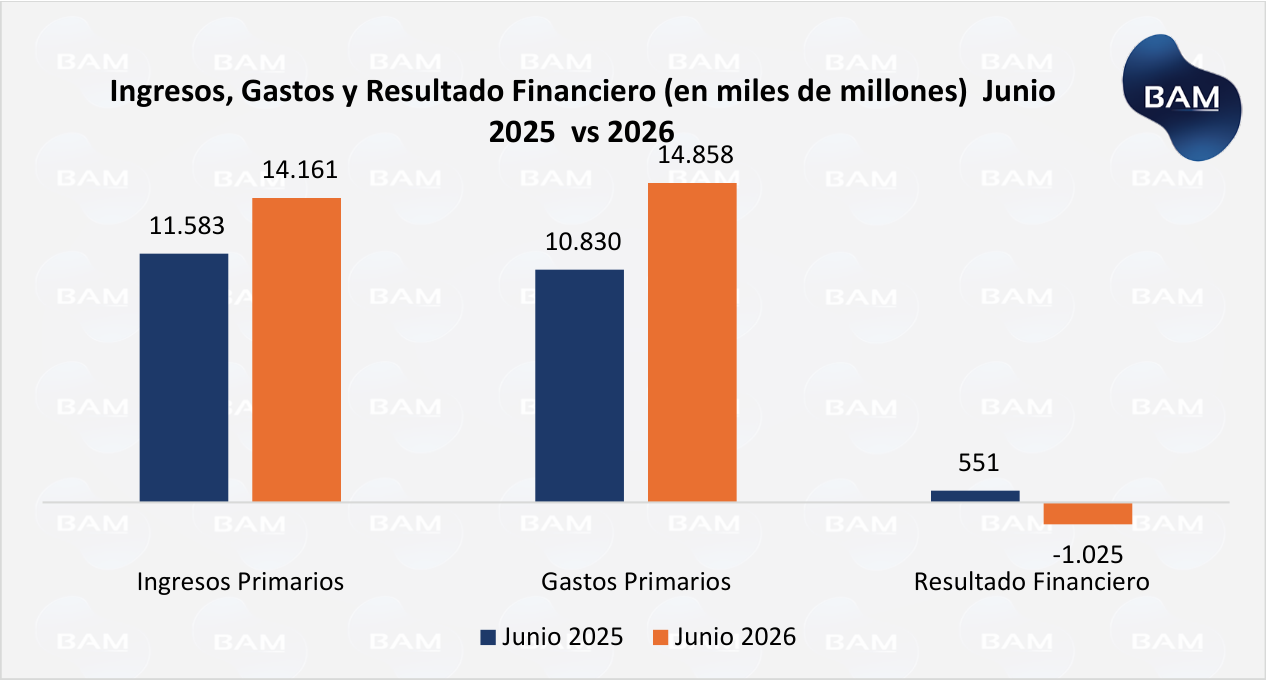
Del lado del gasto, la película es la inversa: los gastos primarios sumaron $14.858 mil millones, +37,7% nominal, que equivale a un crecimiento del 3,1% real. Mientras los ingresos perdían contra la inflación, el gasto le ganó. El driver excluyente fueron los subsidios a la energía, que se dispararon a $714 mil millones desde $237 mil millones un año atrás: +201% nominal, +125% real. Es el pico de demanda invernal (más gas y electricidad para calefacción) que en el informe de mayo señalábamos como el termómetro a vigilar. Llegó, y con fuerza. A esto se sumaron las jubilaciones, que crecieron 5,4% real por la combinación de la fórmula de indexación y el propio aguinaldo.
El resto del gasto siguió licuándose —los salarios públicos cayeron 9,9% real y la obra pública, 28,8%—, pero pasar la motosierra en esa parte ya no alcanza para compensar el combo de subsidios altos e ingresos débiles.
savings ¿Superávit genuino? El espejismo del acumulado
Acá está la pregunta que más le importa al inversor: ¿el Gobierno está ahorrando de verdad, o el superávit es de utilería? El acumulado de los primeros seis meses ayuda a responderla.
En el período enero–junio de 2026, el resultado financiero acumulado fue un superávit de $1,46 billones, muy por debajo de los $3,10 billones de 2025. Pero el número esconde algo más importante: $1,04 billones de ese total —el 71%— no son fruto de la disciplina fiscal, sino de una venta de activos por única vez: que corresponde a las acciones de centrales hidroeléctricas registrada en enero. Es plata que entró una sola vez y no volverá a entrar.
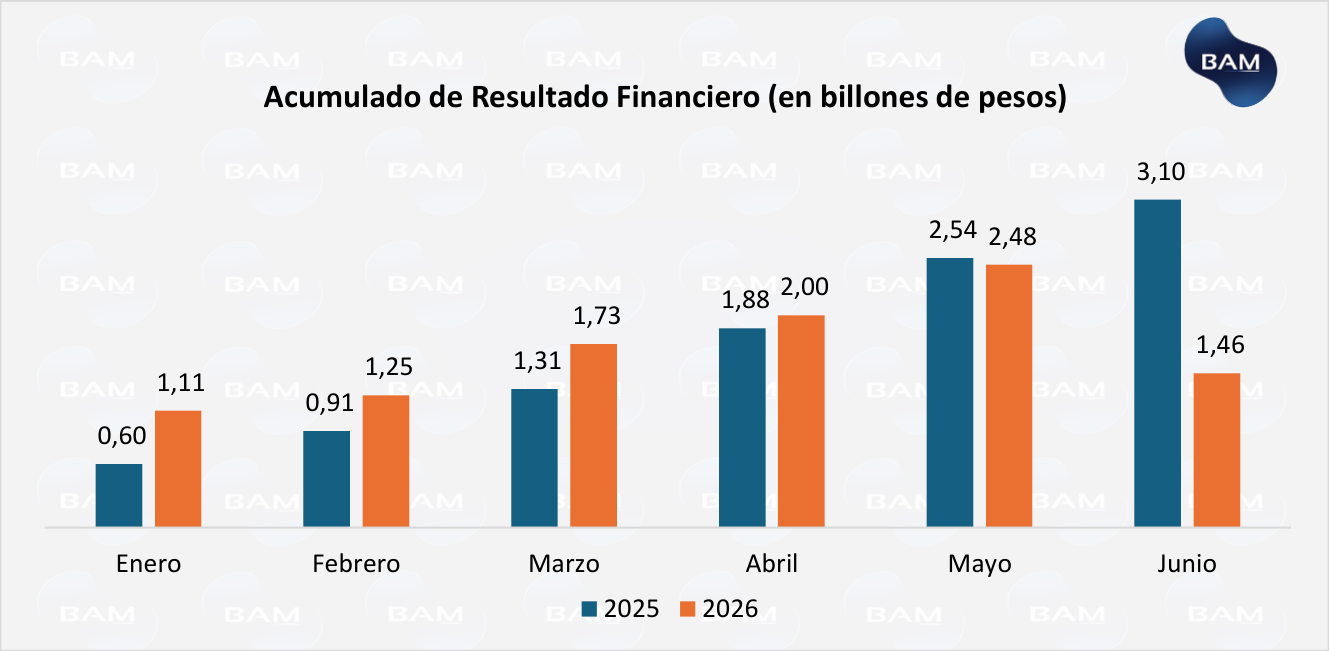
Si depuramos ese ingreso extraordinario para medir solo el ahorro recurrente, el que se repite mes a mes, el superávit financiero estructural se reduce a apenas $0,42 billones. Es la diferencia entre una familia que dice que "ahorró" porque vendió el auto y otra que ahorra guardando parte del sueldo todos los meses: el primer ahorro no se puede repetir el mes que viene.
Puesto en perspectiva del tamaño del Estado, el contraste es elocuente: el superávit financiero pasó de representar el 4,9% de los ingresos totales en 2025 a apenas el 1,8% en 2026 —y a solo 0,5% si se descuenta la venta de activos. La lectura de fondo confirma un cambio de régimen: el mecanismo que sostuvo el ajuste en 2024 y 2025 —licuar el gasto real aprovechando la inflación alta— está agotado. Con una inflación que bajó al 1,9% mensual, el gasto ya no se "derrite" solo. El ancla sigue formalmente en pie, pero buena parte de lo que la sostiene es un ingreso que no se repetirá.
lightbulb ¿Qué significa esto para el inversor?
El dato de junio no rompe el programa fiscal, pero le baja la nota. Un superávit que depende en un 71% de una venta por única vez, y un mes que ya cierra en déficit, obligan a mirar con más cuidado. Tres implicancias concretas para los ahorros:
Bonos que ajustan por inflación (CER). Con una inflación interanual del 33,5% que no da señales de perforar el 30% en el corto plazo, y salarios formales que pierden contra los precios, los bonos CER (como el TZX26) siguen siendo la cobertura más razonable para preservar el poder de compra de los pesos.
Tasa fija en pesos (LECAP/BONCAP). Con la inflación mensual en torno al 1,9% y tasas nominales que corren apenas por encima, el rendimiento real de corto plazo es magro e incluso negativo en algunos tramos. Con el ancla fiscal mostrando grietas, exigirles que le ganen holgadamente a la inflación es hoy una apuesta más fina.
Soberanos en dólares (AL/GD). El superávit sostenido era el principal argumento de la baja del riesgo país. Con el resultado primario dado vuelta y la calidad del superávit en discusión, el fundamento de mediano plazo no se cae, pero pierde sostén: conviene seguir de cerca julio y agosto, ya que son los meses de mayor demanda energética, antes de sumar exposición.
Brújula sectorial. La economía de dos velocidades que muestran los datos —minería (+15,7%), energía (+8,0%) y agro (+4,6%) creciendo, mientras la industria (−5,7%) y el comercio (−4,3%) se contraen— también orienta la renta variable: los sectores con ingresos dolarizados y perfil exportador siguen siendo los más aislados de la debilidad del mercado interno y del deterioro fiscal.
table_chart Resultado Fiscal — Junio 2026 | Base Caja, Sector Público Nacional
| Concepto | Junio 2026 | Junio 2025 | Var. Nom. | Var. Real* |
|---|---|---|---|---|
| INGRESOS TOTALES | 14.160,9 | 11.583,2 | +22,3% | −8,4% |
| IVA neto de reintegros | 3.001,8 | 2.345,6 | +28,0% | −4,1% |
| Ganancias | 993,7 | 934,7 | +6,3% | −20,4% |
| Aportes y contrib. seg. social | 4.715,9 | 3.658,1 | +28,9% | −3,4% |
| Derechos de exportación | 835,9 | 1.197,7 | −30,2% | −47,7% |
| GASTOS PRIMARIOS | 14.857,7 | 10.792,7 | +37,7% | +3,1% |
| Jubilaciones y pensiones | 8.012,8 | 5.693,4 | +40,7% | +5,4% |
| Subsidios energéticos | 714,4 | 237,3 | +201,1% | +125,5% |
| Subsidios al transporte | 348,9 | 169,9 | +105,4% | +53,9% |
| Salarios públicos | 1.610,1 | 1.339,2 | +20,2% | −9,9% |
| Transferencias a universidades | 50,1 | 38,0 | +31,6% | −1,4% |
| RESULTADO PRIMARIO | −696,8 | 790,5 | — | — |
| INTERESES NETOS | 328,0 | 239,3 | +37,1% | +2,7% |
| RESULTADO FINANCIERO | −1.024,9 | 551,2 | — | — |
* Variación real deflactada por la inflación interanual de junio 2026: 33,5% (INDEC). En Resultado Primario y Financiero no se computa variación porcentual por tratarse de un cambio de signo (de superávit a déficit). Cifras en miles de millones de pesos.
Fuente: Secretaría de Hacienda, INDEC. Elaboración: BAM Análisis Macroeconómico. Este informe es de carácter exclusivamente informativo y no constituye asesoramiento de inversión.