
MacroeconómicosDato de Agosto 202629 sep 2026
Panorama Fiscal — Agosto 2026
El superávit engorda, pero entra por la puerta de los intereses y no por la del ahorro
El resultado de agosto: más superávit, con letra chica
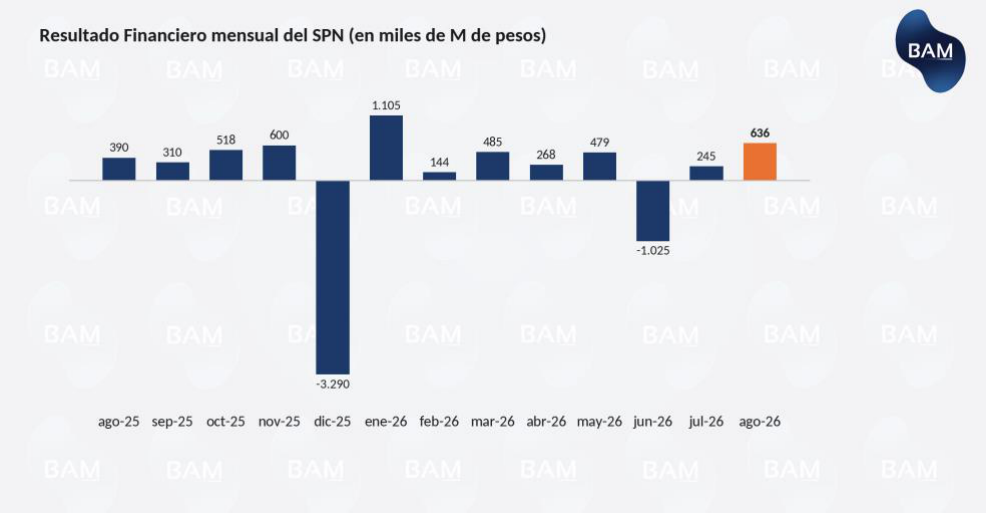
En agosto de 2026 el Sector Público Nacional cerró con un superávit financiero de $635.529 millones, un 62,8% más que en agosto de 2025 y un 22,0% más descontada la inflación (33,5% interanual). Es el segundo mes seguido en azul tras el bache de junio y el mejor resultado mensual desde enero. El superávit primario —lo que ahorra el Estado antes de pagar su deuda— fue de $1.990.322 millones.
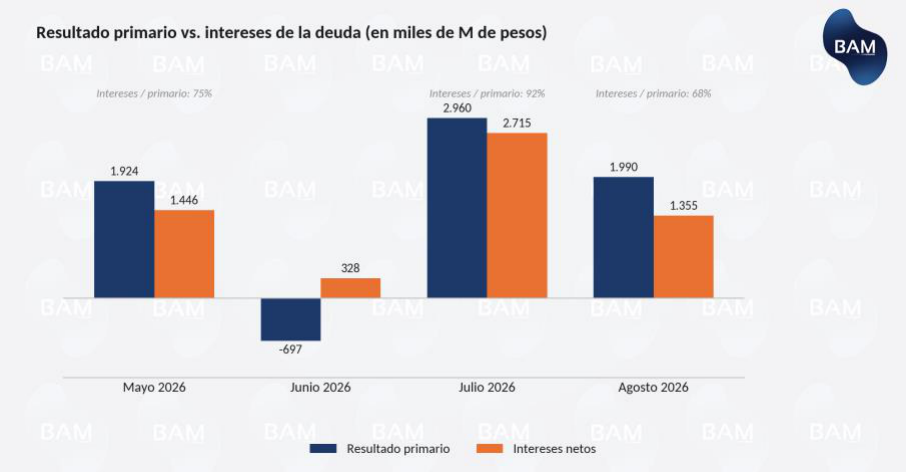
Ahora bien, la mejora no vino de ahorrar más. El resultado primario cayó 4,2% en términos reales. Lo que cambió fueron los intereses: se pagaron $1.354.793 millones, un 13% menos en términos reales. Dicho simple: la familia no ganó más ni gastó menos; este mes le tocó una cuota del préstamo más liviana. Los intereses se llevaron 68 de cada 100 pesos del superávit primario, contra 92 en julio. Es un alivio, pero depende del calendario de vencimientos y no de la gestión, así que no conviene darlo por permanente: en el acumulado del año, los intereses ya se comen el 81% del superávit primario (70% un año atrás).
Los impuestos hablan: el campo y la energía sostienen, el mercado interno no
Los ingresos totales sumaron $15.027.157 millones (+32,2% nominal), una caída real de 1,0%. Pero el promedio esconde dos economías que van en direcciones opuestas.
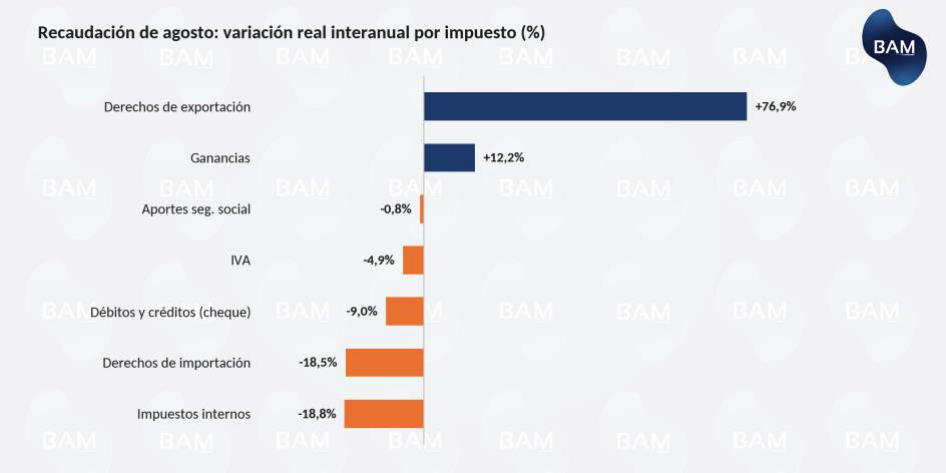
Por un lado, los derechos de exportación subieron 77% real (se duplicaron en pesos), de la mano de la energía cara y una mayor liquidación de exportaciones, y Ganancias creció 12,2% real, en buena medida por vencimientos postergados de meses anteriores: plata que se cobró tarde, no más plata. Por el otro, los impuestos que miden el pulso cotidiano siguen perdiendo. El IVA cayó 4,9% real: el consumo sigue frío, en línea con la caída de 2,9% del EMAE de julio contra junio. El impuesto al cheque cayó 9,0% real: se mueve menos plata por los bancos, la señal más directa de menor actividad. Los aportes (−0,8% real) muestran un empleo formal estancado, con el desempleo subiendo a 7,9%. Y la baja de ~19% de internos e importación confirma que se compran menos autos, bienes durables e insumos importados.
Pensando como economista, la conclusión es incómoda: lo que crece depende del precio internacional de la energía y de pagos atrasados, factores que el Gobierno no controla. Lo que cae es la base permanente de la recaudación: los impuestos ligados al mercado interno explican tres de cada cuatro pesos de lo que se recauda.
El gasto: ¿cayó 0,4% o 10%? Depende de cómo se mire
En base caja, el gasto primario sumó $13.036.836 millones y cayó apenas 0,4% real. Consultoras como IARAF y Analytica midieron una baja cercana al 10%. No se contradicen: el dato oficial mide lo que efectivamente se pagó en todo el Sector Público Nacional; el privado mide lo que se comprometió a pagar (devengado) en la Administración Nacional, e incluye un cambio en la forma de registrar los giros a provincias. Por eso en caja las transferencias corrientes a provincias suben 22% real (aunque son apenas $168 mil millones), mientras en devengado se desploman. Para el inversor, la señal es que parte del ajuste puede estar postergándose y no ahorrándose.
Por partida: las jubilaciones cayeron 2,5% real, los salarios públicos 7,1% y el transporte quedó empatado. Lo que subió fue la energía: los subsidios crecieron 4,2% real y la inversión en energía se multiplicó por catorce. El encarecimiento de la energía le suma al Tesoro por retenciones, pero le resta por subsidios.
El acumulado en términos reales: el ahorro recurrente se achica
Acá está el dato que el titular no muestra. Llevado a pesos de agosto 2026 con el IPC del INDEC, el superávit financiero acumulado de enero a agosto es de $2,62 billones, 45% menos que los $4,80 billones de 2025. Y $1,04 billones de ese total son la venta por única vez de acciones de centrales hidroeléctricas: sin ella, el ahorro recurrente es de apenas $1,40 billones, 71% menos que un año atrás. El primario con el criterio del programa con el FMI (sin ese ingreso) suma $11,24 billones, apenas 2,2% más que en 2025 en pesos corrientes: una caída cercana al 23% real.
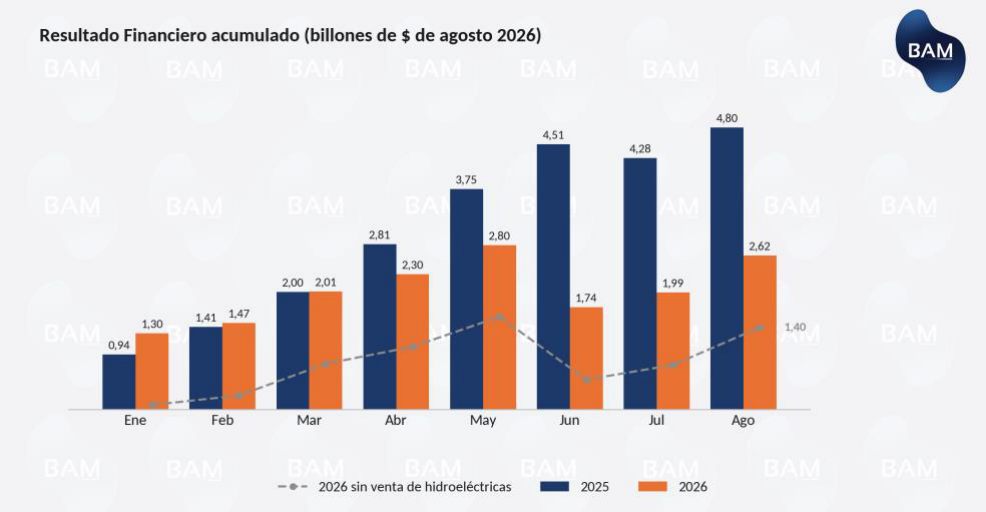
La meta con el FMI es un superávit primario de 1,4% del PBI, y el Presupuesto 2027 ya reconoce que 2026 cerrará en torno a 1,3%. El REM espera $15,4 billones: faltarían unos $3,1 billones entre septiembre y diciembre, con el aguinaldo de diciembre en el medio (el año pasado ese mes dejó un rojo financiero de $3,3 billones). La cadena es clara: menos actividad → menos IVA, cheque y aportes → más recorte de gasto para sostener el ancla, y ese recorte tiene un límite.
¿Qué significa esto para el inversor?
El ancla fiscal sigue en pie: sin déficit, el Tesoro no necesita emisión del BCRA. Pero el mercado ya descuenta que sostenerla cuesta más: el riesgo país superó los 600 puntos (609 el 25/9, máximo desde abril) por la debilidad de la actividad, la baja de reservas tras un pago al FMI y la revisión del programa en curso.
Bonos CER. Con 33,5% de inflación interanual y un núcleo que volvió a acelerar (1,8% mensual), los CER de tramo medio (TZX27, 5,8% sobre inflación; TZXD7, 8,1%) siguen siendo la cobertura más sensata para los pesos.
Tasa fija (LECAP/BONCAP). Hoy vence la S30S6. Para reinvertir, los tramos a noviembre y enero (S30N6 y T15E7, ~2,0% mensual) le ganan a la inflación esperada por el REM (1,6%–1,8%), con margen fino. Si la meta fiscal se complica y la tasa en pesos sube, estirar plazo sin cobertura es donde primero se pierde.
Soberanos en dólares (AL/GD). El superávit sigue siendo el argumento de fondo, pero su calidad se deteriora y las reservas no acompañan. Mantener sin aumentar hasta que cierre la revisión del FMI, priorizando tramos cortos (AL30/GD30), menos sensibles a un nuevo salto del riesgo país.
Brújula sectorial. Los impuestos marcan quién gana: exportadores de energía, agro y minería, con ingresos en dólares. Las distribuidoras de energía quedan expuestas a la disyuntiva tarifa o subsidio. El derrumbe de internos, cheque e importaciones desaconseja sobreponderar consumo interno, autos y bienes durables.
Qué mirar
El dato fiscal de septiembre (mediados de octubre), para ver si el alivio de intereses se sostiene; el IVA y el cheque de septiembre como termómetros del consumo; y el cierre de la revisión del FMI, que definirá si la meta de 1,4% se mantiene o se recalibra. ¿Y si el mercado está subestimando la meta? Si el Gobierno insiste en el 1,4%, el ajuste recaerá sobre el gasto discrecional, que ya es apenas el 13% del total.
Resultado Fiscal — Agosto 2026 | Base Caja, Sector Público Nacional
| Concepto | Agosto 2026 | Agosto 2025 | Var. Nom. | Var. Real* |
|---|---|---|---|---|
| INGRESOS TOTALES | 15.027,2 | 11.366,1 | +32,2% | −1,0% |
| IVA neto de reintegros | 3.057,2 | 2.408,4 | +26,9% | −4,9% |
| Ganancias | 1.618,4 | 1.080,6 | +49,8% | +12,2% |
| Aportes y contrib. seg. social | 4.989,1 | 3.765,6 | +32,5% | −0,8% |
| Débitos y créditos | 1.491,8 | 1.228,3 | +21,4% | −9,0% |
| Derechos de exportación | 960,2 | 406,6 | +136,2% | +76,9% |
| Derechos de importación | 512,4 | 470,7 | +8,9% | −18,5% |
| GASTOS PRIMARIOS | 13.036,8 | 9.809,2 | +32,9% | −0,4% |
| Jubilaciones y pensiones | 5.391,3 | 4.141,6 | +30,2% | −2,5% |
| Subsidios energéticos | 980,3 | 704,7 | +39,1% | +4,2% |
| Subsidios al transporte | 290,3 | 217,4 | +33,5% | +0,0% |
| Salarios públicos | 1.603,2 | 1.293,0 | +24,0% | −7,1% |
| Transf. corrientes a provincias | 168,1 | 103,4 | +62,5% | +21,8% |
| Transferencias a universidades | 499,7 | 341,2 | +46,4% | +9,7% |
| Gastos de capital | 404,0 | 212,3 | +90,3% | +42,5% |
| RESULTADO PRIMARIO | 1.990,3 | 1.556,9 | +27,8% | −4,2% |
| INTERESES NETOS | 1.354,8 | 1.166,6 | +16,1% | −13,0% |
| RESULTADO FINANCIERO | 635,5 | 390,3 | +62,8% | +22,0% |
* Variación real deflactada por la inflación interanual de agosto 2026: 33,5% (INDEC). Cifras en miles de millones de pesos. Fuente: Secretaría de Hacienda, IMIG agosto 2026.
Fuente: Secretaría de Hacienda (IMIG, base caja), INDEC (IPC), BCRA (REM), OPC, mercado.rava.com. Elaboración: BAM Análisis Macroeconómico.