
Renta Variable · Q1 Fiscal 2027
NVIDIA Corporation
Informe para Inversores · Trimestre finalizado el 26 de abril de 2026 · Junio 2026
Datos Clave
- financeTicker: NVDA
- calendar_todayPeríodo: Q1 Fiscal 2027
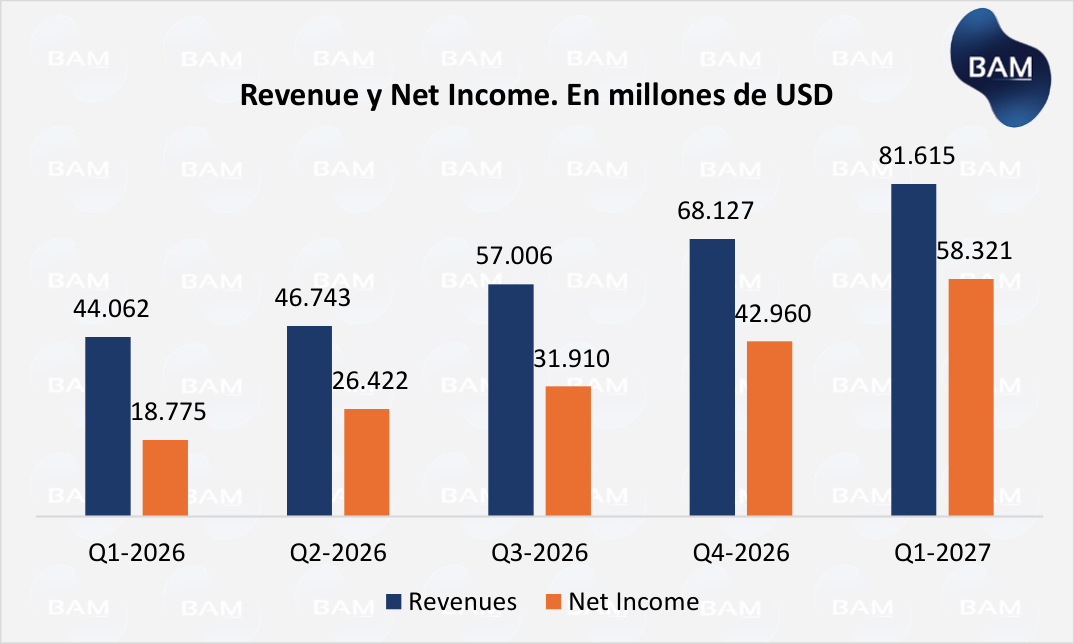
- bar_chartIngresos Q1-2027: USD 81.600 M (+85% YoY)
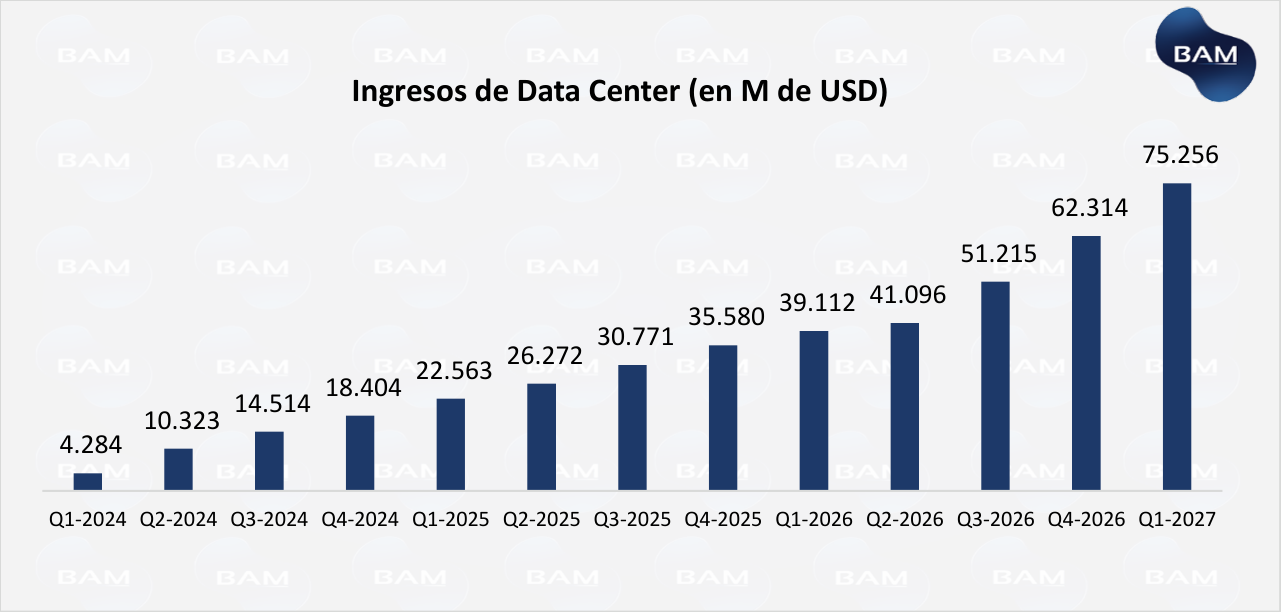
- dnsData Center: USD 75.200 M (+92% YoY)
- percentMargen Neto: 71%
- trending_upGuía Q2-2027: USD 91.000 M
business 1. MODELO DE NEGOCIO
NVIDIA es una empresa tecnológica estadounidense que diseña chips semiconductores — conocidos como GPUs (unidades de procesamiento gráfico) — y el software necesario para aprovecharlos al máximo. Si bien nació en la industria de los videojuegos, hoy su negocio principal es la inteligencia artificial (IA): sus chips son el "motor" que permite entrenar y ejecutar los modelos de IA más avanzados del mundo. Sus principales clientes son los grandes proveedores de servicios en la nube (Google, Microsoft, Amazon, Meta), empresas tecnológicas, startups de IA y gobiernos que construyen su propia infraestructura digital.
La ventaja competitiva de NVIDIA trasciende el hardware. Durante más de 20 años, la compañía construyó CUDA, un ecosistema de software sobre el que miles de desarrolladores de todo el mundo estructuraron sus proyectos. Migrar a otro proveedor implicaría reescribir años de trabajo, lo que genera un efecto de permanencia muy difícil de revertir. A eso se suma su cadencia de innovación en arquitecturas de chips (Hopper, Blackwell, y próximamente Vera Rubin), que le permite mantenerse varios pasos adelante de sus competidores.
analytics 2. RESULTADOS FINANCIEROS — Q1-2027
El primer trimestre del ejercicio fiscal 2027 fue el mejor de la historia de NVIDIA. La compañía reportó ingresos récord de USD 81.600 millones (+85% interanual, +20% respecto al trimestre anterior), impulsados casi en su totalidad por el segmento de Centros de Datos (Data Center), que generó USD 75.200 millones (+92% interanual). Cabe destacar que por primera vez el crecimiento se distribuye de forma equilibrada: el 50% del Data Center provino de los grandes proveedores de nube (Amazon, Google, Microsoft, Meta) y el otro 50% de una base más diversificada de clientes: empresas industriales, startups de IA y gobiernos soberanos.
Drivers del resultado
La arquitectura Blackwell, lanzada en 2025, lideró el crecimiento con una propuesta clara: reducir el costo por operación de IA de forma significativa, lo que incentiva a los clientes a seguir invirtiendo. A esto se suma el auge de la "IA agéntica" — una nueva generación de modelos que operan de forma más autónoma y demandan mucha más capacidad de cómputo.
Desafíos y riesgos
Ser uno de los grandes ganadores de la revolución de la inteligencia artificial trae enormes beneficios, pero también implica asumir ciertos riesgos.
Actualmente, gran parte de los ingresos de Nvidia depende de la inversión global en infraestructura para inteligencia artificial. Si empresas como Google, Meta o Microsoft decidieran reducir el ritmo de sus inversiones, la demanda por los productos de Nvidia podría verse afectada negativamente.
Otro aspecto importante es la dependencia de TSMC. Aunque Nvidia diseña sus propios procesadores, depende completamente de terceros para fabricarlos. Esto significa que cualquier problema operativo que afecte a TSMC podría generar interrupciones en la producción y suministro de chips. Esto viene de la mano con el riesgo geopolítico entre China y Taiwán. TSMC posee gran parte de sus instalaciones en Taiwán, una región que mantiene tensiones políticas con China desde hace décadas. El principal punto de conflicto es que China considera a Taiwán parte de su territorio y sostiene que debería volver a estar bajo el control de la República Popular China. Si las tensiones de endurecen y se intensifica la actividad militar, podría interrumpirse la cadena de suministro.
Perspectivas
La compañía guio ingresos de USD 91.000 millones para el Q2-2027, superando con amplitud las expectativas del mercado. La próxima arquitectura, Vera Rubin, comenzará a contribuir a los ingresos en los próximos trimestres, lo que refuerza la visibilidad del crecimiento para el mediano plazo.
show_chart 2.1 ANÁLISIS DE MÁRGENES
Los márgenes de NVIDIA reflejan el poder de su posición dominante en el mercado. En el Q1-2027 alcanzó un margen bruto del 75% y un margen neto del 71% — casi el triple del 28% que mostraba en Q1-2024. Esta expansión es extraordinaria: los ingresos crecieron de forma exponencial sin un aumento proporcional de costos, algo que solo ocurre cuando una empresa tiene un poder de fijación de precios muy elevado.
Cabe notar que en Q1-2026 los márgenes mostraron una caída transitoria (margen bruto: 61%, neto: 43%) como consecuencia de la transición a la arquitectura Blackwell y los cargos extraordinarios por las restricciones a China. La recuperación fue rápida y completa, lo que confirma la solidez estructural del modelo de negocio.
| Indicador | Q1-2024 | Q1-2025 | Q1-2026 | Q1-2027 |
|---|---|---|---|---|
| Margen Bruto | 65% | 78% | 61% | 75% |
| Margen Neto | 28% | 57% | 43% | 71% |
| FCO / Ingresos | 40% | 59% | 62% | 62% |
| ROE | 8% | 19% | 22% | 30% |
| ROA | 5% | 19% | 15% | 22% |
Fuente: Elaboración propia en base a reportes trimestrales de NVIDIA. Cifras en porcentaje sobre ingresos totales.
water_drop 2.2 FLUJO DE CAJA OPERATIVO
La generación de caja de NVIDIA es uno de los aspectos más destacados del negocio. El flujo de caja operativo (FCO) del Q1-2027 alcanzó un récord histórico de USD 50.344 millones. Para dimensionarlo: hace tres años (Q1-2024) este número era USD 2.911 millones. En ese período, la generación de caja se multiplicó por 17 veces.
A lo largo del histórico se observa un crecimiento sostenido, con una baja puntual en Q2-2026 (USD 15.365 millones) originada por pagos de impuestos y movimientos de capital de trabajo propios de la transición de producto. La recuperación fue contundente: Q3-2026 (USD 23.750 M) → Q4-2026 (USD 36.190 M) → Q1-2027 (USD 50.344 M). El ratio FCO sobre ingresos se ubica en 62%, un nivel excepcional: por cada USD 100 de ventas, NVIDIA convierte USD 62 en caja. Muy pocos negocios en el mundo pueden mostrar ese número.
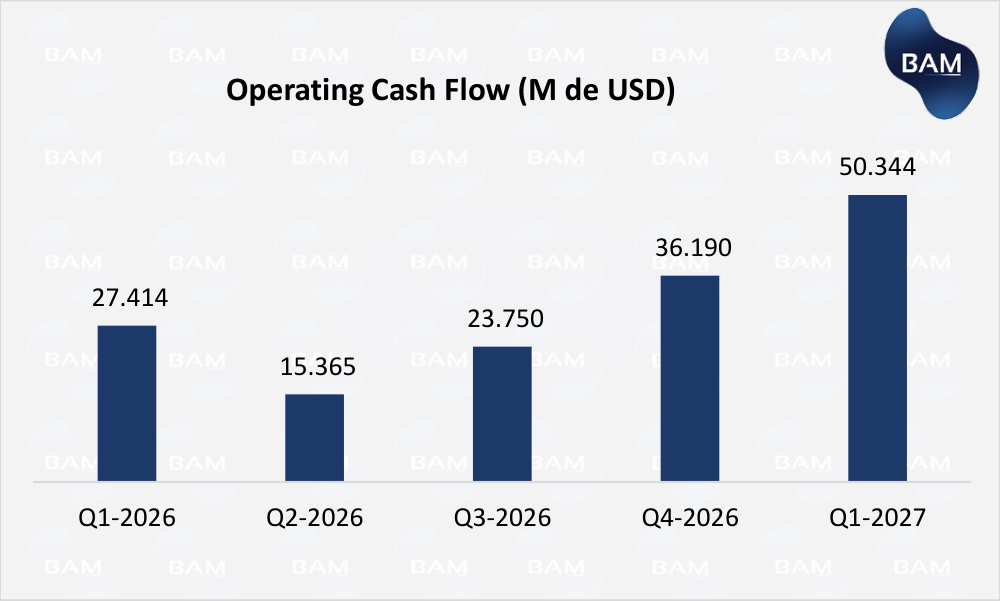
Flujo de Caja Operativo en USD millones. Q1-2027 es récord histórico.
lightbulb 3. CONCLUSIÓN PARA INVERSORES
NVIDIA atraviesa uno de los ciclos de crecimiento más extraordinarios en la historia de las grandes empresas tecnológicas. Su negocio está en el epicentro de la mayor expansión de infraestructura digital de la historia moderna. Los resultados del Q1-2027 no solo superaron expectativas; establecieron un nuevo estándar. La guía de USD 91.000 millones para el próximo trimestre indica que la aceleración aún no terminó.
Los inversores deben considerar, sin embargo, los riesgos reales: las restricciones de exportación a China representan un techo artificial sobre los ingresos potenciales; la competencia — tanto de AMD como de los chips propietarios de sus clientes — podría erosionar márgenes con el tiempo; y el nivel de valuación de la acción ya incorpora expectativas de crecimiento muy elevadas, lo que deja poco margen de error ante cualquier tropiezo.
El balance es positivo: NVIDIA tiene ventajas competitivas genuinas, márgenes excepcionales, un balance sólido y una posición de liderazgo que no se construye en el corto plazo. Para inversores con horizonte de mediano y largo plazo, la compañía sigue siendo uno de los activos más relevantes del sector tecnológico, con la comprensión de que la volatilidad de corto plazo continuará siendo alta.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumEste informe tiene fines informativos y no constituye asesoramiento de inversión. Elaborado sobre la base de información pública al 10 de junio de 2026.