
Renta FijaMercado Argentino — Pesos y Dólares21 sep 2026
Informe de Renta Fija
Curvas de Rendimiento, Análisis TIR/Duration y Estrategia de Rotación de Carteras.
1. Resumen ejecutivo
Este informe analiza nueve curvas de rendimiento de renta fija argentina LECAP/BONCAP, Bonos y Letras CER, BOPREAL, Globales, Bonares, TAMAR Capitalizables, Bonos Duales, Letras y Bonos Dollar Linked, y deuda Provincial (Ley NY y Ley Argentina) con dos objetivos: (i) leer la relación entre TIR y duration en cada segmento para entender qué compensación ofrece el mercado por extender plazo, y (ii) identificar, dentro de cada curva, los instrumentos que cotizan "caros" o "baratos" respecto de la tendencia ajustada, como base para proponer rotaciones de cartera que apunten a reducir riesgo y, simultáneamente, mejorar la rentabilidad esperada.
La metodología es consistente en las nueve curvas: se ajusta una tendencia logarítmica entre TIR y duration modificada (lineal en BOPREAL y Bonares, por la estructura de esas curvas), se calcula el coeficiente de determinación (R²) como medida de qué tan bien explica la duration el nivel de tasa dentro de cada familia, y se mide el residuo de cada bono, la diferencia entre su TIR observada y la TIR que predice la curva para su duration. Un residuo positivo indica un bono que rinde más de lo que "debería" dada su duration (atractivo relativo); un residuo negativo indica lo contrario.
Principales conclusiones
- Calidad de la curva muy dispar entre segmentos. El R² varía enormemente entre familias: Duales (0,99), BOPREAL (1,00) y Globales (0,97) tienen curvas muy limpias, donde la duration explica casi toda la variación de tasa — son los segmentos más eficientes y predecibles. En el otro extremo, Provinciales Ley NY (0,20), TAMAR (0,22) y Provinciales ARS (0,41) muestran dispersión dominada por riesgo de crédito e iliquidez específica de cada emisor, no por plazo.
- Curvas en pesos: casi plana en tasa fija corta, muy empinada en CER. En pesos a tasa fija (LECAP/BONCAP) la curva es corta y casi plana (1,75%–2,14% TEM), consistente con un mercado que exige poca prima por extender duration dentro del año. En CER, en cambio, la curva es marcadamente positiva, subiendo de 1,4%–2,3% en el tramo corto a 9%–10,3% en el tramo largo, lo que refleja una prima real significativa por plazo.
- BOPREAL: el mayor "escalón" de carry por duration. BOPREAL exhibe un salto abrupto de 230 puntos básicos a 750 en apenas 1,1 años adicionales de duration (Serie I a Serie IV), el punto de la curva con mejor relación retorno/duration adicional de todo el universo analizado.
- Provinciales: dispersión alta, tratar como crédito, no como curva. Las curvas provinciales (Ley NY y Ley ARS) tienen R² bajo porque el crédito específico domina: conviene tratarlas como selección de crédito y no como trade de duration puro. Varios residuos extremos (CO27D +768pb, COY27 −3.184pb, PMM27 excluido por distorsión) probablemente reflejen baja liquidez o efectos de capital muy amortizado más que oportunidades genuinas, y deben verificarse antes de operar.
- Enfoque núcleo–satélite para reducir riesgo sin resignar rendimiento. Combinando las nueve curvas, la estrategia propuesta es un enfoque núcleo–satélite: concentrar la toma de duration en las curvas de R² alto (Globales, BOPREAL, Duales, tramo corto de LECAP) donde la compensación por plazo es sistemática y predecible, y usar las curvas de R² bajo (Provinciales, TAMAR) de forma táctica y acotada, vía swaps de valor relativo dentro de la misma duration en lugar de apuestas direccionales de plazo.
2. LECAP y BONCAP — Tasa Fija en Pesos
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| S30S6 | LECAP Tesoro Nacional | 1.80% | 7.27 |
| S16O6 | LECAP Tesoro Nacional | 1.91% | 19.91 |
| S30O6 | LECAP Tesoro Nacional | 1.75% | 31.67 |
| S13N6 | LECAP Tesoro Nacional | 1.98% | 41.89 |
| S30N6 | LECAP Tesoro Nacional | 1.96% | 55.46 |
| S29E7 | LECAP Tesoro Nacional | 2.01% | 102.43 |
| T15E7 | BONCAP Tesoro Nacional | 1.98% | 91.72 |
| T30A7 | BONCAP Tesoro Nacional | 2.12% | 171.86 |
| T31Y7 | BONCAP Tesoro Nacional | 2.14% | 195.40 |
| T30J7 | BONCAP Tesoro Nacional | 2.14% | 218.78 |
Lectura de la curva
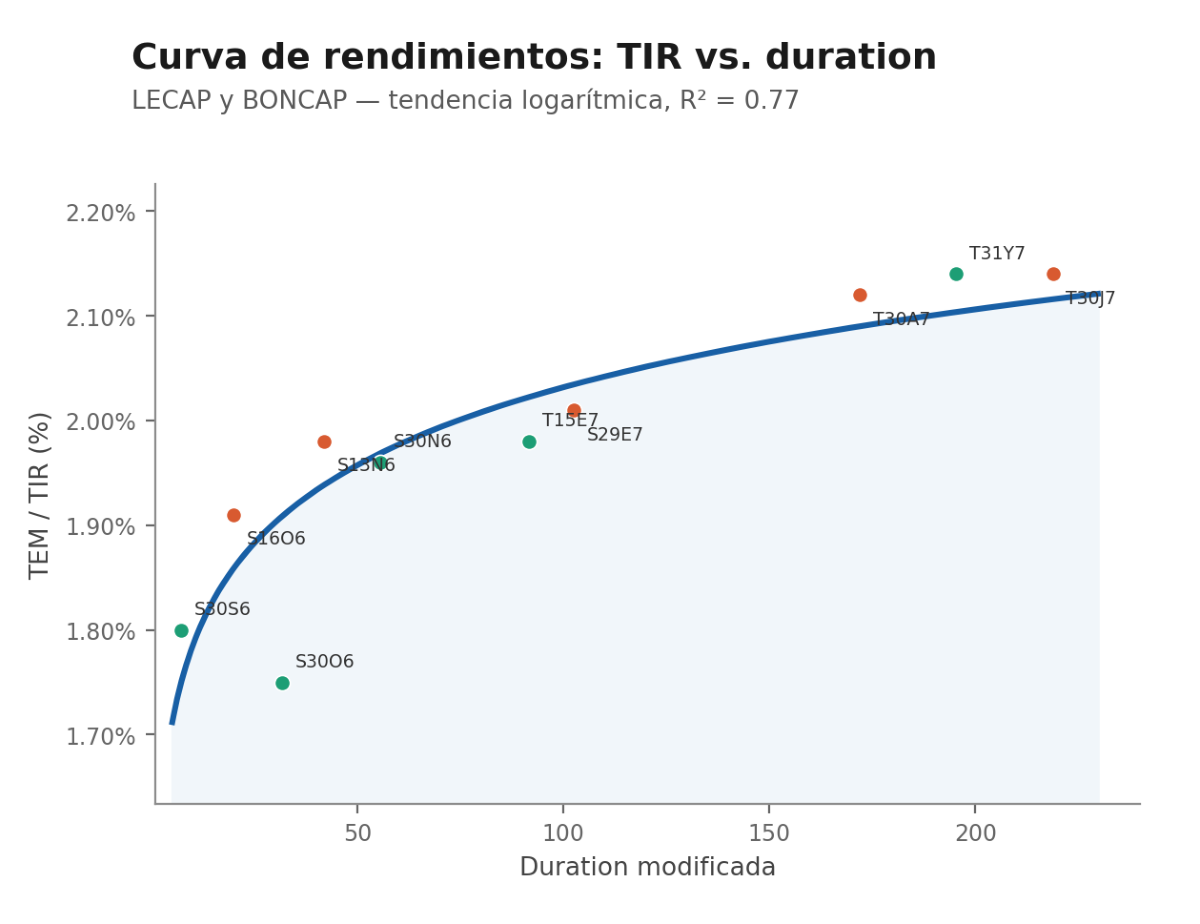
La curva de tasa fija en pesos (LECAP y BONCAP del Tesoro) es corta, duration entre 7 y 219 días, y relativamente plana: la TEM sube apenas de 1,75% a 2,14% a lo largo de todo el tramo. El ajuste logarítmico explica el 77% de la variación (R²=0,77), un nivel razonable para una curva de instrumentos muy homogéneos entre sí. La pendiente positiva pero suave indica que el mercado exige una prima de plazo moderada dentro del año calendario, sin discontinuidades relevantes entre LECAP y BONCAP.
Posicionamiento relativo
- Más cheapening: S16O6 (20 días, TEM 1.91%) es el más atractivo de la curva, con un residuo de +0.05 pp sobre la tendencia.
- Más caro: S30O6 (32 días, TEM 1.75%) cotiza -0.16 pp por debajo de la curva.
Dado que la dispersión es acotada (residuos entre −16 y +5 puntos básicos), no hay grandes ineficiencias para explotar dentro de esta curva; las diferencias son más relevantes como referencia de liquidez de muy corto plazo que como fuente de retorno.
3. Bonos y Letras CER
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| X30N6 | Letra CER Cupón Cero | 2.00% | 68.62 |
| X29E7 | Letra CER Cupón Cero | 3.32% | 125.83 |
| X30S6 | Letra CER Cupón Cero | -3.37% | 9.31 |
| TX26 | Bono CER Tasa Fija | 2.31% | 49.00 |
| TZXO6 | Bono CER Cupón Cero | 1.44% | 38.45 |
| TZXD6 | Bono CER Cupón Cero | 5.90% | 80.27 |
| TZXM7 | Bono CER Cupón Cero | 5.82% | 180.50 |
| TZXA7 | Bono CER Cupón Cero | 4.18% | 212.13 |
| TZXY7 | Bono CER Cupón Cero | 4.30% | 241.61 |
| TZX27 | Bono CER Cupón Cero | 3.32% | 272.95 |
| TX28 | Bono CER Tasa Fija | 7.72% | 365.00 |
| TZXS7 | Bono CER Cupón Cero | 5.65% | 354.01 |
| TZXO7 | Bono CER Cupón Cero | 5.57% | 381.74 |
| TZXD7 | Bono CER Cupón Cero | 7.98% | 416.76 |
| TZXM8 | Bono CER Cupón Cero | 9.09% | 510.57 |
| TZX28 | Bono CER Cupón Cero | 9.38% | 592.42 |
| TZXS8 | Bono CER Cupón Cero | 9.35% | 675.84 |
| TZXD8 | Bono CER Cupón Cero | 9.44% | 745.61 |
| TZXM9 | Bono CER Cupón Cero | 9.70% | 837.76 |
| TX31 | Bono CER Tasa Fija | 10.32% | 876.00 |
| DICP | Bono CER Tasa Fija | 9.98% | 1022.00 |
| PAP0 | Bono CER Step Up | 9.69% | 2154.00 |
| PARP | Bono CER Step Up | 10.23% | 2117.00 |
| CUAP | Bono CER Tasa Fija | 9.33% | 3322.00 |
Lectura de la curva
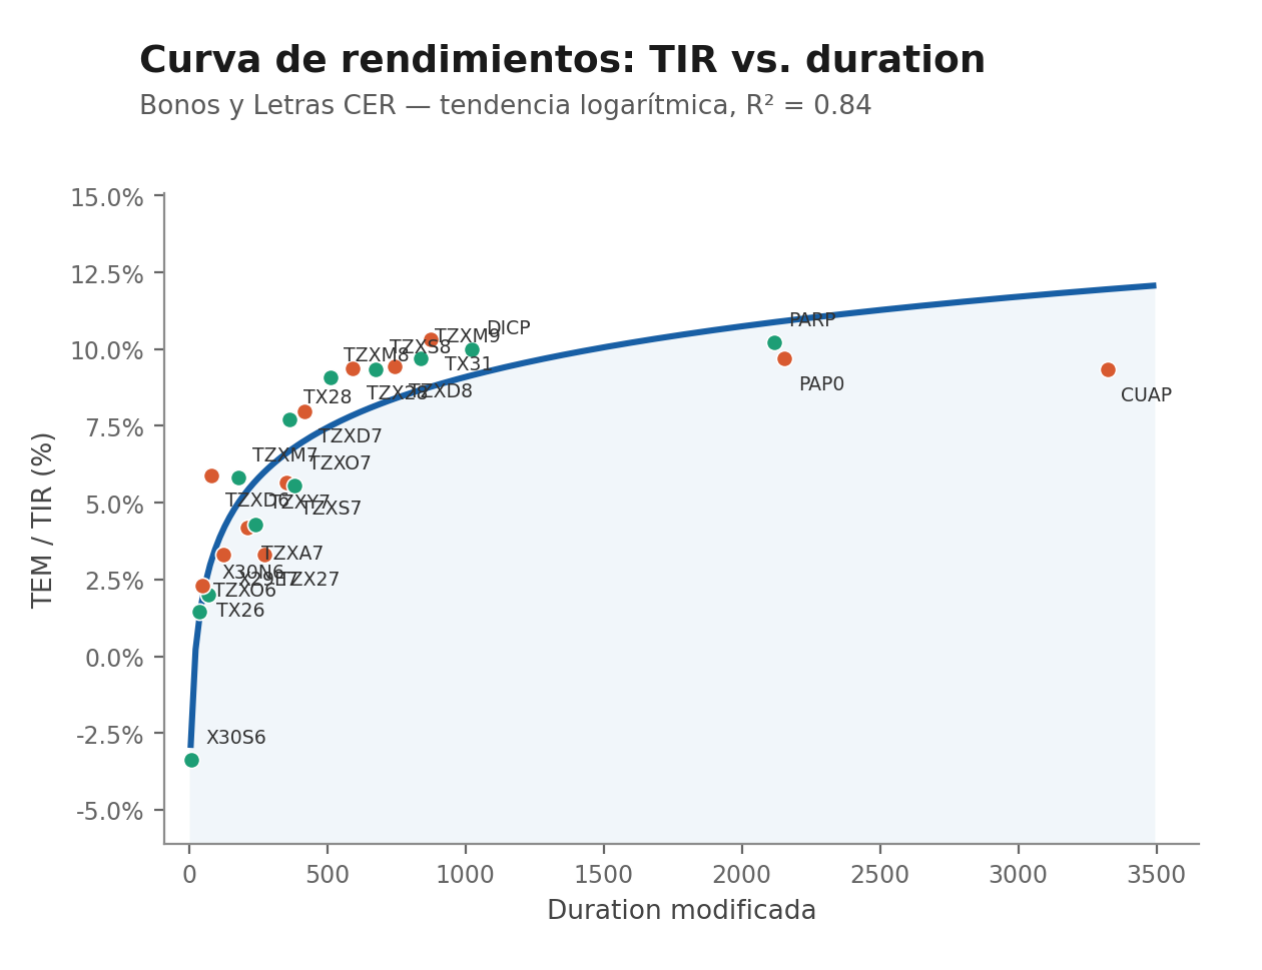
La curva CER es la más empinada del universo en pesos: la TIR real sube de terreno negativo en el extremo corto (X30S6, −3,37%) a niveles de 9%–10,3% en el tramo largo (TX31, DICP, PARP), con un ajuste logarítmico que explica el 84% de la variación (R²=0,84). Esa pendiente pronunciada refleja tanto la prima real que exige el mercado por extender duration en instrumentos ajustados por inflación como la heterogeneidad de estructuras (cupón cero, tasa fija, step up) dentro de la misma familia.
Posicionamiento relativo
- Barato — TZXD6 (duration 80, TIR 5.90%): +2.81 pp por encima de la curva.
- Barato — TZXM8 (duration 511, TIR 9.09%): +1.60 pp por encima de la curva.
- Barato — TX31 (duration 876, TIR 10.32%): +1.54 pp por encima de la curva.
- Caro — TZX27 (duration 273, TIR 3.32%): -2.68 pp por debajo de la curva.
- Caro — CUAP (duration 3322, TIR 9.33%): -2.62 pp por debajo de la curva.
- Caro — TZXY7 (duration 242, TIR 4.30%): -1.41 pp por debajo de la curva.
El caso más marcado es CUAP, el bono de mayor duration (3.322) y a la vez el más caro en términos relativos (−262pb): concentra el mayor riesgo de duration de toda la curva sin compensación adicional por ello, lo que lo convierte en el primer candidato a recortar dentro de la cartera CER.
4. BOPREAL — Bonos del BCRA
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| BPOA7 | BOPREAL Serie I-A | 2.30% | 0.8 |
| BPOB7 | BOPREAL Serie I-B | 2.33% | 0.8 |
| BPOC7 | BOPREAL Serie I-C | 2.09% | 0.8 |
| BPOD7 | BOPREAL Serie I-D | 2.66% | 0.8 |
| BPOB8 | BOPREAL Serie IV-B | 7.44% | 1.9 |
| BPOA8 | BOPREAL Serie IV-A | 7.50% | 1.9 |
Lectura de la curva
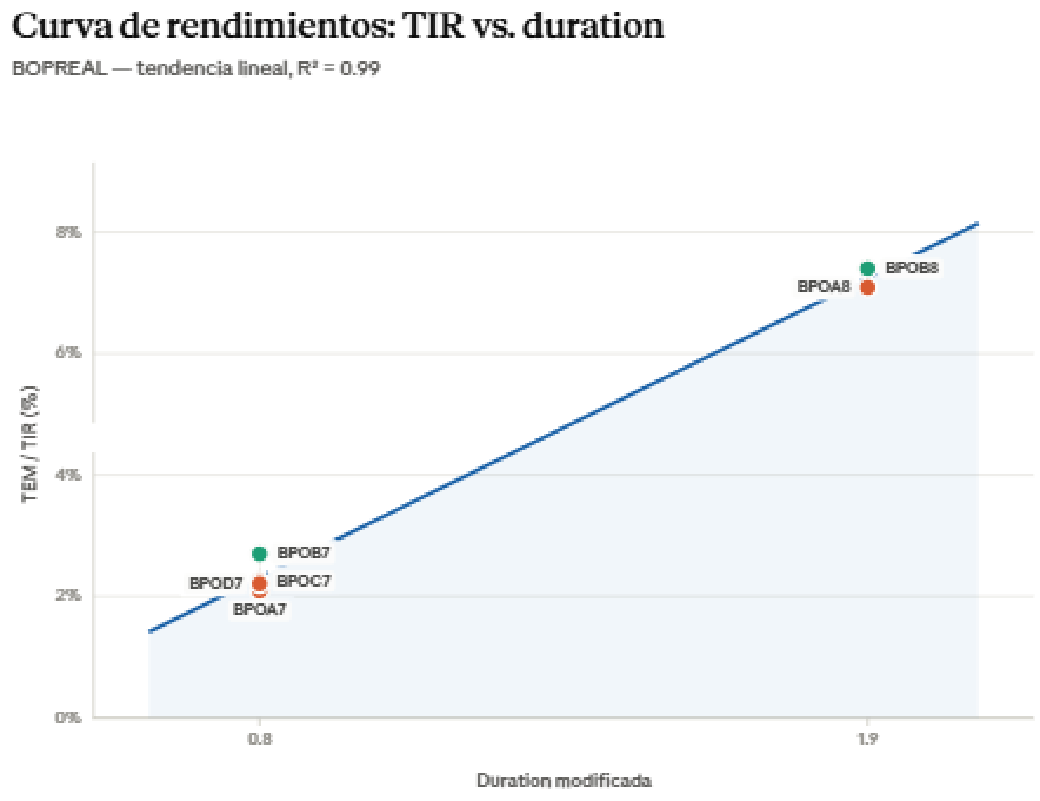
BOPREAL es, junto con Duales, la curva más limpia del relevamiento (R²=1,00 con tendencia lineal), pero su forma es la de un escalón antes que una curva suave: dos clusters muy compactos, uno en 0,8 años de duration (2,09%–2,66%) y otro en 1,9 años (7,44%–7,50%), separados por un salto de casi 500 puntos básicos en apenas 1,1 años adicionales de plazo.
Posicionamiento relativo
- Relativo Serie I — Dentro de la Serie I, BPOD7 (2.66%) es el más atractivo del cluster corto, con +0.32 pp sobre la línea.
Más que una oportunidad de valor relativo entre bonos individuales, la dispersión dentro de cada cluster es mínima, la lectura clave de BOPREAL es el punto de inflexión entre series: extender de la Serie I a la Serie IV ofrece la mejor relación retorno adicional / duration adicional de todo el universo analizado en este informe.
5. Globales y Bonares
Duration Modificada en años. Globales = ley NY; Bonares = ley local.
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| GD29 | Global — Ley NY | 6.00% | 1.4 |
| GD30 | Global — Ley NY | 7.02% | 1.8 |
| GD38 | Global — Ley NY | 9.55% | 4.3 |
| GD35 | Global — Ley NY | 9.81% | 4.9 |
| GD41 | Global — Ley NY | 9.85% | 5.4 |
| GD46 | Global — Ley NY | 9.61% | 5.8 |
| AO27 | Bonar — Ley local | 3.68% | 1.0 |
| AO28 | Bonar — Ley local | 9.24% | 1.8 |
| AO29 | Bonar — Ley local | 10.23% | 2.6 |
| AL29 | Bonar — Ley local | 8.19% | 1.4 |
| AL30 | Bonar — Ley local | 8.94% | 1.8 |
| AN29 | Bonar — Ley local | 10.26% | 2.6 |
| AE38 | Bonar — Ley local | 11.16% | 4.1 |
| AL35 | Bonar — Ley local | 10.92% | 4.8 |
| AL41 | Bonar — Ley local | 11.03% | 5.2 |
Globales — Ley NY
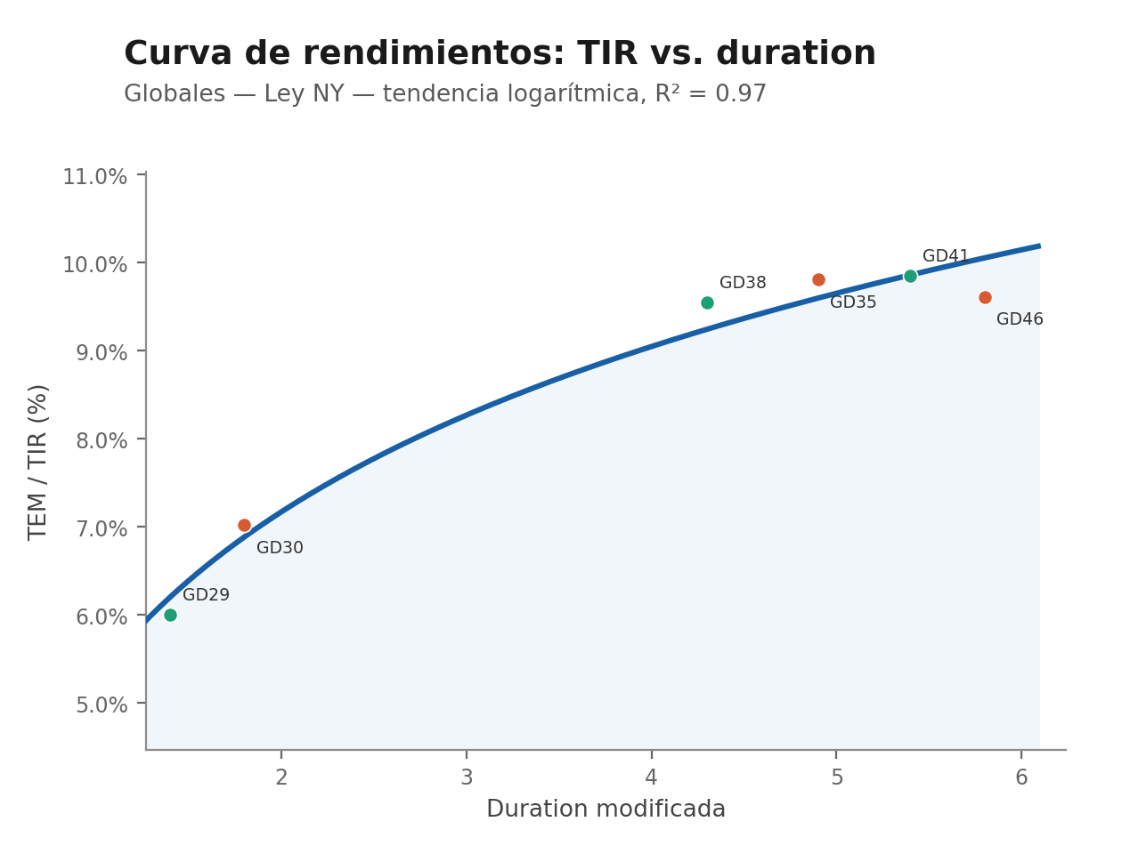
La curva soberana en dólares (Globales) es una de las más consistentes del relevamiento: R²=0,97 con tendencia logarítmica, subiendo de forma ordenada de 6,00% (GD29, 1,4 años) a 9,85% (GD41, 5,4 años).
- Barato — GD38 (duration 4.3, TIR 9.55%) es el punto más barato de la curva (+0.31 pp).
- Caro — GD46 (duration 5.8, TIR 9.61%) es el más caro y, a la vez, el de mayor duration de la curva (-0.44 pp).
Bonares — Ley local
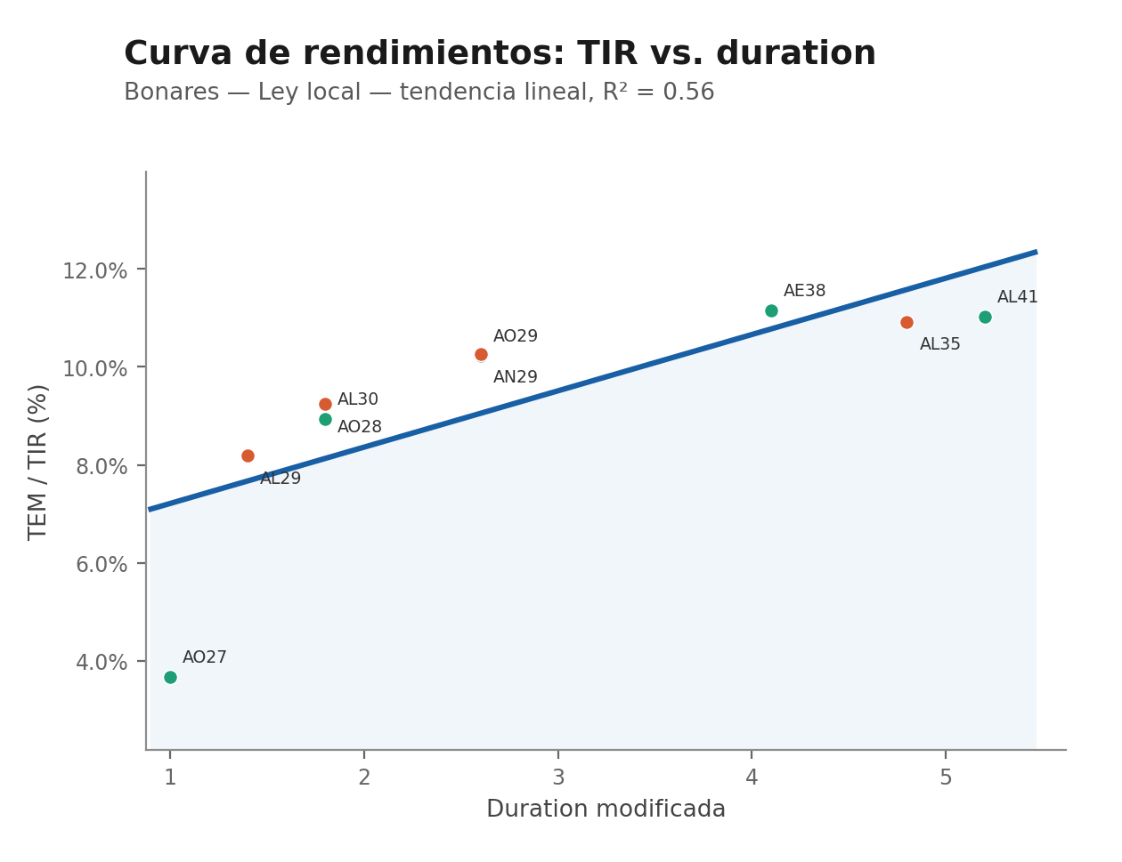
La curva de Bonares (ley local) es bastante más ruidosa que la de Globales: R²=0,56 con tendencia lineal, reflejando el diferencial de liquidez entre series bajo legislación argentina. AO27 aparece como un outlier severo (TIR 3,68% frente a una predicción de 7,21%, residuo de −353pb) que probablemente responda a una particularidad de esa serie específica (vencimiento próximo, baja liquidez) más que a una señal de valor relativo genuina, y se excluye de las recomendaciones por ese motivo.
- Barato — AN29 y AO29 (duration ~2,6 años) rinden +1.21 pp y +1.18 pp por encima de la curva, respectivamente, el tramo medio de Bonares luce el más atractivo.
- Caro — AL41 (duration 5.2, la mayor de la serie) cotiza -1.01 pp por debajo de la curva.
6. TAMAR Capitalizables — Tasa Variable
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| TMF27 | Bono TAMAR Capitalizable | 2.05% | 123.84 |
| TML27 | Bono TAMAR Capitalizable | 2.15% | 241.71 |
| TMG27 | Bono TAMAR Capitalizable | 2.20% | 264.87 |
| TMF28 | Bono TAMAR Capitalizable | 1.90% | 416.25 |
| TMG28 | Bono TAMAR Capitalizable | 2.70% | 515.86 |
Lectura de la curva
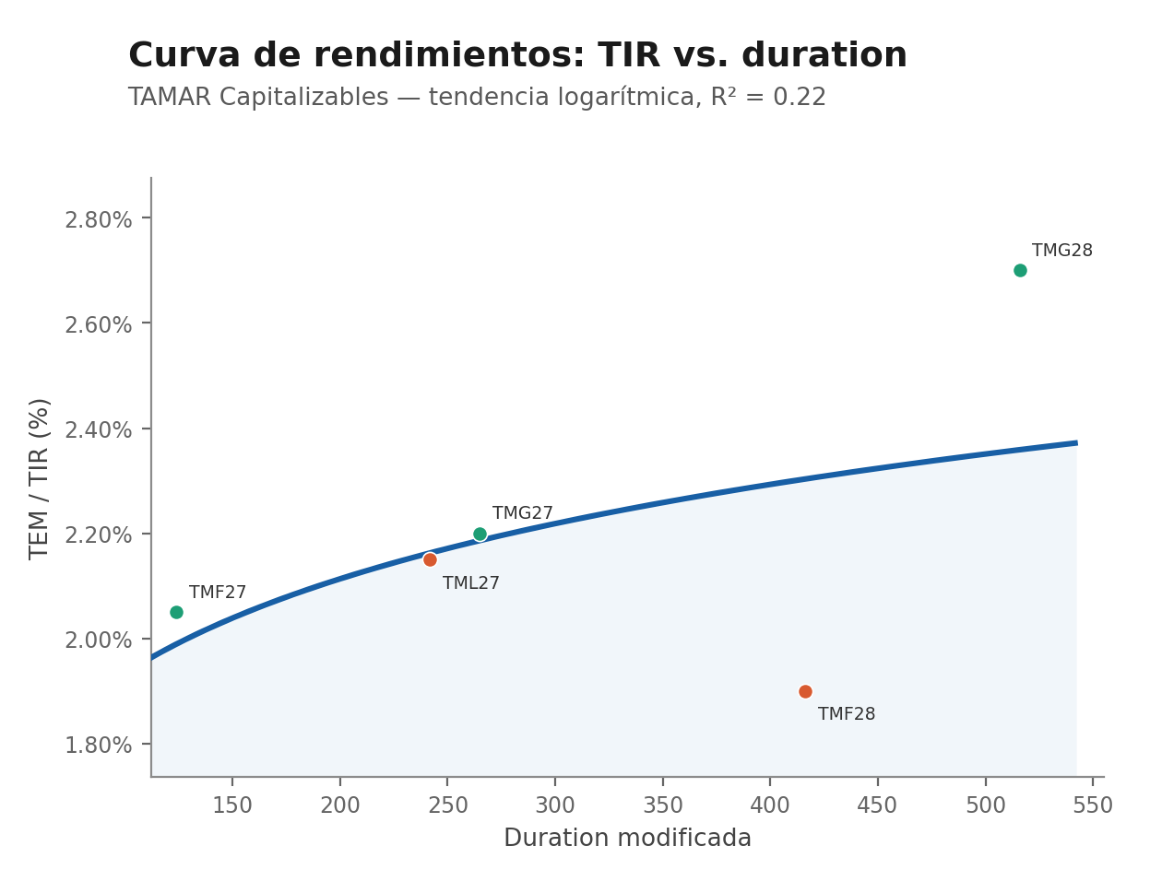
Con solo cinco instrumentos y un R² de apenas 0,22, la curva TAMAR capitalizable es, junto con las provinciales, la de peor ajuste del relevamiento: la duration explica muy poco de la dispersión de tasas. La TEM se mueve en un rango angosto (1,90%–2,70%) sin una relación clara con el plazo, TMF28 (duration 416) rinde menos que TML27 (duration 242 días), por ejemplo.
Posicionamiento relativo
El resultado práctico es que extender duration dentro de esta familia no está sistemáticamente compensado: TMF28 es el más caro relativo (-0.40 pp) pese a no ser el de mayor plazo, mientras que TMG28 (+0.34 pp) es levemente más atractivo pero con la mayor duration de la serie. Con una curva tan plana y ruidosa, conviene priorizar el tramo corto (TMF27) y evitar tomar duration adicional en TAMAR solo por la promesa de mayor tasa nominal, ya que esa promesa no se ve reflejada de forma consistente en los datos.
7. Bonos Duales (tasa ganadora TAMAR)
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| TTD26 | Dual Tasa Fija vs. TAMAR+Margen | 1.87% | 68.04 |
| TXMJ8 | Dual CER vs. TAMAR+Margen | 2.61% | 475.82 |
| TXMD8 | Dual CER vs. TAMAR+Margen | 2.68% | 594.33 |
| TXMJ9 | Dual CER vs. TAMAR+Margen | 2.71% | 734.11 |
| TXMD9 | Dual CER vs. TAMAR+Margen | 2.76% | 851.33 |
| TXMJ0 | Dual CER vs. TAMAR+Margen | 2.76% | 992.44 |
| TMVE8 | Dual Dollar Linked vs. TAMAR | 2.46% | 371.39 |
Lectura de la curva
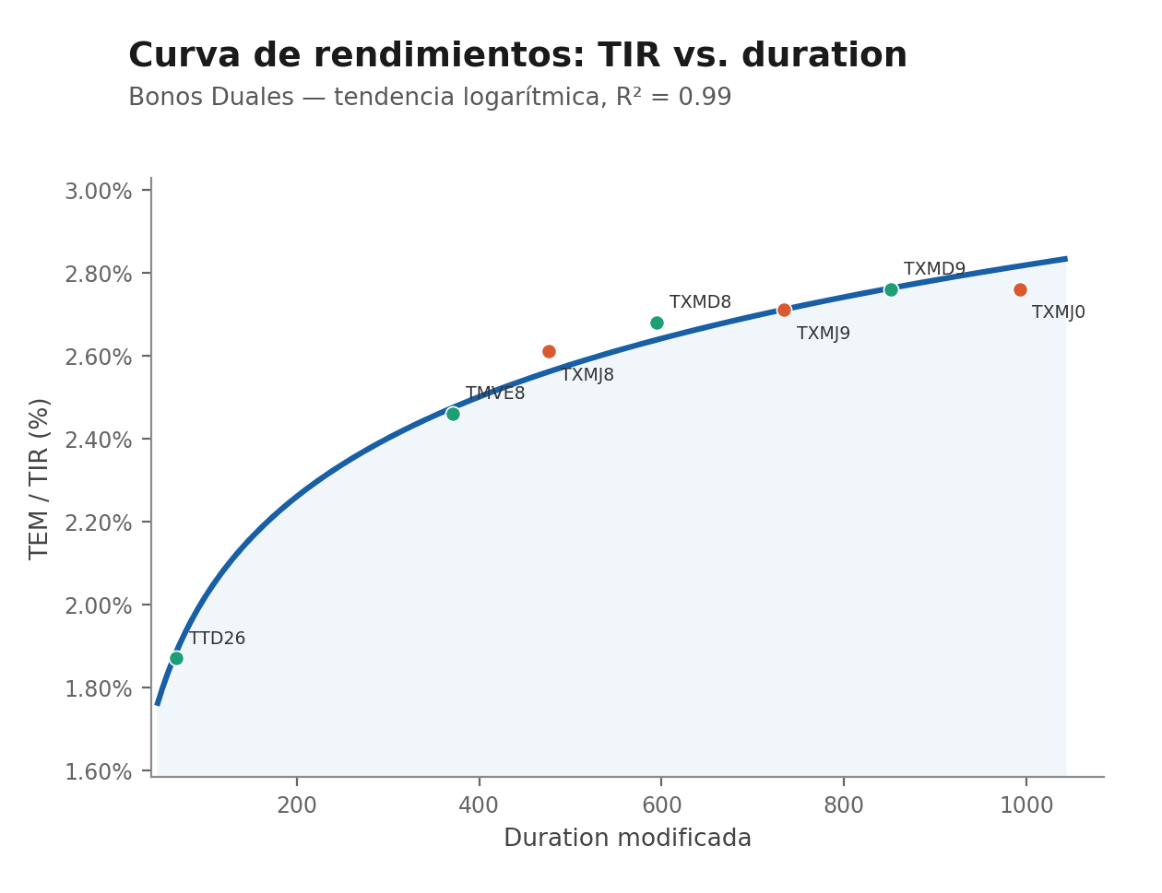
Los Duales muestran la curva más eficiente de todo el relevamiento junto a BOPREAL: R²=0,99 con tendencia logarítmica, con una TIR que sube de forma casi perfectamente predecible de 1,87% (TTD26, duration 68) a 2,76% (TXMD9/TXMJ0, duration >850).
Posicionamiento relativo
Con residuos que no superan los 6 puntos básicos en ningún caso, no hay oportunidades de valor relativo significativas dentro de esta curva: los siete instrumentos están, en la práctica, sobre la misma línea de tendencia. La decisión relevante en Duales no es qué bono elegir dentro de un mismo tramo, sino qué duration objetivo tomar, ya que el mercado parece arbitrar la curva de forma consistente.
8. Letras y Bonos Dollar Linked
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| D30S6 | Letra Dollar Linked | -12.54% | 0.00 |
| D30O6 | Letra Dollar Linked | 0.94% | 0.10 |
| D15E7 | Letra Dollar Linked | 2.97% | 0.30 |
| D31M7 | Letra Dollar Linked | 3.78% | 0.50 |
| D10Y7 | Letra Dollar Linked | 1.06% | 0.60 |
| TZV27 | Bono Dollar Linked | 4.15% | 0.70 |
| TZV28 | Bono Dollar Linked | 9.71% | 1.60 |
| TZVD8 | Bono Dollar Linked | 10.33% | 2.00 |
Lectura de la curva
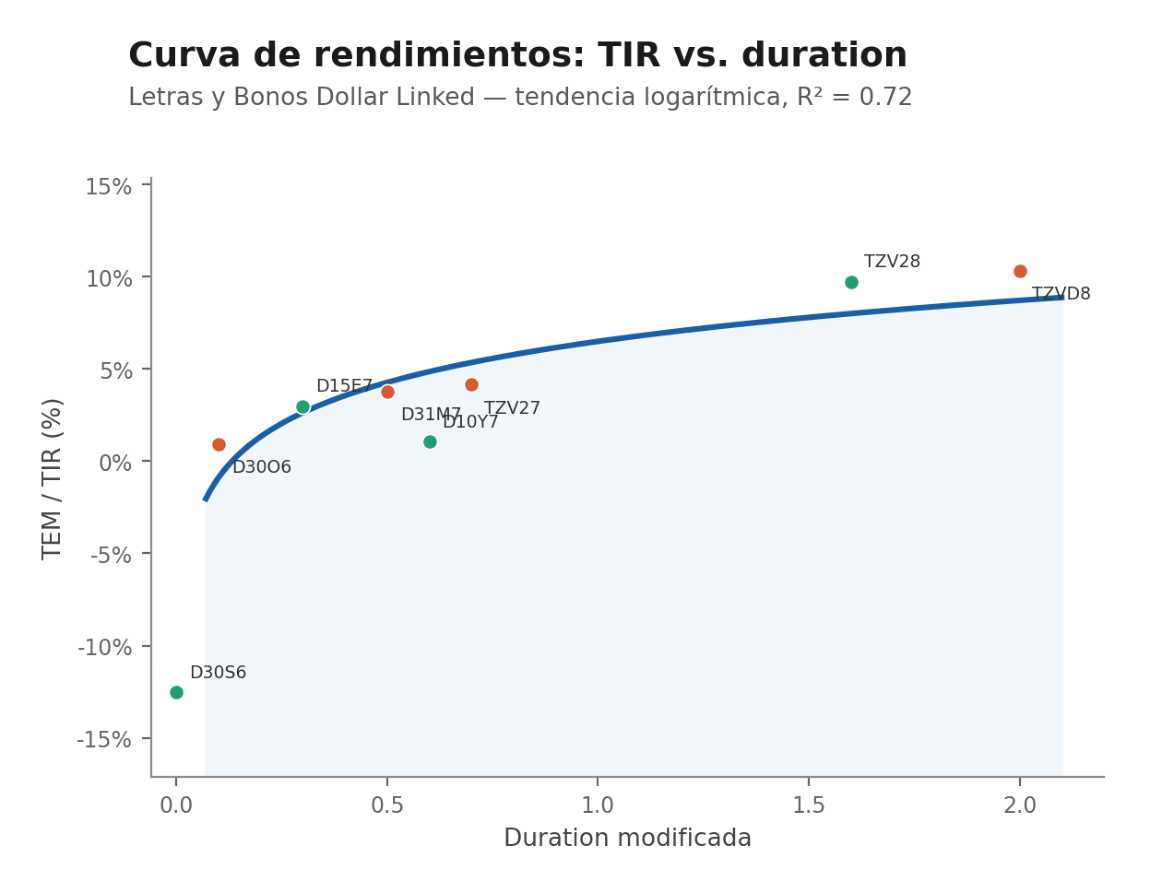
La curva Dollar Linked tiene un ajuste intermedio (R²=0,72) y la particularidad de que el extremo más corto (D30S6, duration 0) opera con una TIR fuertemente negativa (−12,54%), probablemente asociada a un efecto técnico de vencimiento inminente más que a una señal de mercado. Excluyendo ese punto, la curva sube de forma razonable hasta 10,33% en TZVD8 (duration 2,0).
Posicionamiento relativo
- Caro — D10Y7 (duration 0,6, TIR 1,06%) es el punto más caro de la curva, con un residuo de −380pb: rinde muy por debajo de lo que le correspondería para su duration, incluso comparado con letras de plazo similar como D31M7 o D15E7.
- Barato — TZV28 y TZVD8 (duration 1,6 y 2,0 años) son los más atractivos del tramo largo, con residuos de +171pb y +161pb respectivamente: ofrecen un salto de tasa grande por una extensión de duration moderada.
9. Provinciales Hard Dollar (Ley NY)
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| BA37D | Buenos Aires 2037 D (Step Up) | 11.21% | 4.0 |
| BB37D | Buenos Aires 2037 B (Step Up) | 11.69% | 4.8 |
| BC37D | Buenos Aires 2037 C (Step Up) | 11.06% | 4.9 |
| BDC33 | CABA 2033 (Tasa Fija) | 6.56% | 4.6 |
| BDC36 | CABA 2036 (Tasa Fija) | 6.78% | 6.1 |
| CO27D | Córdoba 2029 (Step Up) | 14.12% | 1.3 |
| CO32 | Córdoba 2032 (Tasa Fija) | 7.86% | 3.6 |
| CO35 | Córdoba 2035 (Tasa Fija) | 8.46% | 5.1 |
| ERF25 | Entre Ríos 2028 (Step Up) | 4.55% | 1.0 |
| ERM33 | Entre Ríos 2033 (Tasa Fija) | 9.30% | 4.0 |
| NDT25 | Neuquén 2030 (Step Up) | 5.95% | 1.6 |
| PMM29 | Mendoza 2029 (Step Up) | 4.27% | 1.4 |
| PUA36 | Chubut 2036 (Tasa Fija) | 7.63% | 4.4 |
| SA24D | Salta 2027 (Step Up) | 2.69% | 0.7 |
| SFD34 | Santa Fe 2034 (Tasa Fija) | 7.79% | 4.8 |
| CH24D | Chaco 2028 (Step Up) | 110.09% | 0.4 |
| CO24D | Córdoba 2027 (Step Up) | 93.75% | 0.2 |
| CO26 | Córdoba 2026 (Tasa Fija) | -81.74% | 0.5 |
| JUS22 | Jujuy 2027 (Step Up) | 95.41% | 0.3 |
| NDT11 | Neuquén 2030 (Step Up) | 101.63% | 0.5 |
| TFU27 | Tierra del Fuego 2030 (Tasa Fija) | 157.09% | 0.3 |
Lectura de la curva
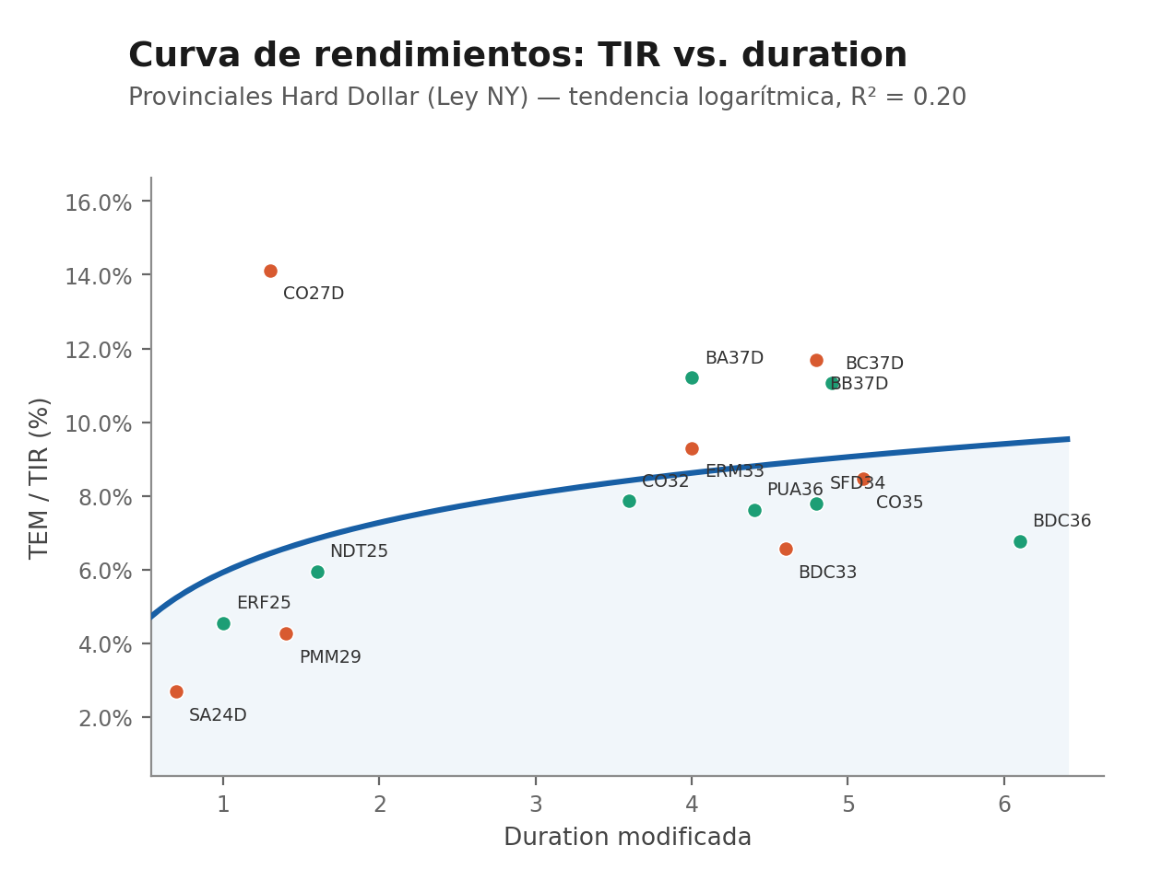
La curva provincial hard dollar es la de peor ajuste de todo el informe (R²=0,20), lo que confirma que en este segmento el riesgo de crédito específico y la liquidez de cada emisión dominan por completo sobre el efecto de duration. Seis emisiones (Chaco, Córdoba 2027, Córdoba 2026, Jujuy, Neuquén 2030 y Tierra del Fuego, con TIR entre −81,74% y 157,09%) se excluyeron del ajuste porque su capital residual muy amortizado distorsiona la TIR reportada; igualmente se listan en la tabla por completitud, pero no deben leerse como comparables al resto de la curva.
Posicionamiento relativo (sobre las 15 emisiones comparables)
- Barato — BB37D (duration 4.8, TIR 11.69%): +2.71 pp.
- Barato — BA37D (duration 4.0, TIR 11.21%): +2.59 pp.
- Caro — BDC36 (duration 6.1, TIR 6.78%): -2.66 pp.
- Caro — SA24D (duration 0.7, TIR 2.69%): -2.55 pp.
- Caro — BDC33 (duration 4.6, TIR 6.56%): -2.34 pp.
10. Provinciales Ley Argentina (ARS)
| Ticker | Descripción | Tasa (TEM/TIR) | Duration Modificada |
|---|---|---|---|
| BAF27 | Tít. Deuda Munic. Cdad. de Córdoba 2027 (TAMAR) | 35.06% | 0.2 |
| BAM27 | Tít. Deuda Munic. Cdad. de Córdoba 2027 (TAMAR) | 57.36% | 0.1 |
| BAO27 | Bono Munic. Cdad. de Córdoba 2027 (TAMAR) | 42.96% | 0.6 |
| BLE27 | Tít. Deuda Chaco 2027 (TAMAR) | 51.06% | 0.2 |
| BUN26 | Letra Chubut 2026 (Dual) | 50.82% | 0.1 |
| CO2D7 | Tít. Deuda Córdoba 2027 (TAMAR) | 30.44% | 1.0 |
| CO3D7 | Tít. Deuda Córdoba 2027 (Tasa Fija + CER) | 15.58% | 1.3 |
| COY27 | Tít. Deuda Córdoba 2027 (Tasa Fija + CER) | 3.79% | 0.5 |
| ERE27 | Tít. Deuda Entre Ríos 2027 (TAMAR) | 58.69% | 0.1 |
| PBM27 | Tít. Deuda Buenos Aires 2027 (TAMAR) | 54.41% | 0.3 |
| PBM28 | Tít. Deuda Buenos Aires 2028 (TAMAR) | 49.16% | 0.8 |
| PMD26 | Tít. Deuda Mendoza 2026 (TAMAR) | 47.23% | 0.2 |
| PMM27 | Tít. Deuda Mendoza 2027 (Cupón Cero + CER) | 1287.13% | 0.0 |
| SFN27 | Bono Santa Fe 2027 (BADLAR) | 93.21% | — |
Lectura de la curva
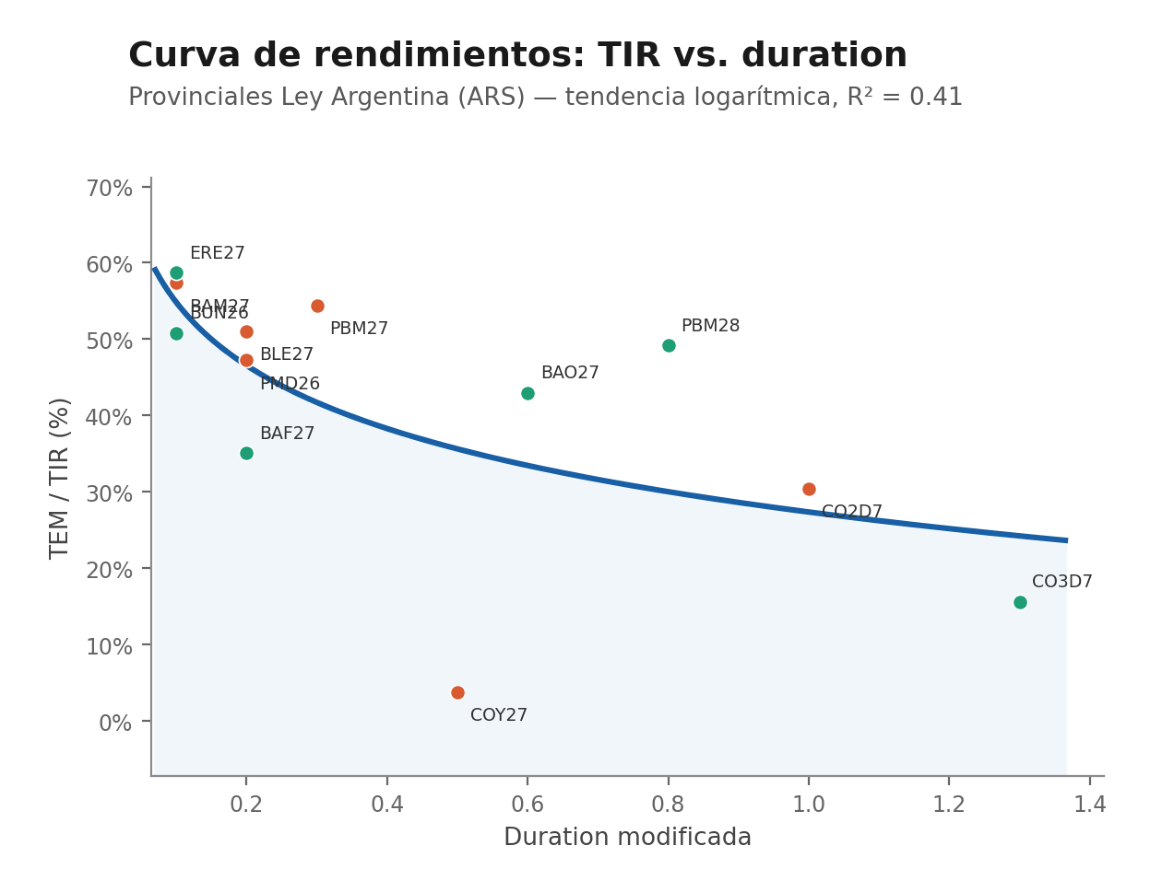
La curva provincial en pesos (TAMAR/BADLAR/CER) también muestra dispersión extrema (R²=0,41 tras excluir PMM27, cuya TIR de 1.287% por su estructura de cupón cero CER con capital muy ajustado la vuelve no comparable). SFN27 no reporta duration modificada. Al igual que en el caso NY, esta curva debe leerse como un mapa de riesgo de crédito emisor por emisor, no como una curva de tasas pura.
Posicionamiento relativo
- Barato — PBM28 (duration 0.8, TIR 49.16%): +19.13 pp.
- Barato — PBM27 (duration 0.3, TIR 54.41%): +12.69 pp.
- Barato — BAO27 (duration 0.6, TIR 42.96%): +9.50 pp.
- Caro — BAF27 (duration 0.2, TIR 35.06%): -11.49 pp.
- Caro — CO3D7 (duration 1.3, TIR 15.58%): -8.66 pp.
11. Análisis Cruzado entre Curvas
Más allá del análisis dentro de cada curva, comparar la calidad de ajuste (R²) entre familias permite ordenar los segmentos de renta fija argentina según cuánto premia el mercado la extensión de duration de forma sistemática y predecible, versus cuánto de la tasa responde a factores idiosincráticos de crédito o liquidez.
| Curva | R² | Tendencia | Rango de TIR | Lectura |
|---|---|---|---|---|
| Duales | 0.99 | Log. | 1.87% – 2.76% | Muy eficiente |
| BOPREAL | 1.00 | Lineal | 2.09% – 7.50% | Muy eficiente (2 clusters) |
| Globales | 0.97 | Log. | 6.00% – 9.85% | Muy eficiente |
| CER | 0.84 | Log. | -3.37% – 10.32% | Ajuste sólido |
| LECAP/BONCAP | 0.77 | Log. | 1.75% – 2.14% | Ajuste sólido, poca dispersión |
| Dollar Linked | 0.72 | Log. | -12.54% – 10.33% | Ajuste moderado |
| Bonares | 0.56 | Lineal | 3.68% – 11.16% | Ruidosa |
| Provinciales ARS | 0.41 | Log. | 3.79% – 58.69%* | Dominada por crédito |
| TAMAR Capitaliz. | 0.22 | Log. | 1.90% – 2.70% | Plana y ruidosa |
| Provinciales NY | 0.20 | Log. | 2.69% – 14.12%* | Dominada por crédito |
* Excluye emisiones con capital muy amortizado y outliers extremos señalados en cada sección.
Tres lecturas se desprenden de esta comparación. Primero, hay una jerarquía clara entre curvas "limpias" (Duales, BOPREAL, Globales) y curvas "ruidosas" (Provinciales, TAMAR): en las primeras, el R² alto significa que el mercado premia la duration de forma consistente, por lo que allí conviene tomar riesgo de plazo. En las segundas, el R² bajo indica que el riesgo dominante no es de duration sino de crédito o de liquidez del emisor puntual, por lo que la decisión relevante es la selección del nombre, no el punto de la curva.
Segundo, dentro de las curvas en pesos, la comparación entre LECAP/BONCAP (tasa fija, casi plana, 1,75%–2,14%) y CER (real, muy empinada, hasta 10,3%) sugiere que el mercado está pagando una prima real por inflación mucho más generosa en el tramo largo que en el corto, lo cual es consistente con mayor incertidumbre inflacionaria de mediano plazo que de corto plazo.
Tercero, en dólares, la curva soberana (Globales, R²=0,97) es sustancialmente más eficiente que la curva provincial hard dollar (R²=0,20): un inversor que busque exposición a duration en dólares encuentra una compensación más predecible en el riesgo soberano que en el subsoberano, donde conviene exigir spread adicional específicamente por el riesgo de crédito y liquidez de cada provincia, más allá de la duration.
12. Estrategia de Rotación de Carteras
El objetivo declarado de esta sección es doble: reducir el riesgo de la cartera y, al mismo tiempo, mejorar la rentabilidad esperada. Ambos objetivos no son excluyentes: varias de las rotaciones propuestas a continuación logran las dos cosas a la vez, porque consisten en reemplazar un instrumento "caro" y de mayor duration por uno "barato" de duration similar o menor dentro de la misma curva, sin alterar la exposición de moneda ni de crédito del inversor.
11.1 Marco general: núcleo y satélite
Con base en el R² de cada curva, proponemos separar la cartera de renta fija en dos bloques:
- Núcleo (core) — Globales, BOPREAL, Duales y el tramo corto de LECAP/BONCAP — curvas con R² entre 0,77 y 1,00, donde la relación TIR/duration es consistente y predecible. Aquí es donde conviene concentrar la exposición a duration, porque el mercado la compensa de forma sistemática.
- Satélite (táctico) — Provinciales (NY y ARS), TAMAR Capitalizables y, en menor medida, Dollar Linked de tramo corto, curvas con R² entre 0,20 y 0,72, donde el riesgo de crédito/liquidez domina sobre el de duration. Aquí conviene operar con posiciones más acotadas, priorizando swaps de valor relativo dentro de la misma duration por sobre apuestas de extensión de plazo.
Este ordenamiento por sí solo ya reduce riesgo: significa tomar duration donde la compensación es predecible, y reservar las curvas ruidosas para posiciones más chicas y más diversificadas por emisor.
11.2 Rotaciones para reducir riesgo
Recortar duration extrema y cara en CER: CUAP → DICP. CUAP es simultáneamente el bono de mayor duration (3.322) y el más caro en términos relativos de toda la curva CER (−262pb). Reducir CUAP y reasignar hacia DICP (duration 1.022, +84pb, atractivo relativo) recorta duration en más de dos tercios sin resignar exposición al segmento CER, y de paso mejora el posicionamiento relativo dentro de la curva.
Acortar duration cara en Bonares: AL41 → AO29 / AN29. AL41 es la emisión de mayor duration de Bonares (5,2 años) y, a la vez, la más cara (−101pb). Rotar hacia AO29 o AN29 (duration 2,6 años, +118/+121pb) reduce la duration de la posición casi a la mitad y mejora el punto de entrada relativo.
Evitar duration no remunerada en TAMAR: priorizar TMF27. Dado el R² de apenas 0,22, extender plazo en TAMAR no está confiablemente remunerado. Concentrar la posición en TMF27 (duration 124, el más corto) en lugar de TMF28 o TMG28 reduce la duration sin renunciar a un nivel de tasa competitivo dentro de la familia.
Verificar y acotar posiciones en outliers extremos: CO27D y COY27. Los residuos extremos de CO27D (+768pb en Provinciales NY) y de COY27 (−3.184pb en Provinciales ARS) son estadísticamente atípicos incluso para curvas ya ruidosas, lo que sugiere baja liquidez o distorsión de precio más que una señal confiable. Mantener esas posiciones fuera de la cartera, o en un tamaño mínimo, hasta confirmar la cotización con otra fuente, reduce el riesgo de cola de la cartera.
Salir del peor punto riesgo/retorno en Provinciales NY: BDC36. BDC36 combina la mayor duration de la curva provincial NY (6,1 años) con uno de los residuos más negativos (−266pb): es el punto de peor relación riesgo/retorno de todo el segmento hard dollar subsoberano y un candidato natural a reducir.
11.3 Rotaciones para aumentar rentabilidad
Swap de valor relativo en CER (duration 350–420 dias): TZXS7/TZXO7 → TX28. En el tramo 350–420 días de duration de la curva CER, TX28 rinde 7,72% (+103pb sobre la curva) frente a TZXS7 (5,65%, −97pb) y TZXO7 (5,57%, −123pb) en duration casi idéntica. Rotar de TZXS7/TZXO7 hacia TX28 captura entre 175 y 225 puntos básicos adicionales de TIR sin modificar materialmente la duration de la posición.
Swap con doble beneficio en CER: X29E7 → TZXD6. X29E7 (duration 126, −84pb) cotiza cara frente a TZXD6 (duration 80, +281pb), que es el punto más barato de toda la curva CER. La rotación reduce la duration de la posición y suma cerca de 365 puntos básicos de TIR al mismo tiempo, el ejemplo más claro de reducir riesgo y aumentar retorno en forma simultánea dentro de este informe.
Swap de crédito en Provinciales NY: BDC33/BDC36 → BA37D/BB37D/BC37D. Dentro de la curva provincial NY comparable, las series de Buenos Aires 2037 (BA37D, BB37D, BC37D, duration 4,0–4,9, residuos entre +204pb y +271pb) lucen sistemáticamente más baratas que las de CABA (BDC33, BDC36, residuos de −234pb y −266pb) en duration similar. Rotar de CABA hacia Buenos Aires 2037 mejora el carry sin extender duration.
Swap táctico en Provinciales ARS (posición acotada): BAF27 → PBM27/PBM28. PBM27 y PBM28 (Buenos Aires, duration 0,3 y 0,8) muestran los residuos más altos de toda la curva provincial ARS (+1.269pb y +1.913pb) frente a BAF27 (Córdoba municipal, −1.149pb) en duration comparable. La magnitud de estos residuos amerita cautela por la iliquidez propia del segmento, pero direccionalmente favorece migrar exposición desde BAF27 hacia el papel de Buenos Aires.
Extensión de duration bien pagada en Dollar Linked: D10Y7 → TZV28. Dentro de Dollar Linked, extender de D10Y7 (duration 0,6, el más caro de la curva, −380pb) hacia TZV28 (duration 1,6, +171pb) suma duration de forma moderada pero suma casi 550 puntos básicos de TIR, atractivo para quien busca cobertura cambiaria y tiene margen para tomar algo más de plazo.
La mejor relación retorno/duration adicional: BOPREAL Serie I → Serie IV. La mayor palanca de rentabilidad de todo el informe no es un swap dentro de una curva sino un cambio de cluster: pasar de BOPREAL Serie I (0,8 años, 2,1%–2,7%) a Serie IV (1,9 años, 7,4%–7,5%) suma cerca de 500 puntos básicos por poco más de un año adicional de duration, en la curva con mejor ajuste de todo el relevamiento (R²=1,00).
11.4 Síntesis
Combinando ambos bloques, la cartera resultante de aplicar estas rotaciones queda con: (i) menor duration promedio en los segmentos donde la duration extra no está confiablemente pagada (CER largo, Bonares largo, TAMAR largo); (ii) mayor concentración en los puntos de mejor relación TIR/duration dentro de cada curva (TZXD6 y TX28 en CER, BOPREAL Serie IV, Buenos Aires 2037 en provinciales NY); y (iii) exposición reducida a los outliers estadísticos más extremos, que representan riesgo de cola más que oportunidad genuina. El resultado neto es una cartera con perfil de riesgo más bajo por unidad de duration, y una TIR esperada más alta dentro de cada bucket de riesgo, sin necesidad de asumir mayor riesgo de crédito agregado.
Aviso Legal
Aviso legal: La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad por Acciones Simplificada constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).
Boston Asset Manager S.A. — Uso interno. No constituye recomendación personalizada de inversión.