
Renta Fija · Boston Asset Manager S.A.
Informe de Curvas de Rendimientos
22 de junio de 2026 · Análisis de las cinco curvas soberanas y cuasi-soberanas del mercado argentino
Datos Clave
- calendar_today 22 de junio de 2026
- stacked_line_chart LECAPS · BONCAPS · CER · BOPREALES · Hard Dollar
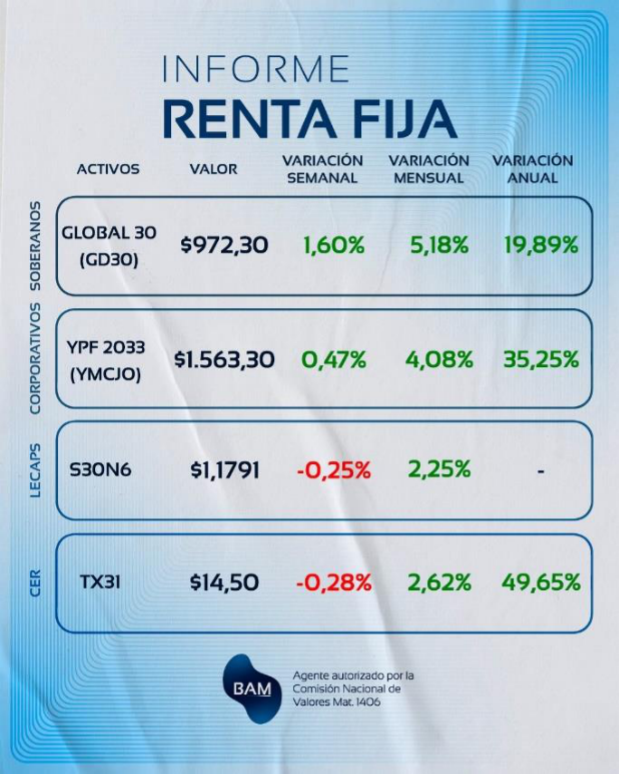
- monitoring GD30: $972,30 · var. anual +19,89%
- monitoring TX31: $14,50 · var. anual +49,65%
- monitoring S30N6: $1,1791 · var. mensual +2,25%
- monitoring YPF 2033 (YMCJO): $1.563,30 · var. anual +35,25%
El presente informe analiza las cinco curvas soberanas y cuasi-soberanas del mercado argentino incluidas en el reporte de Boston Asset Manager S.A. al 22 de junio de 2026. Para cada segmento se describe la relación TIR–duration, se identifican los instrumentos de mayor y menor valor relativo, y se formulan recomendaciones por perfil de riesgo.
show_chart 1. Curva LECAPS
Descripción y relación TIR–duration
Las Letras Capitalizables (LECAPS) son instrumentos en pesos a tasa fija de corto plazo emitidos por el Tesoro Nacional, que capitalizan sin pagos intermedios. La curva abarca duraciones de 0.07 a 0.44 años (25 a 160 días) y muestra un comportamiento prácticamente plano: las TIR oscilan entre 23.17% y 25.35%, un rango de apenas 218 puntos básicos para un espectro de plazo considerable. Esto indica que el mercado no exige premio significativo por extender duration en el corto plazo en pesos, reflejando expectativas de tasas estables en el horizonte anual.
| Activo | TIR | Duration Modificada. (años) |
|---|---|---|
| S17L6 | 24.33% | 0.0694 |
| S31L6 | 23.17% | 0.1083 |
| S14G6 | 24.69% | 0.1444 |
| S31G6 | 23.64% | 0.1917 |
| S30S6 | 25.35% | 0.2722 |
| S30O6 | 24.20% | 0.3556 |
| S30N6 | 24.09% | 0.4389 |
Análisis de valor relativo
- S30S6 (25.35%, MD 0.27): mejor rendimiento de la curva sin necesidad de extender significativamente el plazo. Candidato principal para posiciones en pesos.
- S14G6 (24.69%, MD 0.14): segundo rendimiento a duration muy corta. Atractivo para perfiles conservadores que priorizan liquidez.
- S31L6 (23.17%) y S31G6 (23.64%): por debajo de la tendencia sin justificación evidente por plazo. Mayor liquidez relativa puede explicar el diferencial.
Recomendación LECAPS por perfil de riesgo
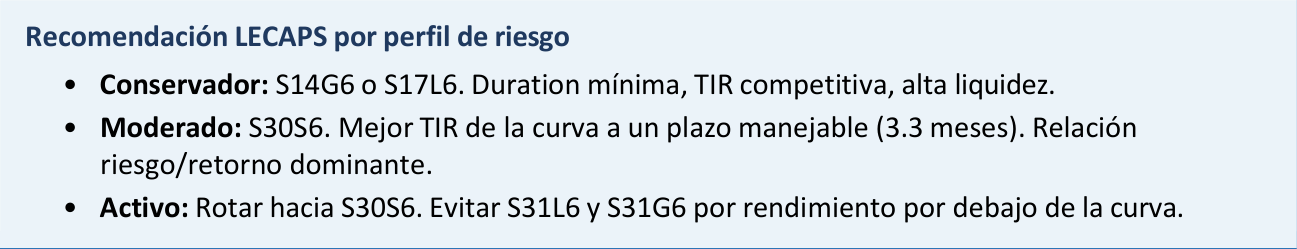
- Conservador: S14G6 o S17L6. Duration mínima, TIR competitiva, alta liquidez.
- Moderado: S30S6. Mejor TIR de la curva a un plazo manejable (3.3 meses). Relación riesgo/retorno dominante.
- Activo: Rotar hacia S30S6. Evitar S31L6 y S31G6 por rendimiento por debajo de la curva.
show_chart 2. Curva BONCAPS
Descripción y relación TIR–duration
Los Bonos Capitalizables (BONCAPS) extienden la curva a tasa fija en pesos hacia el tramo medio, con durations de hasta 1 año. La curva muestra pendiente positiva más definida que las LECAPS, con TIR que ascienden desde 24.18% hasta un pico de 25.90% (T30A7, 0.86 años), para revertir levemente hacia 24.23% en el extremo más largo (T30J7, 1.02 años). Esta inversión terminal sugiere que el mercado anticipa una eventual baja de tasas en el horizonte de doce meses.
| Activo | TIR | Duration Modificada. (años) |
|---|---|---|
| T30J6 | 24.18% | 0.0222 |
| T15E7 | 24.78% | 0.5639 |
| T30A7 | 25.90% | 0.8556 |
| T31Y7 | 25.80% | 0.9417 |
| T30J7 | 24.23% | 1.0222 |
Análisis de valor relativo
- T30A7 (25.90%, MD 0.86): máximo de la curva. Mayor premio por duration dentro del segmento tasa fija.
- T31Y7 (25.80%, MD 0.94): prácticamente equivalente a T30A7. Ambos son los puntos de mayor carry.
- T30J7 (24.23%, MD 1.02): por debajo de la tendencia, evidenciando la inversión en el extremo largo. Bono relativamente caro para su plazo.
Recomendación BONCAPS por perfil de riesgo
- Conservador: T15E7 (24.78%, 0.56 años). Plazo moderado sin exposición a la inversión del tramo largo.
- Moderado: T30A7. Ofrece la TIR más alta de la curva con duration razonable.
- Activo: Par T30A7/T31Y7 como posición de máximo carry en pesos. Evitar T30J7 por su inversión relativa.
trending_up 3. Curva CER
Descripción y relación TIR–duration
Los bonos CER ajustan su capital por el Coeficiente de Estabilización de Referencia, que replica la inflación con un rezago de 45 días. Su TIR representa el rendimiento real sobre inflación: una TIR negativa implica que el instrumento rinde por debajo de la inflación en términos reales, lo cual es estructuralmente normal en el tramo corto en contextos de desinflación, donde la demanda de cobertura inflacionaria es intensa.
La curva CER es la más extensa del informe (duration de 0.02 a 10.17 años) y describe la pendiente positiva más pronunciada de todas las curvas analizadas. La trayectoria va desde -16.05% (TZX26) hasta +8.62% (PARP).
| Activo | TIR | Duration modificada (años) |
|---|---|---|
| TZX26 | -16.05% | 0.022 |
| X31L6 | -6.22% | 0.107 |
| X30S6 | -2.09% | 0.274 |
| TZXO6 | -0.31% | 0.356 |
| TX26 | 0.10% | 0.381 |
| TZXD6 | 1.41% | 0.482 |
| TZXM7 | 2.34% | 0.773 |
| TZX27 | 2.84% | 1.022 |
| TZXS7 | 4.73% | 1.282 |
| TX28 | 4.73% | 1.347 |
| TZXD7 | 4.78% | 1.490 |
| TZX28 | 7.15% | 2.033 |
| TXMJ8-CER | 4.33% | 2.052 |
| TZXS8 | 7.41% | 2.282 |
| TX31 | 7.80% | 2.951 |
| TXMJ9-CER | 5.75% | 3.007 |
| DICP | 7.56% | 3.149 |
| PARP | 8.62% | 6.739 |
| CUAP | 8.32% | 10.168 |
Análisis de valor relativo
- TXMJ8-CER (4.33%, 2.05 años): outlier por debajo de la curva. TZX28 y TZXS8 rinden más de 7% a duration similar. El bono más caro relativo del segmento medio. Evitar.
- TXMJ9-CER (5.75%, 3.01 años): también por debajo frente a TX31 (7.80%) y DICP (7.56%). Caro relativo.
- TX31 (7.80%, 2.95 años): punto más alto en el tramo de 2–4 años. Excelente relación riesgo/retorno real.
- PARP (8.62%, 6.74 años): mayor TIR real de la curva. Para perfiles que toleran mayor duration y buscan máximo carry inflacionario.
- Tramo corto (TZX26 a TZXO6): TIR negativas. Solo para quienes necesitan cobertura inflacionaria inmediata aceptando pagar una prima por esa garantía.
Recomendación CER por perfil de riesgo
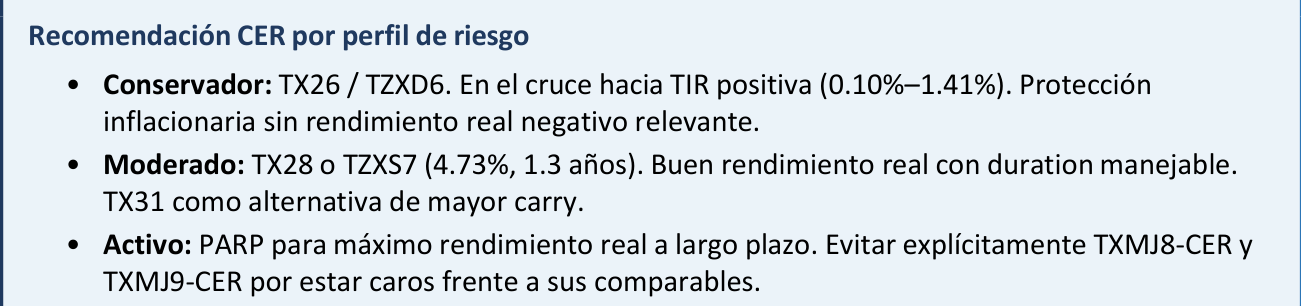
- Conservador: TX26 / TZXD6. En el cruce hacia TIR positiva (0.10%–1.41%). Protección inflacionaria sin rendimiento real negativo relevante.
- Moderado: TX28 o TZXS7 (4.73%, 1.3 años). Buen rendimiento real con duration manejable. TX31 como alternativa de mayor carry.
- Activo: PARP para máximo rendimiento real a largo plazo. Evitar explícitamente TXMJ8-CER y TXMJ9-CER por estar caros frente a sus comparables.
currency_exchange 4. Curva BOPREALES
Descripción y relación TIR–duration
Los BOPREALES son instrumentos emitidos por el Banco Central para regularizar deuda comercial con importadores, denominados en dólares. La curva presenta solo dos clusters de duration (serie 2027 a 1.08 años y serie 2028 a 2.28 años), lo que limita la información sobre estructura temporal, aunque permite identificar claramente el premio por extender plazo: aproximadamente 280 puntos básicos al pasar de la serie corta (promedio 3.8%) a la larga (6.7%).
Dentro de la serie 2027 existe un spread interno relevante de 50 pb entre el bono de menor rendimiento (BPOB7, 3.55%) y el de mayor (BPOC7, 4.05%), con prácticamente la misma duration, lo que responde a diferencias de estructura de cupones o liquidez relativa.
| Activo | TIR | Duration (años) |
|---|---|---|
| BPOA7 | 3.81% | 1.0836 |
| BPOB7 | 3.55% | 1.0838 |
| BPOC7 | 4.05% | 1.0834 |
| BPOD7 | 3.93% | 1.0835 |
| BPOB8 | 6.70% | 2.2817 |
| BPOA8 | 6.68% | 2.2817 |
Análisis de valor relativo
- BPOC7 (4.05%): mejor rendimiento de la serie 2027. Prima dentro del cluster corto.
- BPOD7 (3.93%): segunda alternativa dentro de la serie corta.
- BPOB7 (3.55%): menor rendimiento dentro del cluster 2027. Evitar en favor de BPOC7.
- BPOB8 (6.70%): levemente superior a BPOA8. Preferible dentro de la serie 2028.
Recomendación BOPREALES por perfil de riesgo
- Conservador: BPOC7 o BPOD7. Duration corta (1.08 años), denominados en dólares, emisor BCRA. Ideal para dolarización con plazo acotado.
- Moderado: BPOB8. El salto de 280 pb al extender 1.2 años adicionales es atractivo para quien tolera ese plazo.
- Activo: Combinar BPOC7 (corto) con BPOB8 (largo) para capturar el empinamiento de la curva.
public 5. Curvas Globales y Bonares
Descripción y relación TIR–duration
Globales (GD) y Bonares (AL, AN, AE) son los bonos soberanos hard dollar de Argentina surgidos del canje de 2020. Sus flujos son prácticamente idénticos para cada par de vencimiento comparable, con una diferencia estructural fundamental: los Globales están emitidos bajo ley de Nueva York y los Bonares bajo ley argentina. El spread entre ambas curvas representa la prima de riesgo jurisdiccional.
Ambas curvas describen una pendiente positiva pronunciada en el tramo corto que se aplana en el tramo medio-largo, con TIR convergiendo hacia el rango 8.5% – 9.4%. El spread jurisdiccional es de 150 pb en el tramo corto (AL29 6.77% vs GD29 5.28%) y se comprime hacia 50–70 pb en el largo, reflejando mayor riesgo percibido de la ley argentina en escenarios de estrés soberano.
Datos Globales
| Activo | TIR | Duration (años) |
|---|---|---|
| GD29 | 5.28% | 1.486 |
| GD30 | 6.33% | 1.937 |
| GD38 | 8.34% | 4.867 |
| GD35 | 8.52% | 5.585 |
| GD41 | 8.68% | 6.180 |
| GD46 | 8.47% | 6.522 |
Datos Bonares
| Activo | TIR | Duration (años) |
|---|---|---|
| AL29 | 6.77% | 1.480 |
| AL30 | 7.57% | 1.900 |
| AN29 | 8.57% | 3.100 |
| AE38 | 9.38% | 4.380 |
| AL35 | 9.20% | 5.500 |
| AL41 | 9.16% | 6.100 |
Análisis de valor relativo
- AE38 (9.38%, Bonares): el bono más barato de la curva Bonares. Cotiza claramente por encima de la tendencia logarítmica. Mayor oportunidad de valor relativo en hard dollar local.
- GD41 (8.68%): punto más alto de Globales. GD46 (8.47%) rinde menos con mayor duration, generando una leve inversión técnica en el extremo largo. GD41 es preferible a GD46 dentro de ley NY.
- AL35 / AL41 (9.20% / 9.16%): relativamente caros frente al outlier AE38 a duration similar.
- GD29 (5.28%): TIR más baja de ambas curvas. Menor riesgo de duration, recomendable para dolarización conservadora con horizonte de 2 años.
Recomendación Globales y Bonares por perfil de riesgo
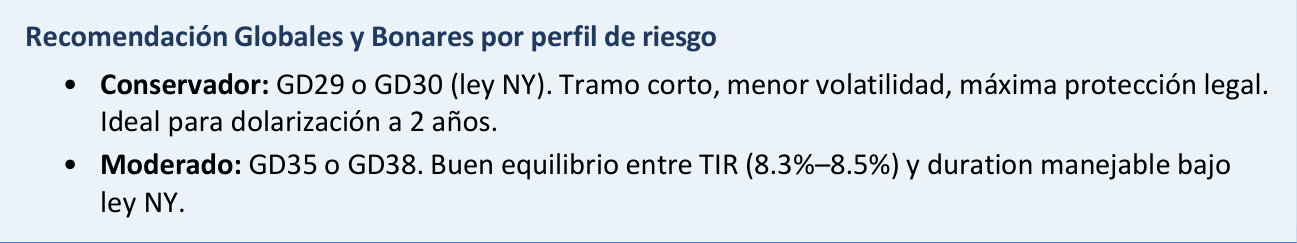
- Conservador: GD29 o GD30 (ley NY). Tramo corto, menor volatilidad, máxima protección legal. Ideal para dolarización a 2 años.
- Moderado: GD35 o GD38. Buen equilibrio entre TIR (8.3%–8.5%) y duration manejable bajo ley NY.
- Activo: AE38 bajo ley argentina por mayor TIR (9.38%). GD41 como alternativa ley NY con máxima TIR en Globales.
summarize 6. Conclusiones y tabla resumen
El panorama de tasas al 22 de junio de 2026 muestra curvas en pesos comprimidas y relativamente planas (LECAPS/BONCAPS en torno al 24%–26% anual), mientras que el segmento CER ofrece las mayores oportunidades por valor relativo, especialmente en el tramo medio. Los BOPREALES presentan un empinamiento atractivo entre las series 2027 y 2028. En hard dollar el mercado ha convergido hacia TIR de entre 8% y 9.4%, con AE38 como principal punto de oportunidad dentro de Bonares.
| Perfil | Pesos tasa fija | CER | BOPREALES | Hard dollar |
|---|---|---|---|---|
| Conservador | S14G6 / S30S6 | TX26 / TZXD6 | BPOC7 / BPOD7 | GD29 / GD30 |
| Moderado | T30A7 / T31Y7 | TX28 / TX31 | BPOB8 | GD35 / GD38 |
| Activo | S30S6 + T30A7 | TX31 / PARP | BPOC7 + BPOB8 | AE38 / GD41 |
Este informe fue elaborado por Boston Asset Manager S.A. con fines informativos y no constituye una recomendación de inversión personalizada. La información contenida puede no ser adecuada para todos los inversores. Consulte a su asesor financiero antes de tomar decisiones de inversión. Boston Asset Manager S.A. · bostonam.com · Agente autorizado por la Comisión Nacional de Valores Mat. 1406