
Renta Fija · 01 de junio de 2026
Informe de curvas de rendimientos
A continuación, repasamos las principales curvas de rendimientos del mercado local, ordenadas de menor a mayor riesgo de plazo. En cada caso miramos la relación entre la TIR y la duration de cada título, y qué está reflejando esa relación sobre las expectativas del mercado.
Datos Clave
- calendar_today 01 de junio de 2026
- category Múltiples curvas — mercado local
- currency_exchange Pesos TF · CER · BOPREAL · Hard USD
- finance_mode TIR vs. Duration
school Conceptos clave
La TIR (tasa interna de retorno) es el rendimiento que obtenés si comprás el bono hoy y lo mantenés hasta el final; según el instrumento se expresa de forma mensual o anual. La duration mide en cuánto tiempo, en promedio ponderado, recuperás la inversión, y a la vez cuánta sensibilidad tiene el precio del bono ante cambios de tasa: a mayor duration, mayor plazo y mayor volatilidad de precio. Al graficar TIR contra duration vemos la pendiente de la curva, es decir cuánto rendimiento extra paga el mercado por asumir cada nivel de plazo.
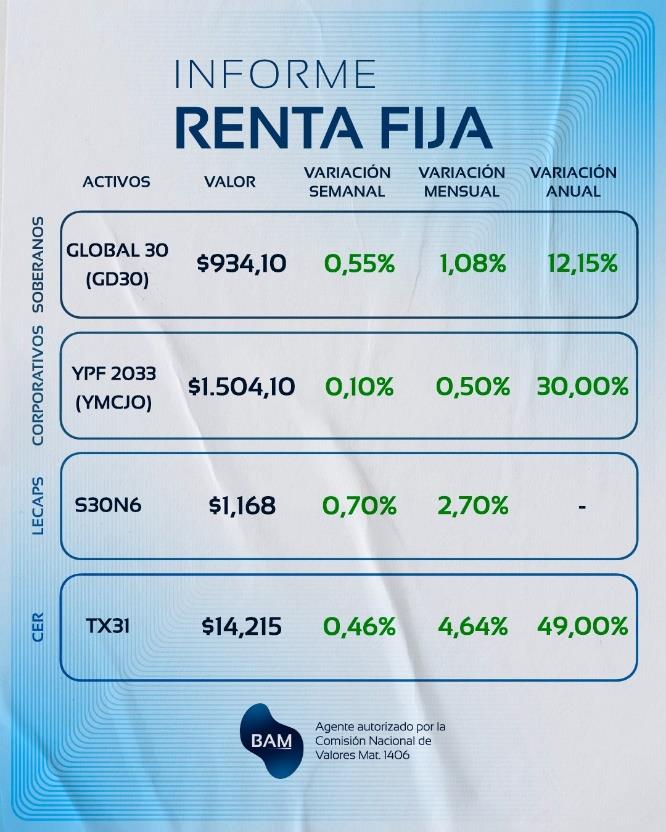
table_chart Activos destacados
| Segmento | Activo | Valor | Var. Semanal | Var. Mensual | Var. Anual |
|---|---|---|---|---|---|
| Soberanos | GLOBAL 30 (GD30) | $934,10 | 0,55% | 1,08% | 12,15% |
| Corporativos | YPF 2033 (YMCJO) | $1.504,10 | 0,10% | 0,50% | 30,00% |
| LECAPS | S30N6 | $1,168 | 0,70% | 2,70% | — |
| CER | TX31 | $14,215 | 0,46% | 4,64% | 49,00% |
paid 1. Pesos a tasa fija — LECAPS y BONCAPS
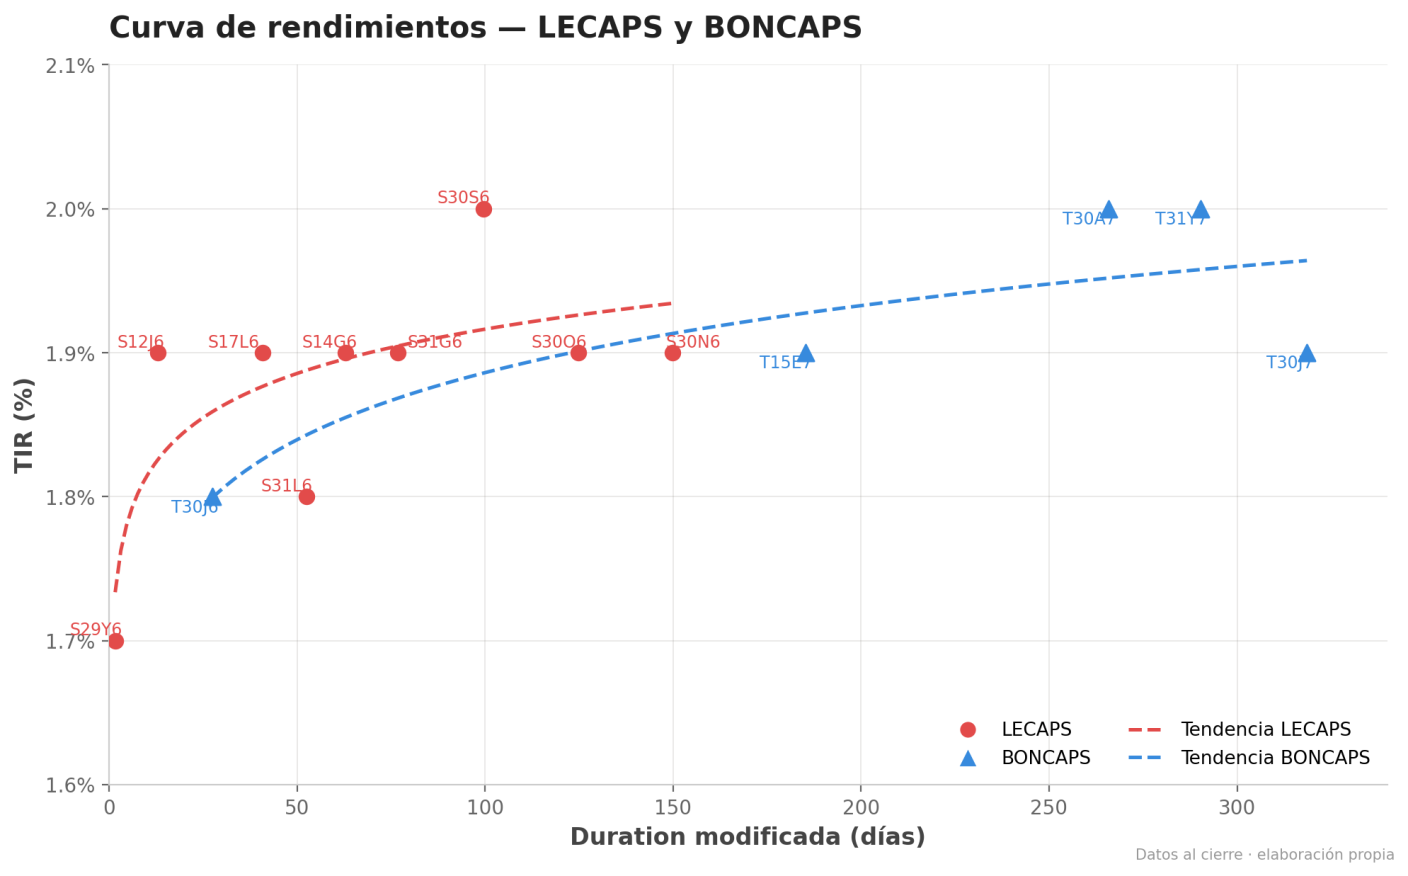
Es una curva casi horizontal, entre ~1,7% y 2,0% mensual, que abarca desde 2 días hasta ~320 días de duration. Que sea tan plana significa que el inversor prácticamente no recibe rendimiento extra por prestar a más plazo.
Eso suele ocurrir cuando el mercado espera que las tasas cortas se mantengan estables o incluso bajen: si anticipás una baja de tasa, te conformás con casi el mismo rendimiento en el tramo largo. El pequeño escalón, S29Y6 algo rezagado en 1,7% en el cortísimo plazo y S30S6 tocando 2,0% (~100 días), es más ruido de liquidez y de cómo cotiza cada letra puntual que una señal de tendencia.
trending_up 2. Pesos ajustables por CER — tasa real
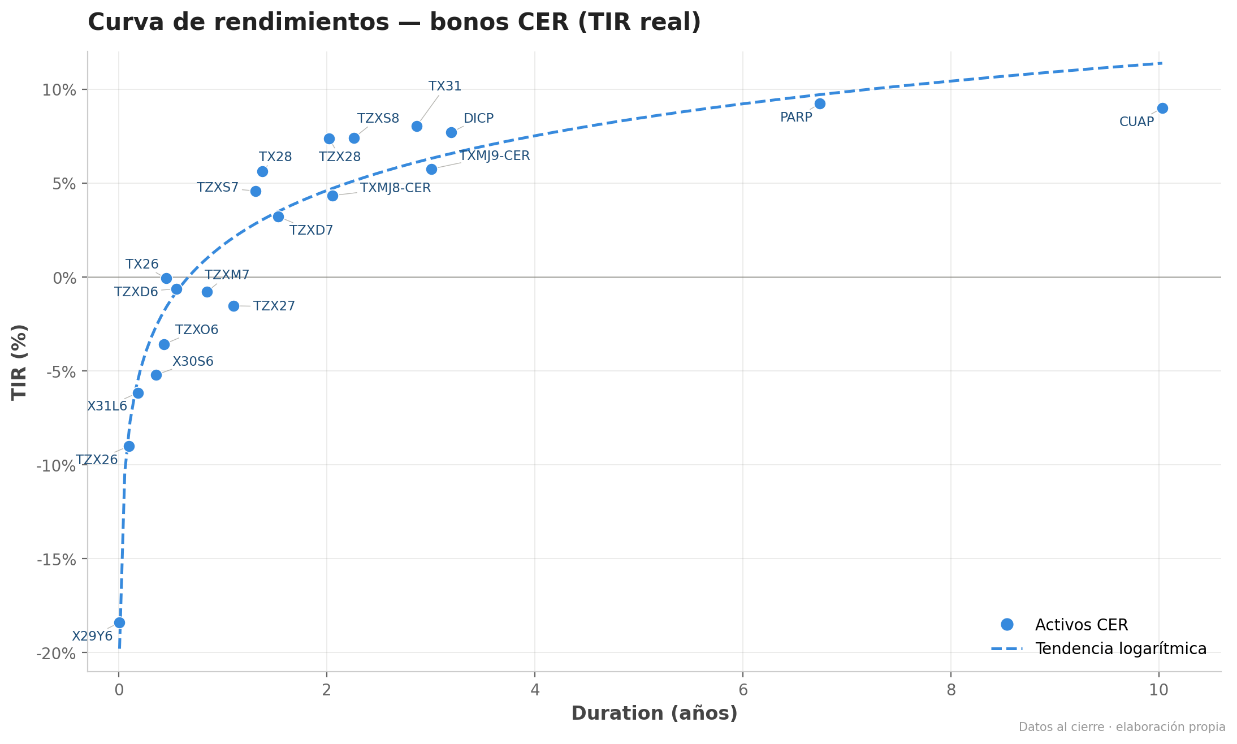
Acá la TIR está expresada en términos reales, es decir por encima de la inflación. La curva tiene pendiente muy positiva y arranca en territorio fuertemente negativo: en el tramo corto (X29Y6 −18%, TZX26 −9%) el inversor acepta perder contra la inflación.
¿Por qué alguien compraría algo con tasa real negativa? Porque está pagando por cobertura: prefiere asegurarse de no quedar atrás de la inflación en los próximos meses, aunque eso tenga un costo. A medida que estiramos el plazo, la tasa real cruza el cero (~0,45 años) y se vuelve cada vez más positiva, hasta 8%–9% real en el extremo largo (TX31, PARP, CUAP). La lectura es clara: el mercado descuenta desinflación. Si esperás que la inflación baje, la cobertura de corto plazo vale mucho hoy, de ahí la tasa negativa, pero para comprometerte a 6–10 años exigís un premio real alto.
attach_money 3. BOPREAL (BPO) — dólar
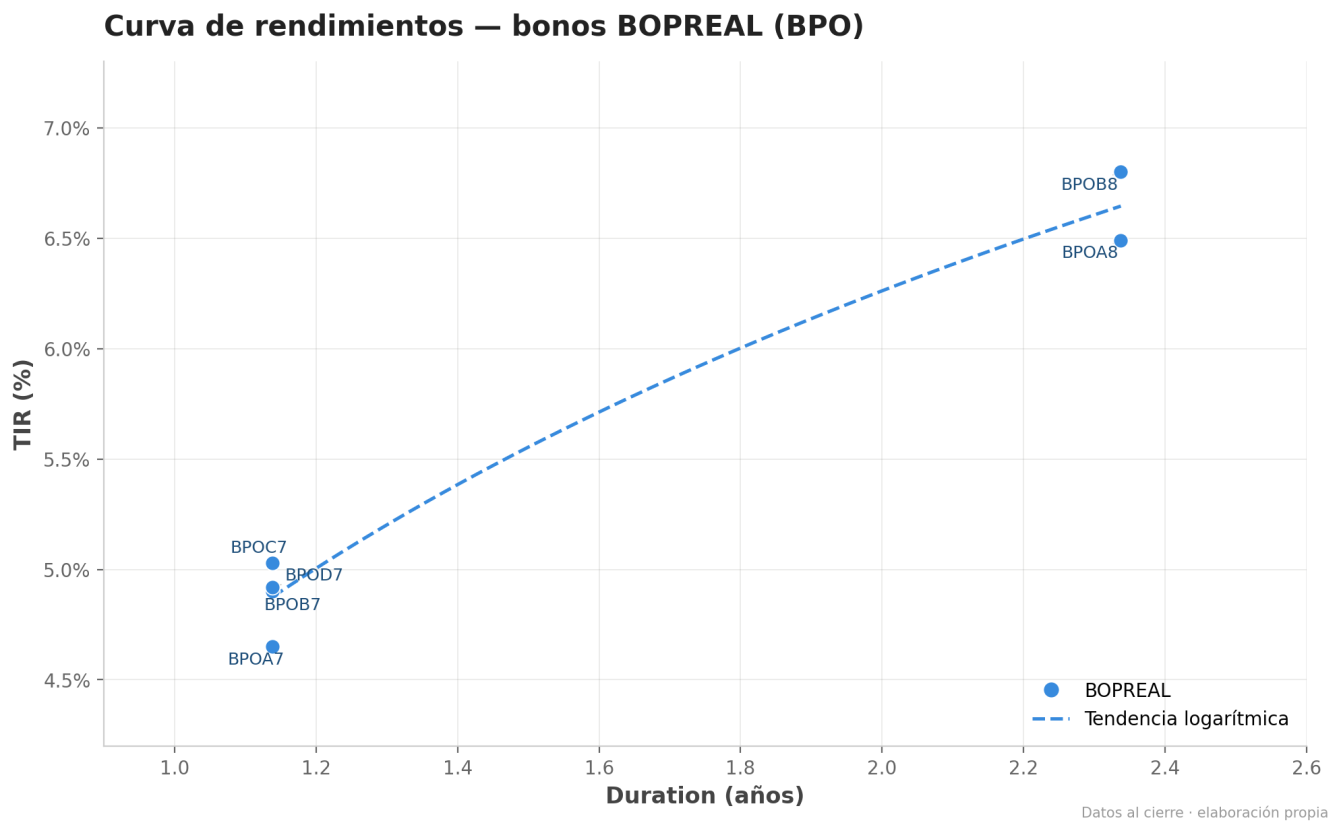
Son bonos en dólares del Banco Central. La curva tiene solo dos racimos de plazos, así que más que una curva continua es una recta entre dos puntos. Los cuatro títulos de ~1,14 años de duration rinden muy parecido (4,65%–5,03%), y los dos de ~2,34 años saltan a 6,49%–6,80%.
Ese salto de casi 1,7 puntos por poco más de un año adicional indica una pendiente empinada en ese tramo. La advertencia importante: como no hay títulos intermedios, la tendencia no permite estimar de forma confiable qué rendiría un BOPREAL a, por ejemplo, 1,7 años.
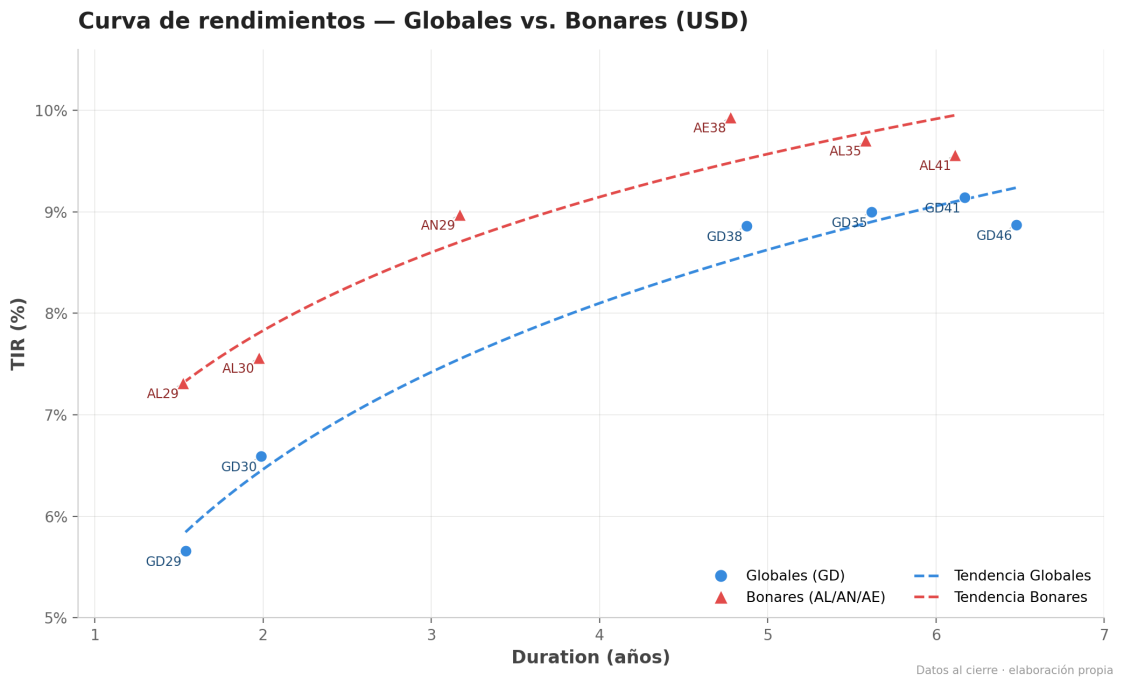
account_balance 4. Hard dollar — Globales vs. Bonares
Las dos son curvas de deuda soberana en dólares, con la misma forma logarítmica: suben rápido al principio y se aplanan en el largo, que es la prima por plazo decreciendo. La diferencia central es que los Bonares corren por encima de los Globales en todo el recorrido.
Ambos son del mismo emisor, el Estado argentino, pero los Globales se rigen por ley extranjera (Nueva York) y los Bonares por ley argentina. El mercado cobra un premio por el mayor riesgo jurídico de la ley local: es el spread legislativo, que acá va de ~1,5–2,5 puntos en el tramo corto (GD29 5,66% vs. AL29 7,31%) y se comprime hacia el largo (GD41 9,14% vs. AL41 9,56%). Que el spread sea más chico en el extremo largo sugiere que el riesgo de legislación pesa más en el corto plazo, donde un eventual evento de crédito sería más inmediato.
summarize Síntesis
Un hilo común atraviesa todas las curvas: salvo la de pesos a tasa fija (plana y sin premio relevante por plazo), todas tienen pendiente positiva, la forma normal de una curva de rendimientos. La curva CER descuenta desinflación, con tasas reales negativas en el corto y altas en el largo. En dólares, BOPREAL, Globales y Bonares muestran pendiente positiva, y dentro del hard dollar el spread legislativo a favor de los Bonares se mantiene en todo el rango aunque se comprime en el largo. En las curvas en dólares conviene mirar no solo el nivel de TIR sino también la duration, porque a mayor duration una misma suba de tasa golpea más fuerte el precio.
Este informe es elaborado por Boston Asset Manager S.A. con fines exclusivamente informativos y educativos. No constituye una oferta, recomendación ni asesoramiento de inversión. Los datos y rendimientos mencionados corresponden a información de mercado al cierre del período indicado y pueden estar sujetos a cambios. La inversión en instrumentos financieros implica riesgos. Agente autorizado por la Comisión Nacional de Valores Mat. 1406. BOSTONAM.COM // INFO@BOSTONAM.COM