
Curvas de Rendimientos del Mercado Argentino
Pesos a tasa fija · CER · BOPREAL · Soberanos hard-dollar
29 de junio de 2026
Datos Clave
- calendar_todayFecha: 29 de junio de 2026
- show_chartUniversos: 5 curvas de rendimientos
- paymentsPesos nominales: 24%–28%
- trending_upTasa real CER: hasta 8,69%
- account_balanceBOPREAL: 3,28%–5,78%
- publicSoberanos USD: 5,05%–9,25%
overview Panorama general
El presente informe releva la estructura de tasas del mercado de renta fija argentino a partir de cinco curvas de rendimientos: pesos a tasa fija (LECAPS y BONCAPS), pesos ajustados por CER, los BOPREAL en dólares emitidos por el Banco Central y los soberanos hard-dollar bajo legislación de Nueva York (Globales) y local (Bonares). Para cada universo se ajusta una tendencia logarítmica sobre la relación entre la tasa interna de retorno y la duration, que sintetiza la forma de la curva.
La fotografía agregada muestra una curva de pesos nominales que opera en niveles del 24% al 28%, con el tramo más corto pagando las tasas más altas; una curva real CER con pendiente positiva pronunciada que parte de tasas reales negativas en el tramo corto y converge hacia un techo cercano al 8,5%; y un complejo en dólares que abarca desde rendimientos del 3% al 6% en los BOPREAL hasta el 5% al 9,3% en los soberanos, donde persiste una prima por la legislación local. A continuación, se analiza cada bloque en detalle.
currency_exchange Pesos a tasa fija — LECAPS y BONCAPS
LECAPS
| Activo | TIR | Duration mod. (años) |
|---|---|---|
| S17L6 | 24.01% | 0.05 |
| S31L6 | 23.69% | 0.08 |
| S14G6 | 23.96% | 0.12 |
| S31G6 | 24.24% | 0.17 |
| S30S6 | 25.49% | 0.25 |
| S30O6 | 25.24% | 0.33 |
| S30N6 | 24.64% | 0.42 |
BONCAPS
| Activo | TIR | Duration mod. (años) |
|---|---|---|
| T30J6 | 28.45% | 0.00 |
| T15E7 | 26.00% | 0.54 |
| T30A7 | 26.00% | 0.83 |
| T31Y7 | 25.95% | 0.92 |
| T30J7 | 26.14% | 1.00 |
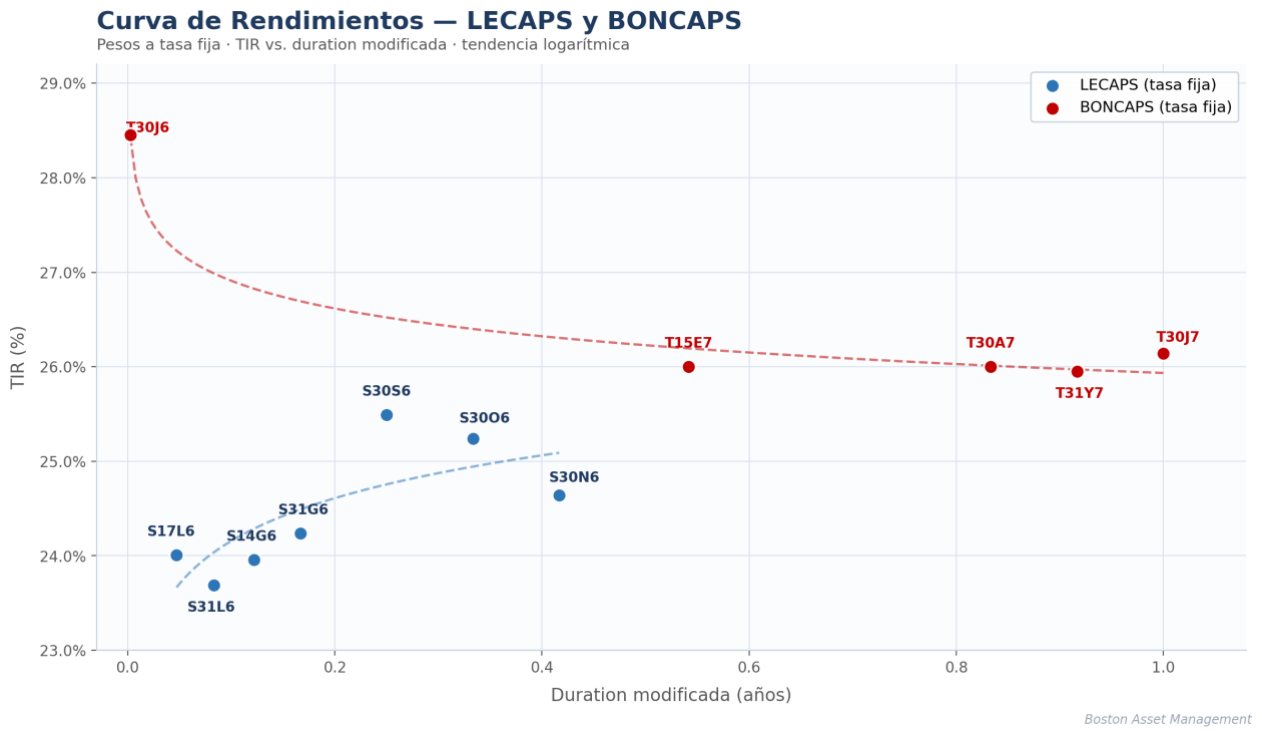
Curva de rendimientos LECAPS y BONCAPS · TIR vs. duration modificada · tendencia logarítmica.
Las LECAPS dibujan una curva con una leve joroba en el tramo de meses: arrancan en torno al 23,7%-24% en las letras más cortas, alcanzan su máximo en la S30S6 con 25,49% alrededor de 0,25 de duration y luego ceden algo de tasa hacia el extremo, con la S30N6 nuevamente en 24,64%. El nivel general refleja una curva de pesos nominales corta con tasas efectivas elevadas y relativamente homogéneas dentro del tramo.
Las BONCAPS extienden el plazo hasta el año y muestran un comportamiento distinto. La T30J6 rinde 28,45% pero corresponde a un instrumento prácticamente al vencimiento, con duration cercana a cero, por lo que opera más como liquidez indexada que como parte de la estructura de plazos. Excluido ese punto, el tramo se aplana en torno al 26% (T15E7 y T30A7 en 26,00%, T31Y7 en 25,95% y T30J7 en 26,14%). El escalón entre la LECAPS más larga, cercana al 24,6%, y las BONCAPS en torno al 26% marca la transición entre ambos segmentos de la curva de tasa fija en pesos y deja a las BONCAPS ofreciendo un diferencial de tasa por extender duration.
trending_up Pesos ajustados por CER — tasa real
| Activo | TIR real | Duration (años) |
|---|---|---|
| TZX26 | -7.44% | 0.00 |
| X31L6 | -3.16% | 0.08 |
| X30S6 | -0.71% | 0.25 |
| TZXO6 | 1.36% | 0.33 |
| TX26 | 2.15% | 0.36 |
| TZXD6 | 2.82% | 0.46 |
| TZXM7 | 3.97% | 0.75 |
| TZX27 | 4.62% | 1.00 |
| TZXS7 | 5.93% | 1.25 |
| TX28 | 6.46% | 1.32 |
| TZXD7 | 6.47% | 1.46 |
| TZX28 | 8.03% | 2.00 |
| TZXS8 | 8.02% | 2.25 |
| TX31 | 8.57% | 2.91 |
| DICP | 8.38% | 3.41 |
| PARP | 8.69% | 6.71 |
| CUAP | 8.03% | 10.50 |
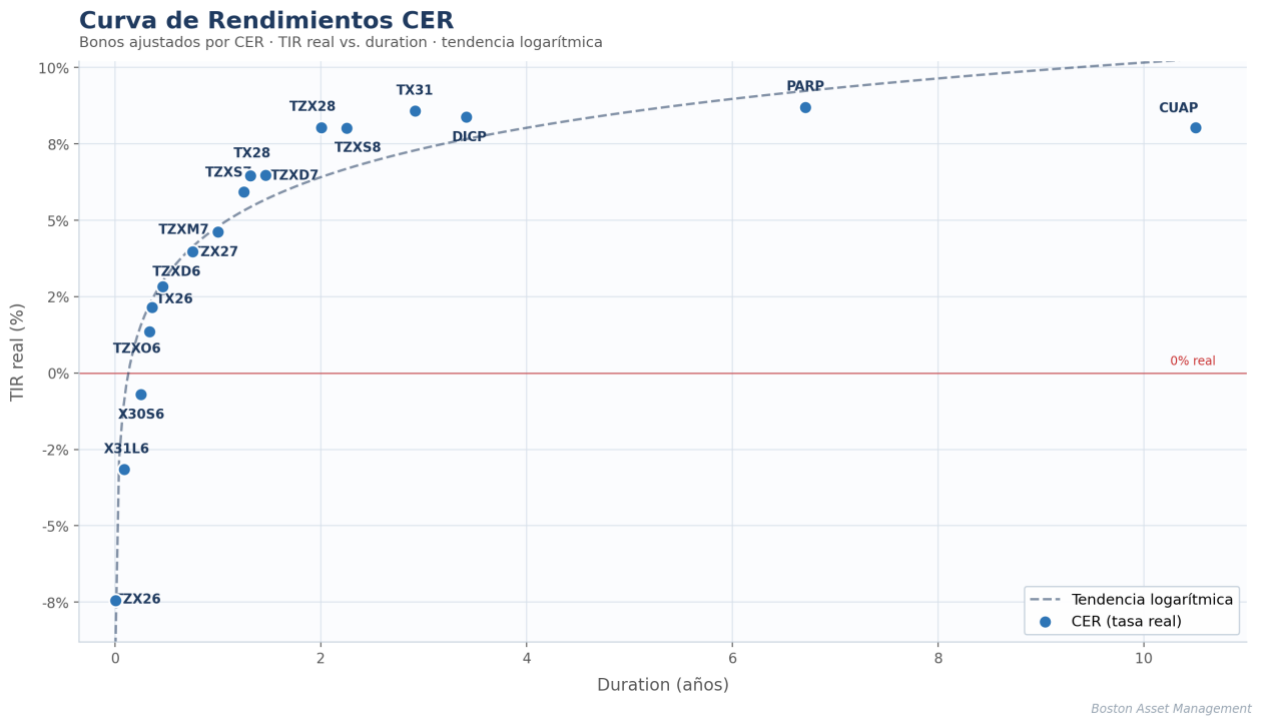
Curva de rendimientos CER · TIR real vs. duration · tendencia logarítmica.
La curva CER presenta la forma característica de una estructura de tasas reales con pendiente positiva pronunciada. El tramo corto opera en terreno real negativo, la TZX26 en -7,44%, instrumento al vencimiento, la X31L6 en -3,16% y la X30S6 todavía en -0,71%, lo que indica que el mercado paga un premio por cobertura de inflación de corto plazo. El cruce al 0% real se produce de manera temprana, en torno a 0,3 de duration.
A partir de allí la curva trepa con rapidez: hacia un año de duration la TZX27 ya rinde 4,62% real, y el tramo medio y largo se va aplanando hacia un techo del orden del 8% al 8,7% real. La PARP marca el máximo con 8,69% a 6,71 de duration, mientras que el CUAP, el instrumento más largo con 10,50 de duration, cede levemente a 8,03%, lo que le imprime una suave concavidad al extremo de la curva. La tendencia logarítmica captura adecuadamente los rendimientos marginales decrecientes por unidad de duration.
account_balance BOPREAL — dólares del Banco Central
| Activo | TIR | Duration (años) |
|---|---|---|
| BPOA7 | 3.75% | 1.06 |
| BPOB7 | 3.73% | 1.06 |
| BPOC7 | 3.28% | 1.06 |
| BPOD7 | 3.60% | 1.06 |
| BPOB8 | 5.49% | 2.26 |
| BPOA8 | 5.78% | 2.26 |
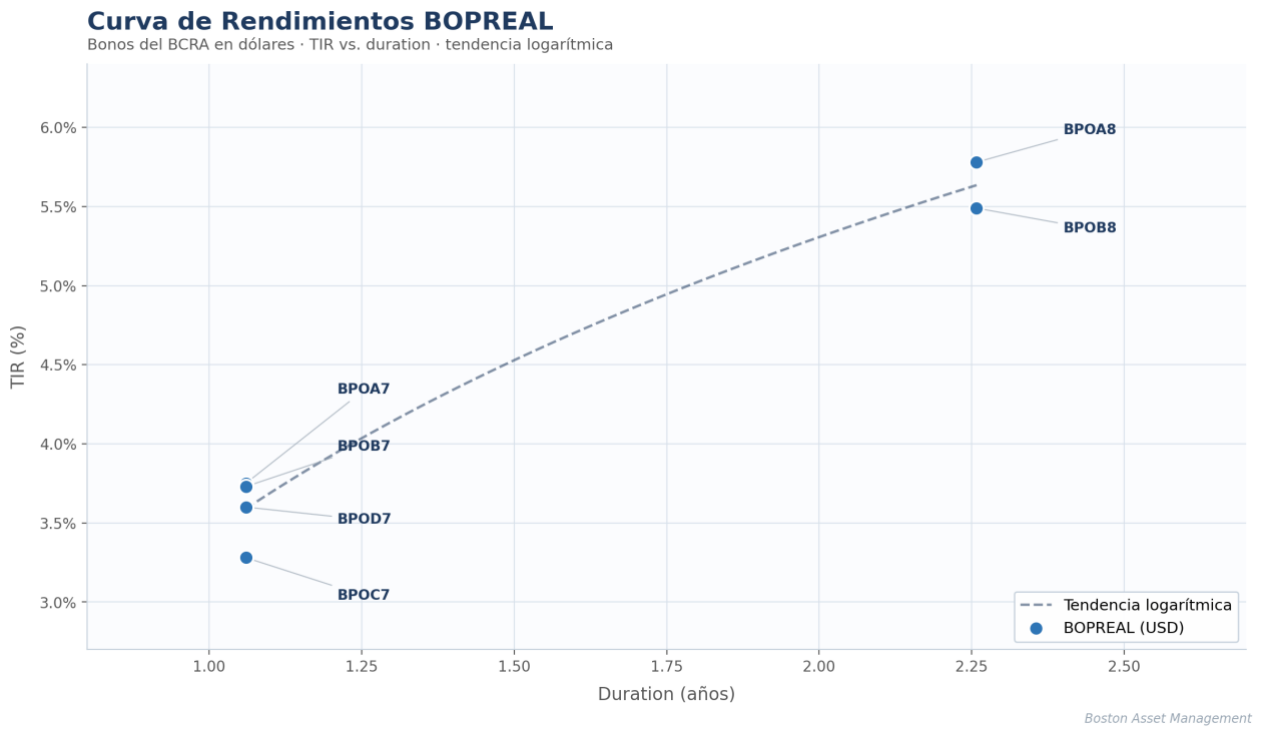
Curva de rendimientos BOPREAL · TIR vs. duration · tendencia logarítmica.
Los datos disponibles concentran las láminas en dos vencimientos, por lo que la curva se lee mejor como dos racimos que como una estructura continua. El tramo 2027 agrupa cuatro series en una duration prácticamente idéntica, cercana a 1,06: la BPOA7 y la BPOB7 casi superpuestas en 3,75% y 3,73%, la BPOD7 algo por debajo en 3,60% y la BPOC7 como la más rezagada en 3,28%. Esa dispersión cercana a 47 puntos básicos entre instrumentos de la misma duration responde a diferencias de serie y liquidez más que de plazo, y deja a la BPOC7 como la lámina relativamente más atractiva del grupo por ofrecer mayor tasa ante idéntico riesgo de duration.
El tramo 2028, en una duration cercana a 2,26, salta a la franja del 5,49% al 5,78%, con la BPOA8 por encima de la BPOB8. El diferencial cercano a 190 puntos básicos entre ambos racimos confiere a la curva en dólares una pendiente positiva clara y empinada. Con todo, al existir únicamente dos niveles de duration, la tendencia logarítmica debe leerse como una interpolación entre ambos grupos y no como una estimación validada en el tramo intermedio.
public Soberanos hard-dollar — Globales y Bonares
Globales (ley Nueva York)
| Activo | TIR | Duration (años) |
|---|---|---|
| GD29 | 5.05% | 1.47 |
| GD30 | 6.10% | 1.92 |
| GD38 | 8.15% | 4.86 |
| GD35 | 8.34% | 5.57 |
| GD41 | 8.47% | 6.19 |
| GD46 | 8.26% | 6.55 |
Bonares (ley local)
| Activo | TIR | Duration (años) |
|---|---|---|
| AL29 | 6.31% | 1.45 |
| AL30 | 7.49% | 1.90 |
| AN29 | 8.39% | 3.09 |
| AE38 | 9.25% | 4.76 |
| AL35 | 9.12% | 5.53 |
| AL41 | 8.86% | 6.13 |
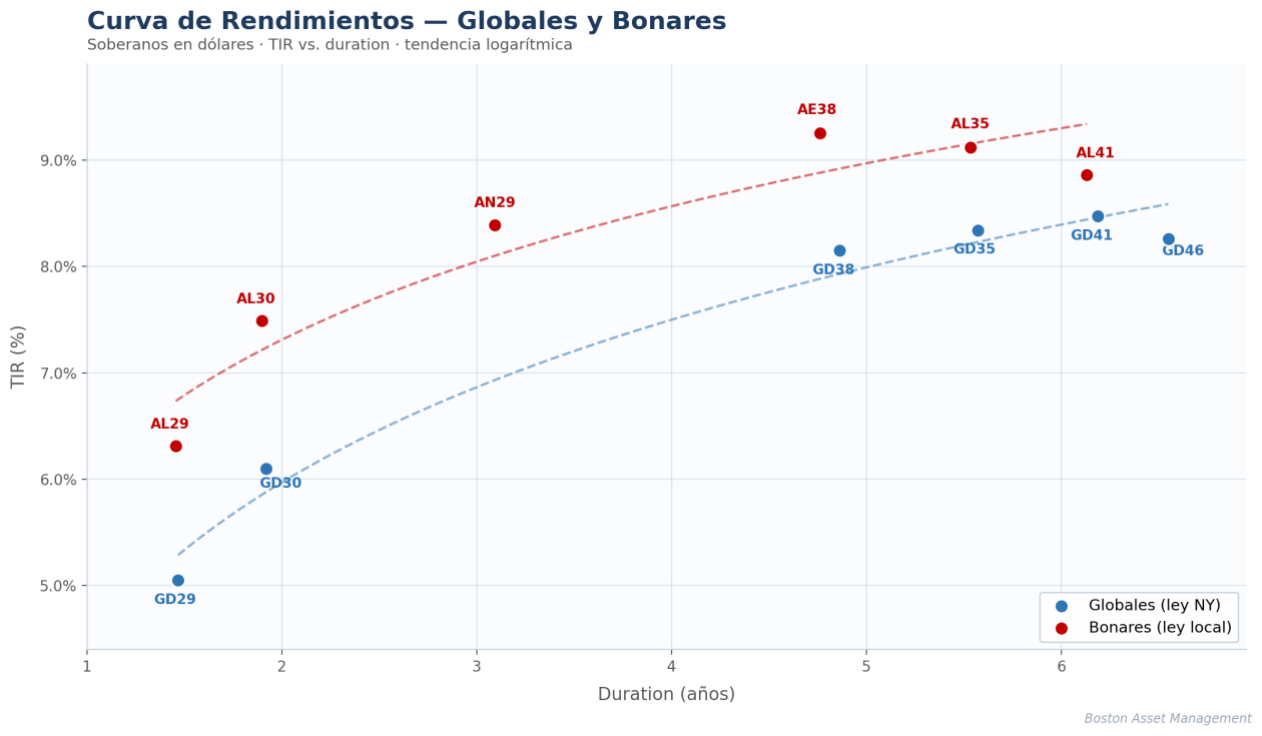
Curva de rendimientos Globales y Bonares · TIR vs. duration · tendencia logarítmica.
Ambas curvas soberanas en dólares tienen pendiente positiva y forma logarítmica, pero el rasgo más relevante es el diferencial por legislación: los Bonares, regidos por ley local, rinden de manera consistente por encima de los Globales, regidos por ley de Nueva York, a igual duration. Ese spread es la compensación que exige el mercado por el riesgo jurisdiccional asociado a la legislación argentina.
El diferencial es más amplio en el tramo corto. La GD29 rinde 5,05% frente al 6,31% de la AL29 a una duration casi idéntica, un spread cercano a 126 puntos básicos, mientras que la GD30 en 6,10% se compara con la AL30 en 7,49%, unos 139 puntos básicos. Hacia el tramo largo el diferencial se comprime de manera notable: la GD38 en 8,15% frente a la AE38 en 9,25% conserva alrededor de 110 puntos básicos, pero la GD41 en 8,47% y la AL41 en 8,86% quedan separadas por apenas unos 39 puntos básicos. La convergencia de ambas tendencias hacia la derecha indica que el castigo por legislación local se diluye en los plazos largos.
Dentro de cada curva aparecen algunos puntos destacables. La AN29, con 8,39% a 3,09 de duration, introduce el escalón más pronunciado de los Bonares y rinde casi como las láminas largas pese a su duration intermedia. Del lado de los Globales, la GD46 rinde 8,26% por debajo de la GD41 en 8,47% pese a su mayor duration, lo que deja el extremo de la curva aplanado en un techo del orden del 8,3% al 8,5%.
hub Síntesis cross-asset
Leídas en conjunto, las cinco curvas ofrecen un mapa del menú de tasas disponible para el inversor local. En pesos, la opción a tasa fija nominal paga entre el 24% y el 28% en plazos de hasta un año, mientras que la alternativa indexada por CER ofrece tasas reales que van de negativas en el tramo corto a niveles cercanos al 8,5% en el largo, configuración que incorpora una expectativa de desinflación en el horizonte de la curva. En dólares, los BOPREAL del Banco Central rinden entre el 3% y el 6% según el tramo, por debajo de los soberanos, que se ubican entre el 5% y el 9,3% e incorporan tanto el riesgo de crédito soberano como, en el caso de los Bonares, la prima por legislación local.
La elección entre estos universos depende del escenario de inflación, tipo de cambio y normalización del crédito soberano que cada inversor asuma, así como de su horizonte y tolerancia al riesgo de duration.
gavel Aviso legal
La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad Anónima constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).