
Informe de Renta Fija
Curvas de Rendimiento y Estrategia de Rotación de Cartera
Mercado de Deuda Argentina — Pesos y Dólares
Datos Clave
- calendar_month27 de julio de 2026
- account_balanceDeuda Argentina — Pesos y Dólares
- show_chartCuatro curvas de rendimiento
- swap_horizIdeas de rotación por valor relativo
summarizeResumen Ejecutivo
El presente informe releva las cuatro curvas de rendimiento vigentes de la deuda argentina, pesos a tasa fija (LECAPS y BONCAPS), pesos ajustados por CER, dólares BOPREAL y deuda soberana hard-dollar (Globales y Bonares) con el objetivo de identificar puntos de valor relativo dentro de cada curva y proponer ideas concretas de rotación de cartera en función de la tasa interna de retorno (TIR o TEM, según corresponda) y la duration modificada de cada instrumento.
La curva de pesos a tasa fija opera comprimida, entre 1,59% y 2,01% de TEM mensual, con una pendiente que se aplana con fuerza a partir de los 60-90 días; la curva CER exhibe la mayor dispersión de todas, con tasas reales que van de terreno negativo en el tramo cortísimo a un techo cercano al 8,5% en el tramo largo, y con varios bonos que se apartan de forma significativa de su propia tendencia; los BOPREAL muestran solo dos escalones de duration (1 y 2 años) con un salto de tasa muy pronunciado entre ambos; y el complejo hard-dollar confirma la prima histórica de la legislación local (Bonares) por sobre la legislación de Nueva York (Globales), aunque esa prima se angosta a medida que se extiende el plazo.
Las oportunidades de valor relativo más nítidas, bonos que rinden por encima de lo que su propia curva sugeriría para su duration, aparecen en TZXD7 y TZX28 dentro de CER, en AL30 dentro de Bonares, en T15E7 dentro de BONCAPS y en BPOA8 dentro de BOPREAL. En el otro extremo, CUAP, TZXO6 y X30S6 en CER, AO27 en Bonares y T30J7 en BONCAPS aparecen relativamente caros (rinden menos de lo que la curva anticiparía), por lo que resultan los candidatos más naturales para desarmar o evitar en una rotación.
menu_bookCómo Leer una Curva de Rendimientos
Una curva de rendimientos ordena los instrumentos de una misma familia de deuda según su duration modificada (una medida de sensibilidad del precio ante cambios de tasa, expresada en días o años) en el eje horizontal, y su tasa interna de retorno (TIR) o tasa efectiva mensual (TEM) en el eje vertical. En condiciones normales, la curva tiene pendiente positiva: a mayor plazo, mayor tasa exigida por el inversor como compensación por el riesgo de tasa y de crédito adicional que implica inmovilizar el capital por más tiempo.
Sobre esa curva se ajusta una línea de tendencia (logarítmica cuando la muestra cubre un rango amplio de plazos, o lineal cuando los datos se concentran en apenas dos o tres niveles de duration) que resume la forma general de la curva. La diferencia entre la TIR real de cada bono y la TIR que la tendencia predice para su duration, el residuo, es la métrica de valor relativo central de este informe: un residuo positivo indica que el mercado le exige a ese bono una tasa mayor a la que su plazo justificaría según el resto de la curva (es decir, cotiza "barato" en términos relativos, con potencial de compresión de tasa y suba de precio si converge a la curva); un residuo negativo indica lo opuesto, un bono relativamente "caro" frente a sus pares de duration similar.
payments1. Pesos a Tasa Fija — LECAPS y BONCAPS
LECAPS
| Activo | TEM | Duration Modificada (días) |
|---|---|---|
| S31L6 | 1,59% | 3,31 |
| S14G6 | 1,93% | 13,51 |
| S31G6 | 1,90% | 27,14 |
| S15S6 | 1,94% | 38,13 |
| S30S6 | 1,95% | 49,98 |
| S30O6 | 1,90% | 74,17 |
| S13N6 | 1,97% | 83,88 |
| S30N6 | 1,97% | 97,32 |
BONCAPS
| Activo | TEM | Duration Modificada (días) |
|---|---|---|
| T15E7 | 2,00% | 132,48 |
| T30A7 | 2,00% | 215,38 |
| T31Y7 | 2,01% | 239,34 |
| T30J7 | 1,97% | 263,60 |
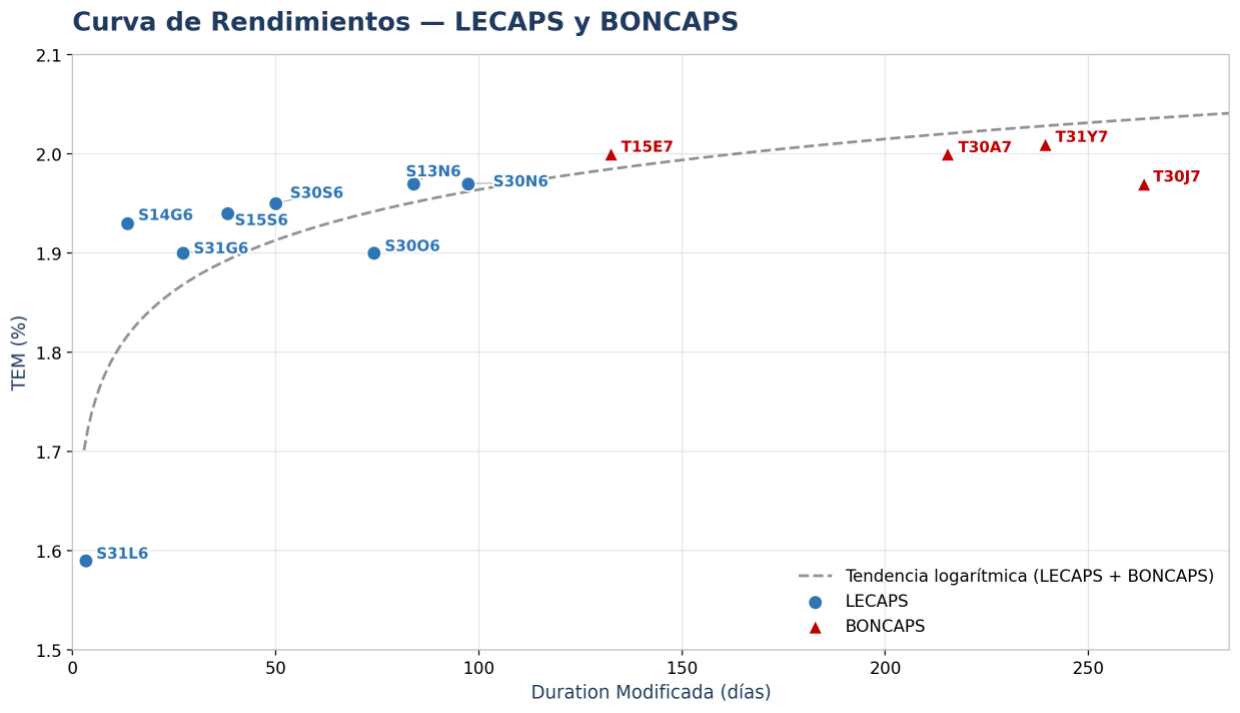
La curva de tasa fija en pesos muestra una pendiente positiva pero muy comprimida: apenas 42 puntos básicos de TEM separan la letra más corta (S31L6, 1,59% a 3 días) de la más larga (T31Y7, 2,01% a 239 días). El tramo de 30 a 100 días concentra a la mayoría de las LECAPS en un rango angosto de 1,90%-1,97%, y las BONCAPS retoman la curva sin sobresaltos en el entorno de 2,00%-2,01% entre los 132 y 239 días, antes de ceder levemente en el extremo más largo (T30J7, 1,97% a 264 días).
En términos de valor relativo, S14G6 (residuo +0,11 sobre la tendencia) y T15E7 (+0,02) son los instrumentos que mejor pagan frente a lo que su propia duration sugeriría, mientras que T30J7 (-0,07) y S31L6 (-0,12) aparecen como los más caros de la curva: la letra más corta paga sensiblemente menos de lo que un inversor debería exigir para 3 días de plazo, probablemente por demanda de liquidez de cortísimo plazo (fondos T+0 y colocaciones transitorias) más que por convicción de tasa.
Ideas de rotación — Pesos a tasa fija
- Para el tramo corto (hasta 30 días), preferir S14G6 por sobre S31L6: rinde prácticamente la misma tasa que instrumentos con casi el triple de plazo, capturando carry adicional sin sacrificar liquidez relevante.
- En el tramo de 90-250 días, la curva está muy plana entre LECAPS largas y BONCAPS cortas (S30N6, T15E7 y T30A7 rinden dentro de un rango de apenas 3 puntos básicos), por lo que la elección debería basarse en necesidades de liquidez y no en diferencial de tasa.
- T30J7, en el extremo más largo, no ofrece prima de plazo adicional frente a T31Y7 pese a vencer casi un mes después: no luce atractivo rotar hacia ese instrumento salvo por objetivos puntuales de calce de flujos.
trending_up2. Pesos Ajustados por CER
| Activo | TIR | Duration Modificada (días) |
|---|---|---|
| X31L6 | -1,30% | 4,05 |
| X30S6 | 1,23% | 62,24 |
| TZXO6 | 1,87% | 91,29 |
| TX26 | 2,47% | 109 |
| TZXD6 | 4,72% | 131,77 |
| TZXM7 | 5,68% | 230,89 |
| TZX27 | 4,19% | 319,61 |
| TZXS7 | 5,96% | 399,22 |
| TX28 | 6,66% | 431 |
| TZXD7 | 7,46% | 463,45 |
| TZX28 | 8,06% | 641,31 |
| TZXS8 | 8,11% | 723,33 |
| TX31 | 8,24% | 942 |
| DICP | 8,45% | 1.124 |
| PARP | 8,48% | 2.256 |
| CUAP | 7,88% | 3.533 |
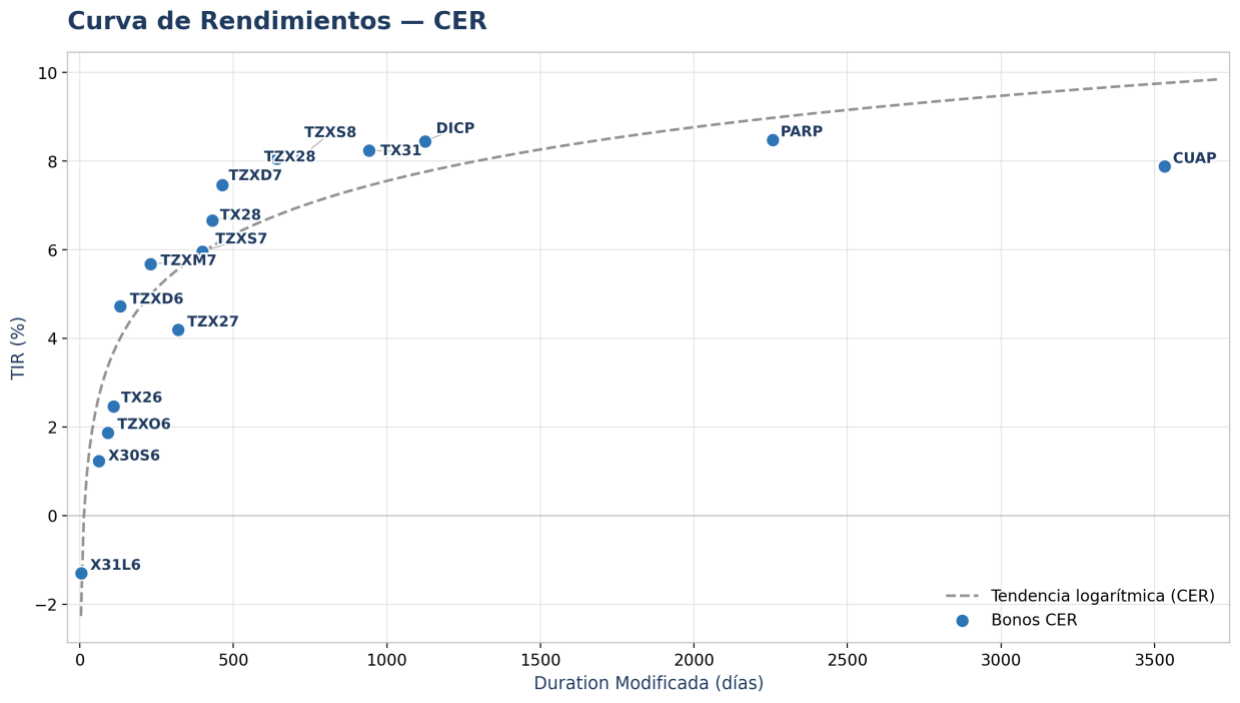
La curva CER es, de las cuatro, la que exhibe mayor pendiente y mayor dispersión respecto de su propia tendencia. Arranca en terreno de tasa real negativa (X31L6, -1,30% a solo 4 días, un nivel que probablemente responda más a un efecto técnico de escasísima liquidez en el tramo cortísimo que a una señal de tasa genuina) y converge hacia un techo de 8,4%-8,5% en el tramo de varios años (DICP y PARP), para luego ceder levemente en el extremo más largo de todos (CUAP, 7,88% a casi 10 años).
El análisis de residuos frente a la tendencia logarítmica es particularmente revelador acá: TZX28 (+1,28), TZXD7 (+1,25) y TZXS8 (+1,12) rinden más de un punto porcentual por encima de lo que la curva sugeriría para su duration, configurando el conjunto de oportunidades de valor relativo más claro de todo el informe. En el extremo opuesto, TZXO6 (-1,50), X30S6 (-1,47) y TZX27 (-1,37) cotizan caros frente a su propia curva, y CUAP (-1,88), pese a ser el bono de mayor duration de la muestra, rinde bastante menos de lo que el techo de la curva ya establecido por PARP y DICP haría esperar.
Ideas de rotación — CER
- TZXD7 y TZX28 son las posiciones de mayor convicción dentro de la curva CER: ambas rinden muy por encima de lo que su duration debería pagar frente al resto de la curva, capturando simultáneamente cobertura inflacionaria y una prima de tasa real que luce injustificada frente a instrumentos de plazo similar.
- Rotar desde TZXO6 y X30S6 (relativamente caros, con TIR reales todavía muy bajas para su plazo) hacia TZXD6 o TZXM7, que ofrecen mayor tasa real con una duration apenas superior, mejora el perfil riesgo-retorno sin resignar demasiada liquidez.
- CUAP, pese a ser el instrumento más largo, no ofrece la prima de tasa que su duration extrema justificaría frente a PARP; para exposición de muy largo plazo, PARP luce más eficiente en términos de tasa real por año adicional de duration.
- El salto de tasa entre TX26 (2,47% a 109 días) y TZXD6 (4,72% a 132 días) es abrupto para apenas 23 días de diferencia de duration, y sugiere que TZXD6 está capturando una prima de tasa real desproporcionada frente al instrumento inmediatamente más corto.
attach_money3. Dólares — BOPREAL
| Activo | TIR | Duration (años) |
|---|---|---|
| BPOA7 | 2,76% | 1,0 |
| BPOB7 | 2,86% | 1,0 |
| BPOC7 | 2,92% | 1,0 |
| BPOD7 | 2,73% | 1,0 |
| BPOB8 | 6,43% | 2,1 |
| BPOA8 | 6,69% | 2,0 |
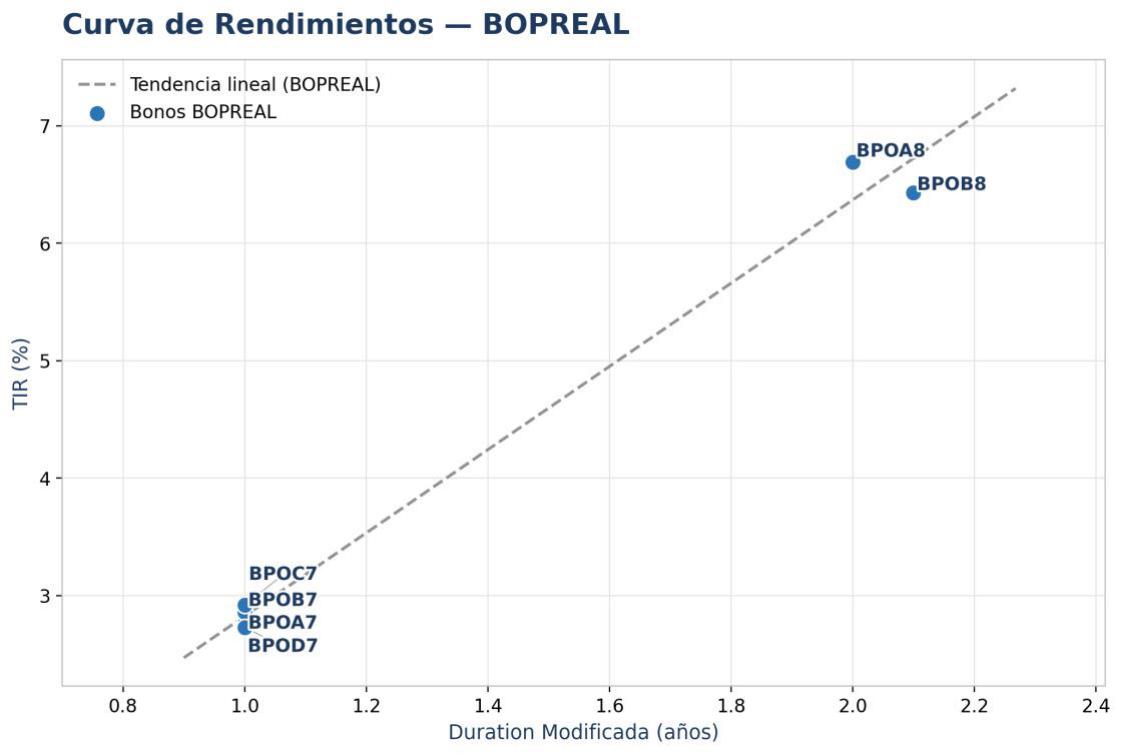
La familia BOPREAL se agrupa en apenas dos escalones de duration, cuatro bonos en torno al año (BPOA7, BPOB7, BPOC7, BPOD7) y dos en torno a los dos años (BPOA8, BPOB8), sin instrumentos intermedios que permitan trazar una curva propiamente dicha. El salto de tasa entre ambos tramos es muy pronunciado: de un promedio de 2,82% en el tramo corto a 6,56% en el tramo largo, casi 374 puntos básicos de diferencia por apenas un año adicional de plazo, un empinamiento mucho más agresivo que el de cualquier otra familia de este informe.
Dentro del tramo corto, BPOC7 (2,92%) es el que mejor paga, con BPOB7 (2,86%) en segundo lugar, mientras que BPOD7 (2,73%) y BPOA7 (2,76%) rinden algo menos a igual duration, diferencias que normalmente responden a estructura de pagos o liquidez propia de cada serie de BOPREAL más que a riesgo de crédito distinto. En el tramo largo, BPOA8 (6,69%) supera a BPOB8 (6,43%) pese a tener una duration levemente menor, por lo que resulta la posición más eficiente de ese tramo.
Ideas de rotación — BOPREAL
- Dentro del tramo corto, preferir BPOC7 por sobre BPOD7: misma duration, 19 puntos básicos adicionales de TIR.
- El fortísimo empinamiento entre el tramo de 1 año y el de 2 años sugiere que, para el inversor dispuesto a extender duration en dólares, el segundo tramo (BPOA8/BPOB8) ofrece una compensación de tasa muy superior al costo de plazo adicional, siempre que la tenencia se sostenga en un horizonte de inversión que efectivamente llegue a los dos años.
- Dentro del tramo largo, BPOA8 domina a BPOB8 en la relación tasa/duration, por lo que ante la necesidad de elegir uno solo, BPOA8 es la posición más eficiente.
public4. Hard-Dollar — Globales y Bonares
Globales (Ley Nueva York)
| Activo | TIR | Duration Modificada |
|---|---|---|
| GD29 | 5,07% | 1,6 |
| GD30 | 5,95% | 2,0 |
| GD38 | 8,23% | 4,5 |
| GD35 | 8,21% | 5,2 |
| GD41 | 8,64% | 5,7 |
| GD46 | 8,51% | 6,3 |
Bonares (Ley Argentina)
| Activo | TIR | Duration Modificada |
|---|---|---|
| AO27 | 3,66% | 1,2 |
| AL29 | 6,16% | 1,6 |
| AL30 | 7,17% | 2,0 |
| AN29 | 7,78% | 2,8 |
| AE38 | 9,01% | 4,5 |
| AL35 | 9,05% | 5,1 |
| AL41 | 8,92% | 5,7 |
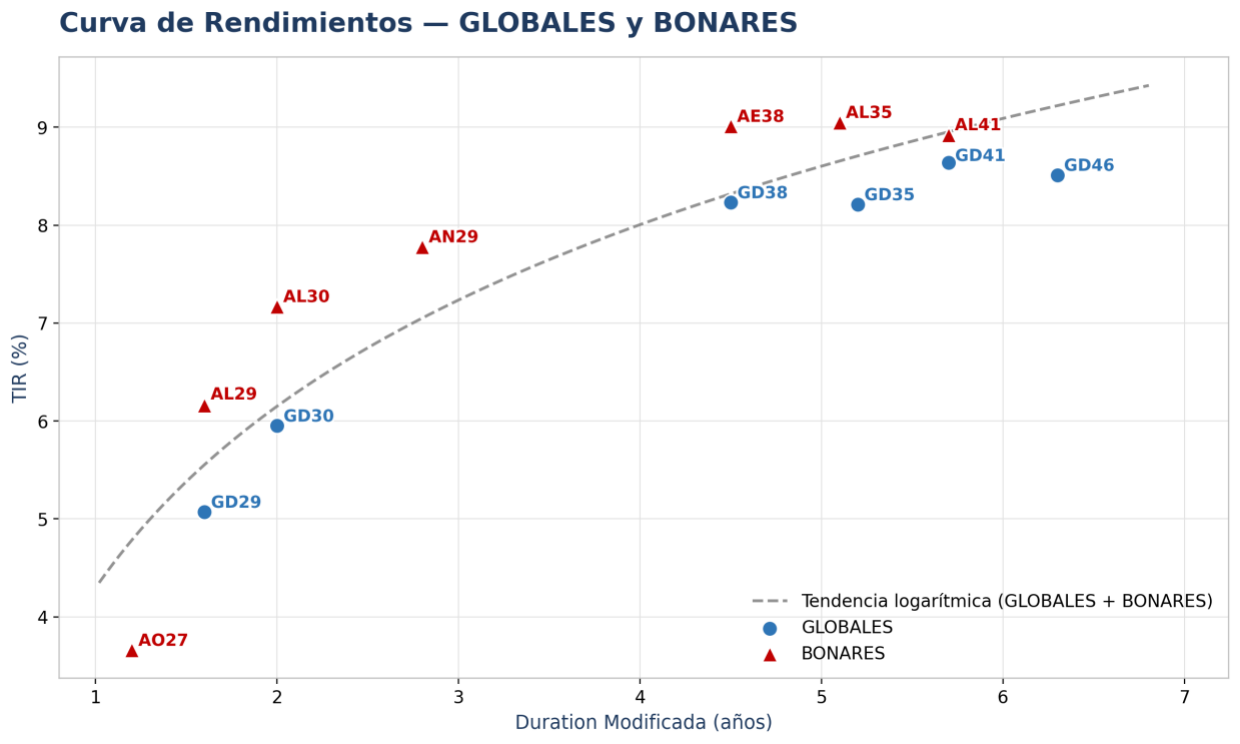
La comparación directa a igual duration confirma la prima que el mercado sigue exigiendo a la legislación local por sobre la legislación de Nueva York, aunque esa prima no es uniforme a lo largo de la curva:
| Duration | Global (Ley NY) | Bonar (Ley Arg.) | Spread (bps) | Lectura |
|---|---|---|---|---|
| 1,6 | GD29: 5,07% | AL29: 6,16% | +109 | Premio ley local |
| 2,0 | GD30: 5,95% | AL30: 7,17% | +122 | Premio ley local |
| 4,5 | GD38: 8,23% | AE38: 9,01% | +78 | Premio ley local |
| 5,2-5,1 | GD35: 8,21% | AL35: 9,05% | +84 | Premio ley local |
| 5,7 | GD41: 8,64% | AL41: 8,92% | +28 | Premio marginal |
El spread ley local/ley NY se mantiene relativamente estable en 78-122 puntos básicos entre 1,6 y 5,2 años de duration, pero se comprime de forma marcada en el tramo más largo (GD41 vs. AL41, apenas +28 bps), lo que sugiere que el mercado percibe menor diferencial de riesgo entre ambas legislaciones cuanto más se extiende el horizonte de repago.
En términos de valor relativo dentro de cada curva, AL30 (+1,02 sobre la tendencia combinada) es, por lejos, el instrumento que mejor paga frente a lo que su duration sugeriría, seguido por AN29 (+0,73) y AE38 (+0,69); del lado de los Globales, ninguno se destaca por encima de la tendencia, aunque GD38 (-0,09) es el que menos se aparta. En el extremo opuesto, AO27 (-1,12) es el bono que más cara cotiza de toda la muestra combinada, seguido por GD46 (-0,71) y GD35 (-0,50).
Ideas de rotación — Hard-dollar
- AL30 es la posición de mayor convicción de todo el complejo hard-dollar: rinde más de un punto porcentual por encima de lo que la curva combinada sugeriría para 2 años de duration, superando incluso a Bonares de plazo más largo como AN29.
- Rotar desde AO27 (relativamente muy caro para su duration corta) hacia AL29 o AL30 mejora sustancialmente la relación tasa/duration sin extender el plazo de forma significativa.
- En el tramo largo, donde el spread ley local/ley NY se angosta a apenas 28 bps (GD41 vs. AL41), el Global GD41 se vuelve relativamente más atractivo que su par Bonar, ya que ofrece prácticamente la misma tasa con el resguardo adicional de la legislación de Nueva York.
- Dentro de los Globales, evitar GD35 y GD46 (los dos con peor relación tasa/duration de su curva) en favor de GD38, que se ubica casi exactamente sobre la tendencia y por lo tanto no exhibe distorsión de precio evidente en ningún sentido.
insights5. Síntesis: Estrategias de Rotación de Cartera
Cruzando el análisis de valor relativo de las cuatro curvas, surgen tres movimientos de rotación con mayor sustento cuantitativo:
Comprar (rinden por encima de su curva)
| Activo | Curva | Residuo | Fundamento |
|---|---|---|---|
| TZX28 | CER | +1,28 | Mayor oportunidad de valor relativo del informe; cobertura inflacionaria más tasa real que la curva no explica. |
| TZXD7 | CER | +1,25 | Rinde 125 pb por encima de la tendencia; buen punto de entrada para exposición CER de mediano plazo. |
| AL30 | Bonares | +1,02 | Mejor relación tasa/duration de todo el complejo hard-dollar, incluso frente a Bonares más largos. |
| T15E7 | BONCAPS | +0,02 | Dentro de una curva muy plana, es el punto de entrada más eficiente al tramo largo de tasa fija. |
| BPOA8 | BOPREAL | +0,32 | Mejor punta del tramo largo de BOPREAL, con TIR superior a BPOB8 pese a duration similar. |
Evitar o rotar hacia afuera (rinden por debajo de su curva)
| Activo | Curva | Residuo | Fundamento |
|---|---|---|---|
| CUAP | CER | -1,88 | Pese a ser el bono de mayor duration, no ofrece la prima de tasa real que el resto de la curva larga (PARP, DICP) ya paga. |
| TZXO6 | CER | -1,50 | Tasa real muy baja para su duration frente al resto de la curva de mediano plazo. |
| X30S6 | CER | -1,47 | Mismo diagnóstico que TZXO6: comprimido frente a la tendencia. |
| AO27 | Bonares | -1,12 | El bono más caro de todo el complejo hard-dollar en relación a su duration. |
| T30J7 | BONCAPS | -0,07 | No exhibe prima de plazo frente a T31Y7 pese a vencer casi un mes después. |
En síntesis, las rotaciones con mejor sustento cuantitativo consisten en concentrar la exposición CER en TZXD7/TZX28 en desmedro de TZXO6/X30S6/CUAP, privilegiar AL30 dentro del tramo hard-dollar en desmedro de AO27, y aprovechar T15E7 como punto de entrada más eficiente al tramo largo de tasa fija en pesos. Estas conclusiones son puramente de valor relativo dentro de cada curva en el momento del relevamiento (27 de julio de 2026) y no contemplan eventos de riesgo idiosincrático de cada serie, liquidez de mercado secundario ni el perfil de riesgo particular de cada cliente.
groups6. Síntesis por Perfil de Inversor
| Perfil | Duration objetivo | Instrumentos sugeridos | Lógica TIR-Duration |
|---|---|---|---|
| Conservador | Corto (hasta 90 días / 1 año) | S14G6, S30S6, BPOC7 | Prioriza liquidez y minimiza riesgo de tasa; captura carry sin extender duration. |
| Moderado | Medio (100-460 días / 2-4,5 años) | T15E7, TZXD6, TZXD7, AL30 | Combina tasa real (CER) con tasa fija asegurada (BONCAPS) y hard-dollar de valor relativo (AL30), diversificando entre pesos y dólares. |
| Agresivo / largo plazo | Largo (600+ días / 5+ años) | TZX28, DICP, BPOA8, AE38/AL35 | Maximiza tasa real y nominal aceptando mayor duration y volatilidad de precio; TZX28 y AE38 concentran las mejores oportunidades de valor relativo de todo el informe. |
Estas combinaciones son ideas de asignación general y no sustituyen un análisis de cartera personalizado que contemple el horizonte de inversión, la necesidad de liquidez y la tolerancia al riesgo de cada cliente en particular.
Disclaimer Legal
Aviso legal: La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad Anónima constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).