
Curvas de Rendimiento y Análisis de Rotación de Carteras
LECAPS · BONCAPS · CER · BOPREAL · Globales · Bonares
key Datos Clave
- calendar_month Fecha: 3 de agosto de 2026
- account_tree Curvas analizadas: 4 familias
- trending_up Rotación top: GD30 → AL30 (~150 pb)
- verified Emisor: Boston Asset Manager S.A.
summarize Resumen Ejecutivo
El presente informe analiza las cuatro familias de curvas de renta fija argentina: tasa fija en pesos (LECAPS y BONCAPS), bonos ajustables por CER, BOPREAL y el complejo soberano en dólares (Globales y Bonares). Para cada curva se ajustó una función de tendencia entre tasa (TEM o TIR) y duration modificada, logarítmica en los casos de LECAPS/BONCAPS, CER y Globales/Bonares, y lineal en el caso de BOPREAL, dado el reducido número de puntos y tramos de duration disponibles, con el objetivo de identificar bonos que cotizan con una tasa superior o inferior a la que su duration sugeriría dentro de su propia curva.
El análisis de residuales permite clasificar cada activo como relativamente "barato" (tasa observada por encima de la curva teórica, con potencial de compresión) o relativamente "caro" (tasa observada por debajo de la curva, con menor recorrido esperado). Las principales conclusiones cross-curve son las siguientes:
- arrow_right La mayor oportunidad de todo el relevamiento se ubica en el spread de legislación dentro del tramo de 2 años del complejo dólar-linked soberano: AL30 rinde 150 puntos básicos por encima de GD30 para una duration prácticamente idéntica.
- arrow_right Dentro de la curva CER, el tramo de 456 a 716 días (TZXD7, TZX28, TZXS8) concentra el mayor valor relativo, en contraste con TZX27 y CUAP, que aparecen sistemáticamente caros.
- arrow_right En BOPREAL, las series "B" (BPOB7 y BPOB8) ofrecen sistemáticamente mayor tasa que sus pares de igual duration, aunque la diferencia podría responder a distinciones contractuales entre series que ameritan verificación previa a cualquier rotación.
- arrow_right En tasa fija en pesos, la dispersión es acotada en términos absolutos (entre 1.94% y 2.08% de TEM) pero igualmente relevante en la TEM anualizada; S31G6 y T30J7 aparecen como los activos más caros de sus respectivos tramos.
Las secciones siguientes desarrollan el detalle curva por curva, con las tablas de datos, el gráfico correspondiente, la tabla de residuales y las ideas de rotación específicas.
function Metodología
Para cada curva se estimó, por cuadrados mínimos, una función y = a·ln(x) + b (ajuste logarítmico) o y = a·x + b (ajuste lineal), donde x es la duration modificada (en días o años, según la curva) e y es la TEM o TIR observada. El residual de cada bono se calcula como la diferencia entre la tasa observada y la tasa que arroja la función ajustada para su duration específica. Un residual positivo (en verde en las tablas siguientes) indica que el bono rinde por encima de lo esperado para su plazo, es decir, cotiza relativamente barato y tiene mayor potencial de compresión de tasa (y por ende de suba de precio) si la curva se normaliza. Un residual negativo (en rojo) indica lo opuesto: el bono rinde por debajo de lo esperado, cotiza relativamente caro, y es candidato a ser vendido o rotado hacia una alternativa con mejor relación tasa/duration dentro de la misma curva.
Es importante remarcar que este análisis de valor relativo no reemplaza el análisis de crédito, liquidez o de condiciones contractuales particulares de cada instrumento (opciones de pago en especie, tratamiento impositivo, legislación aplicable, entre otros), que pueden explicar parte de la dispersión observada y deben evaluarse antes de ejecutar cualquier rotación.
payments 1. Curva de Tasa Fija en Pesos — LECAPS y BONCAPS
La curva de tasa fija combina siete LECAPS (vencimientos entre agosto y noviembre de 2026) y cuatro BONCAPS (vencimientos entre enero de 2027 y junio de 2027), abarcando un rango de duration modificada de 8.7 a 257.2 días.
Datos de mercado
| Activo | TEM | Duration Mod. (días) |
|---|---|---|
| S14G6 | 1.94% | 8.73 |
| S31G6 | 1.94% | 22.22 |
| S15S6 | 2.06% | 32.90 |
| S30S6 | 2.05% | 44.71 |
| S30O6 | 1.98% | 68.76 |
| S13N6 | 2.07% | 78.17 |
| S30N6 | 2.08% | 91.44 |
| T15E7 | 2.03% | 127.22 |
| T30A7 | 2.07% | 208.77 |
| T31Y7 | 2.08% | 232.90 |
| T30J7 | 2.02% | 257.15 |
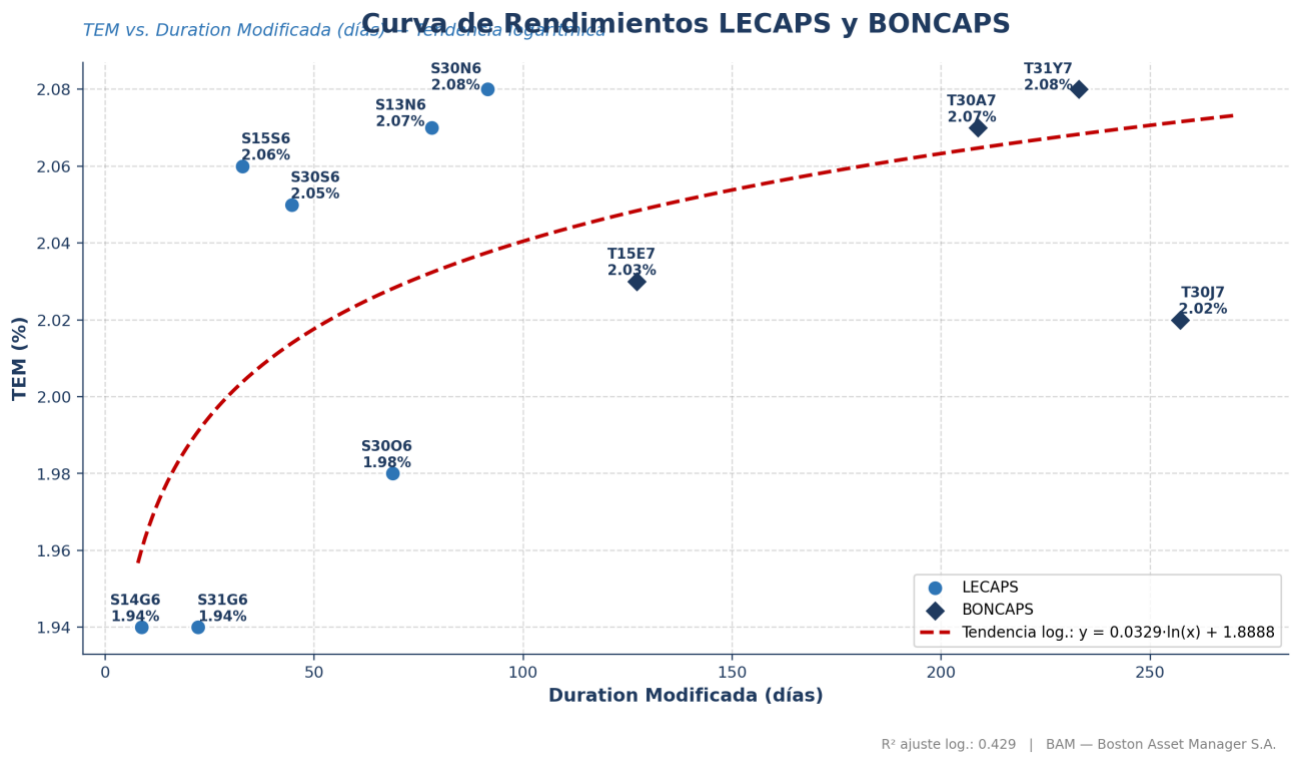
Gráfico 1. TEM vs. Duration Modificada — LECAPS (círculos) y BONCAPS (rombos), tendencia logarítmica combinada.
Tabla de residuales
| Activo | TEM obs. | TEM curva | Residual (pb) |
|---|---|---|---|
| S14G6 | 1.94% | 1.96% | -2.0 |
| S31G6 | 1.94% | 1.99% | -5.1 |
| S15S6 | 2.06% | 2.00% | +5.6 |
| S30S6 | 2.05% | 2.01% | +3.6 |
| S30O6 | 1.98% | 2.03% | -4.8 |
| S13N6 | 2.07% | 2.03% | +3.8 |
| S30N6 | 2.08% | 2.04% | +4.2 |
| T15E7 | 2.03% | 2.05% | -1.8 |
| T30A7 | 2.07% | 2.06% | +0.5 |
| T31Y7 | 2.08% | 2.07% | +1.2 |
| T30J7 | 2.02% | 2.07% | -5.2 |
Ideas de rotación
- swap_horizVender S31G6 (1.94% TEM, 22 días) y rotar hacia S15S6 (2.06% TEM, 33 días): duration casi idéntica, con 12 pb adicionales de TEM y solo 11 días más de exposición.
- swap_horizPreferir T31Y7 (2.08%, 233 días, residual +1.2 pb) sobre T30J7 (2.02%, 257 días, residual -5.2 pb): T31Y7 ofrece mayor tasa con menor duration, siendo la opción dominante entre ambos BONCAPS largos.
- swap_horizS30O6 (69 días) es el punto más caro del tramo medio de LECAPS; considerar rotar hacia S13N6 o S30N6, que ofrecen mejor relación tasa/duration en plazos comparables.
show_chart 2. Curva de Bonos CER
La curva CER es la de mayor extensión temporal y mayor cantidad de instrumentos del relevamiento, con quince bonos que cubren desde 55 días (X30S6) hasta 3.504 días, aproximadamente 9.6 años, en el caso de CUAP. Es también la curva con mayor dispersión de residuales, lo que la convierte en la de mayor potencial de arbitraje de tasa real dentro de este informe.
Datos de mercado
| Activo | TIR | Duration Mod. (días) |
|---|---|---|
| TX26 | 3.59% | 94.9 |
| X30S6 | 2.78% | 55 |
| TZXO6 | 3.12% | 84.37 |
| TZXD6 | 5.73% | 124.85 |
| TZXM7 | 6.39% | 223.71 |
| TZX27 | 4.76% | 312.14 |
| TX28 | 7.25% | 401 |
| TZXS7 | 6.49% | 391.57 |
| TZXD7 | 7.81% | 456.36 |
| TZX28 | 8.33% | 634.19 |
| TZXS8 | 8.38% | 716.02 |
| TX31 | 8.48% | 949 |
| DICP | 8.66% | 1095 |
| PARP | 8.87% | 2226 |
| CUAP | 8.15% | 3504 |
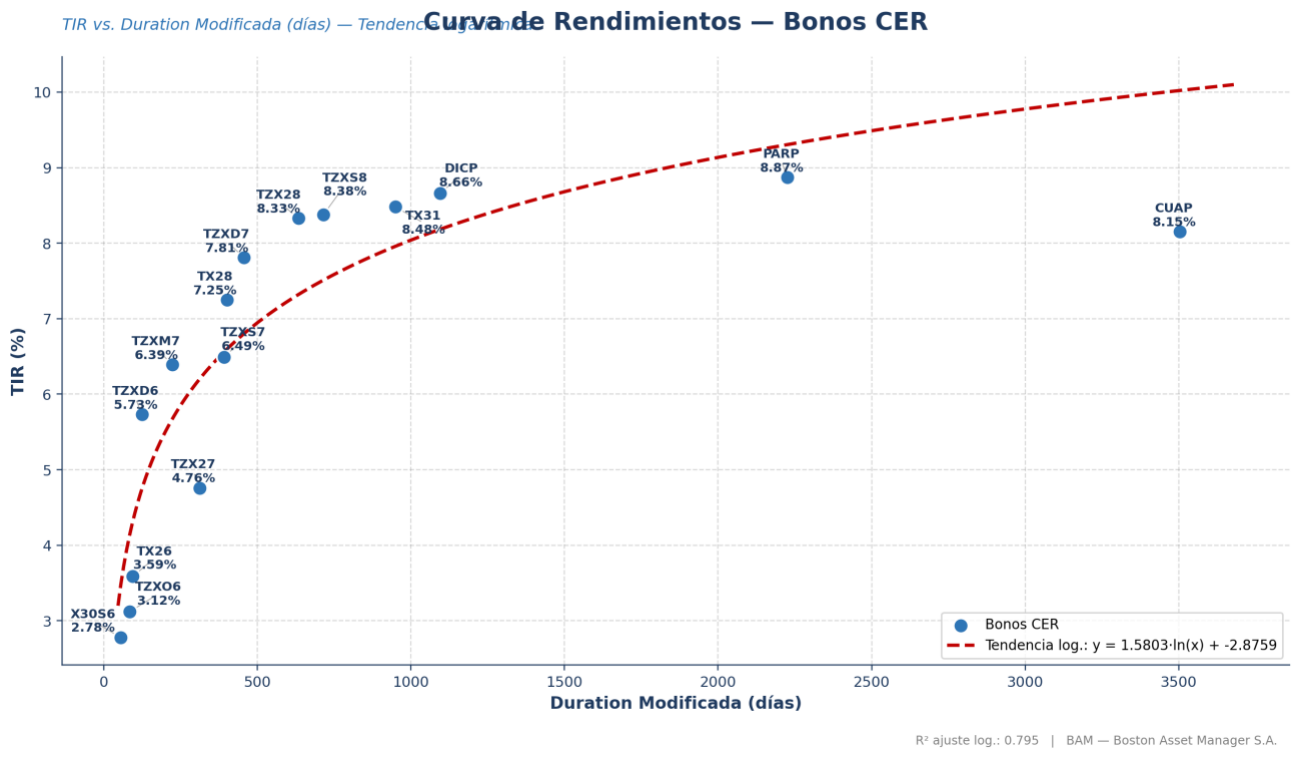
Gráfico 2. TIR vs. Duration Modificada — Bonos CER, tendencia logarítmica.
Tabla de residuales
| Activo | TIR obs. | TIR curva | Residual (pp) |
|---|---|---|---|
| TX26 | 3.59% | 4.32% | -0.73 |
| X30S6 | 2.78% | 3.46% | -0.68 |
| TZXO6 | 3.12% | 4.13% | -1.01 |
| TZXD6 | 5.73% | 4.75% | +0.98 |
| TZXM7 | 6.39% | 5.67% | +0.72 |
| TZX27 | 4.76% | 6.20% | -1.44 |
| TX28 | 7.25% | 6.60% | +0.65 |
| TZXS7 | 6.49% | 6.56% | -0.07 |
| TZXD7 | 7.81% | 6.80% | +1.01 |
| TZX28 | 8.33% | 7.32% | +1.01 |
| TZXS8 | 8.38% | 7.51% | +0.87 |
| TX31 | 8.48% | 7.96% | +0.52 |
| DICP | 8.66% | 8.18% | +0.48 |
| PARP | 8.87% | 9.30% | -0.43 |
| CUAP | 8.15% | 10.02% | -1.87 |
Ideas de rotación
- swap_horizVender TZX27 (4.76%, 312 días, residual -1.44 pp) y rotar hacia TZXD7 (7.81%, 456 días, +1.01 pp) o TZXM7 (6.39%, 224 días, +0.72 pp): ambas alternativas ofrecen mayor tasa real con duration similar o menor.
- swap_horizEl bloque TZXD7 / TZX28 / TZXS8 (456 a 716 días) concentra el mayor valor relativo de toda la curva CER y constituye el tramo más atractivo para posicionamiento en tasa real.
- swap_horizCUAP (3.504 días, residual -1.87 pp) es el bono más caro de todo el relevamiento en términos absolutos. Frente a él, PARP (2.226 días, -0.43 pp) luce comparativamente más atractivo dentro del tramo ultra-largo, aunque también levemente cara.
- swap_horizEn el tramo corto, TZXO6 y X30S6 aparecen caras frente a TZXD6 (+0.98 pp); acortar duration desde TZXO6/X30S6 hacia TZXD6 permite capturar carry corto sin resignar tasa real.
currency_exchange 3. Curva de BOPREAL
El universo BOPREAL relevado se concentra en dos puntos de duration (0.9 y 2.0 años), por lo que el análisis de valor relativo es principalmente intra-serie: para una misma duration, se compara la tasa ofrecida por cada serie.
Datos de mercado
| Activo | TIR | Duration (años) |
|---|---|---|
| BPOA7 | 3.14% | 0.9 |
| BPOB7 | 3.70% | 0.9 |
| BPOC7 | 3.39% | 0.9 |
| BPOD7 | 3.14% | 0.9 |
| BPOB8 | 7.00% | 2.0 |
| BPOA8 | 6.58% | 2.0 |
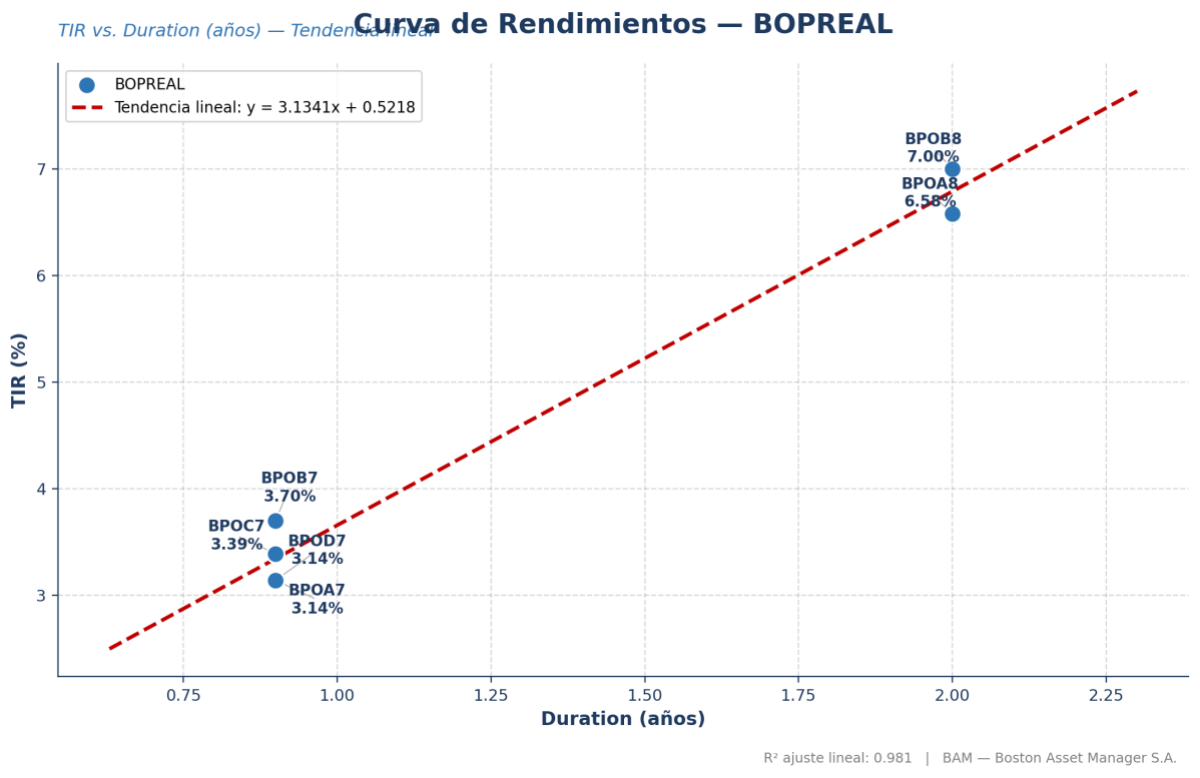
Gráfico 3. TIR vs. Duration — BOPREAL, tendencia lineal.
Tabla de residuales
| Activo | TIR obs. | TIR curva | Residual (pp) |
|---|---|---|---|
| BPOA7 | 3.14% | 3.34% | -0.20 |
| BPOB7 | 3.70% | 3.34% | +0.36 |
| BPOC7 | 3.39% | 3.34% | +0.05 |
| BPOD7 | 3.14% | 3.34% | -0.20 |
| BPOB8 | 7.00% | 6.79% | +0.21 |
| BPOA8 | 6.58% | 6.79% | -0.21 |
Ideas de rotación
- swap_horizDentro de la serie 2027, BPOB7 rinde 56 puntos básicos por encima de BPOA7 y BPOD7 a igual duration exacta (0.9 años); es la opción de mayor tasa dentro del tramo corto.
- swap_horizDentro de la serie 2028, BPOB8 domina a BPOA8 por 42 puntos básicos a igual duration (2.0 años).
- swap_horizAntes de ejecutar una rotación puramente por tasa, se recomienda verificar si la dispersión entre series responde a diferencias contractuales (opción de pago en especie, tratamiento impositivo) que justifiquen parte del diferencial observado.
public 4. Curva Soberana en Dólares — Globales y Bonares
La curva combina seis Globales (ley extranjera) y siete Bonares (ley local), con duration modificada entre 1.2 y 6.2 años. El patrón dominante es sistemático: prácticamente todos los Bonares cotizan por encima de la curva teórica y todos los Globales por debajo, reflejando el spread de legislación entre ambos complejos.
Datos de mercado
| Activo | TIR | Duration Mod. (años) |
|---|---|---|
| GD29 | 4.97% | 1.6 |
| GD30 | 5.89% | 2.0 |
| GD38 | 8.15% | 4.5 |
| GD35 | 8.50% | 5.2 |
| GD41 | 8.60% | 5.7 |
| GD46 | 8.68% | 6.2 |
| AO27 | 3.94% | 1.2 |
| AL29 | 6.47% | 1.5 |
| AL30 | 7.40% | 1.9 |
| AN29 | 8.06% | 2.8 |
| AE38 | 9.28% | 4.4 |
| AL35 | 9.26% | 5.1 |
| AL41 | 9.16% | 5.6 |
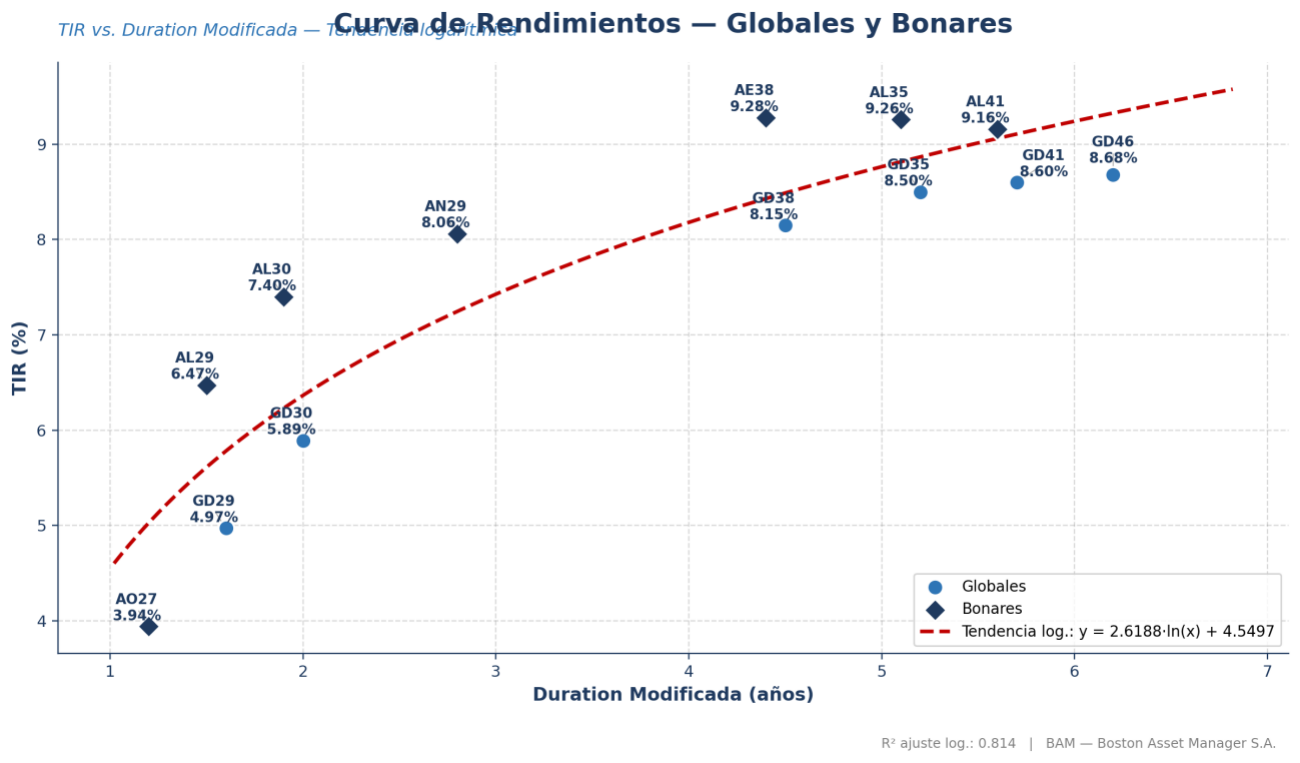
Gráfico 4. TIR vs. Duration Modificada — Globales (círculos) y Bonares (rombos), tendencia logarítmica combinada.
Tabla de residuales
| Activo | TIR obs. | TIR curva | Residual (pp) |
|---|---|---|---|
| GD29 | 4.97% | 5.78% | -0.81 |
| GD30 | 5.89% | 6.36% | -0.47 |
| GD38 | 8.15% | 8.49% | -0.34 |
| GD35 | 8.50% | 8.87% | -0.37 |
| GD41 | 8.60% | 9.11% | -0.51 |
| GD46 | 8.68% | 9.33% | -0.65 |
| AO27 | 3.94% | 5.03% | -1.09 |
| AL29 | 6.47% | 5.61% | +0.86 |
| AL30 | 7.40% | 6.23% | +1.17 |
| AN29 | 8.06% | 7.25% | +0.81 |
| AE38 | 9.28% | 8.43% | +0.85 |
| AL35 | 9.26% | 8.82% | +0.44 |
| AL41 | 9.16% | 9.06% | +0.10 |
Ideas de rotación
- swap_horizAL30 es el bono más barato de todo el universo relevado en este informe (residual +1.17 pp). Comparado con GD30 (misma duration de 2 años, residual -0.47 pp), la brecha de tasa por legislación alcanza aproximadamente 150 puntos básicos para prácticamente idéntica duration: vender GD30 y comprar AL30 es la rotación de mayor convicción de todo el informe para quien tolere riesgo jurisdiccional local.
- swap_horizAO27 es la excepción dentro de los Bonares: pese a ser ley local, rinde 1.09 pp por debajo de la curva, probablemente por demanda de cobertura/liquidez de corto plazo más que por valor relativo puro.
- swap_horizEn el tramo largo (4.4 a 6.2 años) la brecha ley local/extranjera se comprime notablemente, AE38 vs. GD38 y AL41 vs. GD41 muestran diferencias menores al 1.2 pp, señal de que el spread de riesgo jurisdiccional se diluye a medida que se extiende la duration.
hub 5. Síntesis Cross-Curve — Principales Ideas de Rotación
La siguiente tabla resume las tres ideas de rotación de mayor convicción identificadas en el presente informe, ordenadas por magnitud del diferencial de tasa detectado.
| Prioridad | Vender | Comprar | Diferencial | Curva |
|---|---|---|---|---|
| 1 | GD30 (5.89%, 2.0a) | AL30 (7.40%, 1.9a) | ~150 pb | Globales/Bonares |
| 2 | TZX27 / CUAP | TZXD7 / TZX28 / TZXS8 | 100-190 pb | CER |
| 3 | S31G6 (1.94%, 22d) | S15S6 (2.06%, 33d) | ~12 pb | LECAPS |
En términos de convicción relativa, la rotación GD30→AL30 es la de mayor magnitud absoluta y la de ejecución más directa (ambos bonos cotizan diariamente con buena liquidez). La rotación dentro de la curva CER requiere mayor selectividad dado el número de alternativas dentro del bloque barato (TZXD7/TZX28/TZXS8), mientras que la rotación en LECAPS, si bien de menor magnitud en puntos básicos, resulta de bajo riesgo de ejecución dado que ambos instrumentos vencen dentro del mismo trimestre.
gavel Disclaimer legal
Aviso legal: La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad Anónima constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).