
Informe de Renta Fija · Boston Asset Manager
Curvas de Rendimiento
La relación entre TIR y Duration
LECAPS · BONCAPS · CER · BOPREALES · Globales · Bonares
Datos Clave
- calendar_today 08 de junio de 2026
- category Renta Fija
- account_balance Boston Asset Manager S.A.
- show_chart 6 familias de bonos
ssid_chart 1. Cómo leer una curva de rendimientos
Antes de revisar cada familia de bonos, conviene repasar los dos conceptos que estructuran todo el informe: la TIR y la duration. Entender la relación entre ambos es la clave para elegir el instrumento adecuado según el objetivo y la tolerancia al riesgo de cada inversor.
Qué es la TIR
La TIR (Tasa Interna de Retorno) es el rendimiento anualizado que obtiene el inversor si mantiene el bono hasta su vencimiento y reinvierte los flujos a esa misma tasa. Es la medida estándar para comparar bonos entre sí: a mayor TIR, mayor rendimiento esperado, pero como veremos ese mayor rendimiento casi siempre viene acompañado de mayor riesgo.
Qué es la Duration
La duration modificada mide la sensibilidad del precio del bono ante cambios en las tasas de interés. En términos prácticos, indica aproximadamente cuánto sube o baja el precio del bono si la tasa de mercado se mueve un 1%. Por ejemplo, un bono con duration de 5 perdería en torno a un 5% de su precio si las tasas suben un punto, y lo ganaría si bajan. La duration también se relaciona con el plazo: cuanto más lejano es el vencimiento, mayor suele ser la duration.
La relación TIR–Duration: el corazón del análisis
Al ordenar los bonos de una misma familia por su duration y graficar su TIR, obtenemos la curva de rendimientos. Su forma resume la visión del mercado sobre las tasas futuras y define el atractivo relativo de cada instrumento. Hay tres lecturas fundamentales:
- Pendiente positiva (curva normal): la TIR aumenta con la duration. El mercado paga una prima por plazo, compensando al inversor por inmovilizar su capital por más tiempo y asumir mayor sensibilidad a las tasas.
- Curva invertida: los plazos cortos rinden más que los largos. Suele anticipar expectativas de baja de tasas o de inflación futura.
- Aplanamiento: la prima por extender plazo se agota; estirar duration suma riesgo sin un premio proporcional en rendimiento.
El principio que guía toda recomendación es el balance entre riesgo y retorno. Mayor duration ofrece, en una curva normal, mayor TIR y mayor potencial de ganancia de capital si las tasas bajan; pero también mayor volatilidad y mayor pérdida si las tasas suben. Menor duration brinda estabilidad y previsibilidad, a costa de un rendimiento más acotado. La elección correcta no es universal: depende del perfil del inversor y de la expectativa sobre la evolución de las tasas.
Un punto que aparece varias veces en este informe: cuando un bono se aparta de la curva de tendencia de su familia rinde más o menos que sus pares de duration similar puede señalar una oportunidad de valor relativo o, simplemente, reflejar menor liquidez o diferencias en la estructura de pagos. Conviene verificarlo antes de operar.
payments 2. Pesos a tasa fija — LECAPS y BONCAPS
Las LECAPS y los BONCAPS son instrumentos en pesos a tasa fija nominal. Son la referencia de tasa de corto y mediano plazo del mercado local. Su TIR incorpora las expectativas de inflación y la tasa de política monetaria, por lo que rinden en niveles nominales en torno al 22%–27% anual.
LECAPS (tramo corto)
| Activo | TIR | Duration (años) |
|---|---|---|
| S12J6 | 22,26% | 0,01 |
| S17L6 | 22,20% | 0,11 |
| S31L6 | 23,08% | 0,14 |
| S14G6 | 24,09% | 0,18 |
| S31G6 | 23,31% | 0,23 |
| S30S6 | 26,04% | 0,31 |
| S30O6 | 25,28% | 0,39 |
| S30N6 | 24,63% | 0,48 |
Tabla 1 — LECAPS ordenadas por duration.
BONCAPS (tramo medio)
| Activo | TIR | Duration (años) |
|---|---|---|
| T30J6 | 22,38% | 0,06 |
| T15E7 | 26,89% | 0,60 |
| T30A7 | 27,15% | 0,89 |
| T31Y7 | 26,99% | 0,98 |
| T30J7 | 24,35% | 1,06 |
Tabla 2 — BONCAPS ordenadas por duration.
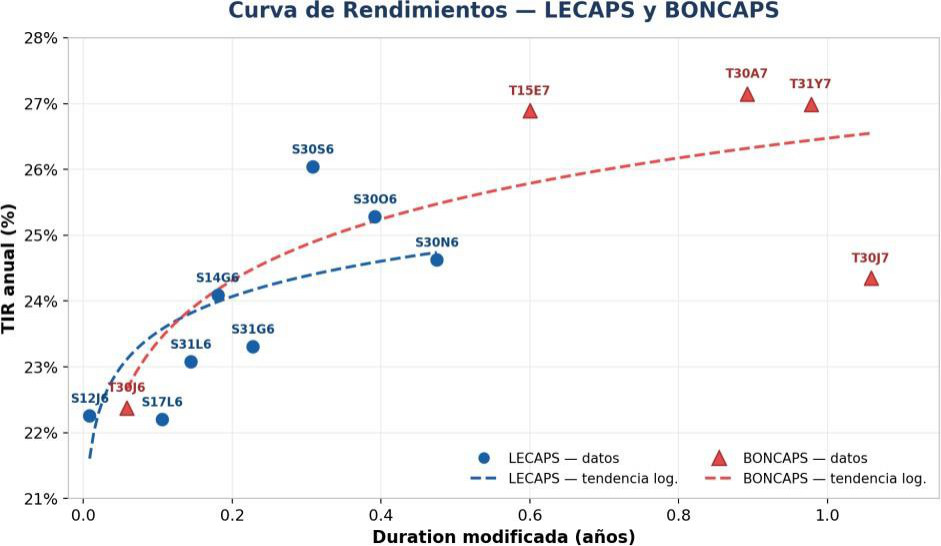
Gráfico 1 — Curva conjunta LECAPS (azul) y BONCAPS (rojo).
Lectura y lineamientos
La curva tiene pendiente positiva en casi todo su recorrido: la TIR sube desde el 22% en lo más corto hasta superar el 26%–27% al estirar plazo. El mercado paga, por lo tanto, una prima por extender duration. El tramo de mayor TIR se ubica entre los 0,3 y 0,9 años (S30S6 y los BONCAPS T30A7/T31Y7).
Para el inversor que prioriza estabilidad y previsibilidad, las LECAPS cortas ofrecen tasas atractivas con mínima sensibilidad a las tasas (duration por debajo de 0,5 años). Para quien busca fijar una tasa nominal alta por más tiempo y tiene una visión de baja de tasas, los BONCAPS del tramo 0,6–1,0 año capturan el techo de la curva, asumiendo algo más de volatilidad. El último punto, T30J7, rinde menos que sus pares más cortos: la prima por plazo se agota más allá del año.
trending_up 3. Pesos ajustados por inflación — CER
Los bonos CER ajustan su capital por inflación (índice CER). Por eso su TIR es un rendimiento real: lo que el inversor gana por encima de la inflación. Son el instrumento natural para cubrirse contra la suba de precios y preservar el poder adquisitivo del capital.
| Activo | TIR | Duration (años) |
|---|---|---|
| TZX26 | -7,44% | 0,06 |
| X31L6 | -6,10% | 0,14 |
| X30S6 | -2,03% | 0,31 |
| TZXO6 | -1,21% | 0,39 |
| TX26 | -0,94% | 0,42 |
| TZXD6 | -0,49% | 0,52 |
| TZXM7 | 1,76% | 0,81 |
| TZX27 | 2,22% | 1,06 |
| TZXS7 | 4,24% | 1,31 |
| TX28 | 4,79% | 1,38 |
| TZXD7 | 5,02% | 1,52 |
| TXMJ8-CER | 4,33% | 2,05 |
| TZX28 | 7,26% | 2,06 |
| TZXS8 | 7,42% | 2,31 |
| TX31 | 7,28% | 3,00 |
| TXMJ9-CER | 5,75% | 3,01 |
| DICP | 7,79% | 3,17 |
| PARP | 8,78% | 6,76 |
| CUAP | 8,83% | 10,06 |
Tabla 3 — Bonos CER ordenados por duration.
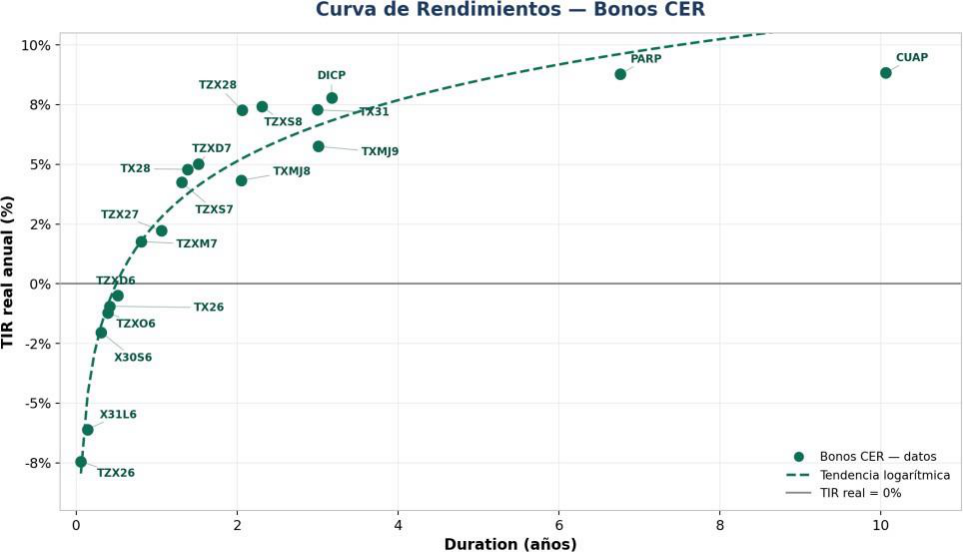
Gráfico 2 — Curva CER. La línea gris marca la TIR real = 0%.
Lectura y lineamientos
La curva CER tiene la forma típica del momento: el tramo corto opera con tasa real negativa (TZX26 en -7,4%, X31L6 en -6,1%). Esto significa que el inversor acepta perder algo contra la inflación a cambio de la cobertura inmediata, lo que suele indicar expectativas de inflación todavía elevadas en el corto plazo. El cruce hacia tasa real positiva ocurre alrededor de los 0,5–0,6 años.
A partir de allí la curva sube con fuerza y se aplana en el tramo largo, donde la tasa real se estabiliza en torno al 8%–9% (PARP y CUAP, con duration de 6,8 y 10 años). Para un inversor que busca proteger el capital de la inflación con rendimiento real positivo, el tramo medio-largo (TZX28, TZXS8, TX31, DICP) ofrece tasas reales del 7%–8%, atractivas en términos históricos, a cambio de mayor duration y volatilidad.
Dos instrumentos quedan por debajo de la tendencia de su familia y merecen revisión como valor relativo: TXMJ8-CER (4,33% con duration 2,05) y TXMJ9-CER (5,75% con duration 3,0) rinden menos que sus pares de plazo equivalente (TZX28 7,26% y TX31 7,28%). La diferencia puede deberse a la estructura del cupón o a la liquidez del bono.
attach_money 4. Dólares — BOPREALES
Los BOPREALES son bonos emitidos por el Banco Central en dólares. Permiten dolarizar la cartera con rendimientos en moneda dura y un riesgo asociado al emisor. Su curva concentra los vencimientos en dos plazos diferenciados.
| Activo | TIR | Duration (años) |
|---|---|---|
| BPOC7 | 3,46% | 1,12 |
| BPOB7 | 3,81% | 1,12 |
| BPOD7 | 3,81% | 1,12 |
| BPOA7 | 3,99% | 1,12 |
| BPOA8 | 6,49% | 2,32 |
| BPOB8 | 6,72% | 2,32 |
Tabla 4 — BOPREALES ordenados por duration.
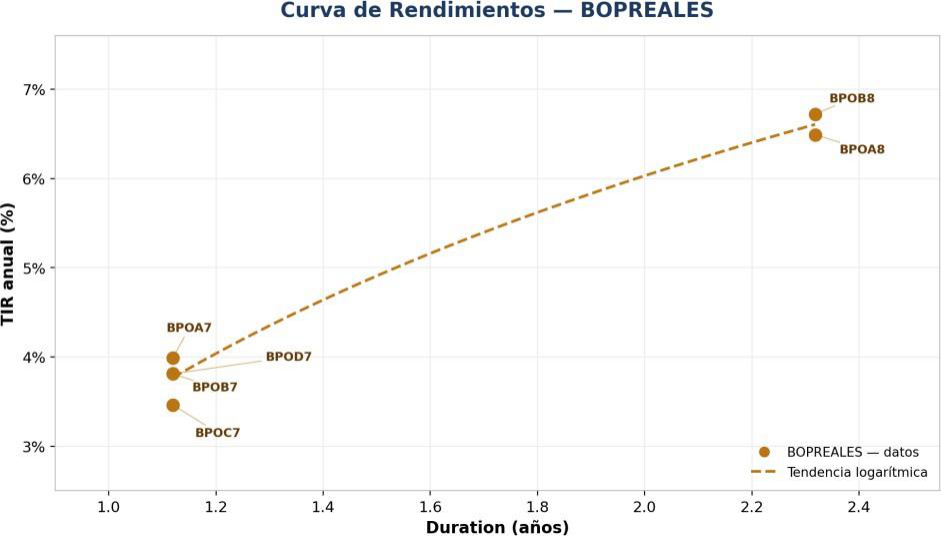
Gráfico 3 — Curva BOPREALES.
Lectura y lineamientos
Los datos se agrupan en dos niveles de duration: cuatro bonos en torno a 1,12 años (serie 2027) que rinden entre 3,5% y 4,0% en dólares, y dos bonos en torno a 2,32 años (serie 2028) que rinden cerca del 6,5%–6,7%. La diferencia de tasa entre ambos plazos es marcada: estirar de 1,1 a 2,3 años de duration suma más de 2,5 puntos de TIR en dólares. Para el inversor que busca rendimiento en moneda dura y puede tolerar la mayor duration, la serie 2028 (BPOA8, BPOB8) ofrece un premio significativo.
Dentro del tramo corto hay pequeñas diferencias por instrumento (BPOA7 3,99% vs BPOC7 3,46% a igual duration), atribuibles a la serie y la liquidez de cada BOPREAL. Para perfiles conservadores que quieran dolarizarse con baja volatilidad, el tramo 2027 cumple esa función con duration acotada.
public 5. Deuda soberana en dólares — Globales y Bonares
Los Globales (GD) y los Bonares (AL/AE/AN) son los bonos soberanos argentinos en dólares. La diferencia central es la legislación: los Globales se rigen por ley de Nueva York y los Bonares por ley argentina. Esa distinción es clave para entender por qué rinden distinto.
Globales (ley Nueva York)
| Activo | TIR | Duration (años) |
|---|---|---|
| GD29 | 5,48% | 1,52 |
| GD30 | 6,44% | 1,97 |
| GD38 | 8,85% | 4,86 |
| GD35 | 8,99% | 5,60 |
| GD41 | 9,12% | 6,15 |
| GD46 | 8,95% | 6,44 |
Tabla 5 — Globales ordenados por duration.
Bonares (ley argentina)
| Activo | TIR | Duration (años) |
|---|---|---|
| AL29 | 6,98% | 1,51 |
| AL30 | 7,30% | 1,96 |
| AN29 | 9,00% | 3,15 |
| AE38 | 9,93% | 4,76 |
| AL35 | 9,62% | 5,57 |
| AL41 | 9,49% | 6,10 |
Tabla 6 — Bonares ordenados por duration.
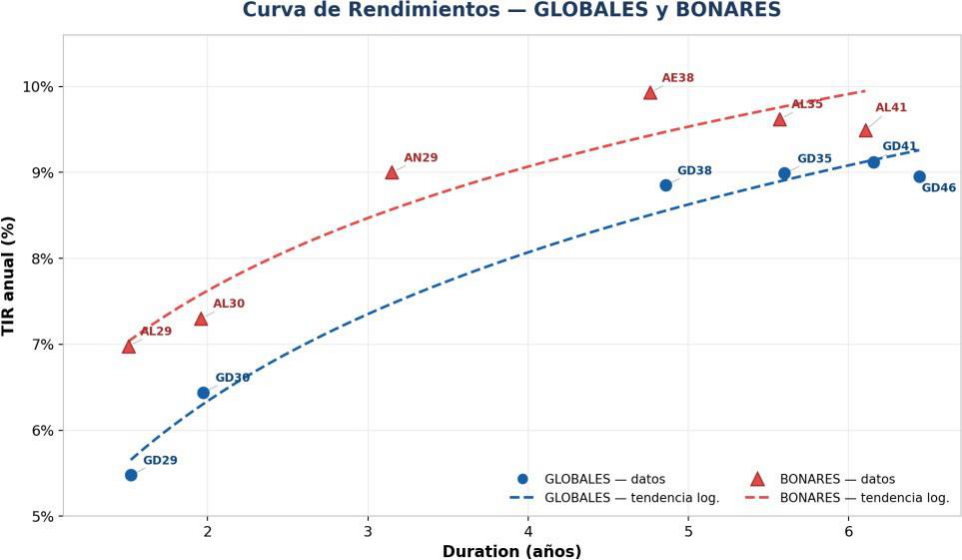
Gráfico 4 — Curva conjunta Globales (azul) y Bonares (rojo).
Lectura y lineamientos
El rasgo más relevante es la brecha por legislación: la curva de Bonares corre por encima de la de Globales en todos los plazos. Ese diferencial del orden de 1 a 1,5 puntos en gran parte de la curva (AL30 7,30% vs GD30 6,44%; AL35 9,62% vs GD35 8,99%) es el premio que exige el mercado por el mayor riesgo legal de los títulos bajo ley local.
Ambas curvas tienen pendiente positiva y se aplanan en el tramo largo (cerca del 9% los Globales y del 9,5%–10% los Bonares). Para el inversor que prioriza seguridad jurídica, los Globales son la opción, resignando algo de TIR. Para quien busca maximizar el rendimiento en dólares y acepta el riesgo legal, los Bonares pagan el premio mencionado.
Dos observaciones de valor relativo: en Globales, GD46 (8,95%) rinde menos que GD41 (9,12%) pese a tener más duration, lo que introduce una leve inversión en la punta larga. En Bonares, AE38 (9,93%) sobresale por encima de la tendencia y aparece como el de mayor TIR del grupo.
summarize 6. Síntesis: lineamientos por perfil de inversor
Ideas centrales del informe
- La pendiente positiva domina todas las curvas: hoy el mercado paga prima por extender plazo, pero esa prima se agota en los tramos largos (aplanamiento), donde estirar duration suma riesgo sin retorno proporcional.
- La cobertura tiene un costo: en CER, el tramo corto rinde negativo en términos reales; la protección inmediata contra la inflación se paga.
- La legislación importa: el premio de Bonares sobre Globales remunera el mayor riesgo legal de la ley local.
- Hay valor relativo para buscar: bonos que se apartan de la tendencia de su familia (TXMJ8/TXMJ9 en CER, GD46 en Globales, AE38 en Bonares) merecen una revisión más fina antes de decidir.
La decisión final debe contemplar el horizonte temporal, la moneda objetivo y la tolerancia a la volatilidad de cada inversor. La duration es la herramienta para calibrar ese riesgo: acortarla protege el capital ante subas de tasa; alargarla potencia el rendimiento si la visión es de baja de tasas.
Este informe es elaborado por Boston Asset Manager S.A. (Agente autorizado por la Comisión Nacional de Valores, Mat. 1406) con fines exclusivamente informativos y no constituye una oferta, solicitud ni recomendación de compra o venta de ningún instrumento financiero. La información aquí contenida proviene de fuentes consideradas confiables, pero Boston Asset Manager no garantiza su exactitud ni completitud. Las inversiones en valores mobiliarios implican riesgos, incluida la posible pérdida del capital invertido. El rendimiento pasado no garantiza resultados futuros. Los inversores deben evaluar los riesgos en función de su propio perfil y consultar a su asesor financiero antes de tomar decisiones de inversión.