
INFORME SECTORIAL · BANCOS DE ESTADOS UNIDOS · Noviembre 2026
Cuando el dinero se encarece, no todos los bancos ganan
Los seis grandes: JPMorgan · Bank of America · Wells Fargo · Citigroup · Goldman Sachs · Morgan Stanley
En 30 segundos
- Las tasas altas no le sirven a todos. Ganan los que viven de prestar (JPMorgan, Bank of America, Wells Fargo). Sufren los que viven de operaciones y mercados (Goldman, Morgan Stanley).
- El contexto aprieta: inflación de 3,7%, la Fed pausó el 28/10 con sesgo al alza y el bono a 10 años ronda el 5%.
- Más defensivo: JPMorgan. Más cíclicos: Goldman y Morgan Stanley. Más barato, con menos colchón: Bank of America.
1. ¿Cómo gana plata un banco?
De los orfebres al dólar: en la Edad Media guardaban oro y daban recibos. Notaron que nadie retira todo junto y empezaron a prestar lo guardado: nació la reserva fraccionaria. En 1971 Nixon cortó el vínculo dólar-oro y hoy el dinero vale por confianza. Seguimos igual: el banco toma plata de unos y la presta a otros.
Un sistema de USD 26,5 billones y 4.238 bancos, pero seis gigantes mueven la película (JPMorgan solo tiene ~19% de los activos). Cada uno gana de forma distinta:
| Modelo | Bancos | Cómo gana |
|---|---|---|
| ALMACÉN | JPM · BAC · WFC | Toman depósitos baratos y prestan caro. Ganan la diferencia. |
| GLOBAL | Citigroup | Banca de empresas en 160 países: cobra por mover plata del mundo. |
| PEAJE | Goldman Sachs | Cobra por cada fusión o salida a bolsa. Vive del tránsito, no de la tasa. |
| ABONO | Morgan Stanley | Cuota anual por cuidar el patrimonio de las familias, más el peaje. |
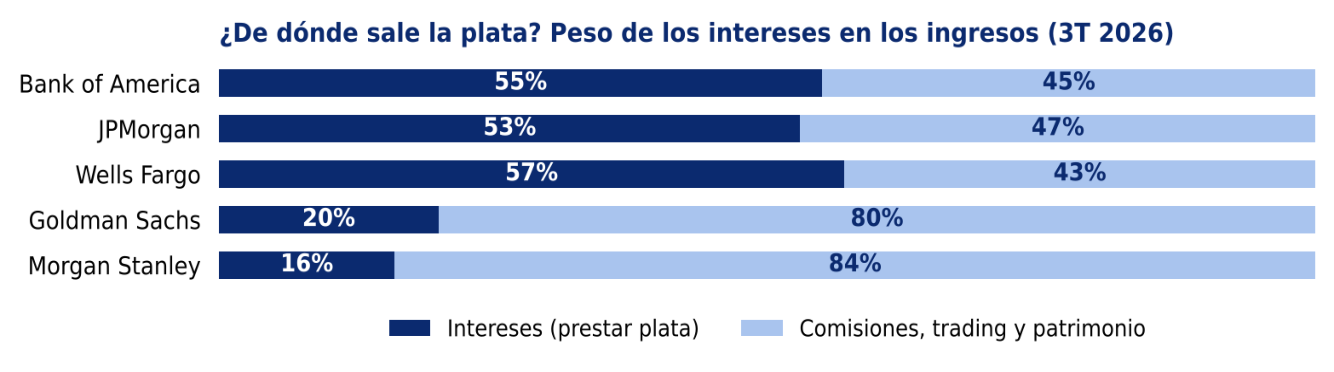
Citigroup no abre cuántos de sus ingresos son intereses. Datos 3T 2026.
2. El contexto: la cadena que mueve a los bancos
Tasa de la Fed (pausa 28/10)
3,75–4,00%
Inflación (núcleo: 2,6%)
3,7%
Bono a 10 años
≈ 5%
Desempleo
4,2%
Crecimiento 3T (anualizado)
3,4%
La cadena: guerra con Irán → petróleo cerca de USD 110 → inflación 3,7% → la Fed no baja (y evalúa subir en diciembre) → bono a 10 años ≈ 5%. Con una deuda de USD 40,5 billones, EE.UU. necesita pagar esos rendimientos para financiarse: el bono no baja fácil.
¿Cómo le pega eso a un banco?
- Margen: cobra más por prestar antes de pagar más por depósitos. JPMorgan guía +10% de intereses para 2027.
- Operaciones: financiarse cuesta más y hay menos fusiones y salidas a bolsa (−41% vs. 2T). Pega en Goldman y Morgan Stanley.
- Bonos en cartera: valen menos si suben las tasas. BofA tiene ~USD 104.000 M de pérdidas no realizadas (el germen de Silicon Valley Bank, 2023).
- Morosidad y bolsa: con desempleo en alza más gente se atrasa, y si cae la bolsa se achica la cuota de los gestores de patrimonio.
La lección de la historia: en 2008 Goldman casi quiebra y en 2023 cayó un banco con buenos números. Un banco no quiebra por ganar poco, sino por no tener plata a mano cuando se la piden. Por eso se mira el colchón:
- CET1 = el colchón
- Capital propio que absorbe pérdidas. Más alto, más seguro (hoy entre 10% y 15%).
- ROTCE = la rentabilidad
- Ganancia por cada peso de capital propio. Referencia: ~15% o más es bueno.
- Eficiencia = el costo
- Gastos ÷ ingresos. Debajo de 55%, bien; arriba de 60%, estructura pesada.
3. Los seis, uno al lado del otro (3T 2026)
| Banco | Ingresos USD M | Ganancia USD M | ROTCE | CET1 | Lo clave |
|---|---|---|---|---|---|
| JPMorgan El más grande | 50.907 (+8%) | 15.305 (+6%) | 20,0% | 13,9% | El más defensivo: ~USD 30.000 M de capital de sobra; ~14x ganancias. Ojo: primer “miss” desde 2023 y gastos +12%. |
| Bank of America Almacén de la gente | 30.100 (+3%) | 6.900 (−17%)* | 12,6% | 10,9% | El más barato (~9,9x) y con margen en suba. Ojo: capital bajando, multa de USD 1.200 M y USD 104.000 M de pérdidas no realizadas en bonos. |
| Wells Fargo El más tradicional | 21.870 (+2%) | 5.951 (+6%) | 16,3% | 10,0% | 57% de sus ingresos son intereses y casi sin banca de inversión: se beneficia de tasas altas. Ojo: el CET1 más bajo del grupo (−1 punto en un año). |
| Citigroup El más global | 23.845 (+8%) | 5.245 (+40%) | 11,5% | 12,8% | Servicios transaccionales +15% y ganancia en alza. Ojo: el ROTCE más bajo del grupo: viene de una base baja. |
| Goldman Sachs El peaje | 18.679 (+23%) | 5.294 (+29%) | 18,7% | 12,4% | EPS 30% sobre lo esperado. BAM: Mantener, entrar bajo USD 860. Ojo: solo 20% son intereses; fusiones −41% vs. 2T. |
| Morgan Stanley El abono | 20.338 (+12%) | 4.909 (+6%) | 22,6% | 14,9% | Mayor CET1 y ROTCE del grupo. BAM: Mantener, entrar bajo USD 160. Ojo: el beta más alto: si cae la bolsa, cae la cuota. |
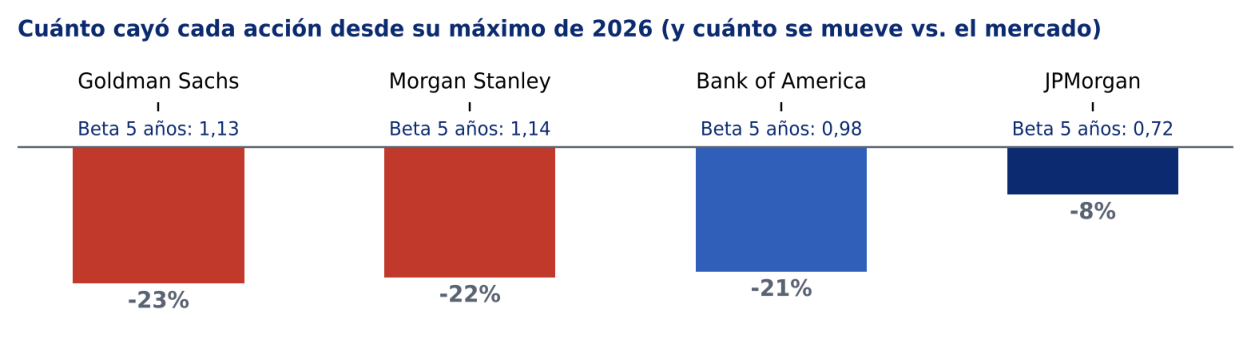
El mercado castigó parejo a los de “peaje y mercado”; JPMorgan, el más defensivo, cayó mucho menos. Cuando las tasas suben, la calidad se paga.
4. Escenarios: ¿quién gana en cada película?
| Escenario | JPM | BAC | WFC | Citi | GS | MS |
|---|---|---|---|---|---|---|
| A. Tasas altas Caso base: Fed sube en dic. | ▲ Más margen | ◆ Margen sí, bonos no | ▲ Más margen | ◆ Mixto | ▼ Menos operaciones | ▼ Cartera más chica |
| B. Economía se enfría Sube el desempleo | ◆ Diversificado | ▼ Menos margen, más mora | ▼ Menos margen, más mora | ◆ Pesa lo global | ▲ Gana si bajan tasas | ◆ Depende de la bolsa |
| C. Golpe de mercado Bolsa o crédito caen | ◆ Cae menos | ◆ Capital justo | ◆ Capital justo | ◆ Capital medio | ▼ Beta alto | ▼ Cuota se achica |
| D. Alivio Baja el petróleo y las tasas | ▲ Más comisiones | ◆ Menos margen | ◆ Menos margen | ▲ Más volumen | ▲ Rebotan fusiones | ▲ Cada IPO suma |
5. ¿Cómo elegir? Según tu perfil
- Dormir tranquilo: JPMorgan. El más grande, el que menos se mueve y el de más capital de sobra.
- Apostar a tasas altas: Bank of America (la más barata) o Wells Fargo (la más tradicional). Ambas con colchón más fino.
- Apostar a tasas más bajas y más actividad: Goldman o Morgan Stanley, más volátiles: entrar de a poco.
- Apostar a una mejora de rentabilidad: Citigroup, con el ROTCE más bajo y subiendo.
Para mirar: empleo de octubre (6/11) · Fed con proyecciones (8-9/12) · resultados de JPMorgan (12/01). Una baja del capital exigido liberaría recompras: viento a favor.
Ojo: un sector puede ir bien y una empresa mal. Este informe ordena el terreno; no reemplaza mirar cada banco.
Elaborado por BAM Equity Research con fines informativos; no constituye asesoramiento financiero. Toda inversión implica riesgo. Fuentes: resultados 3T26 de cada banco (SEC), informes BAM de GS, MS y BAC, Reserva Federal, BLS, FDIC, Tesoro de EE.UU.