
Sectoriales · Septiembre 2026
Sector Energético Global
Ganadores y perdedores frente a la guerra Israel-Irán-Estados Unidos. Informe Sectorial BAM Research | Sector Energía | Septiembre 2026
Resumen ejecutivo
Desde el 28 de febrero de 2026, la guerra entre Israel, Estados Unidos e Irán llevó al Brent de ~US$70 a un pico de US$126/bbl y provocó el cierre de facto del Estrecho de Ormuz. Pero no todas las petroleras ganan igual: las que tienen activos o buques físicamente en la zona de guerra (Chevron en Israel, Shell y Exxon en Catar, Aramco en Arabia Saudita) capturan precios más altos pero también sufren daño operativo real. Las que están totalmente afuera del tablero geográfico — YPF y Vista Energy, con toda su producción y logística en Vaca Muerta y el Atlántico — capturan la suba de precio sin ningún costo asociado, y por eso lideran claramente el ranking de retorno bursátil (+54% y +29% respectivamente) pese a estar a 13.000 km del conflicto.
Brent (pico)
US$126/bbl
Brent hoy
~US$100/bbl
YPF (desde 28-feb)
+54%
Vista Energy (desde 28-feb)
+29%
1. La guerra y su transmisión al petróleo
El 28 de febrero de 2026, Estados Unidos e Israel lanzaron la “Operación Epic Fury” contra Irán —con la muerte del líder supremo Alí Jamenei— sumando a Arabia Saudita, EAU, Kuwait y Baréin frente a Irán, Hezbolá y los hutíes. Irán respondió cerrando de facto el Estrecho de Ormuz: el tránsito de buques cayó cerca de 95% y el Brent tuvo la mayor suba mensual desde la crisis de los años 70. Los sucesivos altos el fuego (abril, junio, memorándum de Islamabad) fueron violados una y otra vez; a septiembre de 2026 EE.UU. sostiene que Ormuz está “totalmente abierto” mientras Irán anuncia una nueva ruta restringida y cobra peajes de más de US$1 millón por buque. El Brent cotiza hoy en torno a US$100/bbl, todavía muy por encima de los ~US$70 previos a la guerra.
| Cuello de botella | MB/d | Relevancia en esta guerra |
|---|---|---|
| Estrecho de Ormuz | 20,9 | Epicentro del conflicto. Tránsito caído ~95% (de ~100 a ~5 buques/día); Irán cobra peajes >US$1M por buque en su ruta alternativa. |
| Bab el-Mandeb / Suez | 4,9–9,1 | Ataques hutíes redirigen tráfico hacia el Cabo de Buena Esperanza; se potencia cuando coincide con la crisis de Ormuz. |
2. Un repaso rápido: qué determina quién gana
En el upstream (exploración y producción) el margen depende de la diferencia entre el costo de extraer y el precio de venta: sube con el crudo. En el downstream (refinación) depende del crack spread, no del precio del crudo en sí — por eso una integrada como YPF puede ganar en ambos extremos a la vez. Las IOC (privadas, buscan retorno al accionista) compiten con las NOC (estatales, con objetivos de política nacional que a veces chocan con la rentabilidad, como Aramco). Y dentro de las IOC, una integrada reparte el riesgo entre upstream y downstream, mientras una pure play como Vista concentra el 100% de su resultado en el precio del crudo, para bien y para mal.
3. La brecha entre ganadores y expuestos
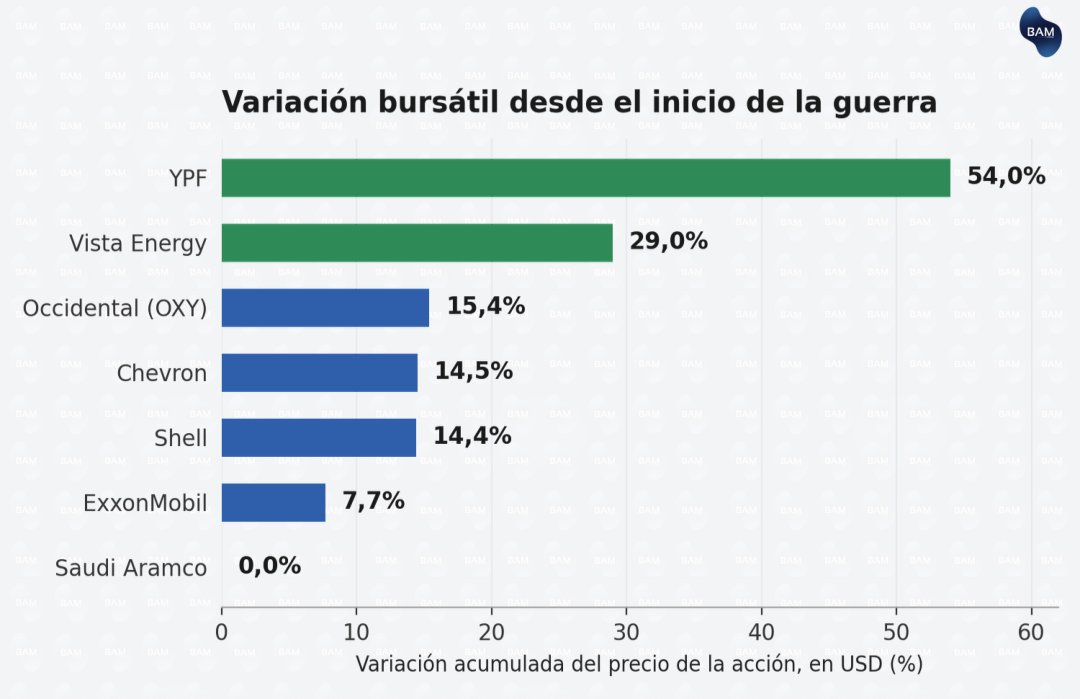
4. Empresa por empresa: dónde producen y por dónde les pega la guerra
| Empresa | Perfil | Exposición geográfica a la guerra | Lectura |
|---|---|---|---|
| YPF | IOC mixta (51% estatal), integrada. Upstream + downstream 100% Argentina. | Nula. Vaca Muerta exporta por el Atlántico (Pto. Rosales / futuro VMOS-Punta Colorada) directo a EE.UU./Asia, sin cruzar Ormuz ni Bab el-Mandeb. | Captura el precio en upstream Y downstream (crack spread US$14,9→23,2/bbl). Cero riesgo operativo de la guerra. |
| Vista Energy | IOC pure-play E&P shale. Sin downstream. | Nula. Mismo esquema exportador que YPF, sin tránsito por chokepoints de Medio Oriente. | Mayor pureza upstream que YPF, pero venía de una revalorización estructural ya muy adelantada (+747% desde 2020). |
| Occidental (OXY) | IOC pure-play E&P. EE.UU. + Medio Oriente/Norte de África (Omán, EAU, Argelia). | Parcial. Opera en la región pero sin disrupciones materiales reportadas este trimestre; el crecimiento vino de Permian y Golfo de América. | La acción más “convexa” al crudo del grupo (beta -1,1 a 12 meses). |
| Chevron | IOC integrada. EE.UU. (Permian, Hess) + Zona Neutral Arabia Saudita-Kuwait + gas Leviathan/Tamar (Israel). | Directa. Israel ordenó cerrar Leviathan/Tamar ~5 semanas; producción de la Zona Neutral recortada; downstream internacional -10% procesamiento / -13% ventas i.a. | El precio (realización internacional US$58,9→96,4/bbl) compensa de sobra el daño operativo. |
| Shell | IOC integrada. Líder mundial en GNL, con participación en la expansión del North Field de Catar. | Directa. Producción de Gas Integrado cayó 909→631 kboe/d (1T→2T26, -31%); la guía de 3T26 excluye directamente los volúmenes de Catar. | La IOC más golpeada operativamente del grupo; el precio solo compensa parte de la caída de volumen. |
| ExxonMobil | IOC integrada. Permian + Guyana (sin exposición) + Kazajistán + GNL de Catar. | Directa vía Catar. La propia compañía reporta “récord de producción excluyendo las disrupciones de Medio Oriente”. | Ganancias en máximos, pero es la acción más floja del grupo (mayor capitalización, recompras diluyen el % de suba). |
| Saudi Aramco | NOC saudita. El mayor productor del mundo, en el propio epicentro geográfico. | Total. Instalaciones propias atacadas (jun-jul/26, impacto “no material” según la empresa); desvía flujo por el oleoducto East-West hacia el Mar Rojo (Yanbú) para sostener 98,4% de confiabilidad. | Mayor beneficio en dólares (utilidad neta +44% i.a., precio realizado US$108,1/bbl), pero el free float es de solo ~1,7% del capital: la acción casi no refleja el fundamental. |
5. Los betas: ¿qué nos dicen?
El beta mide la sensibilidad de cada acción frente al mercado general. Lo llamativo es que, en los últimos 12 meses (el período de la guerra), OXY (-1,1) y Shell (-0,7) muestran beta negativo: se movieron en sentido contrario al mercado. Esto no es casual — el mismo shock geopolítico que dispara sus ganancias (guerra, petróleo caro) es un shock negativo para la renta variable global (temor a estanflación, tasas más altas), por lo que estas acciones funcionaron como cobertura del portafolio en este régimen puntual. A 24 meses y 5 años esos betas convergen hacia terreno neutro o positivo (OXY 0,0 a 5 años), lo que confirma que es un cambio de régimen y no su comportamiento estructural. YPFD, con el beta más alto (1,2 a 5 años), se comporta como lo que es: una acción emergente de mayor volatilidad relativa; Vista (0,3) y OXY (0,0) muestran, en cambio, menor correlación estructural con el mercado. Chevron se movió de forma parecida a OXY (-0,4 a 12 meses, 0,0 a 24 meses); no se recibió el dato a 5 años de Shell ni de Chevron.
| Beta (vs. mercado) | VIST | OXY | YPFD | SHEL | CVX |
|---|---|---|---|---|---|
| Últimos 12 meses | 0,0 | -1,1 | 0,1 | -0,7 | -0,4 |
| Últimos 24 meses | 0,4 | -0,5 | 1,0 | -0,5 | 0,0 |
| Últimos 5 años | 0,3 | 0,0 | 1,2 | n/d | n/d |
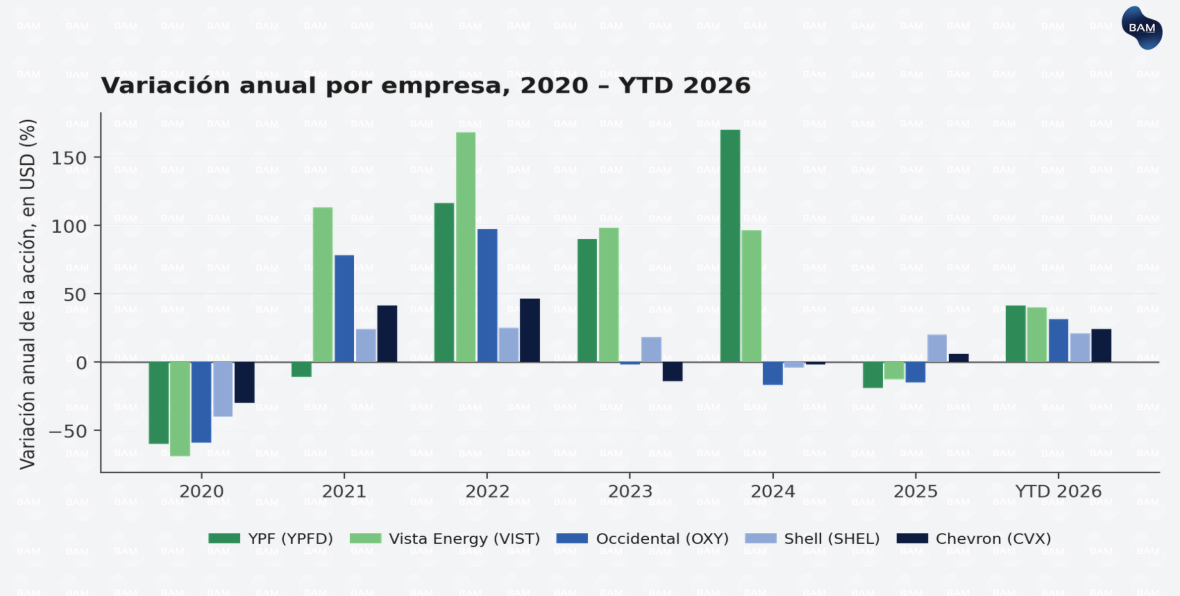
| Empresa | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | YTD 2026 |
|---|---|---|---|---|---|---|---|
| YPF (YPFD) | -60% | -11% | +116% | +90% | +170% | -19% | +41% |
| Vista Energy (VIST) | -69% | +113% | +168% | +98% | +96% | -13% | +40% |
| Occidental (OXY) | -59% | +78% | +97% | -2% | -17% | -15% | +31% |
| Shell (SHEL) | -40% | +24% | +25% | +18% | -4% | +20% | +21% |
| Chevron (CVX) | -30% | +41% | +46% | -14% | -2% | +6% | +24% |
6. Ganadores y perdedores, en una frase por empresa
- YPF — ganador claro: capta el precio en upstream y downstream, sin ningún riesgo físico de la guerra, con el mejor balance de su historia reciente (apalancamiento neto 1,1x).
- Vista Energy — ganador puro pero con menos recorrido reciente: mismo blindaje geográfico que YPF, mayor pureza upstream, pero partía de una revalorización ya muy adelantada.
- Chevron y Shell/ExxonMobil — ganadores con matices: se benefician del precio, pero sufren daño operativo real y localizado (Israel, Catar, Zona Neutral) que erosiona parte de la ganancia. Shell es la más golpeada en volumen.
- Saudi Aramco — perdedor relativo en bolsa: el mayor beneficio en dólares de todo el sector no se traduce en la acción por su free float de ~1,7%, y es el activo con mayor riesgo de daño físico directo si la escalada continúa.
7. Si la guerra se agrava: ¿quién puede subir más?
Un cierre total y sostenido de Ormuz —sin que Arabia Saudita y EAU logren derivar todo el flujo por sus oleoductos hacia el Mar Rojo— empujaría al Brent muy por encima del pico de marzo (US$126). En ese escenario, Vista Energy es la candidata con mayor recorrido relativo dentro de este universo: pure-play upstream sin downstream que diluya el margen, cero barriles o buques expuestos a Ormuz o Bab el-Mandeb, y el beta más bajo a 5 años frente al mercado (0,3) — es decir, la que menos arrastre recibiría del previsible sell-off de renta variable global que acompaña a estos shocks.
A diferencia de YPF, tampoco carga con downstream regulado ni con el 51% de propiedad estatal. YPF sigue siendo el nombre más sólido en balance y en captura total de la cadena de valor, pero al haber subido ya 54% desde el inicio de la guerra, probablemente tenga menos recorrido relativo que Vista frente a un nuevo salto de precios. Entre las majors internacionales, Occidental —la más “convexa” al crudo (beta -1,1)— sería la que más subiría en términos relativos, aunque seguiría expuesta a nuevas disrupciones en Omán y EAU. Aramco tiene el mayor upside en utilidades absolutas, pero no en el precio de la acción, y es además el activo con más riesgo de daño físico directo dentro de Arabia Saudita.
8. Para discutir con el equipo
- ¿El beta de la tabla está calculado contra el S&P 500 o contra un índice sectorial (XLE / MSCI Energy)? Cambia la lectura de los valores negativos.
- No recibimos el beta a 5 años de Shell y Chevron: ¿fue un recorte de la imagen o directamente no está disponible?
- ¿Sumamos el riesgo cambiario/soberano de YPF y Vista (riesgo Argentina) como variable adicional, dado que puede correlacionar con el propio ciclo de commodities?
- Para el escenario de cierre total de Ormuz, ¿conviene cuantificar un precio objetivo de Brent, o mantenemos el análisis en términos relativos como aquí?