
Informe Sectorial: Semiconductores y Microchips
Cadena de valor global, fuerzas competitivas y riesgo geopolítico · Agosto 2026
summarizeResumen ejecutivo
El sector de microchips mueve hoy más dinero y más geopolítica que casi ningún otro: ventas globales por casi US$791.000 millones en 2025, con proyección de superar el billón de dólares en 2026, impulsadas por la demanda de inteligencia artificial. La idea central de este informe es que no se trata de un sector homogéneo, sino de una cadena de dependencias verticales donde cada eslabón —diseño, equipamiento, fabricación, memoria y empaquetado— está dominado por una o dos empresas con poder de mercado casi monopólico. Para el inversor, esto tiene dos consecuencias: primero, que el valor no está repartido de forma pareja (ASML, TSMC y Nvidia capturan márgenes que el resto no puede); segundo, que la mayor fortaleza del sector —su hiperespecialización geográfica en Taiwán— es también su mayor fragilidad. Entender quién depende de quién, y quién resiste mejor cada escenario geopolítico, es la clave de toda decisión de inversión aquí.
account_tree1. Descripción del sector: la cadena de valor y sus actores
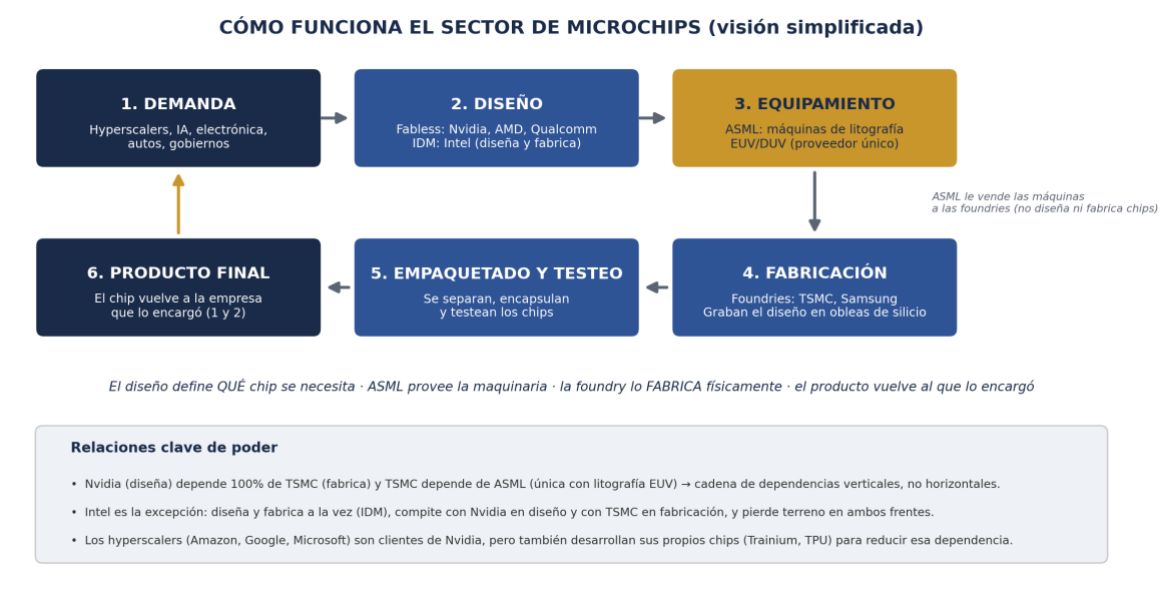
El negocio de los semiconductores no es una industria, sino una cadena de dependencias verticales entre especialistas. Ninguna empresa domina todos los eslabones; cada una depende críticamente de la siguiente.
Una imagen simple para entenderlo: pensemos en un plato de alta cocina. Alguien crea la receta (el diseño: Nvidia); otro fabrica los hornos de precisión sin los cuales el plato no existe (las máquinas: ASML); y un tercero cocina el plato siguiendo la receta con esos hornos (la fabricación: TSMC). Ninguno puede reemplazar al otro, y el que cocina —TSMC— es hoy prácticamente el único chef capaz de preparar los platos más difíciles del mundo.
| Eslabón | Rol | Actores clave | Poder de negociación |
|---|---|---|---|
| Demanda | Compran chips para sus productos/servicios; no fabrican. | Hyperscalers (Amazon, Google, Microsoft, Meta), IA (OpenAI), electrónica (Apple), autos (Tesla), gobiernos | Alto en volumen, bajo frente a Nvidia/TSMC en lo puntual |
| Diseño (fabless) | Diseñan la arquitectura del chip; delegan la fabricación. | Nvidia, AMD, Qualcomm, Broadcom | Muy alto (Nvidia); presionado (AMD, Intel) |
| Diseño+fabricación (IDM) | Diseñan y fabrican en plantas propias. | Intel | Débil: compite en todos los frentes a la vez |
| Equipamiento | Fabrican las máquinas de litografía EUV/DUV que graban los chips. | ASML (monopolio en EUV) | Máximo: proveedor único mundial |
| Fabricación (foundry) | Manufacturan físicamente el chip diseñado por terceros. | TSMC (67% del mercado), Samsung Foundry | Muy alto (TSMC); bajo (Samsung, SMIC) |
| Memoria | Fabrican memoria de alta velocidad (HBM) para IA. | SK Hynix, Samsung, Micron | Alto, oligopolio de tres jugadores |
El ciclo completo: la demanda define qué chip necesita → una fabless o IDM lo diseña → ASML provee la maquinaria a la foundry → la foundry (mayormente TSMC) lo fabrica → se empaqueta, testea y regresa a quien lo encargó.
swords2. Relaciones entre actores y fuerzas competitivas
¿Por qué Nvidia lidera y no Intel ni Samsung?
Nvidia diseña pero no fabrica: le encarga el 100% de su producción a TSMC (a esto se lo llama modelo "fabless", literalmente "sin fábrica"). Esto le permite crecer sin gastar los US$20.000-30.000 millones que cuesta una planta, y concentrarse en lo que más ganancia deja: el diseño del chip y, sobre todo, el software. Su programa CUDA es el idioma que usa casi toda la industria de IA para programar; una empresa que quiera cambiarse a un chip de la competencia tendría que reescribir años de trabajo desde cero. En términos simples: no es solo que el producto de Nvidia sea mejor, es que irse a otro lado sale carísimo. Esa combinación —modelo liviano en capital, cliente atrapado por el costo de cambiar y ausencia de un reemplazo real— le da márgenes de ganancia de ~75% y cerca del 80% del mercado de chips de IA.
Intel, en cambio, diseña y fabrica en plantas propias (modelo "IDM"). Tener la fábrica suena a ventaja, pero hoy es una carga: pelea al mismo tiempo con Nvidia en IA, con AMD en procesadores y con TSMC/Samsung en fabricación, sin ganar con claridad en ninguno de los tres frentes, mientras sostiene fábricas carísimas aunque falte demanda. Samsung, por su parte, va una generación tecnológica por detrás de TSMC y arrastra problemas de calidad, así que tampoco es una alternativa real en el corto plazo.
Las cinco fuerzas aplicadas al sector
| Fuerza | Intensidad | Lectura |
|---|---|---|
| Rivalidad entre competidores | ALTA en diseño / MUY BAJA en fabricación de punta | Nvidia-AMD-Intel compiten fuerte en GPUs/CPUs; en fabricación avanzada, TSMC no tiene rival real. |
| Poder de los proveedores | MUY ALTO | ASML es proveedor único de litografía EUV; TSMC es proveedor cuasi único de fabricación de punta para las fabless. |
| Poder de los clientes | BAJO, pero creciente | Hyperscalers compran en enormes volúmenes, pero dependen de Nvidia; están invirtiendo en chips propios para ganar poder de negociación. |
| Amenaza de nuevos entrantes | MUY BAJA | Entrar a fabricación de punta cuesta >US$50.000 millones y décadas de conocimiento acumulado. Barrera casi infranqueable. |
| Amenaza de sustitutos | BAJA-MEDIA | No hay sustituto físico para el chip; el riesgo es arquitectónico: ARM vs. x86, silicio propio de hyperscalers vs. GPU de mercado. |
groups3. El rol de los hyperscalers: ¿clientes o futuros competidores?
Amazon, Google, Microsoft, Meta y Tesla no fabrican chips, pero cada vez dependen menos de comprarlos a terceros. Representan cerca del 50% de los ingresos de Nvidia, lo que en teoría les da poder de negociación — pero como no existe alternativa equivalente en el corto plazo, ese poder es limitado. La respuesta estratégica de todos ellos es la misma: desarrollar silicio propio (Amazon: Trainium y Graviton; Google: TPU; Microsoft: Maia; Tesla: Dojo/AI4) para procesos internos específicos, sin abandonar a Nvidia para las cargas más exigentes.
| Ventaja de fabricar chip propio | Límite / desventaja | |
|---|---|---|
| Para el hyperscaler | Reduce dependencia de un proveedor con poder de fijación de precios; optimiza costo por tarea específica (entrenamiento, inferencia). | Requiere capital enorme y años de desarrollo; el software y ecosistema de Nvidia (CUDA) siguen siendo superiores para uso general. |
| Para Nvidia | — | Si estos chips alcanzan paridad de rendimiento, erosiona el poder de precios de Nvidia en la franja de menor complejidad, aunque el negocio de punta (entrenamiento de modelos frontera) sigue siendo terreno de Nvidia. |
Apple es un caso distinto: diseña sus propios chips (arquitectura ARM) desde hace años pero, como toda fabless, depende de TSMC para fabricarlos. Su vulnerabilidad no es de diseño sino de cadena de suministro física, concentrada en Asia.
memory_alt4. Los dos cuellos de botella ocultos: memoria HBM y empaquetado
El foco público está en la GPU de Nvidia, pero una GPU de IA no funciona sin dos eslabones menos visibles que hoy son los verdaderos limitantes de la oferta —y por eso, focos de poder de fijación de precios propios.
Memoria de alto ancho de banda (HBM): las GPUs de IA necesitan memoria capaz de mover datos a velocidades extremas. Ese mercado es un oligopolio de tres jugadores —SK Hynix (líder claro), Samsung y Micron— donde SK Hynix se consolidó como proveedor principal de Nvidia. Cada salto de generación (HBM3E, HBM4) es un cuello de botella: quien controla la memoria más rápida condiciona el ritmo del sector entero. Para el inversor, SK Hynix y Micron son una forma de exposición al boom de IA con menor prima de valuación que Nvidia.
Empaquetado avanzado (CoWoS): no alcanza con fabricar la GPU y la memoria por separado; hay que integrarlas en un mismo paquete con una tecnología de empaquetado avanzado que TSMC domina (CoWoS). Esta capacidad está literalmente vendida por años: la demanda supera a la oferta. Es un segundo monopolio de facto de TSMC —además de la fabricación— y una de las razones por las que ni siquiera un competidor con buena litografía podría replicar el ecosistema de un día para el otro.
public5. Contexto macroeconómico global y nacional
Ciclo de inversión en IA: Google, Microsoft, Amazon y Meta invertirán en conjunto cerca de US$725.000 millones en 2026 (+77% interanual) en infraestructura de IA, sosteniendo la demanda de todo el sector. Política comercial de EE.UU.: desde enero de 2026 rige un acuerdo EE.UU.-Taiwán que reduce aranceles a cambio de inversión taiwanesa de US$250.000 millones en manufactura estadounidense, con el objetivo declarado de trasladar hasta el 40% de la cadena de chips avanzados a suelo norteamericano; en paralelo, Washington flexibilizó (de "denegación presunta" a revisión caso por caso) las licencias de exportación de chips avanzados a China. Argentina y la región: no participan de la manufactura de punta, pero son demandantes indirectos crecientes vía adopción de IA, y están expuestas al mismo ciclo de tasas de interés que determina cuánto pueden seguir invirtiendo los hyperscalers.
flag6. Geopolítica: el riesgo Taiwán-China
El origen: la disputa es el capítulo inconcluso de una guerra civil. En 1949 los nacionalistas derrotados por Mao se refugiaron en Taiwán y siguieron gobernando como "República de China". Beijing considera a Taiwán una provincia rebelde; Taipéi funciona como Estado independiente de facto. Solo 12 países reconocen a Taiwán formalmente.
Por qué Taiwán concentra la producción avanzada: no es azar geográfico sino cuatro décadas de acumulación de capital humano y know-how en TSMC, que hoy fabrica el 90% de los chips más avanzados del mundo. Ese conocimiento —ingenieros, procesos, proveedores coordinados durante 20 años— no se traslada copiando un edificio: aunque alguien tomara las fábricas, no podría operarlas sin el software, los equipos de EE.UU./Europa/Japón y el personal que las hace funcionar.
Qué busca China: Xi Jinping declaró en 2019 que no renuncia al uso de la fuerza y llamó a la reunificación "inevitabilidad histórica", con 2049 (centenario de la República Popular) como horizonte simbólico. En abril de 2026 Xi reiteró que la "independencia de Taiwán" es la principal amenaza a la estabilidad del estrecho, en su primer encuentro en una década con la oposición taiwanesa (KMT).
Por qué no invade (todavía): tres frenos concretos. Militar: el estrecho tiene 160 km y una invasión anfibia sería una de las operaciones más complejas de la historia, con EE.UU. obligado por ley a considerar cualquier amenaza como asunto de máxima preocupación. Económico: China depende de que TSMC siga funcionando —atacarla sería "incendiar la casa que quiere comprar". Geográfico/técnico: aun tomando las fábricas, sin el software y los equipos occidentales no podría operarlas de inmediato. A esto se suma el "escudo de silicio": todo el mundo desarrollado depende de estos chips (desde el iPhone hasta sistemas militares), lo que garantiza una respuesta internacional inmediata ante cualquier agresión.
Qué hizo EE.UU. (Trump): presiona por relocalizar producción con aranceles y el acuerdo de enero 2026 ($250.000M de inversión taiwanesa en EE.UU. a cambio de menores aranceles), además de una participación accionaria del 9,9% en Intel. El obstáculo de fondo: el capital humano de TSMC no se traslada con la misma velocidad que el capital financiero, por lo que el reshoring real (40% de la cadena) es un objetivo de largo plazo, no inmediato.
Estado actual (2026): Taiwán elevó su presupuesto de defensa a niveles récord (US$40.000 millones en 8 años, ~5% del PBI) tras rondas repetidas de ejercicios militares chinos ("Justice Mission") con disparos dentro de su zona contigua. El presidente Lai Ching-te sostiene una postura de firmeza; Xi mantiene la presión política y militar sin escalar a conflicto abierto.
balance7. Ganadores y perdedores según escenario
| Escenario | Ganadores relativos | Perdedores relativos |
|---|---|---|
| Status quo con tensión controlada (más probable) | TSMC, ASML y Nvidia siguen liderando; hyperscalers ganan poder de negociación gradual con silicio propio. | Intel y Samsung Foundry, que no logran cerrar la brecha tecnológica. |
| Reshoring parcial exitoso en EE.UU. | Intel (subsidios y demanda garantizada), TSMC Arizona, proveedores locales de equipamiento. | Eficiencia global de costos: fabricar en EE.UU. es estructuralmente más caro que en Taiwán. |
| Escalada de tensión sin guerra (bloqueo, sanciones, ejercicios) | Fabricantes con capacidad diversificada geográficamente (TSMC Arizona/Japón, Samsung Corea); memoria coreana como alternativa parcial. | Fabless muy dependientes de capacidad taiwanesa en el corto plazo (Nvidia, AMD, Apple); consumidores, por precios más altos. |
| Conflicto militar abierto en el estrecho | Nadie gana en términos absolutos. | Toda la economía global: la producción de chips avanzados se detiene, con efecto en cascada sobre IA, telecomunicaciones, defensa y electrónica de consumo. |
Matiz clave para el inversor: no todas las empresas del sector están igualmente expuestas a Taiwán. Intel, con producción propia en EE.UU., y Samsung, con base en Corea del Sur, están estructuralmente mejor posicionadas frente a una disrupción en el estrecho que las fabless 100% dependientes de TSMC (Nvidia, AMD, Apple). Del mismo modo que, ante una crisis en Medio Oriente, una petrolera con reservas en una región estable puede beneficiarse más que una expuesta al conflicto, aquí la ubicación geográfica de la capacidad productiva —y no solo la calidad tecnológica— define quién resiste mejor cada escenario. La paradoja es que las empresas mejor cubiertas geográficamente (Intel, Samsung) son hoy las más débiles en rentabilidad y cuota; la cobertura frente al riesgo geopolítico y el liderazgo tecnológico apuntan, por ahora, a empresas distintas.
factory8. Escenario en foco: ¿y si la producción se muda a EE.UU.?
Es el escenario que empuja Trump: el acuerdo de enero 2026 busca trasladar hasta el 40% de la cadena de chips avanzados a suelo estadounidense. Vale la pena analizarlo en profundidad, porque cambia el mapa del sector —aunque menos de lo que parece a primera vista.
¿Hay ventajas?
Sí, sobre todo de seguridad. Estados Unidos dejaría de depender de una isla ubicada a 160 km de China para abastecer de chips a su economía y a su industria militar. Para el inversor, además, la diversificación geográfica reduce el riesgo de que un solo evento (un conflicto en Taiwán) frene la producción mundial. Se benefician la planta de TSMC en Arizona, Intel y los proveedores locales de equipamiento.
¿El costo es más caro?
Fabricar en EE.UU. cuesta más que en Taiwán: mano de obra más cara, y sobre todo la ausencia de la densa red de proveedores que TSMC tardó cuarenta años en tejer a su alrededor. La analogía: es como mudar un restaurante premiado a otra ciudad donde hay que reconstruir de cero toda la red de proveedores de ingredientes frescos. El edificio se levanta rápido; el ecosistema, no. Y hay un problema más profundo: el recurso clave —los ingenieros y el conocimiento acumulado— no se traslada a la velocidad del dinero. Se puede construir la fábrica en dos años, pero no se pueden clonar cuatro décadas de experiencia en el mismo plazo. Por eso el arranque es lento y con riesgo de calidad. El sobrecosto termina en dos lugares: chips más caros (que podrían enfriar la inversión en IA) o menores márgenes para quien fabrica.
¿Nvidia perdería contra Intel?
No, y este es el punto contraintuitivo más importante del informe. El reshoring cambia dónde se fabrican los chips, no quién los diseña mejor. Si TSMC hace los chips de Nvidia en Arizona en lugar de Taiwán, la ventaja de Nvidia —su diseño y su software CUDA— queda intacta. Su fortaleza no es geográfica, así que no se ve afectada por mudar la fábrica.
Donde Intel sí podría ganar es en una batalla distinta: como fábrica (foundry), no como diseñador. Intel es la única foundry avanzada de capital estadounidense, así que la política industrial de Washington la favorece naturalmente: si el objetivo es "chips americanos hechos por una empresa americana", la beneficiada es Intel, no TSMC Arizona (que es taiwanesa). Incluso podría darse una paradoja: que Nvidia le encargue parte de su producción a Intel, convirtiéndose en su cliente —lo que ayudaría a Intel sin quitarle a Nvidia su liderazgo. Serían socios, no rivales. La única condición es que Intel logre que su nueva tecnología de fabricación (el nodo "18A") alcance la calidad de TSMC. Es la prueba que Intel ya falló antes; si vuelve a fallar, el reshoring solo hará que domine TSMC Arizona e Intel siga débil.
¿Cómo cambia el análisis de competencia?
| Fuerza | Efecto del reshoring |
|---|---|
| Rivalidad en fabricación | SUBE. Intel Foundry pasa de casi irrelevante a alternativa real a TSMC, empujada por subsidios y respaldo estatal — pero solo si cierra la brecha técnica. |
| Poder de los proveedores | SIN CAMBIOS. ASML sigue siendo el único que fabrica las máquinas de litografía de punta, esté la fábrica en Taiwán o en Arizona. Su poder es inmune a la geografía. |
| Poder de los clientes | SUBE LEVEMENTE. Con dos foundries avanzadas en suelo americano (TSMC AZ + Intel), los grandes compradores ganan una segunda opción y algo de poder de negociación. |
| Nuevos entrantes | SIN CAMBIOS. Mudar la producción no baja el costo de entrada de >US$50.000 millones ni acorta las décadas de conocimiento necesarias. La barrera sigue intacta. |
| Sustitutos | SIN CAMBIOS. No hay reemplazo físico para el chip; el reshoring no altera esta fuerza. |
insightsConclusión para el inversor
El reshoring redistribuye dónde se captura el valor geográficamente, pero no altera la jerarquía de quién lo captura. El diseño (Nvidia) y la maquinaria (ASML) siguen igual de arriba; lo que se disputa es el eslabón de fabricación, donde Intel podría ganarle terreno a TSMC —no a Nvidia—. La pregunta correcta, entonces, no es "¿Nvidia o Intel?", sino "¿logrará Intel ser una fábrica competitiva con respaldo del Estado?". Si lo logra, es la apuesta de mayor riesgo y retorno del sector. Si no, el reshoring solo encarecerá los chips sin cambiar quién manda. Un efecto secundario a vigilar: si EE.UU. deja de depender de Taiwán para sus chips, se debilita el "escudo de silicio" que hoy incentiva a Occidente a defender la isla — un riesgo geopolítico que, paradójicamente, el reshoring podría aumentar en lugar de reducir.
Boston Asset Management · Informe Sectorial · Semiconductores. Uso exclusivo para suscriptores. Este documento tiene fines informativos y no constituye una recomendación de inversión. Agosto 2026.