
ANÁLISIS DE RENTA VARIABLE · SECTOR BANCOS · SEPTIEMBRE 2026
Bank of America
El segundo banco más grande de Estados Unidos por activos, detrás de JPMorgan. Un gigante diversificado que combina banca minorista, gestión de patrimonio, banca corporativa y trading, con un fuerte sello tecnológico. Un repaso de cómo gana plata, sus resultados récord del Q2 2026 y qué mirar de cara a la decisión de la Fed. CEO: Brian Moynihan.
Precio · NYSE
US$ 59,52
+18% en el último año
Ingresos Q2'26
US$ 31.558M
+15% interanual
Beneficio neto
US$ 9.100M
+27% i.a. · EPS US$1,21
Activos totales
US$ 3,5 bill.
2.° banco de EE.UU.
1 · ¿Qué es Bank of America?
Bank of America (BofA o BAC) es el segundo banco más grande de EE.UU. por activos totales, detrás de JPMorgan Chase, y una de las ~34 empresas más valiosas del mundo (capitalización de ≈US$415.000M). Sus raíces se remontan a 1904, cuando nació como Bank of Italy; tomó su forma moderna en 1998, cuando NationsBank compró BankAmerica por ~US$62.000M y adoptó el nombre actual. Hoy tiene su sede en Charlotte (Carolina del Norte) y ofrece servicios financieros —de clientes minoristas a institucionales— en más de 35 países. Un rasgo distintivo es su apuesta tecnológica: destina ~US$13.000M al año a su infraestructura (unos US$4.000M a desarrollos nuevos, como su asistente de IA, Erica).
2 · Cómo gana plata el banco
Pensá a BofA como una fábrica: su materia prima es el dinero y su producto son los préstamos. El banco capta depósitos —muchos en cuentas que pagan una tasa cercana al 0%— y presta ese dinero a una tasa mayor; la diferencia es su ganancia. ¿Por qué la gente deja su plata casi sin cobrar intereses? Por conveniencia: con su tecnología, su asistencia y su facilidad de uso, BofA atrae clientes no para hacer crecer sus ahorros, sino para resolver su vida financiera diaria —a cambio ofrece recompensas y descuentos en vez de intereses—. Así llegó a ser el 2.° banco de EE.UU. por depósitos (US$2,02 billones en promedio en el 2T26). El banco genera dos grandes tipos de ingreso:
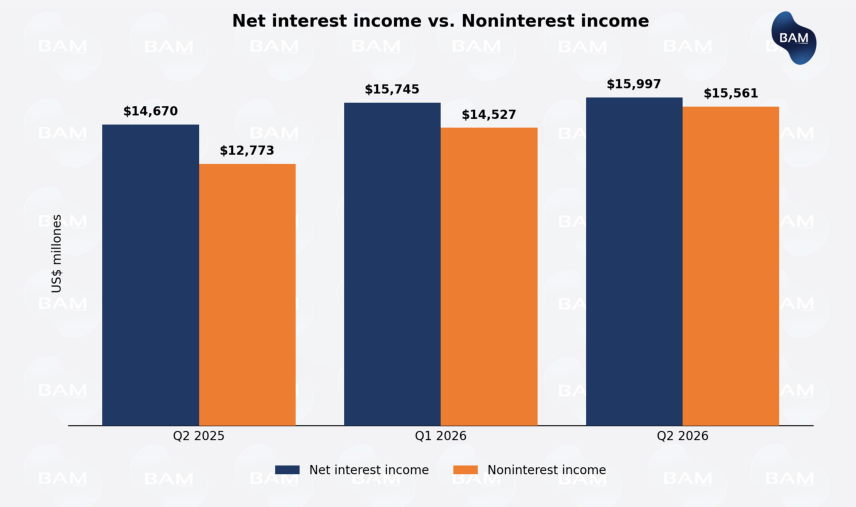
- Ingreso neto por intereses (NII): el negocio central de prestar —lo que cobra por préstamos e inversiones menos lo que paga por el dinero que capta—. En el 2T26: US$15.997M.
- Ingresos no por intereses: todo lo demás —comisiones, banca de inversión, gestión de patrimonio, trading—. En el 2T26: US$15.561M.
Esos ingresos se reparten en cuatro segmentos de negocio: Consumer Banking (banca minorista: cuentas, tarjetas, hipotecas y préstamos a individuos y pymes; el corazón del negocio y la principal fuente de depósitos), Global Wealth & Investment Management (gestión de patrimonio vía Merrill y banca privada US Trust), Global Banking (banca corporativa: préstamos, financiamiento, tesorería y asesoría/underwriting) y Global Markets (trading de renta fija, acciones, divisas y commodities para institucionales).
3 · El factor Fed: cómo impactan las tasas
Como todo banco, BofA es un intermediario entre depositantes y prestatarios, y la tasa de referencia de la Fed mueve el piso de todo el sistema. Cuando la Fed cambia la tasa, impacta por cuatro vías: el spread (una suba se traslada rápido a lo que el banco cobra, pero más lento a lo que paga a los depositantes, así que el margen se ensancha), el volumen de crédito (tasas altas desalientan el endeudamiento; bajas lo incentivan), el valor de los bonos (sube la tasa, baja el precio de su enorme cartera de bonos, y viceversa) y la calidad crediticia (tasas más altas encarecen los préstamos y pueden aumentar la morosidad).
El momento es clave: el 16 de septiembre la Fed anuncia su decisión. La tasa está hoy en 3,50%–3,75% (sin cambios desde julio) y el mercado le asigna ~90% de probabilidad a una suba de 0,25 puntos —a 3,75%–4,00%— por la presión inflacionaria. Una suba tiende a ampliar el spread, lo que sería positivo para el NII. El propio banco estima que, ante un movimiento de 100 puntos básicos sobre lo esperado, sus ingresos por intereses cambiarían así en los próximos 12 meses:
| Escenario de tasas (±100 pb sobre lo esperado) | Impacto en el NII (12 meses) |
|---|---|
| Tasas 100 pb por encima de lo esperado | +US$1.000M |
| Tasas 100 pb por debajo de lo esperado | −US$2.200M |
4 · Ventajas competitivas y riesgos
Ventajas competitivas
- Diversificación: sirve a clientes muy distintos (de minoristas a instituciones) con flujos de ingreso variados, así no depende de un solo negocio.
- Marca: un banco enorme, con larga trayectoria y capacidad probada de resistir recesiones; esa estabilidad genera confianza en clientes y accionistas.
- Costo de cambio: al concentrar tantos servicios en un mismo lugar, y con la conveniencia que ofrece, al cliente le cuesta migrar a otra entidad.
Riesgos
- Sensibilidad a tasas: ~50% de los ingresos vienen del NII, así que los cambios de la Fed impactan de lleno en el negocio.
- Concentración en EE.UU.: entre 85% y 88% de los ingresos son domésticos; hay segmentos casi 100% locales, como Consumer Banking.
- Competencia: un sistema bancario amplio (JPMorgan, Citi, Wells Fargo y fintechs) que puede comprimir márgenes, comisiones e ingresos.
5 · Resultados financieros · Q2 2026
Un segundo trimestre excepcional. Ingresos totales de US$31.558M (+15% i.a.), con más depósitos y crecimiento en todos los segmentos; los ingresos no por intereses fueron los que más subieron (+22%). La rentabilidad mejoró aún más: beneficio neto de US$9.100M (+27%) y EPS diluido de US$1,21 (+34%). El segmento estrella fue Global Markets: ingresos de US$8.022M (+34%) y beneficio neto de US$2.600M (+72%). Abajo, el detalle por segmento y la evolución de los dos motores de ingreso.
| Segmento | 2T'26 | 1T'26 | 2T'25 | Var. i.a. |
|---|---|---|---|---|
| Consumer Banking | US$11.336M | US$11.049M | US$10.813M | +5% |
| GWIM | US$6.871M | US$6.712M | US$5.937M | +16% |
| Global Banking | US$6.236M | US$6.287M | US$5.689M | +10% |
| Global Markets | US$8.022M | US$7.109M | US$5.982M | +34% |
| All Other | (US$744M) | (US$723M) | (US$833M) | — |
| Total consolidado | US$31.558M | US$30.272M | US$27.443M | +15% |
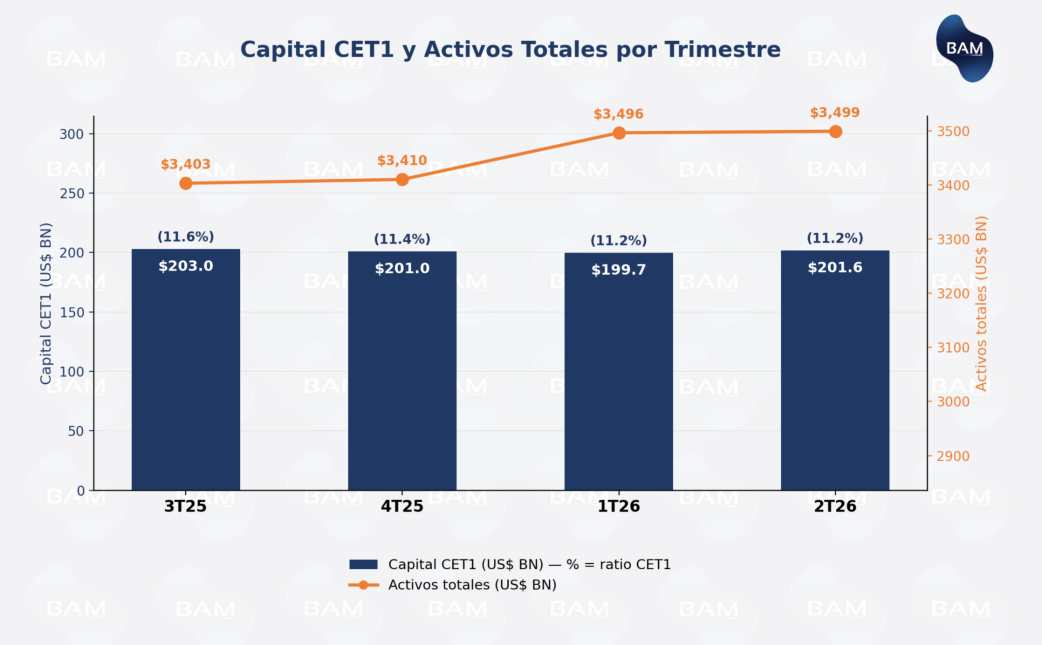
Salud del balance. Tres métricas clave en cualquier banco. El capital CET1 —la plata que ponen los accionistas para absorber pérdidas— es de US$202.000M (11,2% de los activos ponderados por riesgo), bien por encima del mínimo regulatorio (~10%). La liquidez total disponible promedia US$947.000M (efectivo y bonos de altísima calidad) para responder ante retiros. Y la morosidad: la provisión por pérdidas crediticias bajó a US$1.400M (desde US$1.600M i.a.), señal de que el banco está más optimista sobre la calidad de sus préstamos. Con esta solidez, en el 2T26 repartió US$0,28 por acción en dividendos (US$2.000M) y recompró US$6.000M en acciones: US$8.000M devueltos a los accionistas.
6 · La acción y valuación
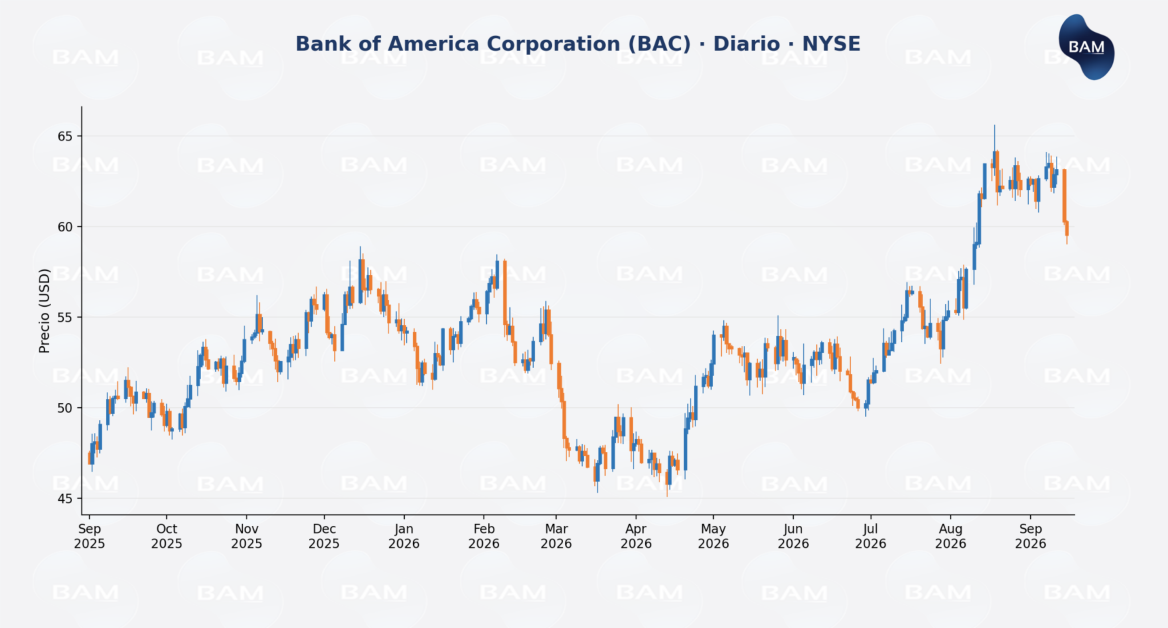
BAC cotiza en el NYSE (US$59,52) y vía CEDEAR en BYMA como BA.C (AR$23.790). Subió 18% en el último año y el 17 de agosto marcó un máximo histórico de US$65,22, pero desde entonces retrocedió. De hecho, el día de escribir este informe (15/09) la acción cayó 5% luego de que el CEO adelantara que las comisiones de banca de inversión del Q3-2026 serían menores a lo que esperaban los analistas —un recordatorio de lo sensible que es el papel a las expectativas—. En valuación, el PER forward es de 13,0x (algo menor al 13,6x de los últimos doce meses), lo que descuenta una mejora moderada de las ganancias. Y el PEG de 0,49, bien por debajo de 1, sugiere que el precio todavía no refleja del todo ese crecimiento proyectado, dejando espacio para una revalorización si las estimaciones se cumplen.
Elaborado por Boston Asset Manager con fines informativos y educativos. No constituye una recomendación de inversión.
BAM Equity Research · Premium — Bank of America Corporation
NYSE: BAC | Informe previo a resultados del 3T26 (14-oct-2026) | 14-sep-2026. Sector Financiero — Banca Universal de EE. UU.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes Premium