
Renta FijaMercado Argentino — Pesos y Dólares07 sep 2026
Análisis de Renta Fija — Curvas de Rendimiento y Análisis de Rotaciones
Ajuste TIR / Duration por segmento y recomendaciones de rotación sobre nueve curvas de rendimiento del mercado argentino en pesos y dólares.
1. Resumen Ejecutivo
Este informe analiza nueve segmentos de la curva de rendimientos de renta fija argentina —LECAP/BONCAP, bonos y letras CER, BOPREAL, Globales y Bonares, TAMAR capitalizables, bonos Duales, instrumentos Dollar Linked, y deuda subsoberana en dólares y en pesos con el objetivo de identificar, dentro de cada segmento, qué instrumentos cotizan "caros" (rendimiento por debajo de lo que sugiere la curva ajustada para su duration) y cuáles cotizan "baratos" (rendimiento por encima de la curva), y de ahí derivar recomendaciones concretas de rotación: vender el instrumento relativamente caro y comprar el relativamente barato, manteniendo una duration similar.
La curva de cada segmento se ajustó mediante una regresión logarítmica tasa = a + b·ln(duration), salvo en BOPREAL, donde al existir apenas dos valores de duration se utilizó un ajuste lineal, que captura razonablemente bien la forma cóncava típica de una curva de rendimientos (la tasa sube rápido en los tramos cortos y se aplana en los largos). La calidad del ajuste (R²) varía enormemente entre segmentos: desde curvas muy limpias como LECAP (R²=0,94), Globales (R²=0,98) o Duales (R²=0,97), hasta segmentos donde el riesgo de crédito heterogéneo entre emisores diluye la relación entre duration y tasa, como los Provinciales en dólares (R²=0,29) o en pesos (R²=0,44), o donde la dispersión de liquidez domina por completo, como Dollar Linked (R²=0,16).
Las oportunidades de rotación más relevantes, medidas por el diferencial de tasa ("pickup") entre el instrumento caro y el barato a duration comparable, aparecen concentradas en los segmentos subsoberanos (provincias y municipios) y en Dollar Linked, donde se identificaron brechas de varios puntos porcentuales entre bonos de duration prácticamente idéntica. En los segmentos soberanos más líquidos y arbitrados (LECAP, Globales), en cambio, las rotaciones detectadas son de apenas unos pocos puntos básicos, reflejo de curvas ya eficientemente arbitradas por el mercado. La Sección 11 consolida, en una única tabla, las diez rotaciones con mayor pickup detectadas en todo el universo analizado.
Mapa de calidad de ajuste por segmento
| Segmento | N° bonos | R² del ajuste | Lectura |
|---|---|---|---|
| 1. LECAP / BONCAP | 11 | 0.94 | Curva muy limpia, arbitrada |
| 2. Bonos y Letras CER | 24 | 0.83 | Buena, con dispersión en tramos largos |
| 3. BOPREAL | 6 | 0.99 (lineal) | Solo 2 puntos de duration |
| 4. Globales (ley NY) | 6 | 0.98 | Curva muy limpia |
| 4. Bonares (ley local) | 9 | 0.68 | Dispersión moderada |
| 5. TAMAR Capitalizables | 5 | 0.26 | Ajuste débil, pocos puntos |
| 6. Bonos Duales | 8 | 0.97 | Curva muy limpia |
| 7. Dollar Linked | 8 | 0.16 | Ajuste muy débil, salto Letras/Bonos |
| 8. Provinciales USD | 15 (de 21) | 0.29 | Riesgo de crédito heterogéneo |
| 9. Provinciales ARS | 12 (de 13) | 0.44 | Riesgo de crédito heterogéneo |
2. Metodología
Para cada segmento se relevaron el ticker, la descripción del instrumento, la tasa (TEM/TIR) y la duration modificada de cada bono. Sobre esos pares (duration, tasa) se ajustó una regresión logarítmica de la forma tasa = a + b·ln(duration) por mínimos cuadrados ordinarios, que constituye la "curva teórica" del segmento: la tasa que, dada su duration, un bono debería rendir si estuviera perfectamente alineado con el resto de la curva.
Para cada bono se calculó luego el residuo, definido como la tasa observada menos la tasa que predice la curva ajustada para esa misma duration (residuo = tasa real − tasa de la curva). Un residuo negativo indica que el bono rinde menos de lo que la curva sugiere para su duration es decir, cotiza con un precio relativamente alto, o "caro", mientras que un residuo positivo indica que el bono rinde más de lo esperado, cotiza "barato". Esta lectura de caro/barato es relativa al resto del propio segmento, no un juicio sobre el valor absoluto del instrumento ni sobre su riesgo de crédito.
Una rotación, en este informe, consiste en vender el instrumento con residuo más negativo (caro) dentro de un segmento y comprar el instrumento con residuo más positivo (barato) que tenga una duration razonablemente cercana, de forma de aproximar una operación duration-neutral: se busca capturar el diferencial de tasa (pickup) sin tomar una apuesta direccional significativa sobre el nivel general de tasas del segmento. El pickup de cada rotación se calcula como la diferencia entre el residuo positivo del bono barato y el residuo negativo del bono caro.
Es importante remarcar tres advertencias metodológicas. Primero, en varios segmentos se excluyeron de la curva (aunque no del análisis) bonos con paridades extremas, muy próximos al vencimiento, con valor residual muy bajo, o cupón cero de muy corto plazo, cuyo YTM queda matemáticamente distorsionado y no refleja una tasa de mercado comparable; estos casos se identifican explícitamente en cada sección. Segundo, un residuo grande no siempre es sinónimo de una oportunidad ejecutable: puede reflejar iliquidez del instrumento, diferencias de riesgo de crédito específico del emisor, cupón corriente, o estructura legal (ley local vs. ley extranjera) que la curva no captura. Tercero, dado que el ajuste se realiza segmento por segmento, las rotaciones sugeridas son intra-segmento (mismo tipo de instrumento, misma moneda, mismo marco legal en la mayoría de los casos); las comparaciones entre segmentos, por ejemplo, Bonares vs. Globales, se señalan por separado como consideraciones estratégicas y no como rotaciones puras.
3. LECAP y BONCAP — Tasa Fija en Pesos
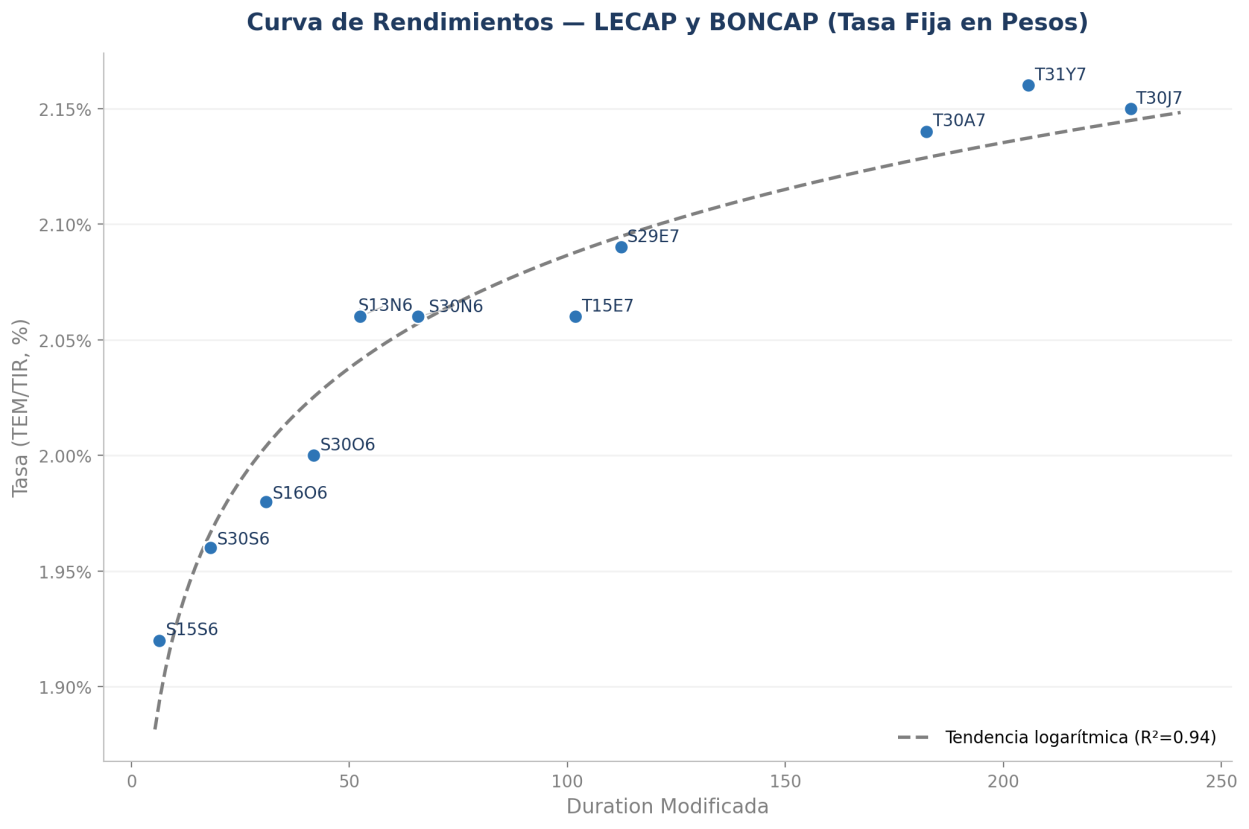
El segmento de LECAP y BONCAP en pesos a tasa fija es, de los nueve analizados, el que exhibe el ajuste más limpio junto con Globales y Duales (R²=0,94). Los once instrumentos de S15S6 (duration 6,4) a T30J7 (duration 229,2) trazan una curva cóncava clásica: la tasa sube con fuerza en el tramo corto (de 1,92% a 2,06% entre S15S6 y S13N6) y luego se aplana casi por completo en el tramo largo, donde T30A7, T31Y7 y T30J7 rinden todos dentro de un rango de apenas 2 puntos básicos (2,14%–2,16%).
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| T31Y7 | 205.77 | 2.16% | +0.023pp (barato) |
| S15S6 | 6.37 | 1.92% | +0.027pp (barato) |
| S13N6 | 52.47 | 2.06% | +0.019pp (barato) |
| T15E7 | 101.81 | 2.06% | -0.028pp (caro) |
| S30O6 | 41.81 | 2.00% | -0.025pp (caro) |
| S16O6 | 30.82 | 1.98% | -0.024pp (caro) |
Rotaciones sugeridas
Con residuos que no superan los 3 puntos básicos en ningún punto de la curva, este segmento no ofrece rotaciones con pickup significativo: es la curva más eficientemente arbitrada de todo el universo analizado, consistente con ser el instrumento en pesos de mayor liquidez y con mayor participación de inversores institucionales.
Si de todos modos se buscara una rotación de muy bajo pickup: vender T15E7 (duration 101,81, caro en -0,028pp) y comprar S13N6 (duration 52,47, barato en +0,019pp) captura apenas 0,05pp, insuficiente para justificar costos de transacción en la mayoría de los casos.
4. Bonos y Letras CER
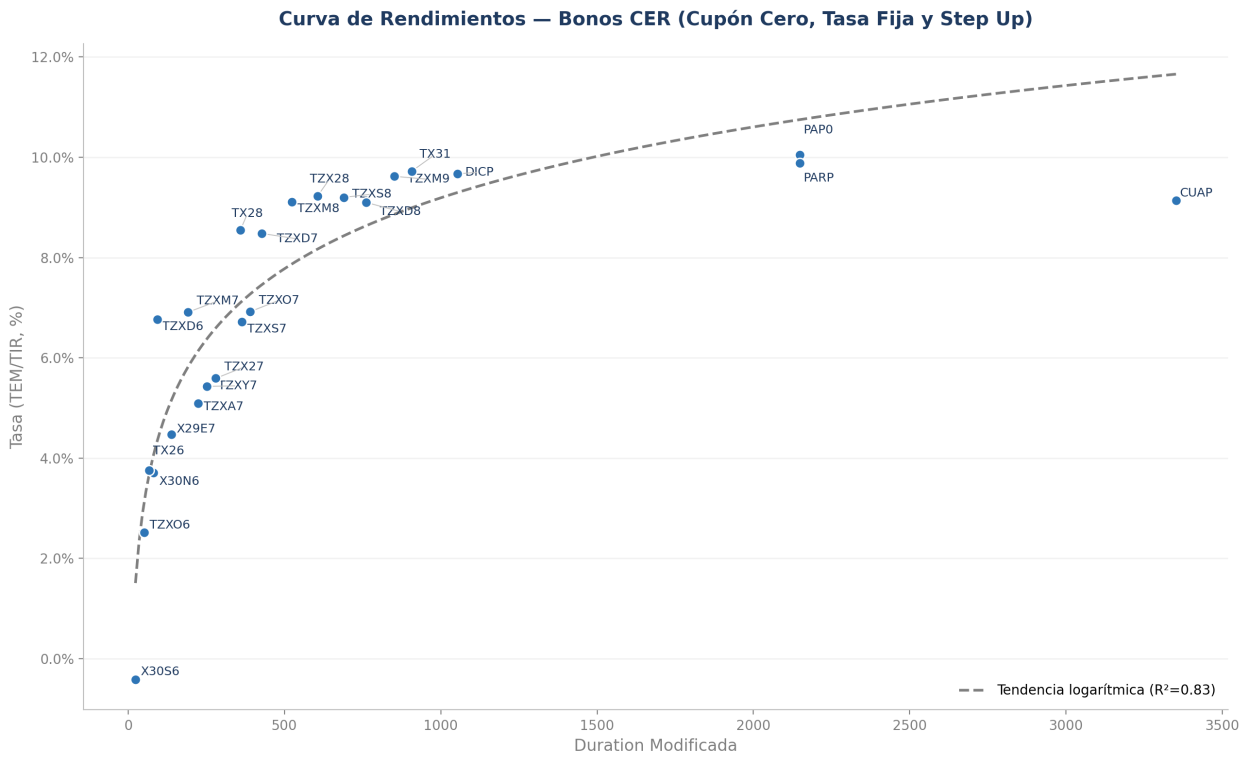
El segmento CER es el más numeroso del informe (24 instrumentos) y combina Letras Cupón Cero de corto plazo con Bonos Cupón Cero y Tasa Fija de duration muy extendida (hasta 3.352 en CUAP). El ajuste logarítmico captura razonablemente bien la forma general (R²=0,83), aunque con dispersión visible tanto en el tramo corto (X30S6, con TIR negativa de -0,42%, muy por debajo de lo que sugiere su duration) como en el extremo largo, donde CUAP rinde 9,14% pese a que la curva, extrapolada a su duration de 3.352, sugeriría cerca de 11,7%.
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| TZXD6 | 92.72 | 6.77% | +2.430pp (barato) |
| TX28 | 359.00 | 8.55% | +1.448pp (barato) |
| TZXM8 | 523.33 | 9.11% | +1.240pp (barato) |
| TZXM7 | 191.75 | 6.91% | +1.087pp (barato) |
| CUAP | 3352.00 | 9.14% | -2.518pp (caro) |
| X30S6 | 23.10 | -0.42% | -1.926pp (caro) |
| TZXA7 | 223.62 | 5.09% | -1.046pp (caro) |
| TZX27 | 280.32 | 5.59% | -1.007pp (caro) |
X30S6 (TIR -0,42%) no fue excluida del ajuste por tratarse de una tasa negativa genuina y no de una distorsión de paridad, pero su residuo extremo (-1,93pp) amerita revisar si responde a un fundamento específico del instrumento antes de operarla.
Rotaciones sugeridas
Rotación de mayor pickup con duration comparable: vender TZXO6 (duration 51,70, caro en -0,639pp) y comprar TZXD6 (duration 92,72, barato en +2,430pp) captura un pickup de 3,07 puntos porcentuales entre dos instrumentos de duration relativamente próxima dentro del tramo corto-medio de la curva.
En el tramo medio: vender TZXA7 (duration 223,62, caro en -1,046pp) y comprar TZXM7 (duration 191,75, barato en +1,087pp) captura 2,13pp con duration muy similar.
También en el tramo medio: vender TZXY7 (duration 252,29, caro en -0,952pp) y comprar TZXD7 (duration 427,73, barato en +1,021pp) captura 1,97pp, aunque con una diferencia de duration algo mayor (175 unidades) que las dos rotaciones anteriores.
En el extremo largo, CUAP aparece como el bono más caro de todo el segmento (-2,52pp) sin un par de duration cercana disponible para rotar directamente: la recomendación en este tramo es reducir exposición a CUAP en términos relativos, sin una contrapartida de compra igualmente clara dentro del propio segmento CER.
5. BOPREAL — Bonos del BCRA
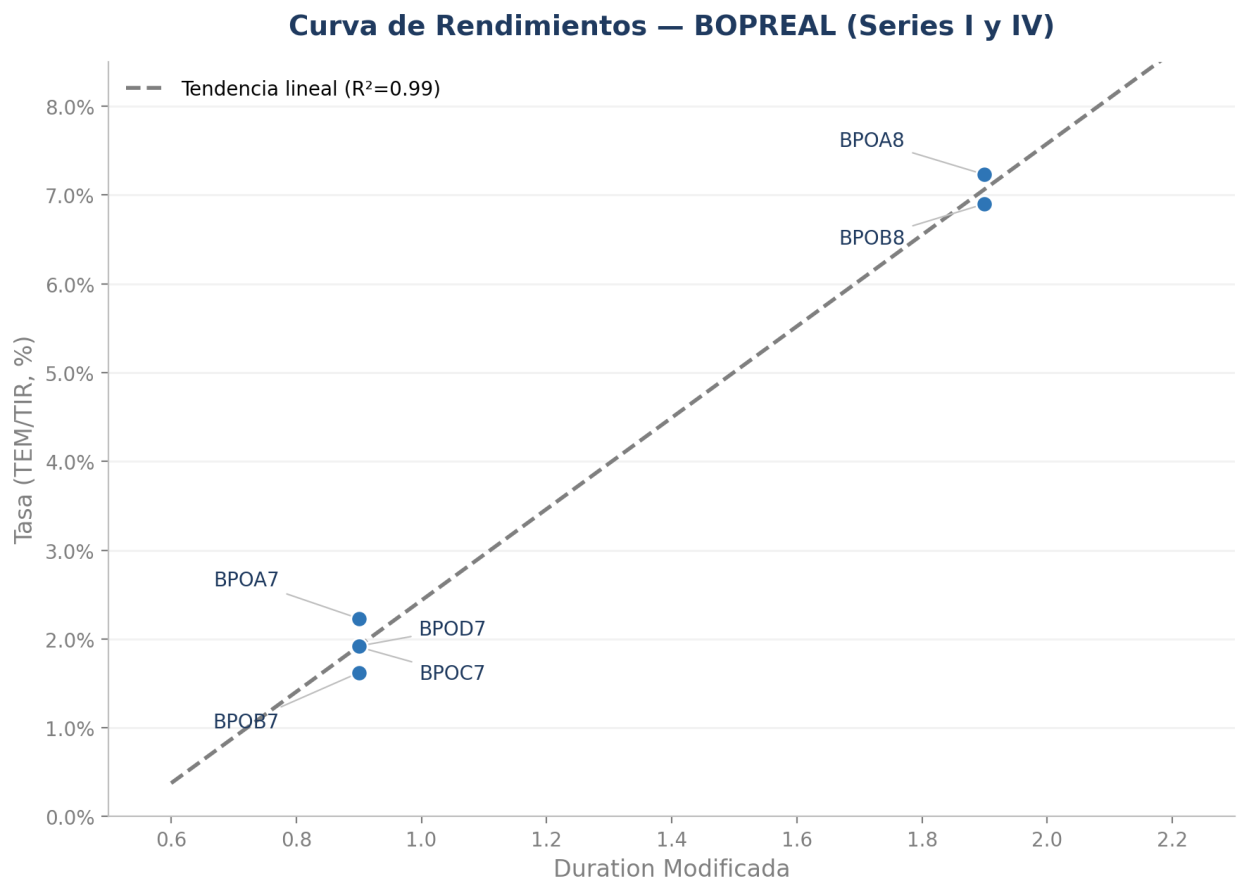
El universo BOPREAL analizado se concentra en solo dos valores de duration (0,9 para la Serie I y 1,9 para la Serie IV), por lo que la curva se ajustó de forma lineal en lugar de logarítmica, con un resultado casi perfecto (R²=0,99): tiene sentido, dado que con apenas dos valores de duration cualquier recta que una los promedios de cada grupo explica casi toda la variación. La pendiente implícita es muy pronunciada cerca de 5,14 puntos porcentuales de tasa adicional por cada año adicional de duration y refleja el salto abrupto entre la Serie I (tasas de 1,6%-2,2%) y la Serie IV (tasas de 6,9%-7,2%), más que un verdadero efecto de plazo.
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| BPOA7 | 0.9 | 2.23% | +0.310pp (barato) |
| BPOA8 | 1.9 | 7.23% | +0.165pp (barato) |
| BPOD7 | 0.9 | 1.92% | +0.000pp (en línea) |
| BPOC7 | 0.9 | 1.91% | -0.010pp (caro) |
| BPOB8 | 1.9 | 6.90% | -0.165pp (caro) |
| BPOB7 | 0.9 | 1.62% | -0.300pp (caro) |
Rotaciones sugeridas
Dentro de la Serie I (misma duration exacta, 0,9): vender BPOB7 (1,62%, el más caro) y comprar BPOA7 (2,23%, el más barato) captura un pickup de 0,61pp sin absolutamente ninguna diferencia de duration entre ambos es, dentro de todo el informe, la rotación más limpia desde el punto de vista de riesgo de tasa, ya que ambos bonos comparten emisor, moneda, ley y duration idénticos.
Dentro de la Serie IV (misma duration exacta, 1,9): vender BPOB8 (6,90%, más caro) y comprar BPOA8 (7,23%, más barato) captura 0,33pp, también a duration idéntica.
6. Globales y Bonares
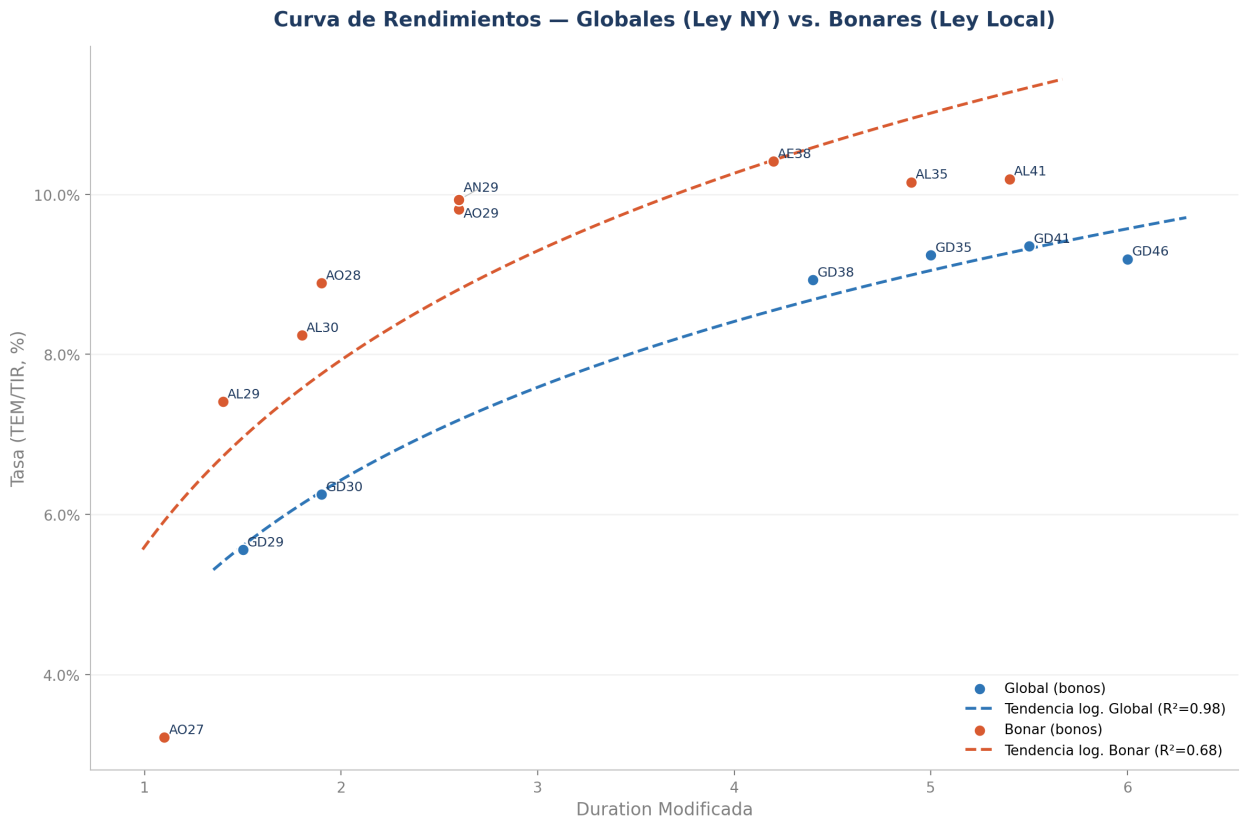
Este segmento compara dos curvas soberanas en dólares con distinto marco legal: los Globales (ley Nueva York) y los Bonares (ley argentina). La curva de Globales es muy limpia (R²=0,98, seis bonos), mientras que la de Bonares muestra bastante más dispersión (R²=0,68, nueve bonos), en gran parte por AO27, cuya tasa de apenas 3,22% (duration 1,1) contrasta fuertemente con el resto del tramo corto de Bonares, que ya cotiza en la zona de 7%-9%. El hallazgo más consistente, sin embargo, es a nivel de comparación entre curvas: a igual duration, los Bonares rinden sistemáticamente más que los Globales por ejemplo, a duration 1,9, GD30 (Global) rinde 6,25% mientras que AO28 (Bonar) rinde 8,89%, una brecha de 2,64 puntos porcentuales por el mismo riesgo soberano bajo distinto marco legal.
Bonos más caros y más baratos vs. la curva
| Ticker | Curva | Duration | Tasa | Residuo vs. su curva |
|---|---|---|---|---|
| AO28 | Bonar | 1.90 | 8.89% | +1.132pp (barato) |
| AN29 | Bonar | 2.60 | 9.93% | +1.117pp (barato) |
| AO29 | Bonar | 2.60 | 9.81% | +0.997pp (barato) |
| GD38 | Global | 4.40 | 8.93% | +0.246pp (barato) |
| GD46 | Global | 6.00 | 9.19% | -0.379pp (caro) |
| AL41 | Bonar | 5.40 | 10.19% | -1.081pp (caro) |
| AL35 | Bonar | 4.90 | 10.15% | -0.795pp (caro) |
| AO27 | Bonar | 1.10 | 3.22% | -2.699pp (caro) |
Rotaciones sugeridas
Dentro de Bonares, la rotación de mayor pickup: vender AO27 (duration 1,1, extremadamente caro en -2,70pp) y comprar AL29 (duration 1,4, barato en +0,68pp) captura 3,38pp con duration razonablemente próxima; alternativamente, comprar AO28 (duration 1,9, barato en +1,13pp) captura 3,83pp con algo más de diferencia de duration (tener en cuenta que está diferencia de tasa puede deberse a que el AO27 vence antes de las elecciones presidenciales)
Dentro de Globales: vender GD46 (duration 6,0, caro en -0,38pp) y comprar GD41 (duration 5,5, prácticamente en línea, +0,03pp) o GD35 (duration 5,0, +0,19pp) captura un pickup modesto de 0,4-0,6pp, consistente con ser la curva más arbitrada de las dos.
A nivel estratégico (no una rotación pura, dado que implica cambiar de marco legal): la brecha sistemática Bonar sobre Global de entre 1,5 y 2,6pp a igual duration puede leerse como el premio que el mercado exige por el riesgo legal de la ley argentina frente a la ley Nueva York; para un inversor indiferente a esa distinción legal, migrar posiciones de Globales a Bonares de duration equivalente captura ese diferencial, asumiendo el riesgo jurisdiccional adicional que ello conlleva.
7. TAMAR Capitalizables — Tasa Variable
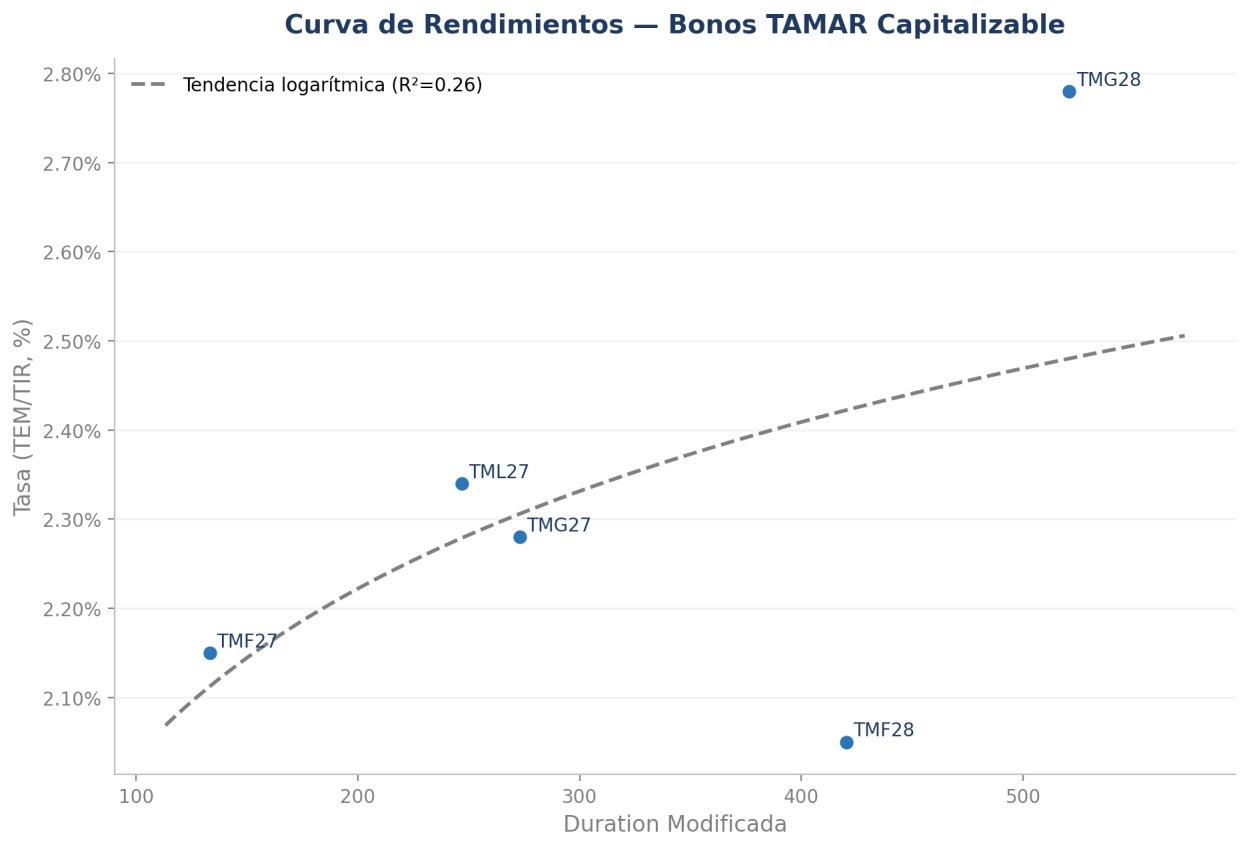
El segmento TAMAR capitalizable cuenta con apenas cinco instrumentos y exhibe el ajuste más débil entre los segmentos con curva razonablemente monótona (R²=0,26): la relación entre duration y tasa no es limpia, y en particular TMF28 (duration 420,33) rinde 2,05%, el valor más bajo de los cinco pese a no ser el de menor duration, rompiendo la monotonicidad que cabría esperar de una curva de rendimientos convencional.
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| TMG28 | 520.81 | 2.78% | +0.300pp (barato) |
| TML27 | 247.03 | 2.34% | +0.061pp (barato) |
| TMF27 | 133.19 | 2.15% | +0.037pp (barato) |
| TMG27 | 273.00 | 2.28% | -0.026pp (caro) |
| TMF28 | 420.33 | 2.05% | -0.372pp (caro) |
Rotaciones sugeridas
Única rotación disponible: vender TMF28 (duration 420,33, caro en -0,372pp) y comprar TMG28 (duration 520,81, barato en +0,300pp) captura 0,67pp, aunque con una diferencia de duration de 100 unidades que reduce la pureza de la operación como rotación duration-neutral.
Dado el tamaño reducido de la muestra (5 bonos) y el bajo R² del ajuste, cualquier conclusión sobre este segmento debería tratarse con cautela adicional: el ruido en la relación duration-tasa puede deberse tanto a diferencias de liquidez puntuales como a la escasez de observaciones para estimar una curva confiable.
8. Bonos Duales (tasa ganadora TAMAR)
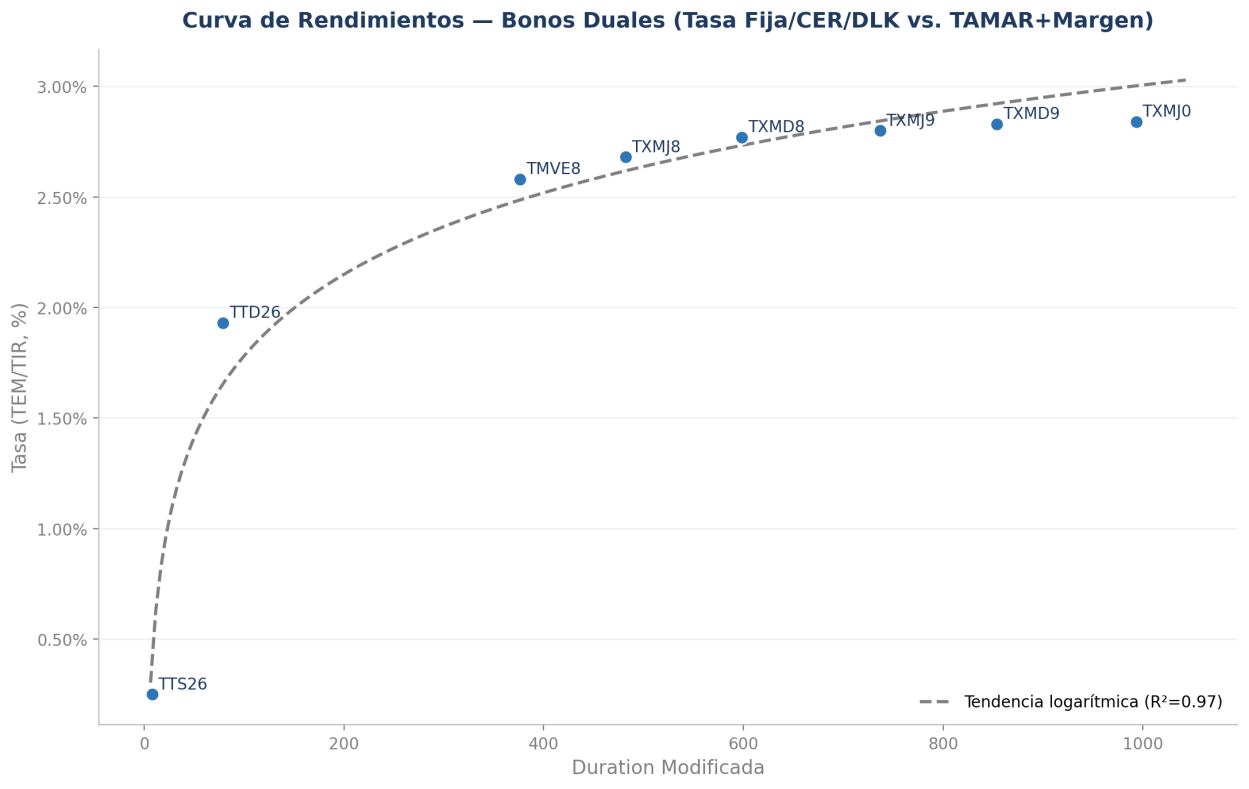
El segmento de bonos Duales que pagan la mayor entre una tasa fija/CER/dollar-linked y TAMAR+margen presenta el segundo mejor ajuste de todo el informe (R²=0,97) junto con Globales. La curva muestra el patrón típico: sube muy rápido en el tramo cortísimo (de 0,25% en TTS26, duration 7,8, a 1,93% en TTD26, duration 78,7) y luego se aplana casi por completo desde TXMJ8 (duration 482, 2,68%) en adelante, con los cinco bonos de mayor duration moviéndose todos dentro de un rango de apenas 0,16 puntos porcentuales (2,68%-2,84%).
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| TTD26 | 78.70 | 1.93% | +0.276pp (barato) |
| TMVE8 | 376.32 | 2.58% | +0.094pp (barato) |
| TXMJ8 | 482.05 | 2.68% | +0.062pp (barato) |
| TXMJ0 | 993.36 | 2.84% | -0.163pp (caro) |
| TTS26 | 7.76 | 0.25% | -0.171pp (caro) |
Rotaciones sugeridas
Los residuos son pequeños en todo el segmento (máximo 0,28pp), reflejo de una curva bien arbitrada. La única rotación con algo de pickup es vender TTS26 (duration 7,76, caro en -0,171pp) y comprar TTD26 (duration 78,70, barato en +0,276pp), capturando 0,45pp, aunque la diferencia de duration (más de 10 veces) le resta pureza como operación duration-neutral y la convierte más en una apuesta de tramo (corto vs. algo menos corto) que en una rotación de valor relativo pura.
TMVE8, el único instrumento del segmento referenciado a Dollar Linked en lugar de CER, cotiza apenas por debajo de la curva general (+0,094pp, barato), sin evidencia de que el mercado le exija un premio o descuento significativo por esa diferencia de indexación dentro de este universo Dual.
9. Letras y Bonos Dollar Linked
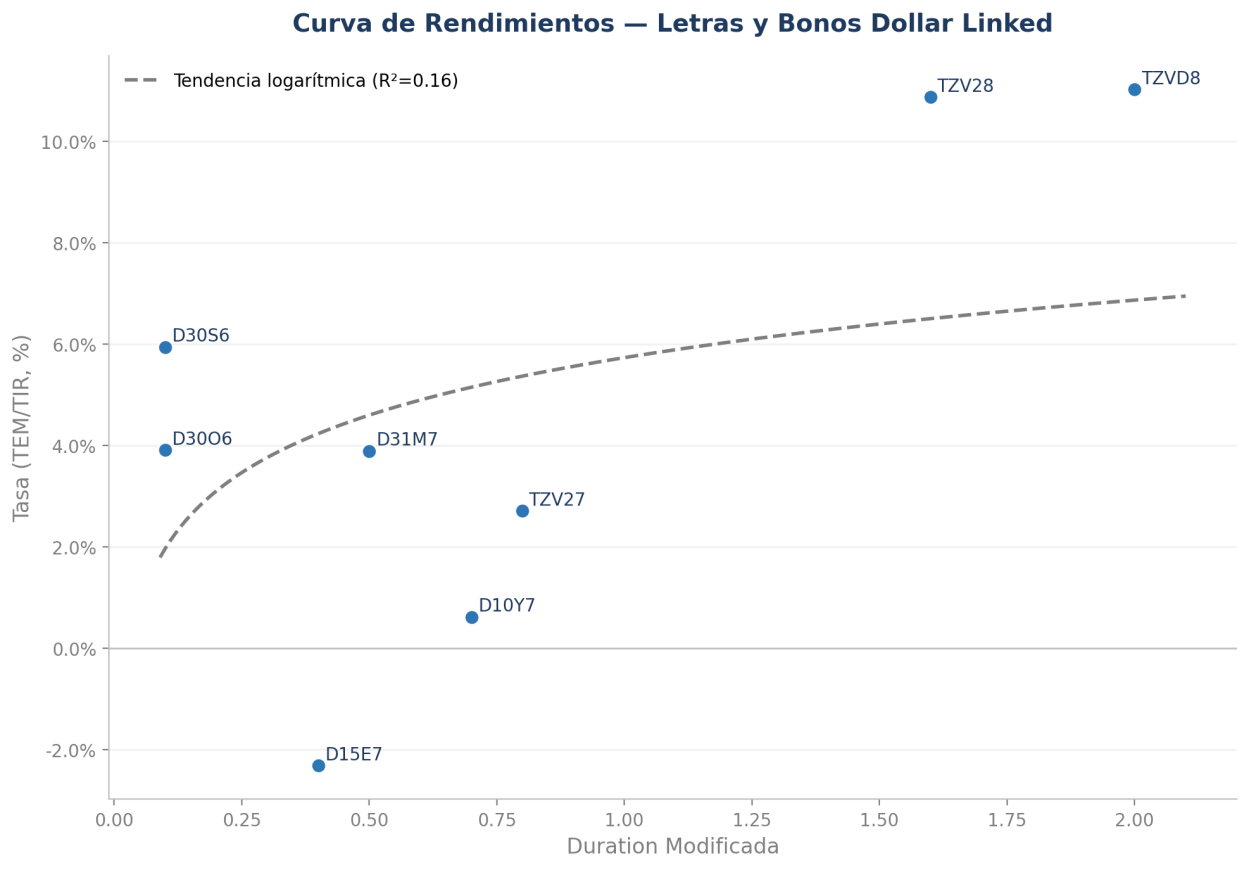
Dollar Linked es, junto con los Provinciales, el segmento con mayores oportunidades de rotación de todo el informe, aunque también el de ajuste más débil (R²=0,16): la curva se rompe claramente en dos grupos. Las Letras (D30S6 a TZV27, duration ≤0,8) están amontonadas entre -2,31% y 5,94% sin relación clara con el plazo D15E7, con duration apenas 0,4, tiene la tasa más baja y negativa de todo el grupo, mientras que los Bonos TZV28 y TZVD8 (duration 1,6 y 2,0) saltan abruptamente a ~11%, muy por encima de cualquier extrapolación razonable de las Letras.
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| TZV28 | 1.60 | 10.87% | +4.368pp (barato) |
| TZVD8 | 2.00 | 11.02% | +4.153pp (barato) |
| D30S6 | 0.10 | 5.94% | +3.974pp (barato) |
| D30O6 | 0.10 | 3.91% | +1.944pp (barato) |
| D15E7 | 0.40 | -2.31% | -6.544pp (caro) |
| D10Y7 | 0.70 | 0.62% | -4.529pp (caro) |
| TZV27 | 0.80 | 2.71% | -2.658pp (caro) |
Rotaciones sugeridas
La rotación de mayor pickup de todo el segmento, dentro de las Letras: vender D15E7 (duration 0,4, extremadamente caro en -6,544pp) y comprar D30O6 (duration 0,1, barato en +1,944pp) captura 8,49pp; comprar en su lugar D30S6 (duration 0,1, barato en +3,974pp) captura ~10,52pp, con una diferencia de duration algo mayor entre puntas pero igualmente dentro del tramo de Letras cortas.
Entre los Bonos: vender TZV27 (duration 0,8, caro en -2,658pp) y comprar TZV28 (duration 1,6, barato en +4,368pp) captura 7,03pp, la rotación más limpia en términos de tipo de instrumento (ambos son Bonos, no Letras) aunque con una duration que se duplica entre puntas.
Dado lo extremo de estos residuos y el R² tan bajo del segmento, antes de ejecutar cualquiera de estas rotaciones conviene verificar liquidez y motivos idiosincráticos de cada ticker (profundidad de mercado, oferta/demanda puntual, exposición a un evento de rescate cercano): brechas de 6 a 10 puntos porcentuales en instrumentos de duration menor a un año son inusualmente grandes incluso para un segmento con baja liquidez relativa como Dollar Linked.
10. Provinciales Hard Dollar (Ley NY)
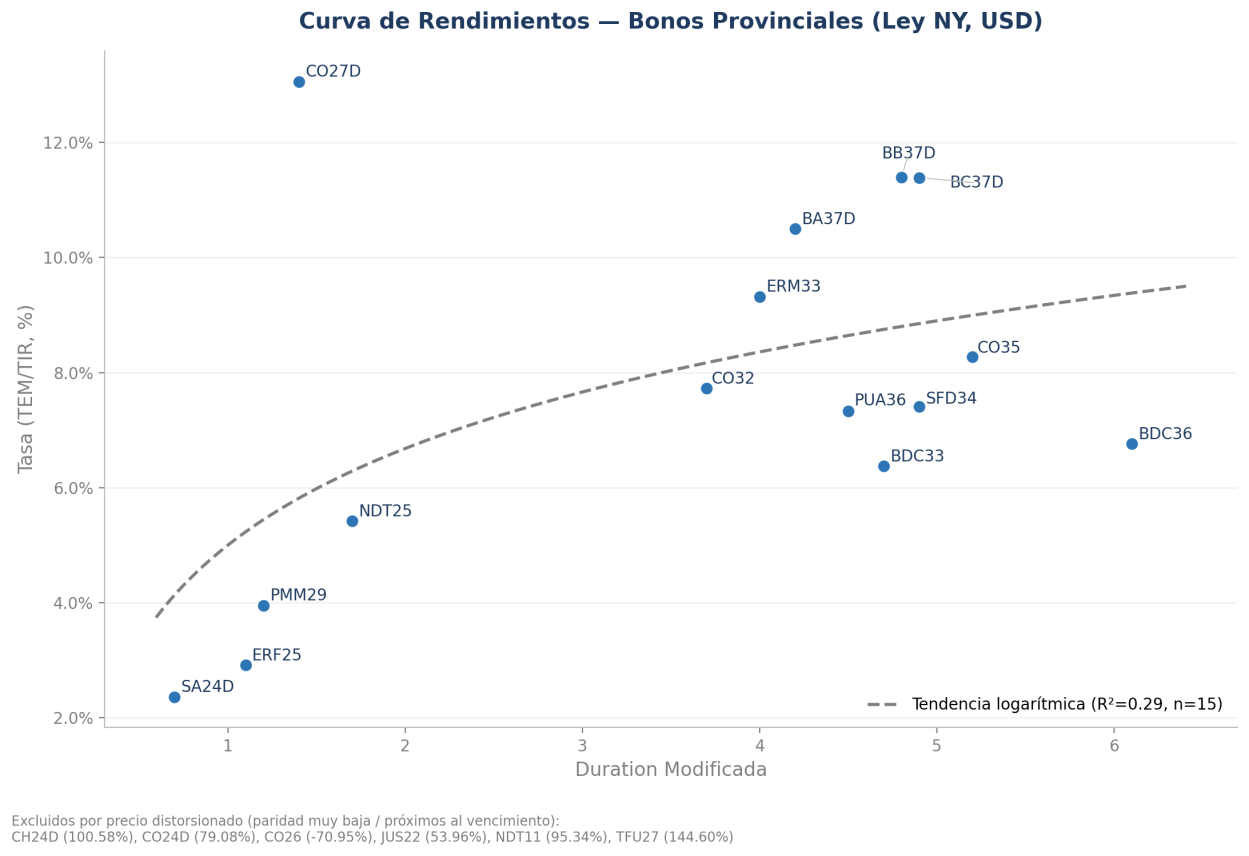
De los 21 bonos provinciales en dólares relevados, seis fueron excluidos del ajuste de la curva por precio extremadamente distorsionado típicamente bonos próximos al vencimiento con valor residual muy bajo, cuyo YTM matemático deja de ser comparable: CH24D (100,58%), CO24D (79,08%), CO26 (-70,95%), JUS22 (53,96%), NDT11 (95,34%) y TFU27 (144,60%). Sobre los 15 bonos restantes, el ajuste logarítmico es débil (R²=0,29), reflejo de que este segmento mezcla varias provincias con calidad crediticia heterogénea: a duration comparable (4,7-4,9), BB37D y BC37D (Buenos Aires, 11,4%) rinden entre 4 y 5 puntos porcentuales más que BDC33 y BDC36 (C.A.B.A., 6,4%-6,8%), una brecha que refleja diferencia de riesgo de crédito entre provincia y ciudad, no un efecto de duration.
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| CO27D | 1.40 | 13.06% | +7.247pp (barato) |
| BB37D | 4.80 | 11.40% | +2.599pp (barato) |
| BC37D | 4.90 | 11.39% | +2.539pp (barato) |
| BA37D | 4.20 | 10.50% | +2.023pp (barato) |
| BDC36 | 6.10 | 6.76% | -2.622pp (caro) |
| BDC33 | 4.70 | 6.37% | -2.380pp (caro) |
| ERF25 | 1.10 | 2.91% | -2.318pp (caro) |
| SA24D | 0.70 | 2.36% | -1.772pp (caro) |
Las seis exclusiones (CH24D, CO24D, CO26, JUS22, NDT11, TFU27) no deben operarse en base a su YTM nominal: valores como -70,95% o 144,60% son artefactos matemáticos de bonos con paridad extrema, no rendimientos de mercado comparables al resto de la curva.
Rotaciones sugeridas
La rotación de mayor pickup de todo el informe: vender ERF25 (Entre Ríos, duration 1,1, caro en -2,318pp) y comprar CO27D (Córdoba, duration 1,4, barato en +7,247pp) captura 9,57 puntos porcentuales con una diferencia de duration de apenas 0,3 años, la brecha individual más grande detectada en todo el análisis.
En el tramo medio-largo (duration 4,2-4,9): vender BDC33 (C.A.B.A., duration 4,7, caro en -2,380pp) y comprar BA37D (Buenos Aires, duration 4,2, barato en +2,023pp) captura 4,40pp; alternativamente, comprar BB37D o BC37D (duration 4,8-4,9, ambos barato en +2,5-2,6pp) captura un pickup similar con duration aún más próxima a la de BDC33.
Para BDC36 (duration 6,1, el bono de mayor duration del segmento y el más caro en términos relativos, -2,62pp), no hay un par de duration cercana disponible; la contrapartida más razonable dentro del segmento es BC37D o BB37D (duration 4,8-4,9), con un pickup de 5,1-5,2pp pero asumiendo 1,2-1,3 años menos de duration.
11. Provinciales y Municipales Ley Argentina (ARS)
El segmento de deuda subsoberana en pesos, con estructuras mayormente a tasa variable TAMAR o BADLAR, se concentra casi por completo en duration menor a 1,3 (a excepción de PMM27, un cupón cero con duration prácticamente nula que se excluyó del ajuste por su YTM de 794,89%, una distorsión extrema típica de instrumentos cupón cero de muy corto plazo). Sobre los 12 bonos restantes, el ajuste logarítmico es moderado (R²=0,44), con una curva que cae de forma pronunciada desde tasas de 50%-54% en duration 0,1-0,2 hasta 14%-17% en duration 1,0-1,3.
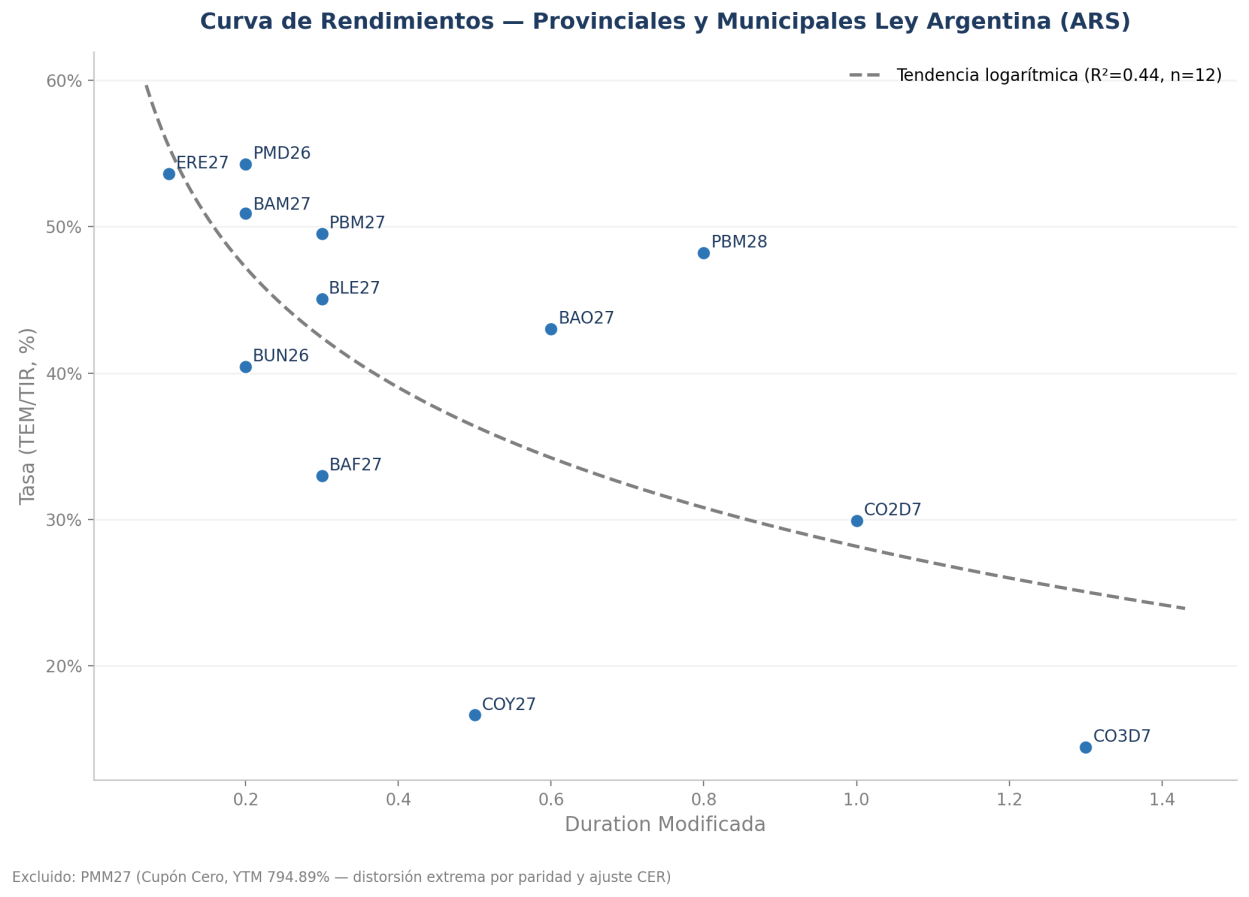
Bonos más caros y más baratos vs. la curva
| Ticker | Duration | Tasa | Residuo vs. curva |
|---|---|---|---|
| PBM28 | 0.80 | 48.21% | +17.407pp (barato) |
| BAO27 | 0.60 | 43.00% | +8.788pp (barato) |
| PBM27 | 0.30 | 49.51% | +7.084pp (barato) |
| PMD26 | 0.20 | 54.29% | +7.060pp (barato) |
| COY27 | 0.50 | 16.63% | -19.743pp (caro) |
| CO3D7 | 1.30 | 14.43% | -10.620pp (caro) |
| BAF27 | 0.30 | 32.98% | -9.446pp (caro) |
| BUN26 | 0.20 | 40.45% | -6.780pp (caro) |
Dado que este segmento combina estructuras a Tasa Variable (TAMAR, BADLAR) con estructuras a Tasa Fija que ajustan por CER, comparar TIR nominales entre bonos de distinta indexación, aun del mismo emisor sobreestima el pickup "real" de valor relativo: parte de la brecha responde a la prima o descuento entre TAMAR y CER esperados, no a una ineficiencia de precio pura. Las rotaciones entre bonos de la misma estructura (como BAF27→PBM27, ambos TAMAR) son las más confiables de esta sección.
Rotaciones sugeridas
La rotación de mayor pickup de todo el segmento: vender COY27 (Córdoba, duration 0,5, extremadamente caro en -19,743pp) y comprar BAO27 (Munic. Córdoba, duration 0,6, barato en +8,788pp) captura 28,53 puntos porcentuales con duration casi idéntica, la brecha porcentual más grande de todo el informe, aunque explicable en parte porque COY27 es un bono a Tasa Fija que ajusta por CER (indexado a inflación) mientras que BAO27 es a Tasa Variable TAMAR: no son estructuras equivalentes, y parte del diferencial de TIR nominal responde a esa diferencia de indexación, no solo a valor relativo puro.
Con duration prácticamente idéntica (0,2-0,3) y misma estructura (Tasa Variable TAMAR): vender BAF27 (duration 0,3, caro en -9,446pp) y comprar PBM27 (duration 0,3, barato en +7,084pp) captura 16,53pp, esta sí es una comparación de estructuras equivalentes y probablemente la rotación más limpia y ejecutable de todo el segmento.
En el tramo de duration algo más larga: vender CO3D7 (Córdoba, duration 1,3, Tasa Fija CER, caro en -10,620pp) y comprar CO2D7 (Córdoba, duration 1,0, Tasa Variable TAMAR, barato en +1,741pp) captura 12,36pp; nuevamente, la comparación mezcla una estructura CER con una TAMAR del mismo emisor (Córdoba), por lo que el pickup nominal no es directamente atribuible a valor relativo dentro de una misma curva de indexación.
12. Consolidado: las Diez Rotaciones de Mayor Pickup
La siguiente tabla ordena, de mayor a menor pickup, las rotaciones más relevantes identificadas en todo el informe. Se excluyen deliberadamente las comparaciones que involucran bonos con precio distorsionado (paridad extrema) como punta de venta, ya que esas brechas son artefactos matemáticos y no oportunidades de valor relativo genuinas.
| # | Vender (caro) | Comprar (barato) | Segmento | Pickup |
|---|---|---|---|---|
| 1 | COY27 (dur 0,5) | BAO27 (dur 0,6) | Provinciales ARS | ~28,5pp* |
| 2 | ERF25 (dur 1,1) | CO27D (dur 1,4) | Provinciales USD | ~9,6pp |
| 3 | D15E7 (dur 0,4) | D30S6 (dur 0,1) | Dollar Linked | ~10,5pp |
| 4 | BAF27 (dur 0,3) | PBM27 (dur 0,3) | Provinciales ARS | ~16,5pp |
| 5 | CO3D7 (dur 1,3) | CO2D7 (dur 1,0) | Provinciales ARS | ~12,4pp* |
| 6 | TZV27 (dur 0,8) | TZV28 (dur 1,6) | Dollar Linked | ~7,0pp |
| 7 | BDC36 (dur 6,1) | BC37D (dur 4,9) | Provinciales USD | ~5,2pp |
| 8 | BDC33 (dur 4,7) | BA37D (dur 4,2) | Provinciales USD | ~4,4pp |
| 9 | AO27 (dur 1,1) | AO28 (dur 1,9) | Bonares | ~3,8pp |
| 10 | TZXO6 (dur 51,7) | TZXD6 (dur 92,7) | CER | ~3,1pp |
* Rotaciones marcadas con asterisco mezclan estructuras de indexación distintas (Tasa Fija CER vs. Tasa Variable TAMAR) dentro del mismo par, por lo que parte del pickup nominal reportado responde al diferencial esperado entre esas dos referencias y no exclusivamente a valor relativo dentro de una misma curva.
13. Conclusiones
El patrón más consistente de este análisis es que las curvas de emisores únicos y alta liquidez LECAP, Globales, Duales están eficientemente arbitradas, con residuos que rara vez superan unas pocas décimas de punto porcentual, mientras que las curvas que agregan múltiples emisores de crédito heterogéneo, Provinciales en dólares y en pesos o instrumentos de baja liquidez relativa, Dollar Linked, TAMAR concentran las mayores ineficiencias aparentes de precio, con brechas de varios puntos porcentuales entre bonos de duration casi idéntica.
Antes de ejecutar cualquiera de las rotaciones sugeridas en este informe, corresponde validar tres factores que el análisis de residuo contra una curva ajustada no captura por sí solo: la liquidez efectiva de cada punta (spread bid-ask, profundidad de mercado), el riesgo de crédito específico del emisor más allá de lo que refleja la duration, y particularmente en los segmentos subsoberanos en pesos, la consistencia de estructura de indexación entre el bono que se vende y el que se compra. Las rotaciones que comparan bonos del mismo emisor, la misma estructura de indexación y duration casi idéntica como BPOB7→BPOA7 dentro de BOPREAL, o BAF27→PBM27 dentro de Provinciales ARS son, por construcción, las más confiables de todo el conjunto analizado.
Aviso Legal
La información incluida es de carácter general y tiene fines exclusivamente informativos. No constituye oferta, invitación a ofertar, solicitud, recomendación personalizada de inversión ni asesoramiento financiero en los términos de la normativa vigente. Todas las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. La información puede estar sujeta a cambios sin previo aviso y no garantiza resultados futuros.
Boston Asset Manager S.A. es una Sociedad por Acciones Simplificada constituida bajo la ley de la República Argentina | CUIT 30-71652406-6 | IIBB CM902-30716524066 | DPPJ RL2019-22722943-GDEBA-DLYRMJGP | AAIP RL-2019-70261408-APN-DNPDP#AAIP | CNV Matrícula 1406 | RUMP RL-2023-96876697-APN-DNMGP#MDP | FINRA #310985 y se encuentra autorizada por la Comisión Nacional de Valores para prestar asesoramiento en inversiones en la República Argentina (CNV Matrícula 1406).
Boston Asset Manager S.A. — Uso interno. No constituye recomendación personalizada de inversión.