
Equity Research · Alphabet Inc.
Alphabet Inc. NASDAQ: GOOGL / GOOG
Sector Tecnología · MAG 7 · 3ª empresa más valiosa del mundo · Reporte al Q2 2026
Precio GOOGL
US$335
Ingresos Q2
US$119,8B
EPS Q2
US$9,11
Crecimiento YoY
+24%
businessDescripción de la empresa
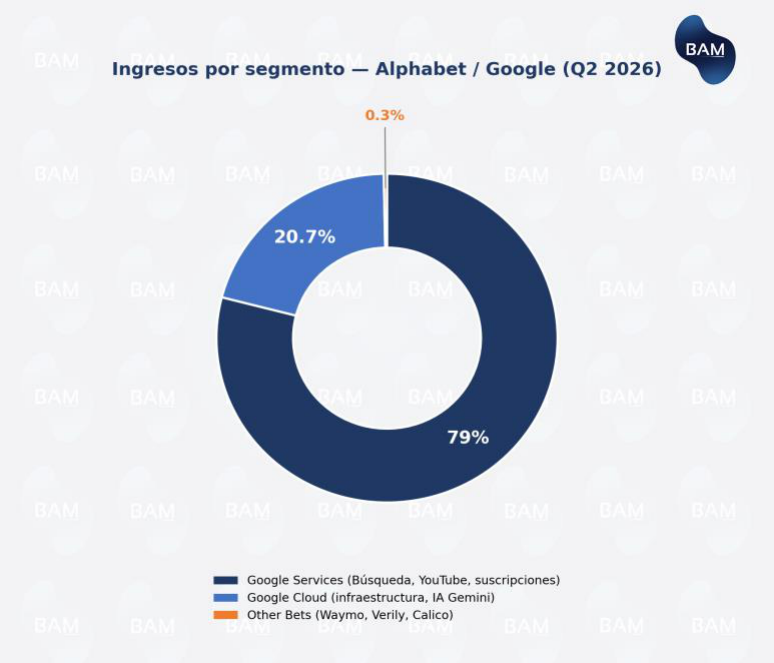
Alphabet es una empresa tecnológica estadounidense que forma parte de la MAG 7 y hoy se ubica como la tercera compañía más valiosa del mundo por capitalización de mercado. Es la empresa matriz de Google, es decir, es dueña y controla desde arriba a sus subsidiarias. Casi el 80% de sus ingresos proviene del negocio publicitario, aunque una parte cada vez más relevante de su crecimiento y de su estrategia futura se está construyendo en Google Cloud y en su ecosistema de inteligencia artificial.
Fue creada en 2015 con el objetivo de reorganizar Google Inc. y separar los servicios tecnológicos principales de las apuestas de largo plazo (Other Bets), otorgando a cada segmento mayor autonomía de gestión y mayor transparencia financiera frente al mercado.
Los tres pilares del negocio
79%
Google Services
Search, YouTube, Android, Google Play. Publicidad y suscripciones. Concentra la mayor parte de los ingresos y la rentabilidad de la empresa.
20,7%
Google Cloud
Infraestructura, servicios en la nube y modelos de IA (Gemini, Vertex AI). Creció 82% YoY en Q2 2026.
0,3%
Other Bets
Proyectos experimentales: Waymo, Verily, Calico. Ingresos operativos aún negativos, con potencial estratégico a futuro.
Composición de ingresos por segmento — Q2 2026
insightsModelo de negocio
El modelo de Alphabet se basa en ofrecer productos gratuitos de altísimo uso masivo (Search, YouTube, Gmail, Maps) para acumular atención y datos sobre los usuarios, y luego monetizar esa atención vendiéndosela a los anunciantes mediante un sistema de subasta. Cuando alguien realiza una búsqueda, las empresas compiten entre sí para que su publicidad aparezca junto a los resultados, y Google cobra cuando el usuario interactúa con ese anuncio. Esta lógica publicitaria (que incluye YouTube Ads y la red Google Network) funciona como un ingreso recurrente: los usuarios buscan constantemente y los anunciantes vuelven una y otra vez.
A ese motor central se le suman fuentes de ingresos más directas: suscripciones (YouTube Premium, Google One), venta de hardware (Pixel, Nest, Fitbit) y Google Cloud, que vende infraestructura y servicios de IA a empresas bajo modelo de contrato y consumo.
¿A quién apunta Alphabet?
- campaignAnunciantes: el segmento más importante económicamente. Compran espacio publicitario en Search, YouTube y la red Google Network.
- apartmentEmpresas y organismos públicos: contratan Google Cloud, IA, Workspace y ciberseguridad — diversifican el negocio más allá de la publicidad.
- personConsumidores directos: suscripciones (YouTube Premium, Google One) y hardware (Pixel, Nest, Fitbit).
- codeDesarrolladores, editores y creadores: usan Google Play, herramientas de monetización y YouTube para distribuir su contenido.
- hubSocios de distribución: fabricantes, operadoras y navegadores. Definen el alcance y las configuraciones por defecto.
smart_toyParticipación en la inteligencia artificial
Hyperscaler
Alphabet es considerado un hyperscaler en el mundo de la IA: opera centros de datos a escala masiva y ofrece las herramientas y servicios necesarios para el desarrollo, entrenamiento y aplicación de modelos — tanto para uso interno como para terceros. Compite en la primera línea junto con Amazon, Microsoft y Meta.
La IA está integrada en prácticamente todos los productos de la empresa:
- searchSearch: AI Overviews y mejoras basadas en Gemini para responder consultas complejas y multi-paso.
- ads_clickPublicidad: machine learning e IA generativa en la puja, segmentación y creatividades (Performance Max).
- cloudGoogle Cloud: Vertex AI, acceso a modelos e infraestructura de IA vendida a empresas.
- workspacesWorkspace: Gemini integrado en Gmail, Docs, Sheets y Meet para redactar, resumir y tomar notas.
- devicesYouTube, Android y Pixel: recomendaciones, moderación, asistente y procesamiento de imágenes.
La IA es hoy la prioridad estratégica de Alphabet y cumple una doble función: defender el rol de Search como principal puerta de entrada, y al mismo tiempo generar una nueva fuente de ingresos a través de Gemini y Vertex AI. La compañía está bien posicionada en esta revolución tecnológica, monetizando cada capa de su negocio. En el Q2 2026, los ingresos de Google Cloud crecieron un 82% YoY, impulsados por la demanda de soluciones e infraestructura de IA.
monitoringResultados financieros Q2 2026
Alphabet anunció sus resultados del segundo trimestre el 22 de julio. La empresa obtuvo ingresos totales de US$119,8 mil millones, un número extraordinario que representa un máximo histórico trimestral, con un crecimiento del 24% YoY. El net income superó los US$112 mil millones, aunque debe aclararse que gran parte de ese resultado se explica por ganancias en la inversión de equity securities (un evento contable no recurrente). Filtrando ese efecto, el ingreso operativo real fue de US$40,7 mil millones. El EPS se ubicó en US$9,11, una variación interanual de casi +300%.
Si el análisis se basa únicamente en los ingresos, no se obtiene el cuadro completo: los movimientos clave están en la caja. El flujo de caja operativo fue de US$39 mil millones, menor al del trimestre anterior. Adicionalmente, la inversión en CAPEX (gastos de capital) alcanzó los US$44,9 mil millones, dejando un flujo de caja libre negativo de -US$5,9 mil millones en el trimestre.
Cuando una empresa registra FCF negativo — es decir, gasta más de lo que ingresa — debe financiar ese exceso de alguna manera. Alphabet lo está haciendo por tres vías simultáneas: quemando caja, financiándose con emisión de acciones (equity), y colocando deuda. El objetivo detrás de este gasto es uno solo: el desarrollo en infraestructura de IA. En 2025 la empresa gastó US$91,4 mil millones en CAPEX, y en apenas los dos primeros trimestres de 2026 ya acumula US$80,6 mil millones — a este ritmo, va a duplicar el gasto del año anterior.
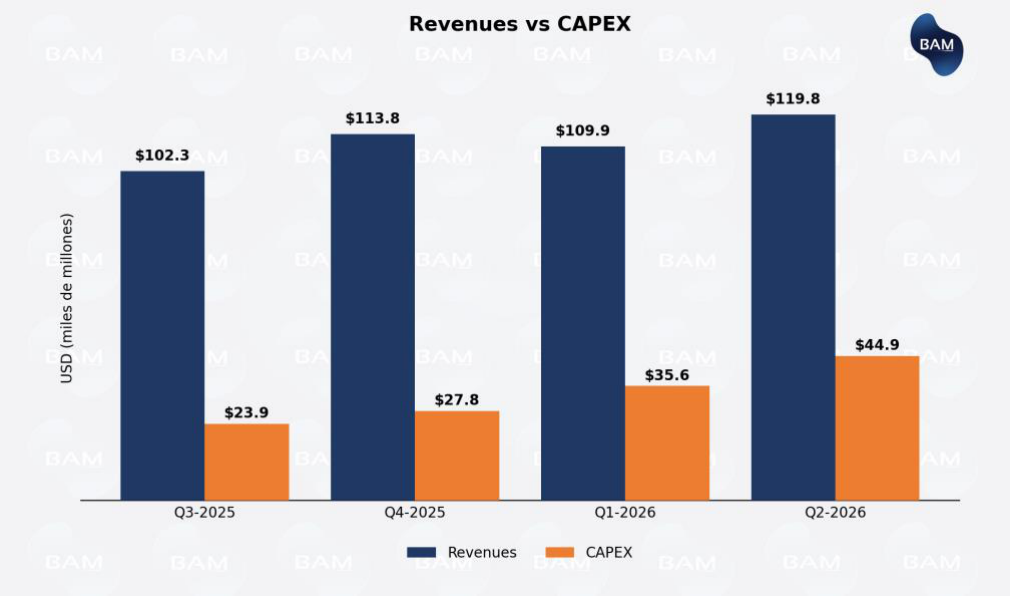
CAPEX vs. Ingresos — evolución trimestral
shieldVentaja competitiva y riesgo central
Este gasto creciente en CAPEX no es casualidad: Alphabet lo hace para sostener una ventaja competitiva que pocas empresas tienen. Controla al mismo tiempo el modelo de IA (Gemini), la distribución (Search, Android, YouTube, Workspace) y la infraestructura física (data centers, TPUs propios). Es una integración vertical completa que le da manejo sobre toda la cadena de valor. Sin embargo, esa posición no la exime de competir fuerte en varios frentes: OpenAI y Claude amenazan el rol de Search como principal puerta de entrada, mientras que Amazon y Meta compiten cabeza a cabeza en infraestructura con Google Cloud.
Riesgo central
El mayor riesgo que enfrenta Alphabet no es tanto perder terreno frente a un competidor puntual, sino que el mercado deje de creer en la promesa futura de la IA. Buena parte del valor que hoy se le asigna a la empresa depende de expectativas sobre el crecimiento en este segmento. Si los inversores empiezan a dudar de que toda esa inversión se traduzca en ganancias reales, la presión sobre la acción podría pesar.
show_chartLa acción de Alphabet
En el último año la acción de Alphabet creció un +74% y cotiza actualmente en torno a los US$335. El 18 de mayo de 2026 alcanzó un máximo histórico de US$408. Desde entonces atraviesa una fase de corrección: bajó 22 puntos hasta el presente y el día de la publicación de balances cayó un 7%. Esta baja está respaldada por la preocupación del mercado ante el enorme gasto en CAPEX. Alphabet aumentó su guidance a un rango entre US$195 y US$205 mil millones para el año, reflejando que el ciclo de inversión en IA está acelerando en lugar de desacelerar.
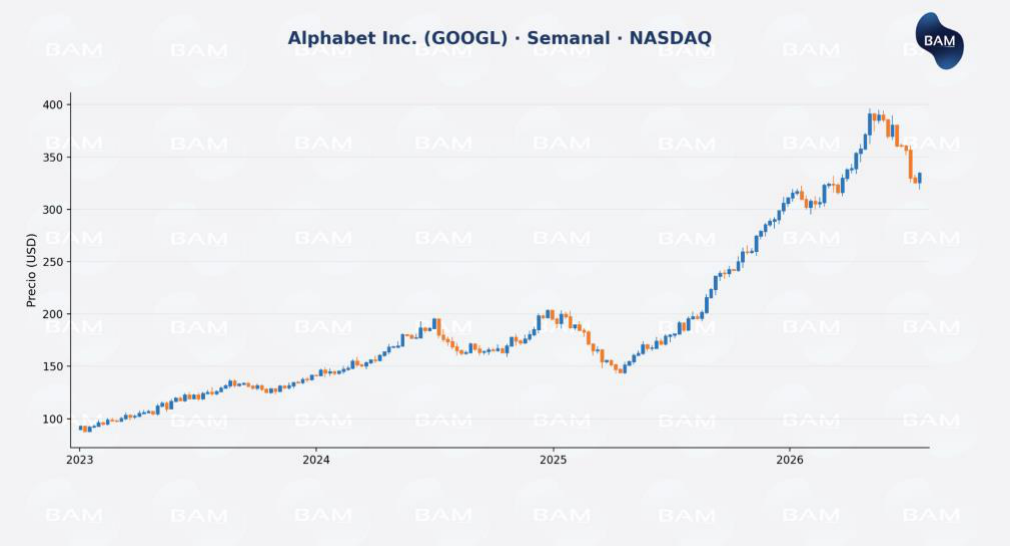
Evolución del precio de GOOGL — último año
Conclusión — Lectura BAM
Alphabet cuenta con una combinación de activos difícil de igualar para competir en la carrera de la IA: un modelo propio de frontera, una distribución masiva y su propia infraestructura de cómputo. El desafío es el costo de sostener esa posición. La empresa está financiando un ciclo de CAPEX histórico combinando caja, emisión de equity y deuda, y el mercado ya comenzó a exigir señales concretas de retorno. En el corto plazo, es esperable que la acción continúe presionada por esa tensión. La evolución del precio dependerá de dos factores clave: si Google Cloud logra sostener su ritmo de crecimiento y si Gemini consigue defender el rol de Search frente a los nuevos competidores en IA.
lockContenido Premium
Informe de Equity Research · Contenido Premium · Julio 2026
Análisis exclusivo para suscriptores Premium / Premium+
Precio de mercado
USD 334
Valor razonable
USD 320
Beta (12 meses)
1,81
Consenso (rango)
379 – 425
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumEste informe fue elaborado por Boston Asset Management (BAM) con fines informativos y educativos. No constituye una recomendación de compra o venta de valores ni asesoramiento de inversión personalizado. Las estimaciones de valor razonable y las referencias de consenso son de carácter analítico y están sujetas a incertidumbre. Contenido exclusivo para suscriptores Premium.