
PrensaWeekly12.11.2026
Posiciones de la semana — 12 de noviembre de 2026
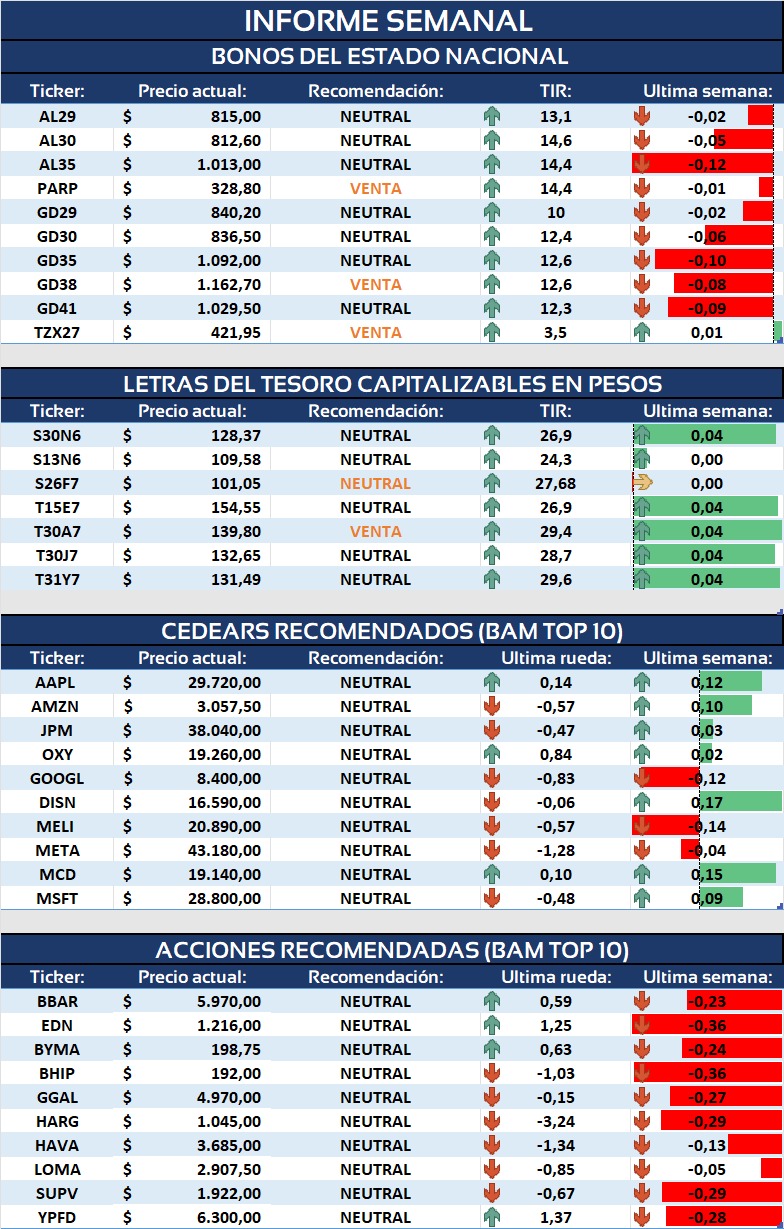
Posiciones de la semana sobre S26F7, T30A7, GD38, PARP y TZX27.
S26F7 (Letra Capitalizable) — Mantener
S26F7
La S26F7 es una Lecap, una letra del Tesoro Nacional en pesos a tasa fija y capitalizable. Fue emitida el 30 de octubre de 2026 con una tasa efectiva mensual de 2,10% y vence el 26 de febrero de 2027, cuando paga en un único pago $108,37 por cada $100 de valor nominal. Actualmente cotiza a $100,90, lo que implica un rendimiento de 2,06% efectivo mensual (27,70% efectivo anual) para los 106 días que restan hasta su vencimiento. Cuenta con buena liquidez dentro de la curva de Lecaps.
Su rendimiento se ubica en línea con la curva de tasa fija.Por eso recomendamos MANTENER para quienes buscan cobertura de pesos de corto plazo hasta febrero.
T30A7 — Venta
Recomendación: COMPRAR
La T30A7 es una Boncap, un bono del Tesoro Nacional en pesos a tasa fija y capitalizable. Fue emitida el 31 de octubre de 2025 con una tasa efectiva mensual de 2,55% y vence el 30 de abril de 2027, cuando paga en un único pago $157,34 por cada $100 de valor nominal. Actualmente cotiza a $139,80, lo que implica un rendimiento de 2,15% efectivo mensual (29,08% efectivo anual) para los 169 días que restan hasta su vencimiento. Su duration modificada es de 130,9 días (0,36 años), por lo que una suba de un punto porcentual en las tasas implicaría una caída aproximada de 0,36% en su precio. Es una de las especies con mayor liquidez dentro de la curva de tasa fija.
Se ubica en el tramo donde la curva muestra su mayor pendiente, y rinde levemente por encima de lo que surge de interpolar entre la S26F7 y la T31Y7. Frente a las letras de hasta febrero, ofrece casi 10 puntos básicos más de tasa mensual por apenas dos meses adicionales de plazo. Por eso recomendamos COMPRAR para inversores que puedan sostener la posición hasta abril, teniendo en cuenta que su mayor plazo la vuelve más sensible a subas de tasas, y por ende a aumentos del riesgo país o a una aceleración del tipo de cambio.
Global 2038 (GD38) — VENTA
GD38 – Recomendación: VENDER
El GD38 es un bono soberano emitido por el Estado Nacional bajo ley de Nueva York, denominado y pagadero en dólares. Fue emitido el 4 de septiembre de 2020 en el marco de la reestructuración de deuda, con un monto en circulación de USD 11.405 millones, y vence el 9 de enero de 2038.
Paga un cupón vigente de 5% anual en forma semestral (el próximo pago es el 9 de enero de 2027) y amortiza el capital en cuotas semestrales a partir del 9 de julio de 2027, lo que reduce su vida promedio (WAL) a 5,9 años pese a su vencimiento lejano. Al cierre cotizó a $116.270 por cada 100 nominales, con una paridad de 72,7%, es decir, por debajo de su valor técnico. Esto se traduce en un rendimiento corriente de 6,9% y una TIR de 12,63%.
Es uno de los bonos más líquidos de la curva soberana, con un volumen promedio diario de $5.344 millones en los últimos 20 días. Sin embargo, su TIR de 12,63% se ubica por debajo de la curva de rendimientos de los bonos soberanos en dólares, lo que indica que cotiza caro en términos relativos: el mercado paga un precio más alto que el que corresponde a su plazo y nivel de riesgo. Por eso recomendamos VENDER
PARP — Venta
PARP – Recomendación: VENDER
El PARP es un bono soberano emitido por el Estado Nacional en pesos, cuyo capital se ajusta por CER, es decir, por la inflación. Fue emitido el 31 de diciembre de 2003 en el marco del canje de deuda de 2005, con un monto de $2.858 millones, y vence el 31 de diciembre de 2038.
Paga un cupón de 1,8% anual sobre el capital ajustado por inflación, en forma semestral (el próximo pago es el 31 de marzo de 2027), y amortiza el capital en cuotas semestrales. Al cierre cotizó a $33.050 por cada 100 nominales, con una paridad de 55,8%, es decir, muy por debajo de su valor técnico. Esto se traduce en una TIR de 11,71% por encima de la inflación, uno de los rendimientos reales más altos de la curva CER.
Es el bono más largo de la curva CER, por lo que resulta el más sensible a cambios en las tasas reales. Su liquidez es moderada, con un volumen promedio diario de $115,2 millones en los últimos 20 días.
A pesar de su elevado rendimiento, consideramos que el riesgo no compensa en el contexto actual. Su larga duration lo deja muy expuesto a una suba de las tasas reales, en un escenario en el que el riesgo país acumula un alza de 49,2% en lo que va del año. A esto se suma una liquidez acotada, que puede dificultar la salida en momentos de volatilidad. Por eso recomendamos VENDER
TZX27 — VENTA
TZX27 – Recomendación: VENDER
El TZX27 es un Boncer, un bono del Tesoro Nacional en pesos cuyo capital se ajusta por CER, es decir, por la inflación. Fue emitido el 1 de febrero de 2024, con un monto de $2.522.245 millones, y vence el 30 de junio de 2027.
No paga cupones: es un bono cupón cero que devuelve todo el capital ajustado por inflación en un único pago al vencimiento. Al cierre cotizó a $420,80 por cada 100 nominales, con una paridad de 98%, es decir, apenas por debajo de su valor técnico. Esto se traduce en una TIR de 3,33% por encima de la inflación.
En términos de riesgo de tasa, presenta una duration modificada de 0,6: ante una suba de un punto porcentual en su rendimiento real, su precio caería aproximadamente 0,6%, por lo que es poco sensible a los movimientos de tasas. Es una de las especies más líquidas de la curva CER, con un volumen promedio diario de $6.975 millones en los últimos 20 días.
Sin embargo, su TIR de 3,33% se ubica por debajo de la curva de rendimientos de los bonos CER, lo que indica que cotiza caro en términos relativos: el mercado paga un precio más alto que el que corresponde a su plazo. Por eso recomendamos VENDER
Boston Asset Manager S.A. — Resumen de prensa. No constituye recomendación de inversión.