
MacroeconómicosComercio exterior y balance cambiario — Datos de julio de 2026 (INDEC y BCRA)Buenos Aires, septiembre de 2026
Sector externo argentino
Exportamos más y mejor, pero todavía no cobramos al mismo ritmo
Resumen ejecutivo
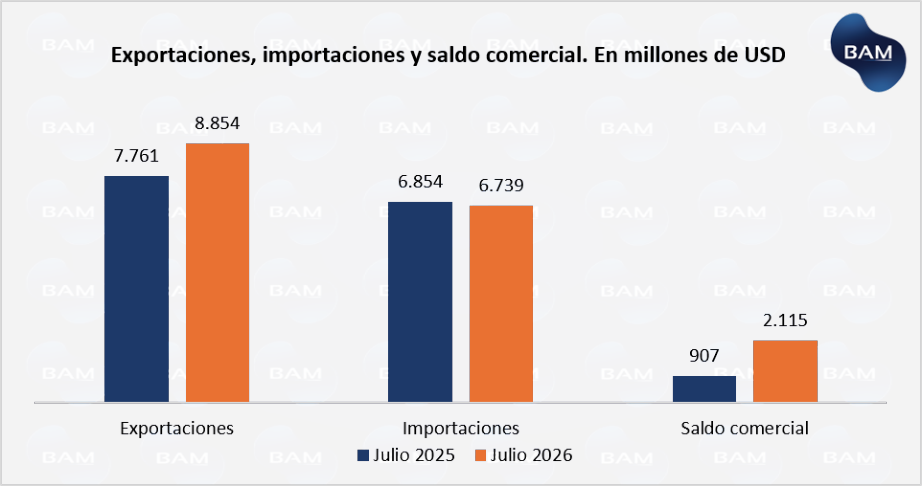
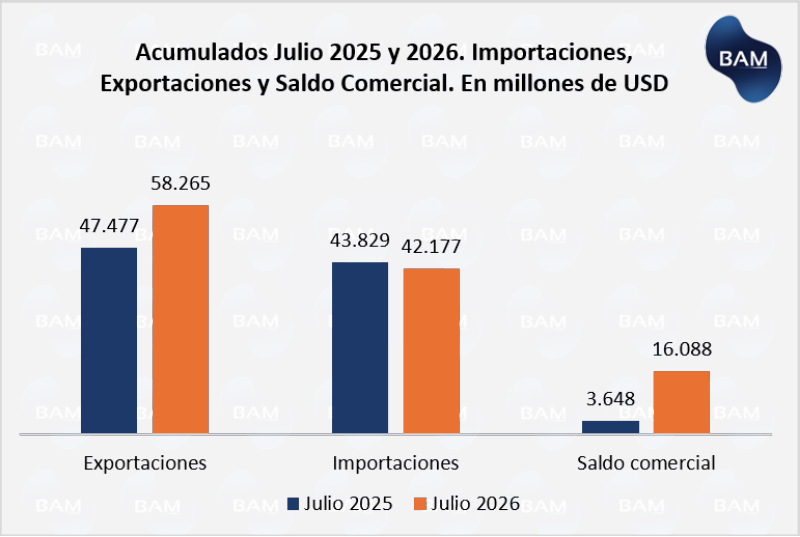
En julio, la Argentina exportó USD 8.854 millones (+14,1% interanual) e importó USD 6.739 millones (-1,7%), dejando un superávit comercial de USD 2.115 millones: el trigésimo segundo mes consecutivo en positivo. En lo que va de 2026, el saldo acumulado ya suma USD 16.080 millones, más de cuatro veces el de igual período de 2025.
Pero esa foto "de aduana" no es la misma que la del mercado de cambios: el BCRA sólo vio ingresar USD 413 millones netos por cuenta corriente cambiaria en julio, porque buena parte de lo exportado no se cobra de inmediato y porque hay que pagar intereses de deuda, utilidades y turismo. Las reservas subieron USD 2.729 millones, pero mayormente por endeudamiento y no por compras genuinas de dólares comerciales. Y la demanda de dólares para ahorro sigue firme: las personas humanas compraron USD 2.916 millones en billetes durante el mes.
Para el inversor: el sector que genera dólares genuinos y crecientes es la energía (Vaca Muerta), lo que sostiene el atractivo de los activos ligados a ese rubro; el resto de la historia cambiaria pide cautela con estrategias que dependan de un ingreso de divisas fácil y sostenido.
1. Comercio exterior de bienes: el músculo exportador se ve, con matices
Las exportaciones treparon a USD 8.854 M en julio, un salto explicado en gran parte por el boom energético: las ventas de combustibles y energía (petróleo y gas de Vaca Muerta) casi se duplicaron (+97,8% interanual), mientras el agro sumó algo más gracias a mejores precios internacionales. Las importaciones, en cambio, cayeron 1,7% porque compramos menos cantidad (-9,2%) aunque pagamos más caro cada unidad importada (+8,4%). En otras palabras: el país vendió más caro y en mayor volumen, y compró menos cantidad pero a precios más altos; la mejora de los términos de intercambio (+3,7% i.a.) ayudó a ese resultado.
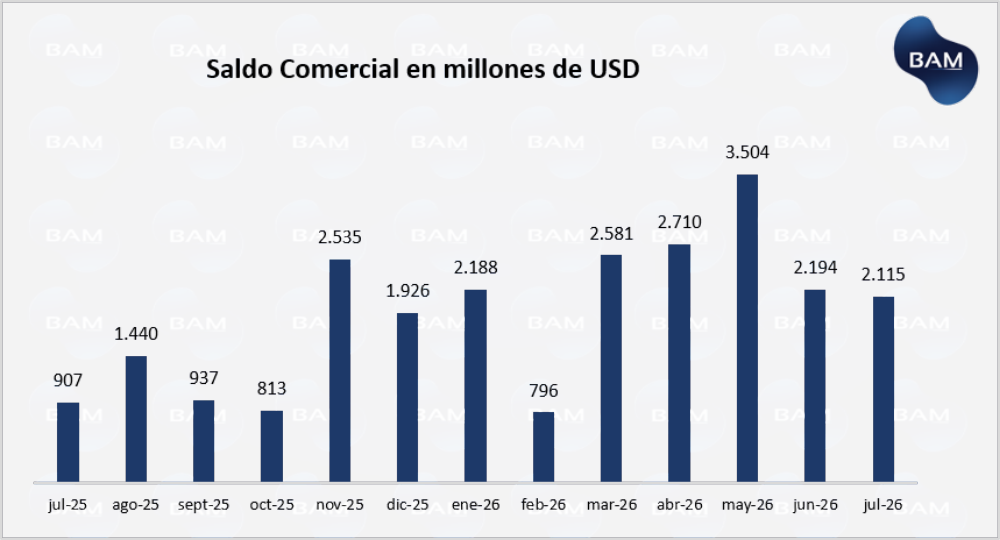
Este resultado no es un dato aislado: la balanza comercial acumula 32 meses seguidos en positivo, con picos como el de mayo (USD 3.504 M). El acumulado de 2026 (USD 16.080 M) más que cuadruplica al de 2025 (USD 3.648 M).
2. Balance cambiario del BCRA: de la aduana a la caja
Acá aparece la primera señal para vigilar. El superávit comercial "de aduana" (USD 2.115 M) es bastante mayor al que efectivamente ingresó al mercado de cambios: la cuenta corriente cambiaria del BCRA cerró julio con un superávit de apenas USD 413 millones. La diferencia se explica porque los exportadores no siempre cobran al mismo ritmo en que despachan la mercadería, pero también por salidas genuinas: se pagaron USD 2.772 M netos de intereses y utilidades al exterior —de los cuales USD 1.883 M fueron intereses de deuda del Gobierno y el BCRA— y otros USD 900 M se fueron por turismo y servicios. Es la diferencia entre facturar mucho y cobrar todo lo facturado: una empresa puede vender fuerte, pero si buena parte se cobra a 90 días y además debe pagar intereses de sus préstamos, la caja del mes luce más flaca que las ventas.
La cuenta financiera cambiaria, en cambio, fue superavitaria en USD 2.191 millones, pero no por inversión genuina: el Gobierno y el BCRA aportaron USD 2.356 M (sobre todo créditos de organismos multilaterales y nueva deuda), mientras que el sector privado no financiero fue vendedor neto por USD 2.266 M, básicamente personas y empresas comprando dólares para ahorrar o para pagar consumos en el exterior.
3. Reservas y demanda de dólares: el ahorro sigue dolarizado
Las reservas subieron USD 2.729 M en julio y cerraron en USD 47.599 millones, pero la composición importa: cerca de USD 2.621 M vinieron de préstamos de organismos internacionales y otros USD 1.063 M de nueva deuda del Tesoro, mientras las compras netas de dólares del BCRA en el mercado aportaron USD 2.163 M, en parte compensadas por pagos de deuda por USD 4.476 M. En criollo: las reservas crecen, pero buena parte es "deuda que entra", no ahorro genuino de comercio.
Del lado de la demanda, 1,7 millones de personas compraron dólar billete en julio (por USD 3.319 M brutos) contra sólo 697 mil que vendieron. Tres años de apertura cambiaria no cambiaron el reflejo histórico del ahorrista argentino: comprar dólares con lo que sobra.
4. Qué mirar desde la cartera
A favor: activos ligados al sector energético (Vaca Muerta), el que genuinamente genera y seguirá generando más dólares por exportaciones de crudo, gas y GNL, tanto en acciones como en obligaciones negociables de empresas del sector. Los bonos soberanos en dólares también se benefician indirectamente del respaldo externo —la refinanciación del REPO con bancos internacionales hasta 2028 y el acuerdo de estabilización con el Tesoro de EE.UU.— que sostiene la capacidad de pago mientras se mantenga.
Con cautela: las estrategias de carry trade en pesos que apuesten a una acumulación "fácil" y sostenida de reservas. Mientras la cuenta corriente cambiaria genuina siga chica y la demanda de atesoramiento no ceda, el margen de apreciación real del peso es limitado. También conviene monitorear al sector automotriz y a los importadores de bienes de capital, estructuralmente deficitarios en dólares y sensibles a cualquier cambio en el acceso al mercado de cambios.
En síntesis: la Argentina exporta más y mejor, pero todavía no cobra al ritmo que factura. Julio premia la exposición a los generadores genuinos de divisas y pide prudencia con las apuestas que dependen de que esa brecha se cierre rápido.
Fuente: INDEC y BCRA. Elaboración propia — Boston Asset Manager S.A.