
Informe Macroeconómico · 2025-12-30
Perspectivas Macroeconómicas: Resumen Económico Mensual
Según el INDEC la inflación de noviembre fue de 2,5% respecto de octubre. En el año acumula un 27,9% e interanual es de 31,4%. Si bien se ve una aceleración desde mayo, lo cierto es que la inflación.....
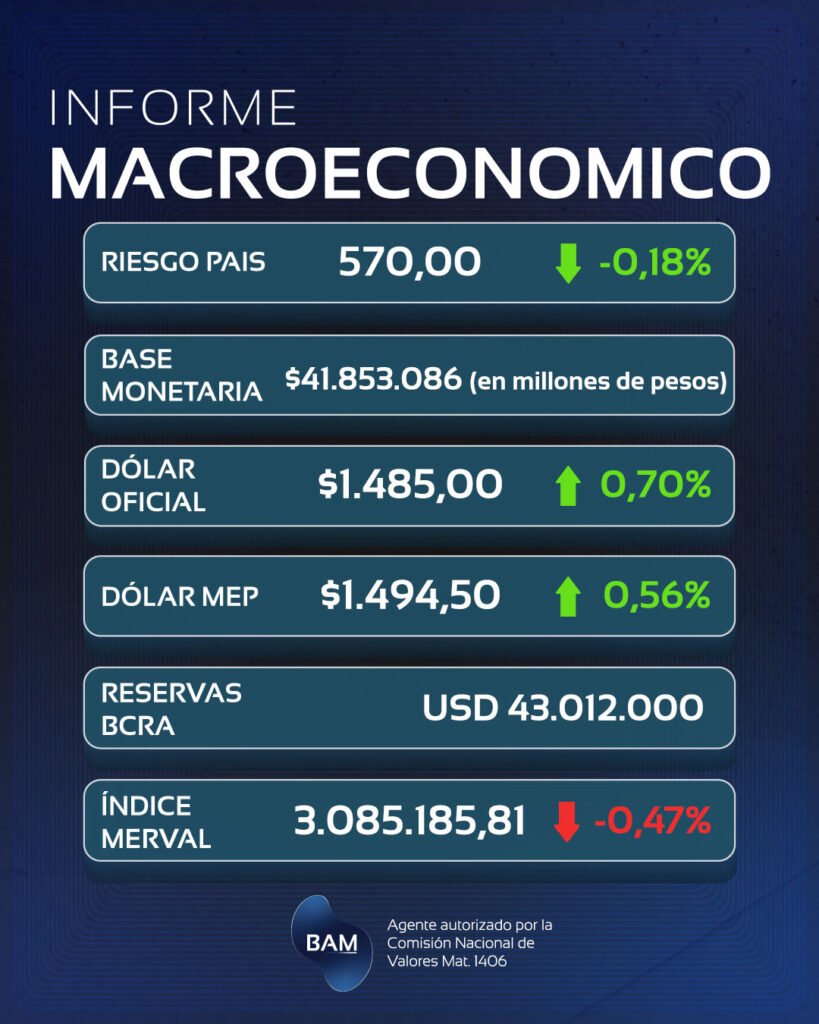
summarize analytics Resumen Macroeconómico
Inflación / Variación
2,5%
Dato destacado del informe
Variación Interanual
27,9%
Dato destacado del informe
summarize analytics Resumen Macroeconómico
Inflación / Variación
2,5%
Dato destacado del informe
Variación Interanual
27,9%
local_fire_department Inflación
Según el INDEC la inflación de noviembre fue de 2,5% respecto de octubre. En el año acumula un 27,9% e interanual es de 31,4%. Si bien se ve una aceleración desde mayo, lo cierto es que la inflación ha bajado. En noviembre de 2024 la inflación acumulada era de 112% y la interanual del 166%.
Viendo las categorías del índice se observa lo siguiente:
Las REM que publica el BCRA estiman que la inflación de diciembre será de 2,2% , enero de 1,9% , febrero de 1,7% y marzo del 2% (por factores estacionales). Si sacamos los factores estacionales, en marzo la inflación núcleo sería de 1,8% para seguir descendiendo a 1,6% hasta mayo. ¿Qué hay detrás de esto? Que los analistas que consulta el BCRA creen que el gobierno podrá bajar la inflación de los bienes no transables. La clave es: si los analistas ven un escenario de aumento de actividad económica o de contracción, ya que en ambos casos, la inflación podría bajar del 2%.
trending_up Actividad Económica
La actividad económica argentina mostró en septiembre de 2025 una señal incipiente de recuperación, luego de varios meses de estancamiento. El EMAE desestacionalizado registró un crecimiento interanual del 4,0% y un avance mensual del 0,5%, consolidando el segundo mes consecutivo de mejora tras la debilidad observada entre mayo y julio. Este desempeño sugiere un punto de inflexión de corto plazo, aunque aún insuficiente para confirmar el inicio de una fase de crecimiento sostenido
En términos sectoriales, el crecimiento es heterogéneo. Energía y minería continúan siendo los principales motores, impulsados por Vaca Muerta, mayores exportaciones y avances en proyectos estructurales como VMOS y Argentina LNG. El sector financiero exhibe la mayor expansión interanual, favorecido por márgenes de intermediación elevados en un entorno de tasas reales positivas. En contraste, la industria manufacturera sigue mostrando debilidad, especialmente en bienes durables, afectada por la caída del consumo, el alto costo financiero y una mayor competencia importada. La construcción muestra una recuperación parcial, sostenida por obra privada y proyectos energéticos, aunque aún lejos de compensar la paralización de la obra pública.
En síntesis, la economía argentina parece haber dejado atrás el piso de la contracción en actividad, pero enfrenta dificultades para consolidar una trayectoria de crecimiento sostenible. La evolución futura dependerá críticamente de la normalización del crédito, la estabilidad de las tasa de interés, del tipo de cambio y de moderar la inflación.
article Retenciones
La segunda semana de diciembre el gobierno anunció una nueva baja en las retenciones al campo. Con este anuncio:
Esto concuerda con el plan del gobierno de ir disminuyendo parcialmente las retenciones hasta eliminarlas por completo. Recordemos cuando Milei hizo la baja anterior en la Rural de Palermo, donde en el decreto afirmó que irán disminuyendo hasta eliminarlas.
Estas medidas buscan dos cosas: dar un alivio fiscal al sector primario que es el principal generador de divisas del país y mejorar la competitividad frente al mundo.
Una reducción de alícuota incrementa el precio neto que recibe el productor, mejorando la rentabilidad del sector. Además, es un incentivo a vender la cosecha, sobre todo la soja que siempre se especula con el precio. Por otro lado, los productores pueden planificar una mayor producción para la próxima campaña, lo que incrementarán el área sembrada, necesitarán de más insumos, renovarán maquinaria. Para renovar maquinaria necesitarán financiarla, para eso el sector financiero podrá ser partícipe de esta medida.
Si aumenta el volumen exportado, el país recibirá más dólares, aumenta la oferta, el tipo de cambio se estabiliza, aliviando las tensiones cambiarias.
La contraparte es que el gobierno recaudará menos en el corto plazo. Pero si la reactivación de la actividad económica acompaña, la recaudación podría aumentar en el mediano plazo por aumento de producción como hablamos en las editoriales pasadas.
savings Anuncio de la Reserva Federal de EE.UU
La semana pasada publicamos un informe donde se daba un repaso general sobre la economía de Estados Unidos, de cara a la decisión de la FED sobre las tasas.
Finalmente, el 10 de diciembre la FED anunció un nuevo recorte de tasas de 25 puntos básicos, al rango de 3,5% y 3,75%, tal cual esperaban muchos analistas y desde Boston también. En el informe y en la editorial pasada repasamos los aspectos y variables más importantes de la economía de Estados Unidos para analizar junto a los que nos están viendo qué escenario sería el más probable. Determinamos que era una baja.
Powell está priorizando la creación de empleo. Para el siguiente año, los funcionaros de la FED prevén un solo recorte de tasas. De hecho Powell afirmó que “Estamos en una buena posición para esperar y ver cómo evoluciona la economía”, lo que lleva a pensar que no habrá más recortes en un tiempo. En mayo de 2026, Powell dejará la FED y el candidato a reemplazarlo es Kevin Hasset, que podría avanzar con más recortes. Kevin es actual asesor económico del gobierno de Trump, donde recientemente afirmo que hay mucho margen para bajar las tasas , pero podría cambiar si la inflación aumenta.
En una nota de Reuters afirmó que “si la inflación pasa de 2,5% a 4% las tasas claramente no se recortarán”.
Respecto a la inflación, Powell sostuvo que el aumento se debe mayormente a los aranceles de Trump y que la FED sigue camino al target del 2% y lo logrará. Parece difícil porque ya está cerca del 3%. Sin embargo,
Por último, la decisión de bajar la tasa se basó en:
Ante esto Powell sostuvo que la actividad es mantenida por el gasto de los consumidores que se mantiene estable y, por el lado de la inversión, ha aumentado el gasto centros de datos y en IA.
flag Conclusión
Nota del Analista
La lectura del escenario actual sugiere mantener una posición activa ante los cambios de régimen y priorizar la calidad crediticia en la selección de activos.
flag Conclusión
Según el INDEC la inflación de noviembre fue de 2,5% respecto de octubre. En el año acumula un 27,9% e interanual es de 31,4%. Si bien se ve una aceleración desde mayo, lo cierto es que la inflación...
Nota del Analista
Según el INDEC la inflación de noviembre fue de 2,5% respecto de octubre. En el año acumula un 27,9% e interanual es de 31,4%. Si bien se ve una aceleración desde mayo, lo cierto es que la inflación...
Este informe tiene carácter informativo y no constituye una recomendación de inversión. Boston Asset Manager es un agente autorizado por la Comisión Nacional de Valores. Matrícula CNV N° 1406. La información contenida en este reporte proviene de fuentes consideradas confiables (INDEC, BCRA), pero su exactitud no puede ser garantizada. Invertir en activos financieros implica riesgos. Los rendimientos pasados no garantizan rendimientos futuros.