
PrensaWeekly · 10.0910 sep 2026
Posiciones de la semana — bonos CER y energéticas
Cinco posiciones de compra: tres bonos del Tesoro ajustables por CER en distintos tramos de la curva y dos petroleras integradas estadounidenses.
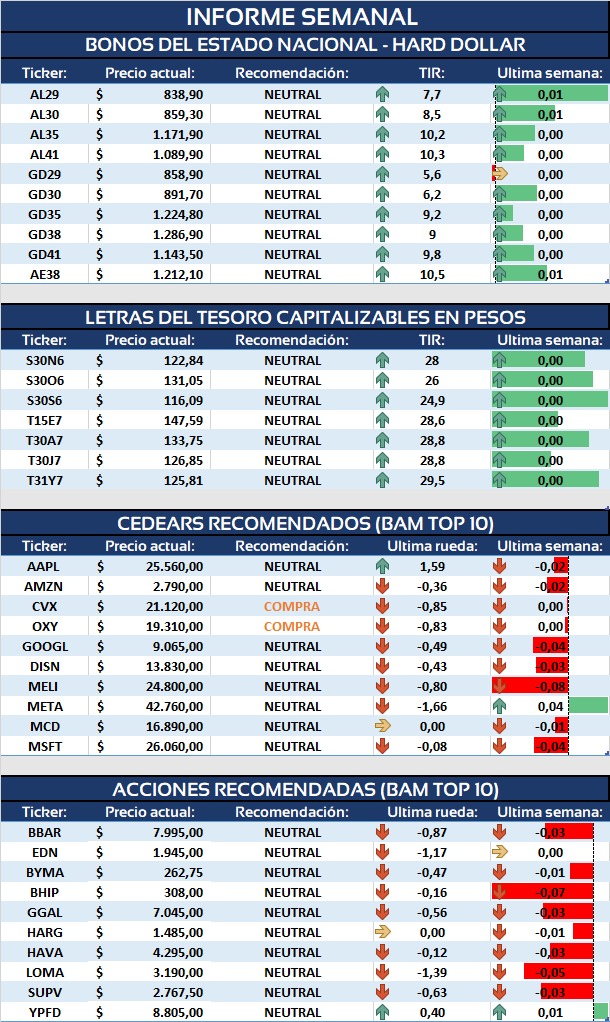
TZXD6 — COMPRA
El TZXD6 es un bono del Tesoro ajustable por CER, cupón cero, con vencimiento el 15 de diciembre de 2026. Recomendamos su compra por valor relativo: hoy cotiza por encima de la curva CER, es decir, paga una tasa real más alta de la que le correspondería para su plazo, lo que lo vuelve una alternativa relativamente barata en el tramo corto.
Rinde una tasa real del 7,54% (CER + 7,54%) con una duration de apenas 89 días. Esa combinación es atractiva por tres motivos: está por encima de la tendencia de la curva, tiene bajo riesgo de precio por su corta duration, poco sensible a movimientos de tasa y es muy líquido, con un volumen promedio de $17.187 millones en las últimas 20 ruedas.
TZXD7 — COMPRA
El TZXD7 es un bono del Tesoro ajustable por CER, cupón cero, con vencimiento el 15 de diciembre de 2027. Recomendamos su compra por valor relativo: se ubica en el tramo medio de la curva CER y cotiza por encima de ella, es decir, paga una tasa real más alta de la que le correspondería para su duration, lo que lo vuelve una alternativa relativamente barata.
Rinde una tasa real del 8,60% (CER + 8,60%) con una duration de 424 días (~1,2 años). A diferencia de los instrumentos cortos, al estar en el tramo medio combina un rendimiento real más alto con una mayor sensibilidad a la tasa: si las tasas reales comprimen, este bono captura no solo el devengamiento del CER, sino también una ganancia de capital por la baja de rendimientos, apalancada por su mayor duration.
TZXM9 — COMPRA
El TZXM9 es un bono del Tesoro ajustable por CER, cupón cero, con vencimiento el 28 de marzo de 2029. Recomendamos su compra por valor relativo: se ubica en el tramo largo de la curva CER y cotiza por encima de ella, es decir, paga una tasa real más alta de la que le correspondería para su duration, lo que lo vuelve una alternativa relativamente barata en el extremo largo.
Rinde una tasa real del 9,76% (CER + 9,76%) —la más alta de los tres tramos— con una duration de 847 días (~2,3 años). Al ser el más largo, es también el más apalancado a una compresión de tasas reales: si la curva CER comprime, este bono es el que más gana por precio, porque su alta duration amplifica la ganancia de capital. Es la posición de mayor "beta" dentro de la curva CER: la que más premia el escenario optimista de baja de tasas reales.
Occidental Petroleum (OXY) — COMPRA
Occidental Petroleum (OXY) es una petrolera estadounidense integrada, fundada en 1920 y con sede en Houston. Se dedica a explorar, desarrollar y producir petróleo, gas natural y líquidos (segmento Oil & Gas), y a transportar, procesar y comercializar esa producción (segmento Midstream & Marketing). En síntesis, cubre toda la cadena, desde la extracción hasta la venta, con foco en Estados Unidos.
Recomendamos su compra por dos motivos: con el petróleo en torno a los USD 100 por barril, OXY es una de las más beneficiadas por su fuerte peso en la producción, lo que impulsa su generación de caja y sus márgenes; y nuestro modelo de descuento de flujos a 10 años (DCF) arroja un potencial de apreciación del 17% sobre los niveles actuales.
Chevron Corporation (CVX) — COMPRA
Chevron Corporation (CVX) es una de las mayores compañías energéticas integradas del mundo, fundada en 1879 y con sede en Houston, Texas (se llamó ChevronTexaco hasta 2005). Opera a lo largo de toda la cadena energética a través de dos segmentos: Upstream, que explora, produce y transporta petróleo y gas natural incluyendo gas natural licuado (GNL) y captura de carbono, y Downstream, que refina el crudo, comercializa combustibles, lubricantes y productos petroquímicos, y desarrolla combustibles renovables. Con presencia en América, Europa, África, Asia y Australia, es un jugador global y diversificado del sector.
Consideramos que representa una oportunidad de compra. Su modelo integrado le da una ventaja frente a las petroleras puras: cuando el crudo cotiza alto, gana con fuerza por el lado de la producción (Upstream), y cuando los precios ceden, el negocio de refinación y comercialización (Downstream) actúa como amortiguador, dándole una generación de caja más estable a lo largo del ciclo. Esa diversificación, sumada a su escala global y a su solidez financiera, la posiciona como una de las energéticas más defensivas y a la vez apalancadas a un escenario de precios firmes del petróleo.
Boston Asset Manager S.A. — Resumen de prensa. No constituye recomendación de inversión.