
PrensaWeekly22.10
Posiciones de la semana: compras en corto plazo y ventas en la curva soberana larga
Rotamos de duration larga en dólares a liquidez de corto plazo en pesos: compras en S30N6 y PHC3O, ventas en GD38, AE38 y TZV27.
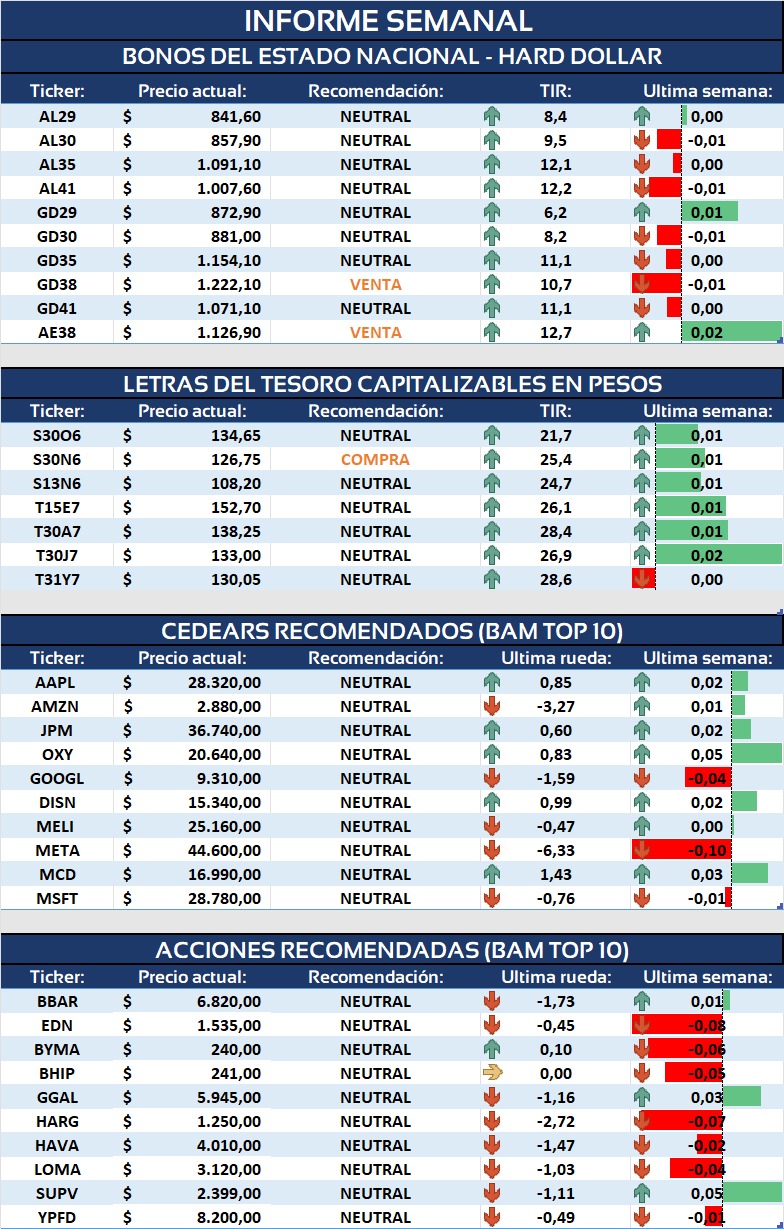
S30N6 – LECAP noviembre 2026 — COMPRA
La S30N6 es una letra capitalizable del Tesoro a tasa fija en pesos. Se emitió el 15/12/2025 con una TEM de 2,30% y vence el 30/11/2026, en 39 días, cuando paga $129,89 por cada 100 VN. Cerró en $126,80, lo que implica una TNA de 22,82%, una TIREA de 25,36% y una TEM de 1,90%.
Recomendación: COMPRAR
Rinde por encima de la curva de LECAPs, lo que ofrece un premio relativo por el mismo riesgo emisor. Con un plazo tan corto, el precio es muy poco sensible a movimientos de tasa y al riesgo país, por eso en este contexto preferimos mantener deuda del gobierno argentino de corto plazo. Es el complemento natural de la venta del GD38 y el AE38: rotamos de duration larga en dólares a liquidez de corto plazo en pesos. El riesgo es que una aceleración de la inflación o un salto del tipo de cambio supere el 1,90% mensual que paga la letra.
PHC3O – ON Puente Hnos. — COMPRA
La PHC3O es una obligación negociable emitida por Puente Hnos. S.A., grupo financiero argentino, bajo ley argentina. Tiene una vida promedio de apenas 0,2 años (unos dos meses y medio) y una duration modificada de 0,2, con una TIR de 8,85%. Es líquida para una ON corporativa: opera en promedio $3.917 millones diarios en las últimas 20 ruedas.
Recomendación: COMPRAR
Combina una TIR atractiva con una duration muy baja, por lo que el precio es casi insensible a subas de tasa o del riesgo país. Esto encaja con la estrategia de esta semana: reducir exposición a la curva soberana larga y concentrar posiciones en instrumentos de corto plazo con buen rendimiento. El riesgo principal es el crediticio del emisor, acotado por el plazo corto al vencimiento.
GD38 – Global 2038 (Ley NY) — VENTA
El GD38 es un bono soberano emitido por el Estado Nacional en septiembre de 2020, en el canje de deuda, bajo legislación de Nueva York, que es la jurisdicción con mayor protección para el inversor. Se emitieron USD 11.405 millones, paga en dólares y vence el 09/01/2038. Paga un cupón step-up que hoy está en 5% anual, con cupones semestrales; el próximo es el 09/01/2027. Amortiza capital en cuotas semestrales a partir del 09/07/2027. Cerró en $121.400 por cada 100 VN, con una paridad de 77,3%, una TIR de 10,95% y un current yield de 6,4%. Tiene una duration modificada de 4,0, convexidad de 27,2 y vida promedio de 6 años. Es muy líquido: opera en promedio $7.145 millones diarios en las últimas 20 ruedas.
Recomendación: VENDER
Vemos un aumento sostenido del riesgo país, que ya está en máximos del año, y eso se traslada directamente a mayores rendimientos exigidos y menores precios de los bonos soberanos. Con una duration modificada de 4,0, cada 100 pb de suba en la TIR implica una caída cercana al 4% en el precio del GD38. En un contexto de dudas sobre reservas y financiamiento, con el mercado empezando a descontar el escenario electoral de 2027, preferimos tomar ganancias y reducir exposición a riesgo soberano argentino.
AE38 – Bonar 2038 (Ley Argentina) — VENTA
El AE38 es el gemelo de ley local del GD38: mismo emisor, mismo vencimiento (09/01/2038), mismo cupón de 5% y la misma amortización semestral desde julio 2027. Cerró en $113.380, con una paridad de 72,2%, una TIR de 12,69% y una duration modificada de 3,8. Rinde unos 174 pb más que el GD38 por el riesgo de jurisdicción local.
Recomendación: VENDER
En línea con lo planteado para el GD38, la suba del riesgo país presiona los precios de toda la curva soberana: cada 100 pb de suba en la TIR implica una caída cercana al 3,8% en el precio. En contextos de estrés, además, los bonos de ley local suelen castigarse más que los de ley NY.
TZV27 – Bono Dollar Linked junio 2027 — VENTA
El TZV27 es un bono del Tesoro cupón cero vinculado al dólar oficial: se suscribe y paga en pesos, pero el capital se ajusta por el tipo de cambio. Se emitió el 12/07/2024 por USD 731 millones y vence el 30/06/2027, cuando paga todo el capital en un único pago. Cerró en $149.000, con una paridad de 97,8%, una TIR de 3,60% por encima de la devaluación y una duration modificada de 0,7. Opera en promedio $1.133 millones diarios en las últimas 20 ruedas.
Recomendación: VENDER
Ofrece un rendimiento bajo, de apenas 3,60% sobre la devaluación, y cotiza cerca de su paridad, por lo que la cobertura cambiaria ya está bien valuada y el margen de suba es limitado. Preferimos rotar hacia instrumentos de corto plazo con mejor rendimiento, como la S30N6, en línea con la estrategia de la semana. El riesgo es que una aceleración del tipo de cambio oficial haga que el bono le gane a la tasa fija y la venta resulte anticipada.
Boston Asset Manager S.A. — Informe semanal. No constituye recomendación de inversión.