
Informe de Inflación · Julio 2026
Informe Macroeconómico — Inflación
El dato de junio y qué esperar hacia adelante · Argentina, julio de 2026
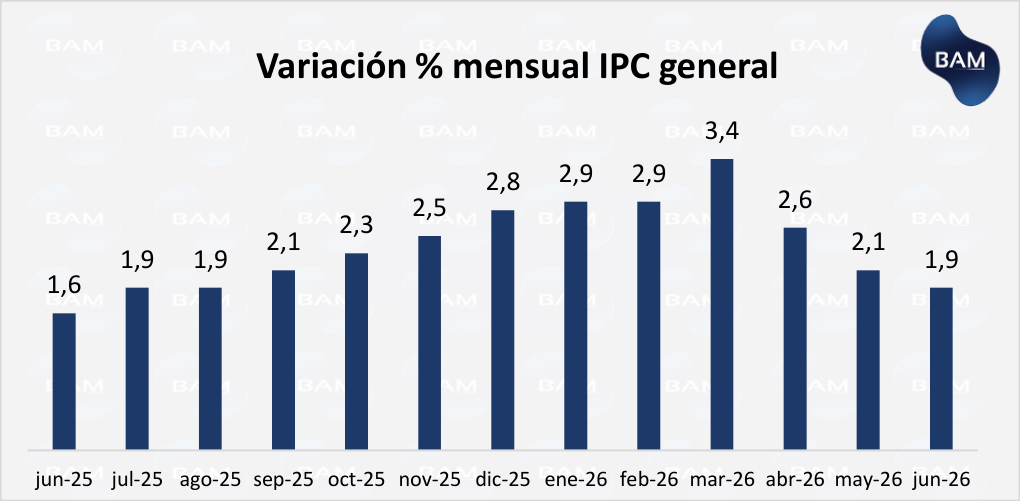
La inflación de junio fue de 1,9%, la más baja en más de un año y el cuarto descenso mensual consecutivo desde el pico de marzo. Es una buena noticia, pero conviene leerla con cuidado: buena parte de esta desaceleración se apoya en una demanda que sigue floja —salarios que no le ganan a los precios, consumo débil y recaudación en baja— más que en una estabilización plenamente consolidada. En este informe repasamos el dato, lo que proyecta el mercado y cómo se conecta con el resto de la economía.
trending_down El dato de junio: la inflación perforó el 2%
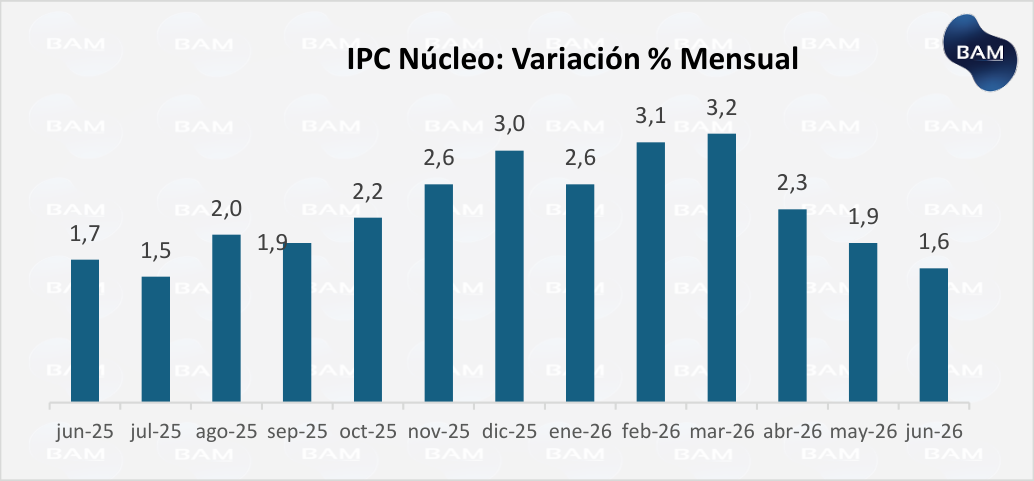
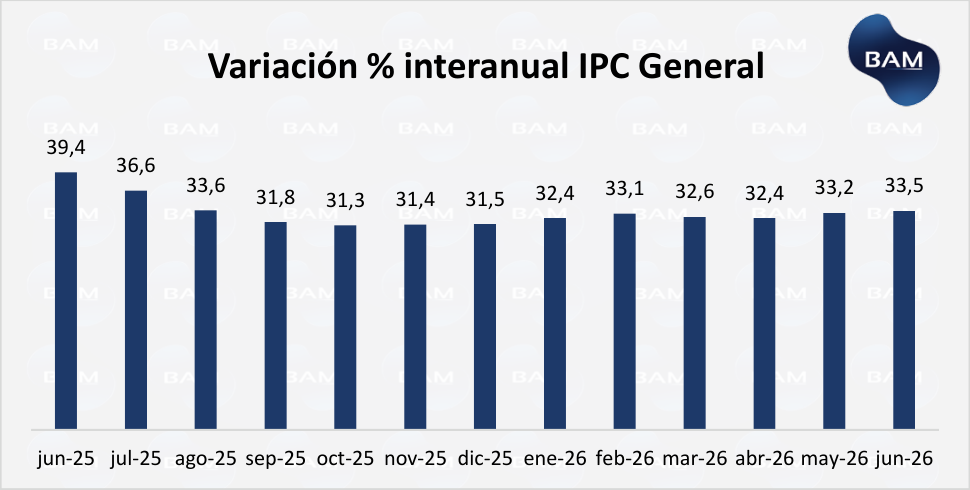
El nivel general del IPC subió 1,9% en junio, acumula 16,8% en lo que va del año y 33,5% interanual. La foto de fondo es aún mejor: el IPC núcleo —que deja afuera los precios estacionales y los regulados para mostrar la inflación “más limpia”— avanzó apenas 1,6%, por debajo del nivel general. Es decir, la parte estructural de los precios enfrió más rápido que el promedio.
¿Qué sostuvo entonces al índice por encima del núcleo? Dos componentes: los estacionales (3,4%), empujados por turismo y verduras, y los regulados (2,3%), por electricidad y transporte público. En la misma línea, los servicios (2,9%) volvieron a correr más rápido que los bienes (1,4%), con alquileres y salud a la cabeza. Entre las divisiones, la mayor suba fue Recreación y cultura (4,2%, por paquetes turísticos) y Vivienda (3,3%, por electricidad y alquileres); las menores, Comunicación (0,9%) y Prendas de vestir (0,4%).
query_stats Lo que esperaba el mercado (y lo que sorprendió)
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que reúne los pronósticos de consultoras y bancos, esperaba para junio una inflación de 2,0% (1,9% entre los analistas que mejor pronostican, el llamado “Top 10”). El dato final —1,9%— quedó en línea con los mejores y por debajo del promedio. El núcleo fue la verdadera sorpresa: se esperaba 1,9% y salió 1,6%.
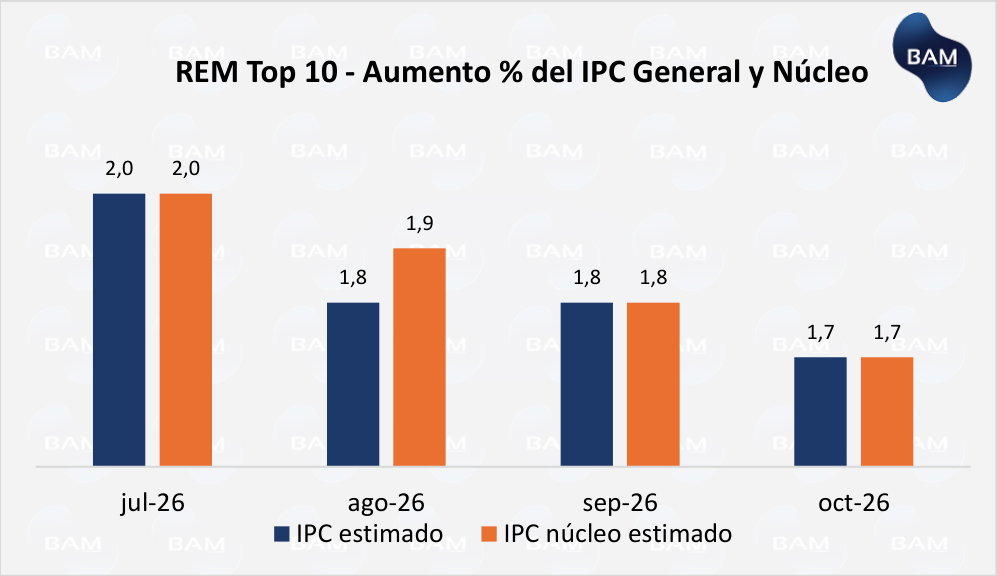
Hacia adelante, el mercado ve el sendero de baja continuando: el Top 10 proyecta 2,0% para julio, 1,8% en agosto y septiembre y 1,7% en octubre, y la mediana ubica diciembre en torno al 1,8% mensual. En términos interanuales, la inflación bajó de 39,4% (junio 2025) a 33,5% y el consenso la proyecta en 30,0% para fin de 2026. La desaceleración, en síntesis, no es solo del último mes: es una tendencia que el mercado espera que se sostenga, aunque de forma gradual.
local_shipping Los mayoristas: la calma que llega desde los costos
Los precios mayoristas (IPIM) subieron 1,1% en junio, bastante por debajo del 1,9% minorista. Vale una aclaración para el lector: el mayorista no mide lo que paga el consumidor, sino los precios a los que venden productores e importadores. Es, en esencia, un índice de costos: un termómetro de las presiones que más adelante pueden —o no— trasladarse a la góndola. Como suele anticipar al minorista, un mayorista tan contenido sugiere que, por el lado de los costos, julio no debería traer sorpresas al alza.
En el detalle, empujaron químicos, agro y combustibles refinados, mientras que petróleo crudo y gas restó (-5,3% en el mes) por la baja de los precios internacionales. La excepción a vigilar es la energía eléctrica, que trepó 6,6% en el mes: es la misma presión que se ve en los regulados minoristas y que puede intensificarse en el pico invernal de julio y agosto, cuando aumentan las tarifas de gas y electricidad. Ahí está el principal riesgo de corto plazo para la inflación, más que en los costos industriales.
shopping_cart Detrás de la buena noticia: un consumo que no acompaña
Hay dos grandes razones de la desaceleración de la inflación. Una parte es mérito del ancla monetaria y fiscal. Pero otra parte, menos favorable, es que la gente simplemente compra menos. Y cuando la demanda se enfría, los precios ceden “por las malas”, tal cual anticipábamos en informes anteriores. La inflación podría perforar el 2% por un repunte de actividad o bien por una contracción. Lo que estamos viendo es la segunda. La cadena es sencilla: si el salario real cae, el consumo se debilita; con menos consumo hay menos presión de demanda sobre los precios y, a la vez, menos IVA que recauda el Estado.
Los números acompañan esa lectura. El salario privado registrado creció 29,3% interanual, por debajo de una inflación en torno al 33: el bolsillo formal todavía pierde. En paralelo, la recaudación de IVA cayó 9,5% real y los aportes a la seguridad social 4,4% real —señales claras de un consumo y un empleo formal que no repuntan. Y la actividad confirma el cuadro: el EMAE creció 1,6% interanual, pero descontando agro y minería prácticamente no se movió. Es la economía de dos velocidades: los sectores exportadores dolarizados (energía, agro, minería) firmes, y el mercado interno rezagado.
La conclusión analítica es la que veníamos sosteniendo: si la desinflación se apoya tanto en una demanda débil, es una baja frágil. No conviene darla por consolidada hasta ver que la actividad y los salarios reales acompañen.
lightbulb La mirada de BAM: cómo posicionarse
El escenario que maneja BAM es de desinflación gradual vía contracción de demanda interna.. La parte de fondo (el núcleo) sigue cediendo, pero las tarifas y los estacionales —sobre todo la energía en pleno invierno— pueden sostener el índice por encima de lo que sugiere ese núcleo. El mercado proyecta una inflación de entre 1,7% y 2,0% mensual y 30% interanual a fin de año, con el dólar oficial subiendo apenas 15,5% interanual —muy por debajo de la inflación—, lo que implica que el peso se sigue apreciando en términos reales. Ese cruce entre precios y tipo de cambio es clave para elegir instrumentos:
- Bonos CER: conservan atractivo mientras la inflación se mantenga sobre el 30% interanual. Capturan la suba de precios aun en un sendero de baja y ofrecen tasa real positiva.
- Dollar-linked: pierden atractivo relativo si el dólar oficial corre por debajo de la inflación (15,5% frente al 30% proyectado). Sirven más como cobertura ante un eventual salto cambiario que como retorno esperado.
- Bonos duales (serie TXMD): pagan el máximo entre el CER y la tasa TAMAR. Funcionan como un seguro que cubre los dos escenarios —que la inflación repunte o que las tasas suban—, útiles justamente cuando el sendero es incierto.
- LECAP / BONCAP: con la tasa proyectada en torno a 1,8% mensual y una inflación esperada de entre 1,7% y 2,0%, el rendimiento real de los próximos meses tiende a ser negativo, ya que la tasa queda por debajo o en el límite de los precios. Conviene ser selectivo con los plazos.
Fuentes: INDEC, BCRA. Elaboración: BAM Análisis Macroeconómico. Este informe es de carácter exclusivamente informativo y no constituye asesoramiento de inversión.