
Informe Macroeconómico · Mayo 2026
INFORME MACROECONÓMICO GENERAL
La economía argentina muestra en mayo una brecha cada vez más marcada entre dos frentes: un sector externo que bate récords de la mano de la energía, y una demanda doméstica que pierde tracción.
trending_down Actividad económica: lo que dicen los números y lo que dicen los impuestos
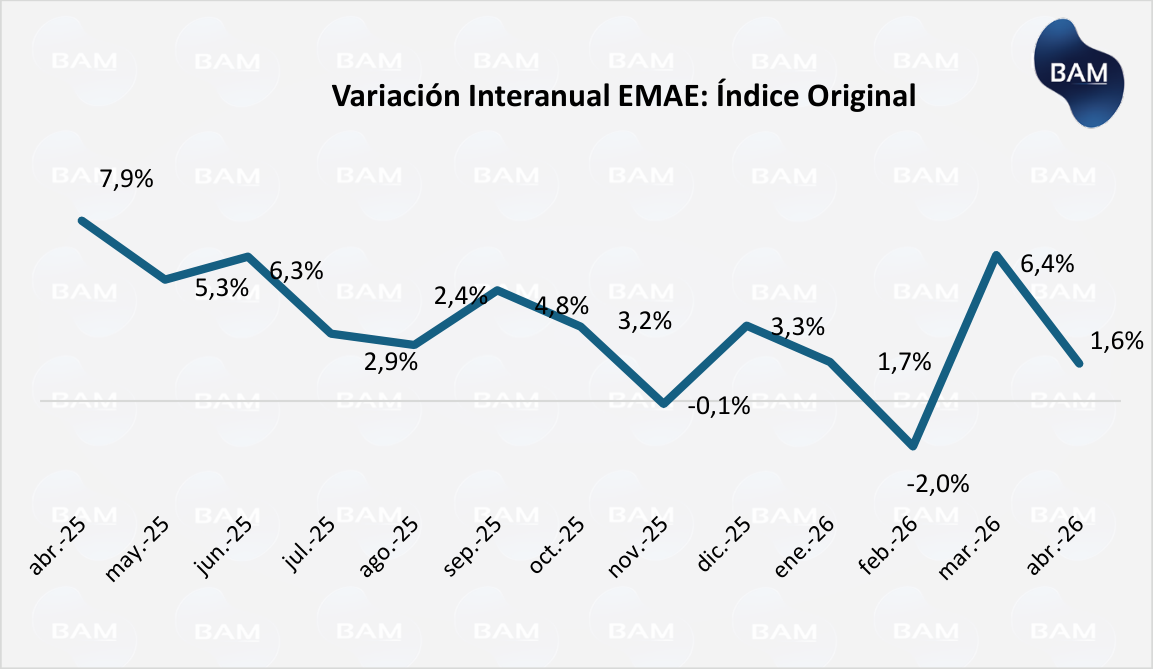
El EMAE de abril desaceleró bruscamente a +1,6% interanual (vs. +6,2% en marzo), con solo 7 de 15 sectores en expansión —contra 14 en marzo—. Agro y minería explican casi todo el crecimiento; industria, comercio y pesca restan.
Vale la pena detenerse en ese dato: agro y minería aportaron en conjunto 1,8 puntos porcentuales al 1,6% de crecimiento total. Descontado ese aporte, el resto de los sectores —que concentran la mayor parte de la actividad económica— prácticamente no creció en abril. La recuperación no solo perdió velocidad: perdió base, y hoy depende de manera casi excluyente de dos sectores ligados al comercio exterior.
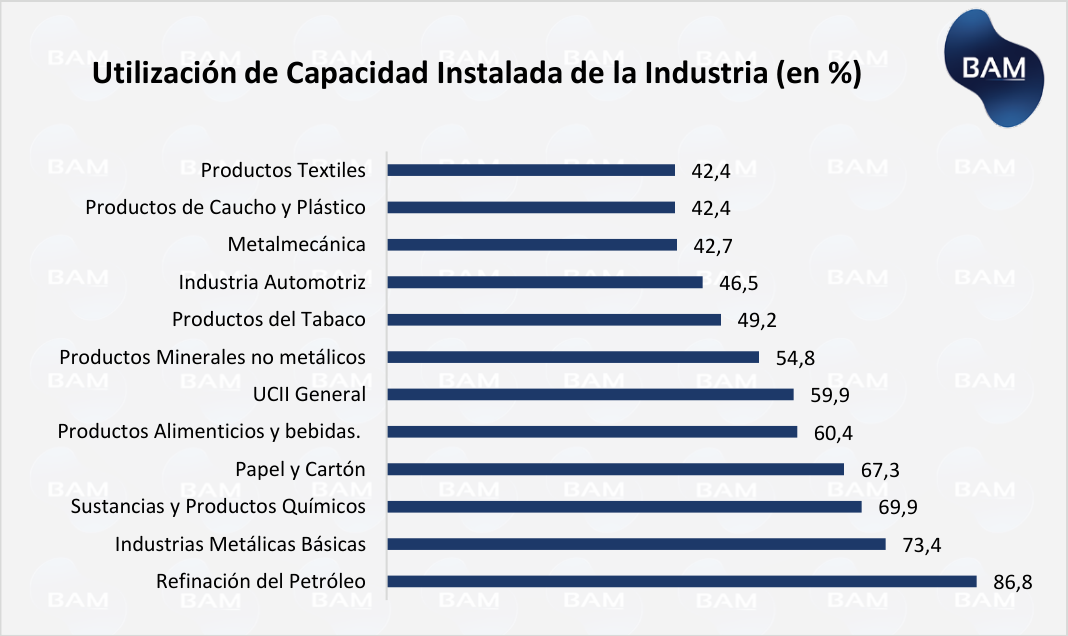
La capacidad instalada subió a 59,9% (vs. 58,6% un año atrás), pero esa mejora esconde dos historias opuestas. En industrias metálicas básicas y en textiles, la producción se desplomó (-11,2% y -22,2% interanual) mientras la capacidad disponible se redujo en una magnitud similar o mayor: son fábricas que cerraron o achicaron líneas, no fábricas más demandadas. En la industria automotriz, en cambio, la utilización cayó de 56,8% a 46,5% con una capacidad instalada que no se redujo: ahí sí hay una caída genuina de demanda. La distinción importa para el inversor, porque no es lo mismo posicionarse para una recuperación en un sector que ya perdió planta —donde "volver a 2025" exige antes reponer capacidad— que en uno donde la capacidad sigue intacta y solo falta que la demanda vuelva.
| Sector | Uso de capacidad instalada |
|---|---|
| Refinación del Petróleo | 86,8% |
| Industrias Metálicas Básicas | 73,4% |
| Sustancias y Productos Químicos | 69,9% |
| Papel y Cartón | 67,3% |
| Productos Alimenticios y bebidas | 60,4% |
| UCII General | 59,9% |
| Productos Minerales no metálicos | 54,8% |
| Productos del Tabaco | 49,2% |
| Industria Automotriz | 46,5% |
| Metalmecánica | 42,7% |
| Productos de Caucho y Plástico | 42,4% |
| Productos Textiles | 42,4% |
El dato de actividad viene con un mes de rezago, pero acá es donde los impuestos hablan: el informe fiscal de mayo muestra que el IVA neto cayó 9,5% real y los aportes a la seguridad social retrocedieron 4,4% real. Como el IVA está atado al consumo y los aportes al empleo formal y los salarios, esa caída real en mayo sugiere que la pérdida de impulso del EMAE de abril no se revirtió el mes siguiente.
El propio mercado laboral confirma por qué. El salario privado registrado creció 29,3% interanual en abril, por debajo de la inflación (32,4%): el poder adquisitivo formal todavía no se recupera. El índice total de salarios muestra una mejora real aparente (+36,9% i.a.), pero está inflada por el salto del salario informal (+69,6% i.a.) desde una base muy baja, no por una recomposición genuina. A esto se suma que la informalidad laboral subió a 44,2% (+2,2 p.p. i.a.) y la subocupación a 11,1% (+1,1 p.p. i.a.), con la industria duplicando su peso entre los desocupados con empleo previo. El deterioro, además, tiene una geografía propia: en aglomerados urbanos de menos de 500.000 habitantes —más expuestos a industrias como textil o metalmecánica— la desocupación saltó de 4,7% a 5,7% en un solo trimestre. Menos poder de compra formal, más informalidad y una geografía cada vez más desigual: ese es el combo que explica por qué el consumo —y con él, la recaudación— no repunta.
price_change Precios: el alivio de abril, ¿estabilización o síntoma?
La inflación de abril fue 2,6% mensual, desacelerando desde el 3,4% de marzo, aunque el acumulado (12,3%) y la interanual (32,4%) siguen en niveles altos. Regulados y servicios continúan empujando por encima del nivel general.
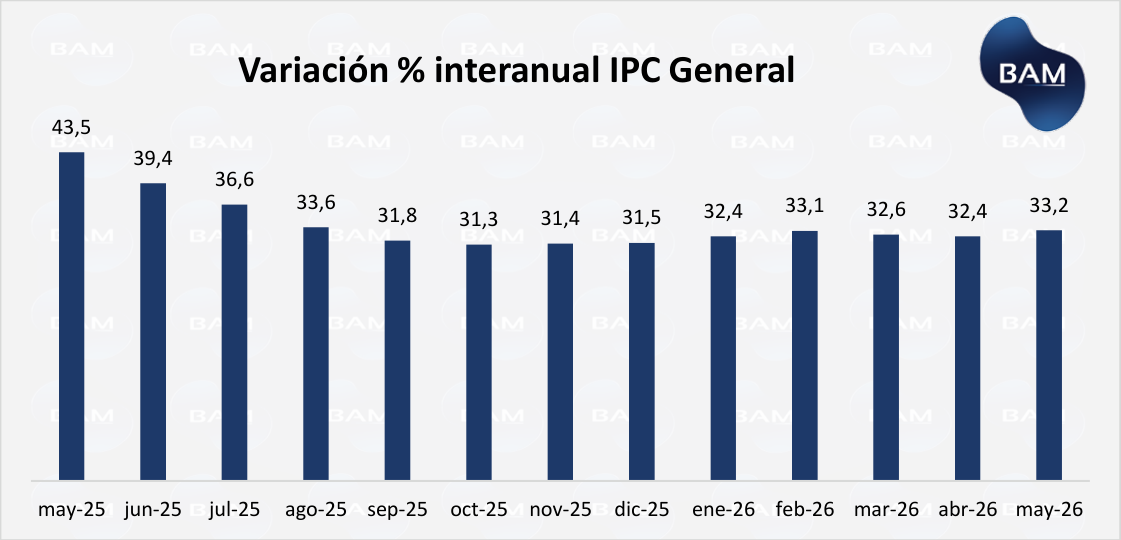
El propio informe de inflación ya advertía que parte de esta mejora podría reflejar menor capacidad de consumo, no una estabilización sólida. El dato fiscal y laboral de mayo agrega evidencia a favor de esa hipótesis: si el IVA cae en términos reales y los salarios formales no le ganan a la inflación, hay menos gasto de los hogares, y eso —además de la disciplina monetaria— también empuja los precios hacia abajo. La conclusión práctica para el inversor es la misma que ya veníamos sosteniendo, pero ahora con más sustento: no conviene asumir que la desinflación está consolidada hasta ver si la actividad acompaña.
account_balance Fiscal: el ancla resiste, pero le cuesta más sostenerse
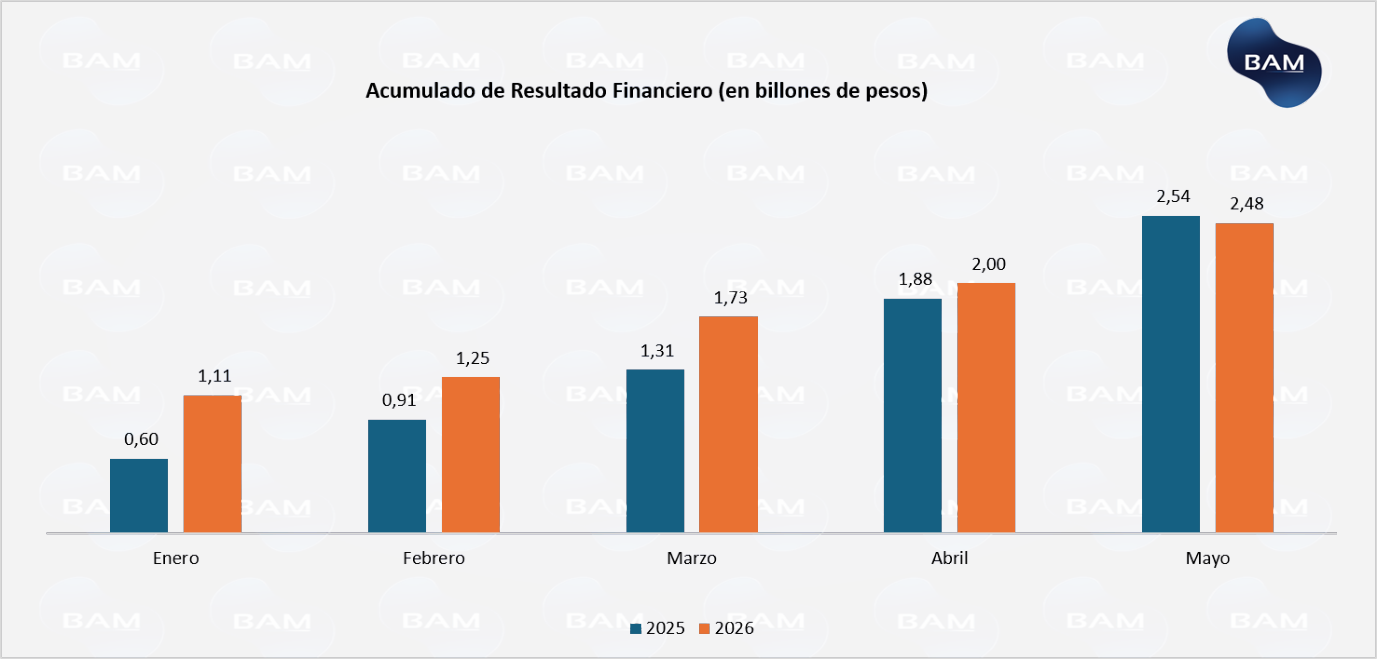
El Sector Público Nacional cerró mayo con superávit financiero de $478.613 millones, una caída del 27,7% nominal y de más del 45% real frente a mayo de 2025. La razón no es un gasto descontrolado: es que los intereses de la deuda son la única variable que crece en términos reales (+4,9%), comiéndose un resultado primario que se erosiona mes a mes.
Del lado de los ingresos aparece la misma señal de demanda débil que vimos arriba: el salto de Ganancias (+72,5% nominal) es estacional —vencimiento de anticipos—, mientras que IVA y aportes caen en términos reales. Y hay un segundo cruce relevante con el sector externo: los derechos de exportación cayeron 17,4% nominal pese al récord exportador, porque el esquema cambiario vigente no traslada al Tesoro, en pesos, todo el beneficio del boom de ventas al exterior.
Aunque el patrón estacional de mayo explica buena parte del salto de Ganancias, la magnitud —72,5% nominal, muy por encima del 30% que crecieron los recursos tributarios en conjunto— deja abierta otra hipótesis: parte de ese ingreso podría estar capturando, con rezago, las mayores utilidades del sector energético que impulsa el boom exportador. No hay desagregación sectorial pública para confirmarlo, pero si se sostiene en junio, matizaría la lectura "puramente estacional" del dato — y sería la primera señal de que el boom energético empieza a filtrarse a la caja fiscal por una vía distinta a las retenciones, que como vimos, siguen cayendo.
Del lado del gasto, la buena noticia de mayo es que los subsidios energéticos se normalizaron parcialmente, retrocediendo a $523.000 millones tras el pico de $833.000 millones de abril. Pero es una normalización todavía no puesta a prueba: los picos de demanda de gas y electricidad llegan recién en julio y agosto, así que el verdadero termómetro de si el ajuste tarifario es sostenible —o si el gasto vuelve a saltar— está más adelante, no en mayo.
public Sector externo: el motor que tira, pero necesita compañía
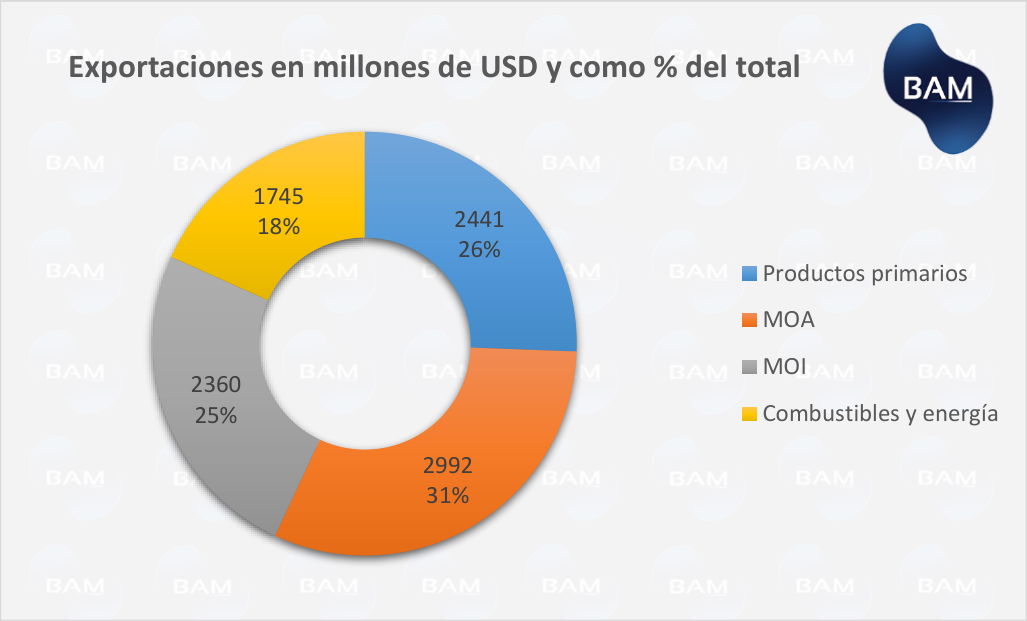
Mayo fue récord: exportaciones por USD 9.537 millones (+34,4% i.a.), superávit comercial de USD 3.504 millones, con Combustibles y Energía liderando (+167,1% i.a.) y ya representando 18,3% de lo exportado. Pero el cruce con el Balance Cambiario de abril (BCRA) muestra que buena parte de esos dólares comerciales todavía no se tradujo en un ingreso neto de divisas frescas al mercado de cambios: los exportadores están usando parte de esos fondos para cancelar deuda comercial acumulada, no para liquidar dólares adicionales.
Esto conecta con lo fiscal (menor recaudación por retenciones pese al boom) y con lo productivo: el motor exportador —energía, agro, minería— es, otra vez, el mismo grupo reducido de sectores que sostiene al EMAE, mientras la industria orientada al mercado interno sigue rezagada.
lightbulb Conclusión para el inversor: una economía a dos velocidades
El panorama de mayo confirma un patrón que se viene consolidando: los sectores exportadores dolarizados (energía, agro, minería) sostienen el frente externo y, por elevación, el ancla fiscal y cambiaria, mientras que la demanda doméstica —consumo, industria, empleo de calidad— sigue sin encontrar tracción, con una brecha que ya no es solo sectorial sino también geográfica. Esa debilidad empieza a filtrarse en la recaudación tributaria y, posiblemente, en parte del alivio inflacionario reciente.
Para el posicionamiento, esto refuerza el atractivo relativo de exposición a sectores con ingresos dolarizados (energía, agroindustria) y a los bonos soberanos en dólares mientras el ancla fiscal no muestre señales de reversión. Los bonos CER conservan atractivo mientras la inflación se mantenga sobre 30% i.a. Dentro de los sectores domésticos, conviene distinguir entre los que ya perdieron capacidad productiva (textil, metálicas básicas) —donde una recuperación de demanda no alcanza por sí sola, porque antes hay que reponer planta— y los que mantienen la capacidad intacta (automotriz, metalmecánica), donde el posicionamiento puede anticiparse más rápido a una eventual mejora del consumo.
radar Qué mirar en las próximas semanas
- Ganancias de junio: si el salto vuelve a repetirse muy por encima del resto de lo tributario, gana fuerza la hipótesis de un ingreso ligado al boom energético, más que un efecto puramente estacional.
- Subsidios energéticos en el pico invernal (jul-ago): un nuevo salto volvería a comprimir el margen fiscal recuperado en mayo.
- IVA y aportes de junio: si no repuntan en términos reales, se confirma que la demanda doméstica todavía no encontró piso.
- Inflación de junio: el REM proyecta 2,1% mensual; un desvío al alza reforzaría que la baja reciente depende más de la demanda débil que de una estabilización genuina.
- Balance cambiario de mayo (BCRA): mostrará si el desarme de deuda comercial exportadora ya se completó o si sigue absorbiendo parte del superávit comercial.
Este informe es de carácter exclusivamente informativo y no constituye asesoramiento de inversión. Boston Asset Manager es un agente autorizado por la Comisión Nacional de Valores. Matrícula CNV Nº 1406. La información contenida proviene de fuentes consideradas confiables (INDEC, BCRA, Secretaría de Hacienda), pero su exactitud no puede ser garantizada. Invertir en activos financieros implica riesgos. Los rendimientos pasados no garantizan rendimientos futuros.