
Informe Macroeconómico · Junio 2026
Informe Macroeconómico de Actividad Económica en Argentina
Dato de junio de 2026 · BAM Análisis Macroeconómico
trending_up Contexto y dato de actividad
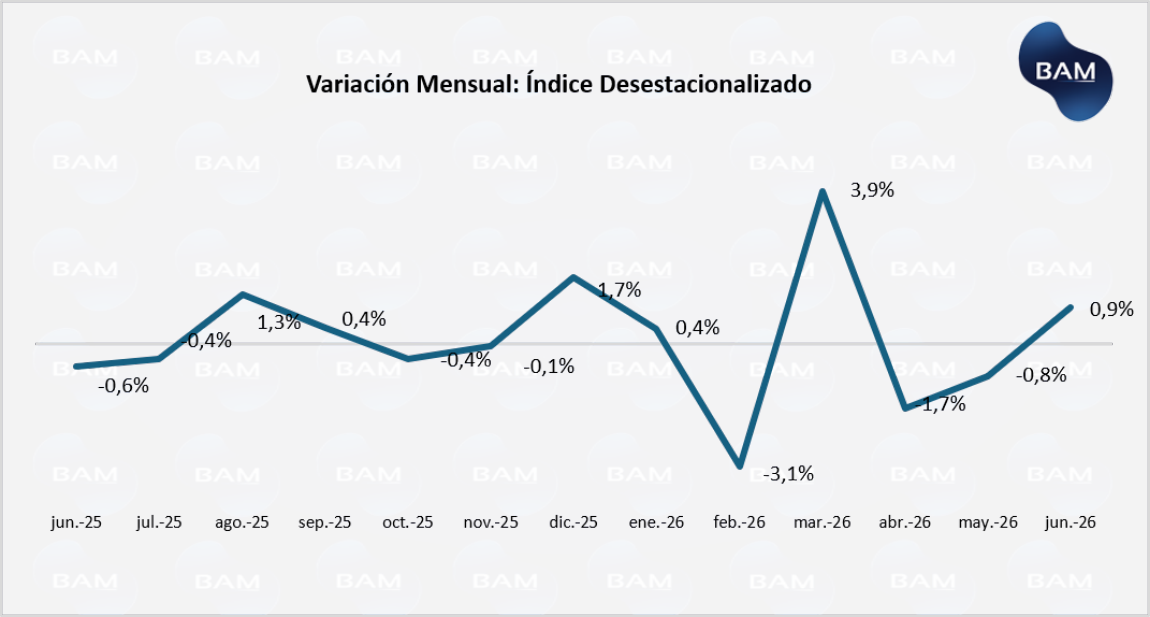
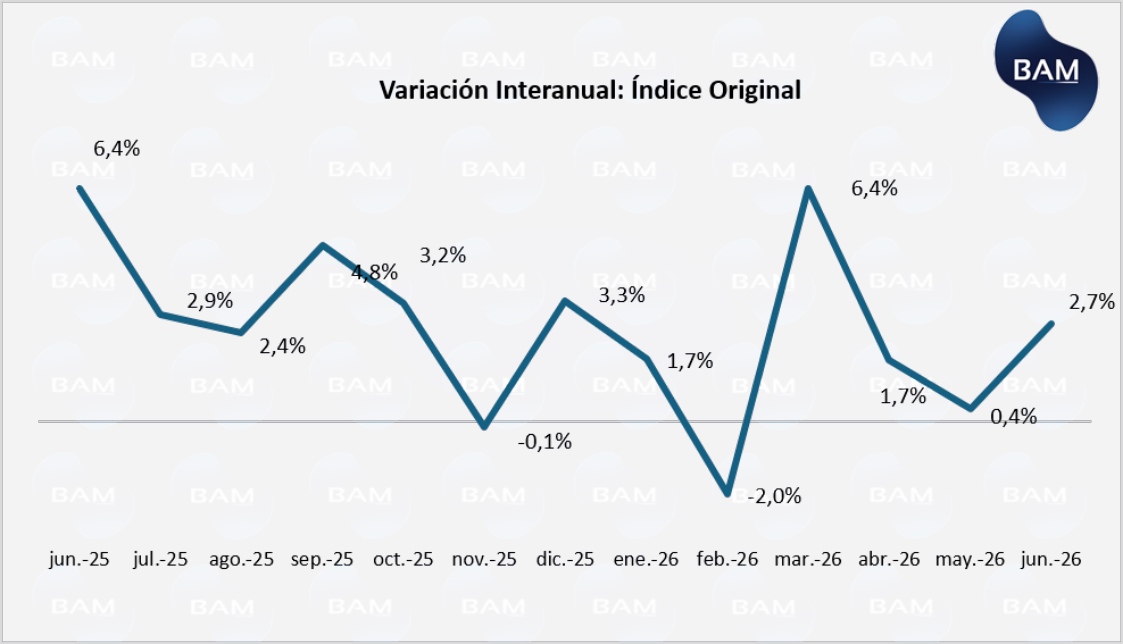
En junio de 2026, el Estimador Mensual de Actividad Económica (EMAE) registró una suba interanual de 2,7%, acelerando frente al magro 0,4% de mayo y dejando atrás el bache de comienzos de año. En la medición desestacionalizada, la actividad creció 0,8% respecto a mayo —el mejor registro mensual desde marzo—, aunque la tendencia-ciclo avanzó apenas 0,2%, lo que sugiere que buena parte del salto responde a un rebote puntual y no a una aceleración sostenida. El acumulado del primer semestre se ubica en 1,9%, apenas por encima del 1,8% de mayo.
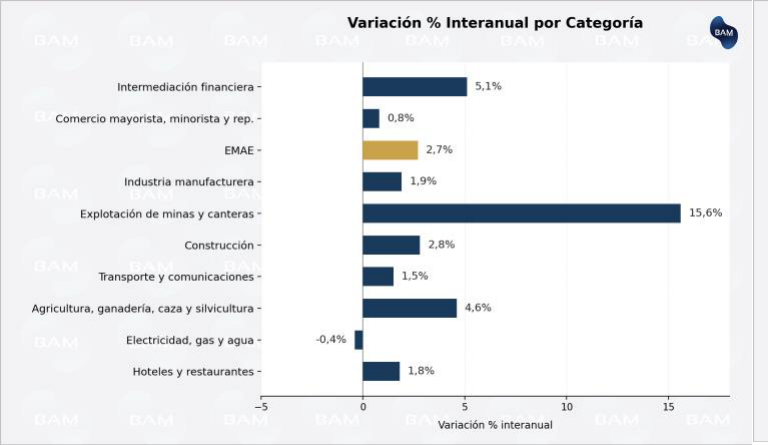
La lectura sectorial sigue mostrando una economía a dos velocidades, aunque con un matiz relevante: doce de los quince sectores crecieron en la comparación interanual (contra ocho en mayo). Explotación de minas y canteras (15,6% i.a.) y agricultura, ganadería, caza y silvicultura (4,6% i.a.) siguen siendo los motores de mayor peso, aportando en conjunto 1,1 puntos porcentuales al EMAE. La novedad de junio es que la industria manufacturera (1,9% i.a.) y el comercio mayorista y minorista (0,8% i.a.) —que en mayo restaban— pasaron a sumar, mientras que solo tres sectores, encabezados por administración pública (-1,5% i.a.), registraron caídas.
factory Industria: la caída se frena, pero no hay cambio de tendencia
El repunte industrial de junio merece un análisis cuidadoso antes de sacar conclusiones optimistas. El IPI manufacturero subió 2,0% i.a. —primera suba interanual en cuatro meses—, con nueve de las dieciséis divisiones en alza. Pero el acumulado enero-junio sigue en terreno negativo (-2,2%), y la composición del rebote es marcadamente desigual: alimentos y bebidas (+6,2% i.a.), sustancias y productos químicos (+11,0% i.a., traccionado por farmacéuticos y agroquímicos) e industrias metálicas básicas (+11,8% i.a., de la mano de la demanda de acero de Vaca Muerta) explican la mayor parte de la mejora. Del otro lado, maquinaria y equipo se hunde 16,8% i.a. —con la maquinaria agropecuaria cayendo 27,9% y los aparatos de uso doméstico 22,9%—, otros equipos y aparatos caen 25,3% (golpeados por una baja de 50,3% en informática y electrónica) y la industria automotriz retrocede 3,5% i.a., con ventas a concesionarios 34,2% por debajo del año pasado.
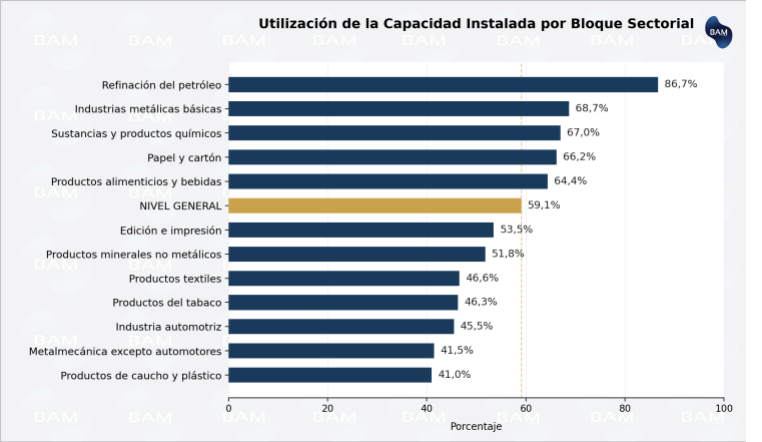
La utilización de la capacidad instalada (UCII) corrobora esta lectura de dos velocidades: en 59,1% a nivel general (vs. 58,9% un año atrás), muestra a refinación de petróleo (86,7%), industrias metálicas básicas (68,7%) y sustancias químicas (67,0%) operando muy por encima del promedio, mientras que la industria automotriz (45,5%, cayendo desde 52,0%) y la metalmecánica excepto automotores (41,5%, cayendo desde 45,9%) siguen retrocediendo. En síntesis: la industria dejó de restarle al EMAE, pero un solo mes de datos —con el acumulado todavía negativo y una recuperación concentrada en tres o cuatro ramas ligadas a energía, agroindustria y exportación— no permite hablar de un cambio de tendencia. La demanda interna de bienes durables sigue sin mostrar señales de reactivación.
table_chart Industria por sector: IPI y capacidad instalada
| Sector | IPI i.a. jun-26 | UCII jun-26 |
|---|---|---|
| Sectores que traccionan | ||
| Sustancias y productos químicos | +11,0% | 67,0% |
| Industrias metálicas básicas | +11,8% | 68,7% |
| Alimentos y bebidas | +6,2% | 64,4% |
| Sectores rezagados | ||
| Maquinaria y equipo (agro y hogar) | -16,8% | 41,5% * |
| Otros equipos, aparatos e instrumentos | -25,3% | n/d |
| Industria automotriz | -3,5% | 45,5% |
* Corresponde al bloque "metalmecánica excepto automotores" de la UCII, proxy más cercano a maquinaria y equipo. Fuente: INDEC (IPI manufacturero y UCII, junio 2026).
account_balance Frente fiscal: el bache de junio no altera el ancla
En junio, el Sector Público Nacional registró un déficit primario de $696.843 millones y financiero de $1.024.891 millones —tras pagar intereses netos por $328.049 millones—, explicado por factores estacionales: el pago del medio aguinaldo a jubilados y pensionados y la postergación de vencimientos de Ganancias de personas humanas. Pese a este traspié mensual, el primer semestre de 2026 cierra con superávit primario de 0,6% del PBI y financiero de 0,1% del PBI, sosteniendo el ancla fiscal del programa económico. Para el inversor, la lectura es de continuidad: el resultado de junio responde a la estacionalidad del calendario tributario y previsional, no a un deterioro de fondo, por lo que no compromete la meta anual ni el soporte que el equilibrio fiscal brinda a la deuda soberana.
explore Brújula sectorial para el inversor
El diagnóstico de fondo se mantiene: la economía argentina crece, pero de forma desigual y todavía dependiente de un puñado de sectores. Junio no es un cambio de tendencia —ni en el EMAE, que sigue impulsado por agro y minería, ni en la industria, cuyo acumulado anual permanece negativo—, sino una mejora puntual que conviene matizar antes de extrapolar. Dentro del propio universo industrial, sin embargo, ya es posible diferenciar con más precisión: energía, siderurgia vinculada a Vaca Muerta, agroindustria y química muestran fundamentos sólidos, mientras que los bienes durables de consumo interno —autos, electrodomésticos, maquinaria agropecuaria— y el crédito de muy corto plazo siguen sin confirmar una recuperación genuina de demanda.
✓ Con viento a favor
- Energía y petróleo — refinación al 86,7% de uso, demanda sostenida de Vaca Muerta
- Siderurgia y agroquímica — IPI +11,8% y +11,0% i.a.; acero, fertilizantes y farmacéuticos
- Agroexportación y minería — motor casi excluyente del EMAE (15,6% y 4,6% i.a.)
- Bonos soberanos USD (AL/GD) y CER — ancla fiscal sostenida en el semestre
✗ Con viento en contra
- Autos, electrodomésticos y maquinaria agropecuaria — caídas de dos dígitos; ventas a concesionarios -34,2% i.a.
- Textiles y bienes durables de consumo interno — UCII por debajo de 47%, sin señales de piso
- Instrumentos de muy corto plazo (LECAP/BONCAP) — expuestos a la volatilidad estacional del resultado fiscal
Para el inversor con exposición a la economía argentina: el repunte de junio está concentrado en muy pocas ramas y el acumulado del año sigue siendo negativo. Sí conviene empezar a diferenciar dentro de la cartera industrial, priorizando las cadenas ligadas a energía, agroexportación y química por sobre metalmecánica liviana y automotriz, en un contexto en el que el ancla fiscal sigue favoreciendo a la deuda soberana en dólares y en CER.
BAM Análisis Macroeconómico · Fuentes: INDEC (EMAE, IPI manufacturero, UCII, junio 2026) y Secretaría de Hacienda (ejecución fiscal, junio 2026). Este informe tiene fines exclusivamente informativos y no constituye recomendación de inversión personalizada.