
Informe Macroeconómico · Julio 2026
Informe Macroeconómico de Actividad Económica en Argentina
La economía volvió a frenarse: el EMAE casi no crece y se sostiene sobre una base cada vez más angosta
trending_up Contexto y dato de actividad
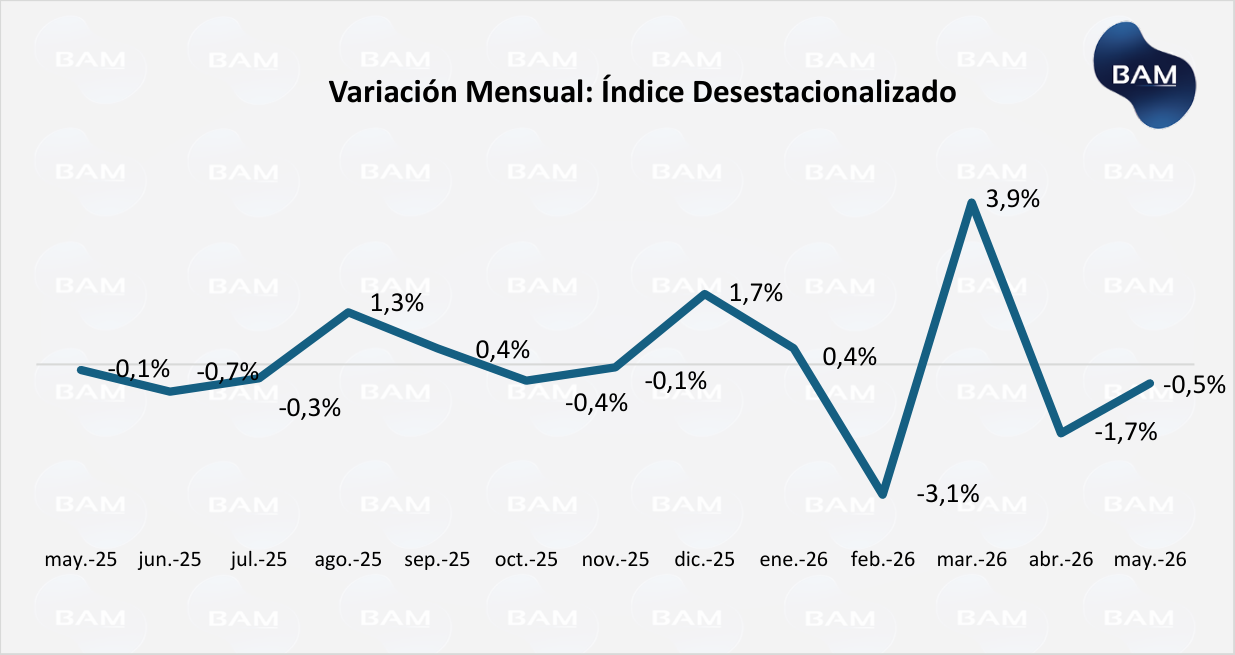
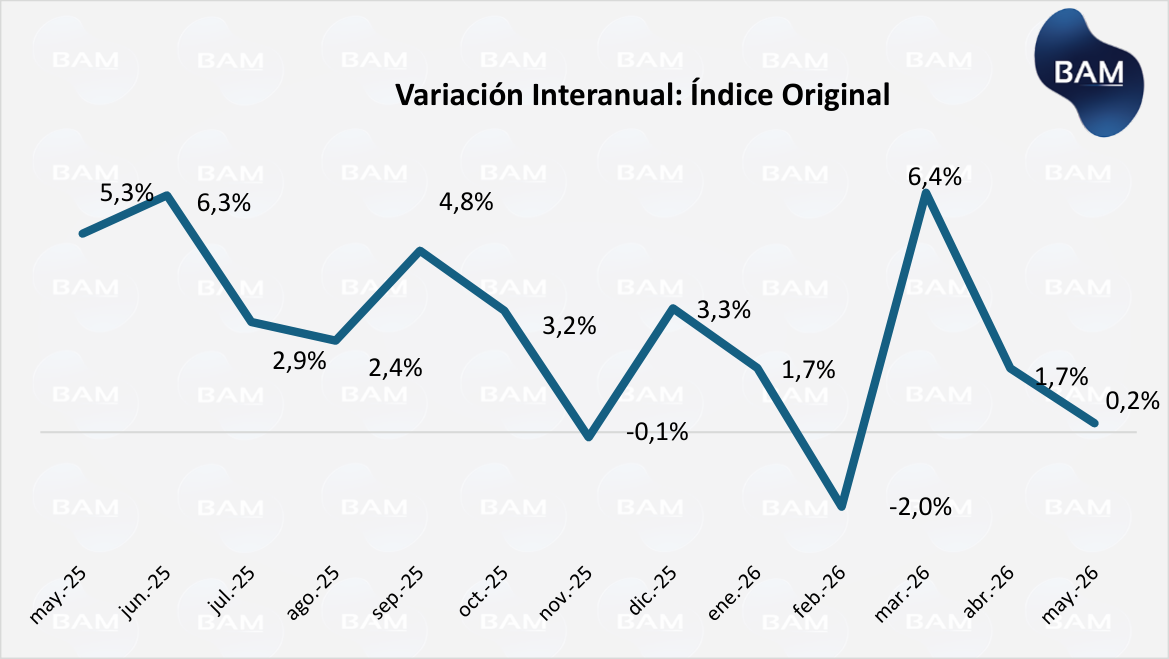
En mayo de 2026, el EMAE registró una suba interanual de apenas 0,2%, una desaceleración brusca frente al 1,6% de abril y muy lejos del 6,2% de marzo. En la medición desestacionalizada, el índice cayó 0,5% respecto al mes anterior —segunda caída consecutiva en esa métrica—, mientras que la tendencia-ciclo apenas avanzó 0,2%. El acumulado enero-mayo se ubica en 1,7% frente a igual período de 2025.
La lectura sectorial confirma que la economía se sostiene sobre una base cada vez más angosta. Ocho de los quince sectores que componen el EMAE crecieron en términos interanuales, aunque el aporte al agregado sigue concentrado casi por completo en dos rubros: agricultura, ganadería, caza y silvicultura (4,6% i.a.) —la de mayor incidencia positiva— y explotación de minas y canteras (15,7% i.a., la de mayor variación relativa), que en conjunto sumaron 1,2 puntos porcentuales al crecimiento. Del otro lado, pesca (-29,3% i.a.), industria manufacturera (-5,6% i.a.) y comercio mayorista, minorista y reparaciones (-4,3% i.a.) le restaron 1,4 p.p. La cuenta final es una economía que prácticamente no crece, sostenida por los mismos dos motores de siempre.
flag Key Takeaways – Actividad Económica
- El EMAE se frena en seco. De 6,2% i.a. en marzo a 1,6% en abril y apenas 0,2% en mayo, con dos caídas consecutivas en la serie desestacionalizada. El crecimiento acumulado del año quedó en 1,7%.
- Minas y agro, únicos motores del agregado. Explotación de minas y canteras (15,7% i.a.) y agro (4,6% i.a.) aportaron 1,2 p.p. al EMAE; pesca, industria y comercio restaron 1,4 p.p.
- La industria y la capacidad instalada caen juntas por primera vez en meses. El IPI manufacturero se desplomó 5,7% i.a. en mayo (vs. -2,8% en abril) y la UCII bajó a 58,4% (vs. 58,9% un año atrás). A diferencia de abril, ya no hay divergencia entre oferta y producción: ambas variables confirman contracción real de demanda, particularmente en maquinaria y equipo (-23,4% i.a.), donde la maquinaria agropecuaria cae 29,6% y los aparatos de uso doméstico 34,1%.
- El salario real vuelve a terreno positivo. El índice de salarios subió 2,2% mensual y 35,9% i.a. en mayo, por encima de la inflación interanual del mismo mes (33,2%). Es la primera confirmación clara de recuperación de poder adquisitivo desde que se sigue esta serie.
- El mercado laboral sigue sin resolver su problema de calidad. Con los datos del 1° trimestre de 2026 (EPH), la informalidad se ubica en 44,2% (+2,2 p.p. i.a.) y la subocupación en 11,1% (+1,1 p.p.), mientras la industria manufacturera casi duplicó su peso entre los desocupados con empleo previo (13,3% vs. 7,3%).
factory Industria: el eslabón que sigue frenando
La industria manufacturera fue uno de los tres sectores que le restaron al EMAE en mayo, y los datos de INDEC lo confirman con más detalle: el IPI manufacturero cayó 5,7% i.a. (vs. -2,8% en abril), con catorce de las dieciséis divisiones en baja. La caída se concentra en maquinaria y equipo (-23,4% i.a., golpeada por la maquinaria agropecuaria y los aparatos de uso doméstico) y en vehículos automotores (-15,9% i.a.). A diferencia de abril, cuando la utilización de capacidad instalada subía pese a la caída productiva, en mayo ambas variables cayeron juntas (UCII: 58,4% vs. 58,9% un año atrás), lo que confirma una contracción real de demanda y no solo un ajuste de oferta. La recaudación de mayo agrega una pieza más al mismo diagnóstico: el IVA neto —proxy directo del consumo— cayó 9,5% en términos reales, coherente con una industria que no encuentra demanda interna que la sostenga.
payments Salarios que ganan, empleo que no convence
Los datos del primer trimestre de 2026 (EPH) muestran un mercado laboral estancado en cantidad —la tasa de actividad (48,6%) y la de desocupación (7,8%) no registran cambios significativos— pero con una calidad que se sigue deteriorando: la informalidad subió a 44,2% (+2,2 p.p. i.a.) y la subocupación a 11,1% (+1,1 p.p.). La novedad del mes está en los ingresos: el índice de salarios subió 2,2% mensual y 35,9% i.a. en mayo, superando la inflación interanual del mismo mes (33,2%) y marcando la primera recuperación clara de poder adquisitivo en esta serie. Sin embargo, la mejora no viene acompañada de una mayor masa de empleo formal: los aportes a la seguridad social —proxy de la nómina registrada— cayeron 4,4% en términos reales, señal de que la recuperación es de precio (salario) y todavía no de cantidad (empleo formal).
| Mercado laboral y salarios · EPH 1° trim. 2026 / Índice de salarios may. 2026 | |
|---|---|
| Tasa de actividad | 48,6% |
| Tasa de desocupación | 7,8% |
| Informalidad (+2,2 p.p. i.a.) | 44,2% |
| Salario privado reg. (nominal i.a.) | +29,3% |
| Salario real i.a. (estimado BAM) | +2,0% |
explore Brújula sectorial para el inversor
El diagnóstico de fondo no cambia: la economía argentina sigue moviéndose a dos velocidades, y mayo lo confirma con más fuerza que nunca —el EMAE casi no crece (0,2% i.a.), sostenido únicamente por agro y minas, mientras industria y comercio retroceden. El frente fiscal aporta una lectura complementaria: el Sector Público Nacional sostuvo el superávit financiero en mayo ($479.000 millones), pero los intereses de la deuda ya son la única partida que crece en términos reales, y el mecanismo de licuación del gasto que sostuvo el ajuste en 2024-2025 muestra señales de agotamiento. Esto refuerza la preferencia por bonos soberanos en dólares (AL/GD) y por instrumentos CER (TX26, TZX26) por sobre los dollar-linked, cuyo rendimiento sigue comprimido por un tipo de cambio oficial que se deprecia muy por debajo de la inflación.
Con fundamentos sólidos
- Energía y petróleo — refinación +19,4% i.a., Vaca Muerta
- Agroexportación y minería — motor casi excluyente del EMAE
- Bonos soberanos USD (AL/GD) y CER (TX26, TZX26) — ancla fiscal sostenida, inflación aún sobre 30% i.a.
Con viento en contra
- Industria manufacturera — IPI y capacidad instalada cayendo juntos
- Sectores de consumo interno — IVA real -9,5%, aportes SS real -4,4%
- LECAP/BONCAP de corto plazo — retornos reales negativos
Para el inversor con exposición a sectores domésticos —textil, automotriz, metalmecánica—, la recomendación es esperar señales más claras de recuperación del consumo interno, hoy todavía sin confirmar pese a la mejora salarial real de mayo.
BAM Análisis Macroeconómico · Este informe tiene fines exclusivamente informativos y no constituye recomendación de inversión personalizada. Boston Asset Manager es un agente autorizado por la Comisión Nacional de Valores. Matrícula CNV Nº 1406. La información contenida proviene de fuentes consideradas confiables (INDEC, BCRA), pero su exactitud no puede ser garantizada. Invertir en activos financieros implica riesgos. Los rendimientos pasados no garantizan rendimientos futuros.