
MacroeconómicosAgosto de 202615 sep 2026
Informe de Inflación
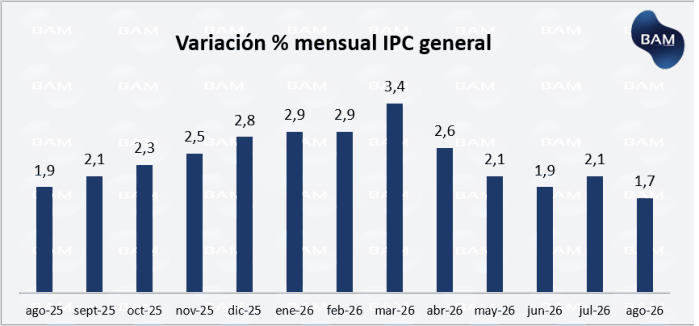
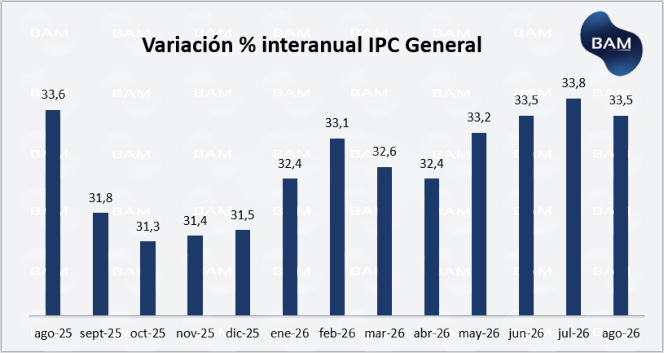
El IPC de agosto subió 1,7% mensual, por debajo del 2,1% de julio, y acumula 21,3% en el año y 33,5% interanual. Bajó el número grande, pero no terminó de ceder la parte más persistente.
Resumen ejecutivo
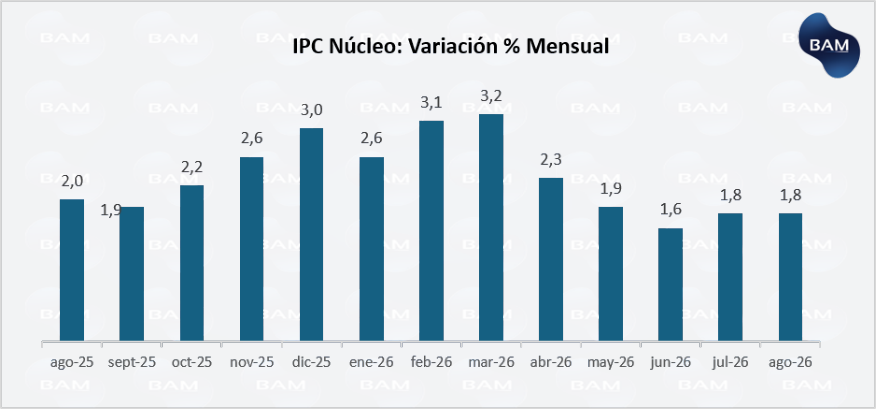
El IPC de agosto subió 1,7% mensual, por debajo del 2,1% de julio, y acumula 21,3% en el año y 33,5% interanual. La buena noticia es la desaceleración del nivel general; la que conviene mirar con atención es que el IPC Núcleo —la medida que mejor refleja la inflación "de fondo", sin estacionales ni tarifas— subió a 1,8%, acelerando frente al mes anterior. Es decir: bajó el número grande, pero no terminó de ceder la parte más persistente.
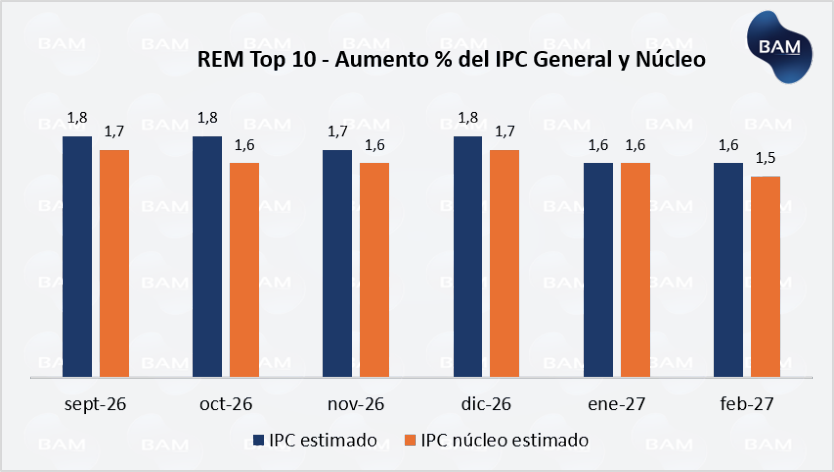
Aguas arriba, los precios mayoristas de julio (IPM) subieron 0,8%, con un salto de 5,8% en energía eléctrica que todavía puede trasladarse a tarifas en los próximos meses, mientras que los precios primarios (combustibles) cedieron por la baja del petróleo. El mercado (REM del BCRA, relevado a fin de agosto) espera que la inflación siga bajando de forma gradual, entre 1,6% y 1,8% mensual hasta febrero de 2027, y proyecta además una suba de la tasa de interés en pesos (TAMAR) para los próximos meses.
Para el inversor, este combo —desinflación gradual pero núcleo rígido, tasas en pesos que se mantienen altas y en alza— define la estrategia del mes: aprovechar la tasa fija en pesos mientras el proceso desinflacionario se sostenga, sin resignar una cobertura ante la inflación por si la resistencia del núcleo y la corrección tarifaria pendiente sorprenden al alza.
Precios minoristas: lo que dijo el IPC de agosto
La desaceleración del nivel general estuvo explicada por los precios estacionales (frutas y verduras, prendas de vestir), que cayeron 0,9%. En cambio, Vivienda, agua, electricidad y gas (2,8%) y Educación (2,5%) fueron las divisiones que más subieron, y explican junto con Alimentos la mayor parte de la suba del mes. En el otro extremo, Recreación y cultura (0,0%) y Prendas de vestir y calzado (-0,6%) fueron las de menor variación.
El núcleo no afloja
El IPC Núcleo —que excluye estacionales y regulados— viene de dos meses en baja (2,3% en abril, 1,6% en junio) pero repuntó a 1,8% en agosto. Es la serie que más le importa a un banco central o a un inversor de mediano plazo, porque capta la inercia de precios que no depende del clima ni de una tarifa puntual. Mientras el núcleo no perfore de forma sostenida el 1,5%-1,6% mensual, la convergencia a un dígito de inflación anual seguirá siendo un proceso lento.
Lo que anticipan los precios mayoristas (IPM, julio 2026)
El Índice de Precios Internos al por Mayor subió 0,8% en julio (31,1% interanual), con una lectura mixta: los productos primarios cayeron 2,2% de la mano del petróleo crudo y gas (-9,2%), lo que alivia costos de combustibles; pero la energía eléctrica saltó 5,8% y los productos manufacturados subieron 1,7%. Como el IPM suele anticipar presiones que después se trasladan a precios minoristas —sobre todo en tarifas y bienes con alto componente importado—, esta suba de energía es una señal de que el capítulo "Vivienda, agua, electricidad y gas" del IPC podría seguir aportando presión en los próximos meses.
Qué espera el mercado: REM del BCRA (agosto 2026)
El REM, relevado entre el 27 y 31 de agosto entre 47 consultoras y bancos, había proyectado 1,7% para agosto —exactamente lo que terminó confirmando el INDEC—, lo que le da respaldo a sus proyecciones hacia adelante. El Top 10 de mejores pronosticadores espera que la inflación general se mantenga entre 1,6% y 1,8% mensual hasta febrero de 2027, con el núcleo apenas por debajo. En paralelo, el mercado corrigió al alza sus expectativas de tasa: la TAMAR de bancos privados se proyecta en 24,1% TNA para septiembre y 23,2% TNA para diciembre (Top 10), muy por encima de la inflación esperada, y el dólar mayorista se ubicaría en torno a $1.530 en septiembre y $1.630 en diciembre, una suba moderada frente a los precios.
Cómo cubrirse de la inflación: las alternativas en pesos
Con tasas en pesos que hoy superan a la inflación esperada pero con un núcleo que todavía no cede del todo, conviene combinar dos familias de instrumentos en pesos: los de tasa fija (LECAP y BONCAP) y los que ajustan por inflación (bonos CER). No son excluyentes: son dos formas de jugar el mismo escenario con distinto riesgo.
LECAP y BONCAP: apuestan a que la desinflación continúe
Son letras y bonos del Tesoro que pagan una tasa fija en pesos, ya definida al momento de comprarlos. Convienen si uno cree que la inflación va a seguir el sendero que marca el REM: hoy rinden entre 1,8% y 2,1% efectivo mensual (24,7% a 29,2% de TIR anual), por encima de la inflación esperada de 1,6%-1,8% mensual, es decir, con una ganancia real que hoy ronda los 2 a 4 puntos por año. El riesgo es el opuesto: si la inflación no baja como se espera, el rendimiento queda fijo y se licúa en términos reales.
| Instrumento | Vencimiento | Tasa mensual (TEM) | TIR anual |
|---|---|---|---|
| LECAP S30S6 (corto) | 29-sep-26 | 1,83% | 24,7% |
| LECAP S30N6 | 29-nov-26 | 2,05% | 28,0% |
| BONCAP T15E7 | 14-ene-27 | 2,03% | 27,8% |
| BONCAP T30A7 (largo) | 29-abr-27 | 2,12% | 29,0% |
Fuente: mercado.rava.com, 13/9/2026. TEM: tasa efectiva mensual. TIR: tasa interna de retorno anualizada.
Bonos CER: el seguro si la inflación sorprende al alza
Son bonos cuyo capital se ajusta por CER (la inflación medida por el IPC) y que, además, pagan una tasa real adicional. Es decir, el inversor cobra "inflación + un extra", por lo que no importa si el IPC baja más lento de lo previsto: el bono lo sigue de cerca. Hoy esa tasa real adicional va de 3,8% (plazos cortos, como el TX26) a 9-10% en los tramos medios y largos (TZXD7, TX31), un premio que compensa el hecho de no cobrar una tasa fija tan alta como la de un LECAP.
| Instrumento | Tipo | TIR real (por encima del CER) |
|---|---|---|
| TX26 | CER corto | 3,8% |
| TZX27 | CER medio | 5,8% |
| TZXD7 | CER medio-largo | 8,1% |
| TX31 | CER largo | 10,1% |
Fuente: mercado.rava.com, 13/9/2026. TIR real: rendimiento adicional a la inflación (CER).
Qué mirar desde la cartera
A favor
LECAP y BONCAP de tramos cortos a medios (hasta abril-mayo 2027), que hoy pagan tasa real positiva mientras el REM valide la desinflación; un tramo de bonos CER medios (TZX27/TZXD7) como cobertura ante la resistencia del núcleo y el traslado pendiente de tarifas eléctricas.
Con cautela
Estirar duración en tasa fija sin cobertura (LECAP/BONCAP más largos, 2027 en adelante) si la desinflación se estanca; CER muy largos (TX31) por su mayor volatilidad ante cambios en la tasa real, salvo para carteras que buscan esa duración de forma deliberada.
La pregunta que vale hacerse antes del próximo dato: ¿el REM le está creyendo demasiado rápido al Gobierno? Si el núcleo vuelve a acelerar en septiembre, la balanza entre tasa fija y CER debería moverse hacia la cobertura.
Fuente: INDEC (IPC, IPM) y BCRA (REM). Elaboración propia — Boston Asset Manager S.A.