
DerivadosOpex Octubre23 sep 2026
Análisis Cuantitativo y Estratégico de Derivados Financieros — (GGAL)
Activo subyacente: Grupo Financiero Galicia (GGAL). Vencimiento de referencia: 16 de octubre del 2026 (Opex Octubre). Precio spot de cierre: $6640 (−0,38%).
Sección Pre: noticias del día e impacto en el subyacente y opciones
La operatoria del 22 de septiembre de 2026 se desarrolló en un entorno de alta tensión financiera local y renovada aversión al riesgo. En el plano macroeconómico doméstico, el riesgo país elaborado por JP Morgan extendió su racha alcista por sexta rueda consecutiva y trepó 22 unidades (+4,1%) hasta los 555 puntos básicos, alcanzando su registro más elevado en cuatro meses. La suba estuvo traccionada por caídas de hasta 1,5% en los títulos soberanos en dólares (con bajas destacadas en AL35D, AL41D y GD46D). El mercado ponderó la llegada de la misión técnica del Fondo Monetario Internacional (FMI) para la tercera revisión del acuerdo, compras oficiales limitadas del Banco Central en el mercado cambiario (apenas USD 7 a 8 millones) y el arrastre de los rendimientos de los bonos del Tesoro estadounidense a 10 años que continuaron rondando el 5%.
En el mercado accionario, el índice S&P Merval operó plano en pesos en 2.997.660 puntos, perforando intradiariamente la barrera psicológica de los 3.000.000 puntos, mientras que medido en dólares CCL experimentó una caída del 1,9% cerrando en 1.866 USD. La cotización del dólar Contado con Liquidación avanzó 1,9% hasta los 1.606,83 ARS, al tiempo que el MEP se situó en 1.536,51 ARS (+0,1%) y el dólar mayorista operó sin cambios en 1.514 ARS. En el plano financiero, la Secretaría de Finanzas llevó a cabo un canje de letras ajustadas al tipo de cambio oficial en la antesala de nuevas licitaciones.
Sección A: mapa de calor y actividad por strikes
El panel de opciones reflejó un cambio drástico en el balance de fuerzas producto del quiebre bajista matutino. El ratio Put/Call de volumen diario trepó a 0,53, con un 65,5% de los contratos concertados en Calls y un 34,5% en Puts (máxima participación de opciones de venta en lo que va del ejercicio). Sobre el interés abierto acumulado, el ratio Put/Call avanzó a 0,44. El testeo del mínimo intradiario de 6.460 ARS desencadenó compras de pánico en puts OTM y liquidaciones compulsivas en calls, antes de que el rebote de la tarde habilitara recompras de oportunidad en bases intermedias.
| Strike Call (Base) | Prima Cierre (ARS) | Variación Prima (%) | Volumen (Lotes) | Interpretación |
|---|---|---|---|---|
| GFGC6200.OC | 560,00 | -4,2% | 1.650 | Opciones ITM profundas; ejercicio preventivo y cobertura con deltas rígidos. |
| GFGC6400.OC | 415,00 | -8,8% | 4.800 | Strike testeado intradiariamente; absorción compradora tras el rebote spot desde 6.460. |
| GFGC6600.OC | 295,00 | -13,2% | 14.500 | Strike ATM pivote; masivo arbitraje intradía y recompras de posiciones descubiertas. |
| GFGC6800.OC | 188,00 | -21,7% | 11.200 | Pasa a OTM; desarmes matutinos seguidos de recompras defensivas al cierre. |
| GFGC7000.OC | 112,00 | -31,7% | 13.800 | Resistencia clave; fuerte colocación institucional para capturar prima a 24 días del opex. |
| GFGC7300.OC | 48,00 | -47,8% | 6.900 | Colapso extrínseco; desarme de posiciones ante alejamiento del precio spot. |
| GFGC8000.OC | 9,50 | -65,5% | 16.200 | Base lotería en agonía técnica; capitulación masiva de tenedores minoristas. |
| Strike Put (Base) | Prima Cierre (ARS) | Variación Prima (%) | Volumen (Lotes) | Interpretación |
|---|---|---|---|---|
| GFGV6000.OC | 42,00 | +40,0% | 3.400 | Cobertura extrema de riesgo de cola; demanda disparada durante el mínimo del spot. |
| GFGV6200.OC | 78,00 | +39,3% | 5.100 | Fuerte rotación compradora ante la amenaza de perforación del nivel de 6.400 ARS. |
| GFGV6400.OC | 140,00 | +34,6% | 9.800 | Epicentro de la cobertura institucional en el peor momento de la sesión. |
| GFGV6600.OC | 235,00 | +27,0% | 12.100 | Strike ATM; monetización inicial y posterior venta institucional para fijar piso. |
| GFGV6800.OC | 360,00 | +16,1% | 4.600 | Opciones ITM; toma de ganancias en puts comprados al inicio de la corrección. |
La dinámica del flujo evidencia un comportamiento asimétrico: el pánico desatado durante la mañana impulsó el volumen de opciones Put a niveles no vistos en el ciclo (+493% en GFGV6400.OC y +210% en GFGV6600.OC), forzando a los operadores a pagar sobreprimas para fijar pisos de cartera. En el segmento de Calls, la liquidación en las bases OTM fue categórica: GFGC8000.OC perforó los 10 ARS registrando un derrumbe diario de 65,5% y GFGC7300.OC cayó 47,8%. Hacia el cierre, la absorción institucional en el piso de 6.460 ARS facilitó una intensa recompra en GFGC6600.OC (14.500 contratos), articulando esquemas de rango neutral mediante la venta cruzada de volatilidad en los extremos.
Imanes de precio (open interest)
A 24 días del vencimiento de octubre, la acumulación de interés abierto redefine los niveles técnicos de contención gravitacional:
| Strike / Nivel (ARS) | Contratos Abiertos Estimados | Tipo de Barrera | Mecanismo Cuantitativo de Fijación |
|---|---|---|---|
| 6.200 | 18.200 lotes (Puts) | Soporte Extremo | Zona de sobreventa técnica; piso de absorción de coberturas largas. |
| 6.400 | 29.500 lotes (Puts) | Soporte Inmediato Principal | Muralla defensiva probada hoy; contención de delta neutral institucional. |
| 6.600 | 41.200 lotes (Calls + Puts) | Punto de Máximo Dolor (Max Pain) | Epicentro gravitacional; minimiza la liquidación neta de los creadores de mercado. |
| 6.800 | 38.400 lotes (Calls) | Resistencia Inmediata | Antigua base pivote convertida en techo de recompras de lanzadores. |
| 7.000 | 45.600 lotes (Calls) | Resistencia Primaria | Bloque masivo de oferta contingente de carteras institucionales. |
| 8.000 | 54.800 lotes (Calls) | Muralla Mayor de Interés Abierto | Máxima concentración de contratos OTM; valor delta residual tendiente a cero. |
El punto de máximo dolor (Max Pain) se desplazó hacia los 6.600 ARS, ubicándose a escasos 40 ARS del valor de cierre del subyacente (6.640,00 ARS). Dicho strike concentra más de 41.000 contratos combinados, constituyendo la zona óptima de pinzamiento para la extinción simultánea de primas vendidas en calls y puts. Hacia abajo, el soporte de 6.400 ARS validó su condición de muro estructural con casi 30.000 contratos de Puts abiertos, lo que explica el freno inmediato del papel tras tocar 6.460 ARS. Por arriba, la base GFGC7000.OC y la muralla estática de GFGC8000.OC (54.800 lotes) forman un techo infranqueable, dado que los lanzadores mantienen el control de la posición ante el continuo decaimiento temporal.
Diagnóstico de volatilidad (IV vs. HV)
El esquema de volatilidad acusa la disparada del rango intradiario de la rueda, lo que desaceleró la compresión histórica en los tramos cortos y provocó un repunte en las primas implícitas.
| Parámetro | Plazo / Métrica | Valor Numérico | Evaluación del Régimen de Mercado |
|---|---|---|---|
| HV (3d) | 3 días hábiles | 18,80% | Oscilación elevada impulsada por el rango entre 6.460 y 6.720 ARS. |
| HV (5d) | 5 días hábiles | 19,71% | Normalización semanal tras la digestión de las bajas previas. |
| HV (10d) | 10 días hábiles | 22,14% | Dispersión contenida en activos del sector financiero. |
| HV (20d) | 20 días hábiles | 30,89% | Volatilidad histórica mensual de referencia consolidada en torno al 31%. |
| HV (40d) | 40 días hábiles | 33,11% | Convergencia continua hacia el promedio trimestral. |
| HV (60d) | 60 días hábiles | 35,86% | Salida paulatina de shocks cambiarios y regulatorios previos. |
| HV (90d) | 90 días hábiles | 42,73% | Régimen histórico de largo plazo estable en torno a 42%-43%. |
| IV ATM | Base 6600 (24 días) | 36,20% | Volatilidad implícita promedio ponderada de opciones en el dinero. |
| Spread (IV - HV 20d) | Spread de Volatilidad | +5,31 pp | Expansión del spread; prima de riesgo implícita rebotando tras el sell-off. |
La volatilidad histórica de 20 días se estableció en 30,89%, mientras que la volatilidad implícita en el dinero (IV ATM para el strike 6.600 a 24 días del ejercicio) repuntó hasta 36,20%. Esto expandió el diferencial de volatilidad (IV - HV20D) a +5,31 puntos porcentuales, reflejando el sobreprecio exigido por los creadores de mercado ante el susto bajista intradiario y la cercanía del opex.
El sesgo de volatilidad (skew) sufrió una inversión asimétrica profunda (Put Skew): la demanda defensiva elevó la volatilidad implícita de las opciones de venta fuera del dinero (la base GFGV6200.OC cotizó con una IV de 38,5% y GFGV6000.OC en 40,2%), mientras que en las opciones de compra fuera del dinero la IV se deprimió hacia 32,5% en GFGC7600.OC y 31,8% en GFGC8000.OC. Este desacople premia las estrategias de crédito que explotan el sobreprecio de la volatilidad en puts mediante ventas cubiertas o diferenciales de crédito alcistas (bull put spreads 6400/6200).
Concepto del día: riesgo de Vanna y aceleración de flujos en sell-offs
El fenómeno técnico más significativo de la jornada residió en el violento efecto de retroalimentación que precipitó al subyacente desde 6.610 ARS hasta el piso de 6.460 ARS con un volumen récord de 3,24 millones de acciones. Este comportamiento responde cuantitativamente a la interacción de una griega de segundo orden de orden cruzado denominada Vanna, definida como la derivada parcial de Delta (Δ) respecto a la Volatilidad Implícita (σ), o equivalentemente, la sensibilidad de Vega (𝒱) respecto al precio del subyacente (S):
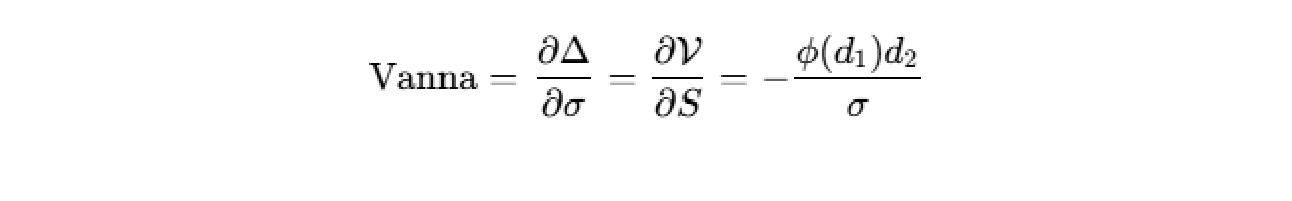
Donde d1 y d2 representan los parámetros de difusión de Black-Scholes:
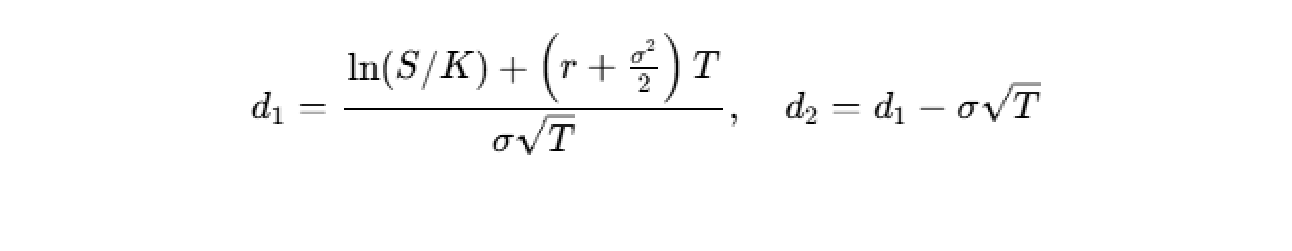
En condiciones ordinarias de mercado rige una correlación negativa entre la cotización del subyacente y la volatilidad implícita (ΔS < 0 ⇒ Δσ > 0). Para las opciones Put fuera del dinero (K < S, como las bases GFGV6400 y GFGV6200), el término d2 resulta negativo, lo que torna a Vanna estrictamente positivo (VannaPut OTM > 0):
Esto produce una consecuencia operativa determinante: cuando el precio del activo cae y la volatilidad implícita sube en simultáneo, el Delta negativo de las opciones de venta se expande con extrema agresividad, más allá de lo que predeciría el efecto puro de Gamma. Durante la mañana, los intermediarios y mesas institucionales con posiciones vendedoras de opciones (short puts / short vega) observaron cómo sus coberturas se tornaban abruptamente negativas en delta ante el salto conjunto de la incertidumbre y la caída del spot. Para mantener la neutralidad delta de sus libros operativos (Δtotal ≈ Δ₀ + Γ · ΔS + Vanna · Δσ):
Los algoritmos se vieron obligados a volcar órdenes masivas de venta de acciones en el mercado contado de BYMA para neutralizar el riesgo. Este flujo forzado aceleró la caída intradiaria hasta que el subyacente colisionó con la muralla de interés abierto de 6.400-6.460 ARS, nivel donde las órdenes de compra límite absorbieron la totalidad de la oferta mecánica e iniciaron el rebote de reversión a la media.
Las opiniones vertidas no constituyen una oferta de compra o venta de valores. Los rendimientos no son garantizados. Boston Asset Manager S.A.