
DerivadosOpex Octubre17 sep 2026
Análisis Cuantitativo y Estratégico de Derivados Financieros — (GGAL)
Activo Subyacente: Grupo Financiero Galicia (GGAL). Vencimiento de Referencia: 16 de octubre del 2026 (Opex Octubre). Precio Spot de Cierre: $6800 (+0,59%).
Sección Pre: noticias del día e impacto en el subyacente y opciones
La operatoria del 17 de septiembre de 2026 estuvo signada por un intento de estabilización técnica tras las caídas de las ruedas previas. En el plano internacional, los mercados globales asimilaron las definiciones de política monetaria de la Reserva Federal estadounidense, lo que llevó a la tasa de rendimiento de los bonos del Tesoro norteamericano a 10 años a operar por debajo del umbral del 5%. En el frente de deuda soberana argentina, los títulos en dólares exhibieron cotizaciones mixtas con sesgo correctivo en BYMA (el AL41 retrocedió 1,2%, el AE38 cedió 0,5% y el AL30 restó 0,2%). En consecuencia, el riesgo país medido por JP Morgan avanzó 4 unidades (+0,8%) hasta ubicarse en los 510 puntos básicos.
En la plaza accionaria doméstica, el índice S&P Merval finalizó en 3.061.510 puntos (-0,59%), amortiguado por compras selectivas en el sector bancario que intentaron fijar pisos operativos tras el ajuste post-IPC. El dólar Contado con Liquidación (CCL) y el dólar MEP se mantuvieron estabilizados en torno a los 1.595 ARS y 1.530 ARS respectivamente, reduciendo la volatilidad cambiaria implícita de corto plazo. En el sector corporativo, la Comisión Nacional de Valores aprobó el programa global de emisión de obligaciones negociables de Payway S.A.U. por hasta USD 250 millones, mientras el mercado evaluó el traspaso progresivo de carteras crediticias dentro del sistema financiero privado.
Sección A: mapa de calor y actividad por strikes
El flujo de contratos derivados registró una recuperación moderada del interés en opciones de compra, aunque acotada a bases cercanas al dinero. El ratio Put/Call de volumen se ubicó en 0,31, con un 76,5% de los lotes negociados en Calls frente a un 23,5% en Puts. Sobre el interés abierto acumulado, el ratio Put/Call se consolidó en 0,40. La detención de la caída del spot redujo la demanda de cobertura de pánico en puts y propició el rebalanceo de primas en los strikes que delimitan la zona de 6.800 ARS.
Principales strikes CALLS (GFGC)
| Strike Call (Base) | Prima Cierre (ARS) | Variación Prima (%) | Volumen (Lotes) | Interpretación |
|---|---|---|---|---|
| GFGC6400.OC | 630,00 | +6,8% | 1.400 | Posición ITM profunda; ejercicio preventivo y fijación de base para cobertura sintética. |
| GFGC6600.OC | 480,00 | +6,7% | 3.100 | Recompras tácticas de tomadores alcistas al confirmarse el piso de 6.755 ARS en el spot. |
| GFGC6800.OC | 362,00 | +8,1% | 9.850 | Strike ATM pivote; arbitraje de delta neutro y armado de estructuras mariposa/calendarios. |
| GFGC7000.OC | 252,00 | +5,0% | 12.400 | Mayor rotación de la rueda; pulseada entre recompras de lanzadores y compras de rebote. |
| GFGC7300.OC | 142,00 | +4,4% | 7.600 | Lanzamiento cubierto contra cartera subyacente para capturar prima a 29 días del opex. |
| GFGC7600.OC | 73,00 | +1,4% | 4.100 | Parálisis de valor contingente; el rebote spot no compensa la atrición temporal. |
| GFGC8000.OC | 27,50 | -1,8% | 11.800 | Desconexión con el subyacente; pérdida de valor impulsada por el desvanecimiento de delta. |
Principales strikes PUTS (GFGV)
| Strike Put (Base) | Prima Cierre (ARS) | Variación Prima (%) | Volumen (Lotes) | Interpretación |
|---|---|---|---|---|
| GFGV6400.OC | 68,00 | -16,0% | 1.650 | Contracción de prima; desarme de coberturas extremas ante soporte confirmado en 6.755. |
| GFGV6600.OC | 112,00 | -17,0% | 3.900 | Reducción de deltas negativos tras fallar el testeo bajista en el spot. |
| GFGV6800.OC | 185,00 | -11,9% | 5.800 | Strike ATM vendedor; colocación institucional de puts para fijar compromiso de compra. |
| GFGV7000.OC | 275,00 | -9,8% | 3.200 | Toma de utilidades en puts comprados durante la apertura bajista de la semana. |
| GFGV7300.OC | 455,00 | -7,1% | 850 | Opciones ITM con bajo volumen; ejecuciones residuales de cobertura institucional. |
El patrón transaccional demuestra que, pese al tímido rebote del activo subyacente (+0,59%), las bases fuera del dinero sufrieron una severa falta de respuesta: mientras GFGC6800.OC recuperó un 8,1% en prima, la base GFGC7600.OC apenas avanzó un 1,4% y GFGC8000.OC cayó un 1,8%. Esto confirma que los operadores institucionales evitaron perseguir subas con compras descubiertas OTM y optaron por canalizar su actividad en el tramo ATM (GFGC6800.OC y GFGC7000.OC) mediante diferenciales alcistas de débito (bull call spreads 6800/7000). En contrapartida, la venta institucional de volatilidad en puts ATM (GFGV6800.OC) refleja que las mesas asignan una baja probabilidad a un quiebre sostenido por debajo de 6.700 ARS en el plazo inmediato.
Imanes de precio (open interest)
A 29 días del vencimiento del ciclo de octubre, la acumulación de posiciones abiertas delinea un campo gravitacional concentrado en torno a la cotización de equilibrio de la rueda:
| Strike / Nivel (ARS) | Contratos Abiertos Estimados | Tipo de Barrera | Mecanismo Cuantitativo de Fijación |
|---|---|---|---|
| 6.400 | 15.100 lotes (Puts) | Soporte Extremo | Zona de soporte técnico mayor; piso de demanda institucional. |
| 6.600 | 24.500 lotes (Puts) | Soporte Principal | Muralla defensiva de puts; contención de delta neutral ante ventas. |
| 6.800 | 36.800 lotes (Calls + Puts) | Punto de Máximo Dolor (Max Pain) | Epicentro gravitacional; minimiza liquidación neta de los intermediarios. |
| 7.000 | 43.200 lotes (Calls) | Resistencia Inmediata | Techo táctico de corto plazo; barrera de recompras de lanzadores. |
| 7.300 - 7.600 | 34.500 lotes (Calls) | Resistencia Intermedia | Bloque de absorción por lanzamientos cubiertos de carteras institucionales. |
| 8.000 | 53.100 lotes (Calls) | Muralla Mayor de Interés Abierto | Máxima concentración de contratos OTM; resistencia estática insuperable. |
El punto de máximo dolor (Max Pain) se asienta con total precisión en los 6.800 ARS, coincidiendo de manera exacta con el valor de cierre del papel en BYMA (6.800,00 ARS). Esta convergencia no es casual: representa el nivel óptimo de pinzamiento donde el conjunto de lanzadores institucionales maximiza la expiración sin valor de primas vendidas en ambos lados de la cadena. En el extremo superior, la base GFGC8000.OC concentra más de 53.000 contratos abiertos pero su delta residual se encuentra comprimido en 0,08, consolidándola como una muralla de absorción donde cualquier avance del subyacente enfrenta liquidaciones sistemáticas. En la banda inferior, el cúmulo de 24.500 contratos en GFGV6600.OC proporciona un colchón de contención técnica robusto.
Diagnóstico de volatilidad (IV vs. HV)
La estructura temporal de volatilidad histórica acusa el impacto del freno correctivo, observándose un repunte pronunciado en las métricas de ultracorto plazo en simultáneo con la normalización de los tramos medios.
| Parámetro | Plazo / Métrica | Valor Numérico | Evaluación del Régimen de Mercado |
|---|---|---|---|
| HV (3d) | 3 días hábiles | 21,10% | Fuerte repunte tras la alternancia de caídas y rebote técnico (vs. 5,34% previo). |
| HV (5d) | 5 días hábiles | 23,22% | Expansión del rango de oscilación semanal. |
| HV (10d) | 10 días hábiles | 29,16% | Incremento en la dispersión bi-semanal. |
| HV (20d) | 20 días hábiles | 32,18% | Repunte en la volatilidad realizada mensual de referencia. |
| HV (40d) | 40 días hábiles | 36,42% | Trayectoria de convergencia estructural hacia medias históricas. |
| HV (60d) | 60 días hábiles | 41,11% | Descompresión paulatina de los picos de volatilidad del invierno. |
| HV (90d) | 90 días hábiles | 42,67% | Régimen trimestral estabilizado en torno al 42%-43%. |
| IV ATM | Base 6800 (29 días) | 35,10% | Volatilidad implícita promedio ponderada de opciones en el dinero. |
| Spread (IV - HV 20d) | Spread de Volatilidad | +2,92 pp | Compresión del spread; prima de riesgo implícita acotada sobre la realizada. |
El dato más relevante del régimen de dispersión es el salto de la volatilidad histórica de 3 ruedas (HV 3D), que trepó desde 5,34% hasta 21,10% producto del movimiento oscilatorio entre 6.700 ARS y 6.880 ARS. Con la volatilidad histórica de 20 ruedas repuntando a 32,18%, la volatilidad implícita de las opciones en el dinero (IV ATM strike 6.800 a 29 días del vencimiento) cotizó en torno a 35,10%.
Esto redujo el spread de volatilidad (IV - HV 20D) a apenas +2,92 puntos porcentuales, marcando el nivel de sobreprecio de primas más estrecho del ejercicio. A su vez, el sesgo de volatilidad (volatility skew) mostró un colapso en la sobreprima de los calls lejanos (la IV de la base 8000 retrocedió hacia 34,8%), evidenciando que el mercado ya no convalida sobreprecios por riesgo alcista desmedido y privilegia estrategias de neutralidad delta con cobertura de atrición temporal.
Concepto del día: desangrado de delta por decaimiento temporal (Charm)
La paradoja cuantitativa observada en la rueda radicó en que, a pesar de que la acción subyacente subió un 0,59% y el ADR subió un 0,83%, la opción Call fuera del dinero GFGC8000.OC cayó un 1,8% en su cotización. La explicación de este comportamiento radica en una derivada de segundo orden del modelo de Black-Scholes denominada cuantitativamente Charm (o Delta Decay / Delta Bleed), la cual cuantifica la tasa de variación de Delta respecto al mero transcurso del tiempo:
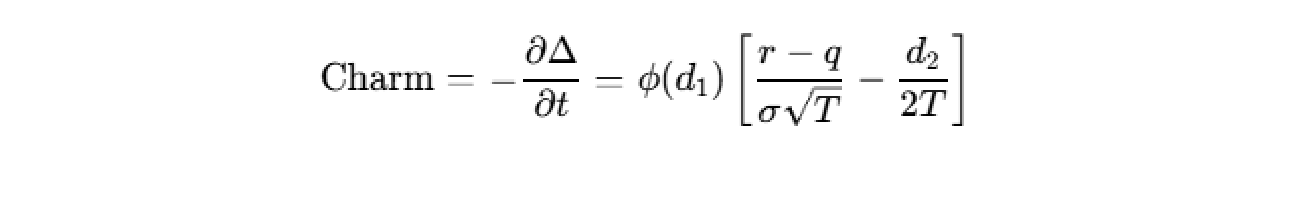
Donde d1 y d2 siguen las formulaciones estándares de difusión:
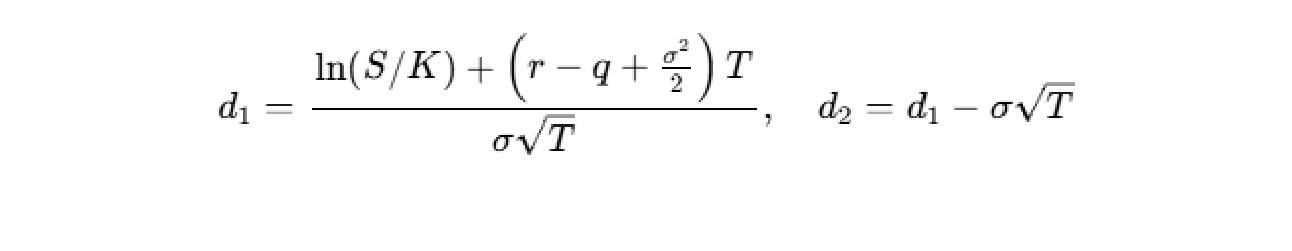
Para las opciones que se encuentran profundamente fuera del dinero (S<K, como la base 8.000 frente al spot de 6.800 ARS), el valor de d2 es estrictamente positivo y de magnitud considerable. En consecuencia, el término domina la ecuación, volviendo a Charm fuertemente negativo.
Esto implica una realidad matemática crítica para el operador: a medida que el tiempo hasta la expiración se reduce (T → 0), el Delta de una opción OTM converge inexorablemente hacia cero cada día que pasa, a menos que el subyacente experimente una aceleración direccional de magnitud suficiente como para contrarrestar este drenaje.
En la rueda de hoy, la ganancia teórica derivada de la variación positiva del spot (Δ · ΔS = 0,08 × 95 ARS ≈ +7,60 ARS) fue totalmente anulada y superada por la pérdida combinada de decaimiento temporal puro y la contracción de delta inducida por Charm. Los tenedores de estas posiciones sufrieron una pérdida de capital incluso en un día alcista para el activo subyacente, ratificando el riesgo matemático de mantener opciones lejanas sin respaldo de momentum.
Las opiniones vertidas no constituyen una oferta de compra o venta de valores. Los rendimientos no son garantizados. Boston Asset Manager S.A.